Аннушка копит и экономит — но это не точно | Нюта Голубова


Гео и язык канала: Россия, Русский
Категория: Экономика


Канал для тех, кто не любит экономить, но хочет копить.
Превращаю траты в стратегию, импульсы — в выгоду, деньги — в инструмент. Без стыда и с честными цифрами.
Автор @Golubova_Ann
МАХ https://max.ru/channel_Annushka_hot
Реклама - @sorokinamariya

Связанные каналы

Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика
Фильтр публикаций


На этой неделе помимо ЗП с трех работ (42 760р) мне прилетело дополнительно 7 037 рублей, которые я с кайфом отправила себе в будущее.

Из них 2 938 рублей — кешбэк от Т-Банка. Здорово, конечно, когда супермаркеты дают 5% кешбэка. Жаль, в этом месяце с этим не сложилось.

Еще забрала 4 099 рублей из автокопилки с умным округлением. Я рассказывала про нее на прошлой неделе — за 20 дней деньги практически незаметно для бюджета сами накопились.

И вот как я все это распределила.

934,87 рубля добавила в конверт "дача и столб". Плюс 3 200 рублей отправила туда с зарплаты — и наконец полностью закрыла эту цель.

На телефон и компьютеры ушли запланированные 4 000 рублей.

В акции вместо запланированных 10 000 рублей отправила 15 500. То есть дополнительные 5 500 рублей как раз получились за счет этих автонакоплений.

Из акций выбираю надежные компании, у которых долгая дивидендная история выплат или высокий потенциал роста компании и будущих дивидендов.

На этой неделе купила Т-Технологии, Сургутнефтегаз прив (защита от девальвации рубля), Мосбиржу, Лукойл и Транснефть прив. Все покупки на скрине.

➡️ Портфель акций можно посмотреть по ссылке, все циферки за полтора года с самого первого дня.

В облигации — без изменений, 5 000 рублей.

Тут я выбираю облигации без оферт, с постоянным купоном, без амортизации, с рейтингом от А-. Обязательно смотрю долговую нагрузку и поддержку от гос-ва. Все покупки на скрине. Еще прикрепила скрин на календарь выплат.

➡️ Вот ссылка на мой портфель облигаций, можно посмотреть все циферки самостоятельно.

Цель облигационного портфеля за год накопить 1 млн рублей. Покупаю облигации так, чтобы купоны приходили практически каждый день.

2218 рублей отправила в резервный фонд — SBMM.

Что по результатам?

Из-за нового конверта "Новый год" моя общая сумма целей выросла еще на 25 500 рублей.

Сейчас накоплено 94 453 рубля. Осталось накопить 161 076 рублей. Цель выполнена на 37%.

По инвестициям моя цель — 1 000 000 рублей. Сейчас она выполнена на 87,69%.

Капитал — 964 587 рублей. До миллиона осталось 35 413 рублей (если рынок не поползет снова вниз).

===

Итак. Конверт "дача и столб" я закрыла, а значит, 3 200 рублей, которые раньше каждую неделю туда уходили, теперь освободились.

И вот куда их направить?

Изначально хотела все 3 200 рублей отправлять на конверт "компьютер и телефоны", чтобы быстрее закрыть долг (но там меня никто не торопит). Поэтому теперь думаю: а может, 200 рублей из них каждый месяц отправлять в резервный фонд?

С другой стороны — что такое 200 рублей? За неделю — ерунда. А за месяц уже 800 рублей. 9600 в год.

Или может вообще разделить по процентам: 60% — компьютер и телефоны, 40% — резерв?

Как бы вы сделали?


Ну что, пора становиться финансово осознанными и готовиться к Новому году

Что же я придумала, точнее адаптировала под себя. Есть такая техника, когда берут суммы от 1 до 365 и каждый день пополняют кошелек на ту сумму, которую выбрал и зачеркивают ее.

Если придерживаться такой технике накопления, то можно за год накопить 66 795 рублей в игровой форме.

Но я не хочу ждать 1го января для красивой циферки, а хочу накопить денег на подарки близким к Новому году.

Я начала за 92 дня до НГ и сумму у меня от 50 до 505 рублей с шагом в 5 рублей.

Каждый день я сама буду выбирать, сколько хочу сегодня отложить. Нашла в таблице эту сумму, перевела деньги в конверт и зачеркнула ее.

Сегодня могу выбрать 50 рублей, завтра 105, а послезавтра, например, 500. Никакого порядка нет — выбираю по настроению и по возможностям.

Главное — к Новому году зачеркнуть все 92 суммы.

А если не пропустить ни одного дня, в конверте таким образом соберется 25 530 рублей.

Можно выбрать сумму под свой бюджет и спокойно собирать новогодние деньги заранее.

Так как до НГ осталось уже 90 дней — я для вас переделала табличку под такое кол-во сумм.

Сделала два варианта. На суммы от 50р (с шагом в 5 рублей) и от 1р (с шагом в 1 рубль). В первом варианте вы сможете накопить 25 520 рублей, во втором — 4095 рублей.

Я же решила начать сразу с самой крупной суммы и закинула 505 рублей, а потом добавила еще 50. И уже зачеркнула две циферки =)

Такой вот новогодний челлендж по накоплению, который заметно облегчит мне наступление праздников. Как вам идея? Делали уже так? Делитесь опытом, сколько удалось отложить.

И не забывайте, что наша с вами задача вообще не в том, чтобы как можно меньше тратить. Важно нормально жить сейчас и одновременно двигать вперед свои финансовые цели.

Поэтому деньги у меня получают задачи еще до того, как я успеваю придумать им применение.


Сентябрь закончился. Полезла считать деньги.

Заработала — 180 900 рублей (три работы и одна подработка)
Кэшбеки — 968 (на этой неделе еще придет часть за сентябрь, ее учту уже в октябрьские поступления)
Потратила — 82461
Накопила — 37526
Инвестировала — 70 726

В капитал за месяц отправилось 108 252 рублей — это 59,84% от дохода.

Почти 60% дохода в этом месяце осталось у меня, а не ушло на текущие расходы.

Для меня это офигенный показатель. Не потому, что теперь надо срочно поставить себе планку 70% и жить на воздухе. Просто по нему хорошо видно, что происходит с деньгами.

Но я была бы не я, если бы не придумала себе очередной челлендж.

С октября у меня появляется еще одна статья расходов, точнее, накоплений — Новый год.

До него осталось 92 дня, и я решила не ждать декабря, когда внезапно выяснится, что подарки нужны срочно, продукты почему-то стоят денег, а денег на все это почему-то нет.

Поэтому завела отдельный конверт и сделала себе простое правило: каждый день отправляю N-ю сумму. Уже сегодня отправила туда 505 рублей -- странная сумма, но так надо. Подробности расскажу завтра =)

Месяц закрыт. Цифры просчитаны. А Новый год уже понемногу оплачивается. Продолжаю финансовый садомазо.


Какой лайфхак помог мне накопить 410 000 рублей за 26 недель?

Со всех сторон кричат: "Откладывайте 10% от зарплаты!" "20% от зарплаты!"

А если зарплата приходит не одним красивым платежом?

Сегодня 15 тысяч, завтра 8, послезавтра еще что-нибудь. Жизнь почему-то вообще не согласовывает с нами удобный график доходов 😁

Поэтому я сделала наоборот:
- Сначала поставила цель: 410 000 рублей.
- Потом срок: 26 недель.
- И только потом посчитала, сколько мне нужно откладывать еженедельно.

Получилось примерно 15 770 рублей.

Все.

Мне больше не нужно было каждый раз сидеть с калькулятором: "Сколько сегодня отложить?" "А сколько оставить?" "А может, ну его нафиг?"

Я просто знала: за неделю мне нужно найти 16к рублей и раскидать их по конвертам.

А теперь самое полезное. Так можно сделать с любой целью. И вообще неважно, как часто вам платят.

Допустим, хотите накопить 120 000 рублей за полгода.

Берем 120 000 и делим на 6 месяцев. Получаем 20 000 рублей в месяц.

Если удобнее откладывать каждый день — делим на количество дней. Получается примерно 667 рублей в день.

Если зарплата приходит раз в неделю — делим на количество недель.

То есть сначала определяем цель и срок, а уже потом выбираем удобный для себя ритм накоплений.

А дальше можно вообще убрать человеческий фактор.

Открываете отдельный накопительный счет и настраиваете автопополнение на нужную сумму. И все, 667 рублей каждый день отправляются туда сами.

Не успели деньги прийти в голову — уже уехали копиться 😁

А если на счете еще и начисляются проценты, то накопленная сумма постепенно начинает приносить доход.

Получается простая схема: цель -> срок -> сумма -> удобный ритм -> автопополнение -> отдельный счет.

И мне этот подход нравится гораздо больше, чем "просто будьте дисциплинированнее".

Потому что, если на чистоту — не все мы такие дисциплинированные, как нам хотелось бы казаться 😁

Сегодня мы финансово ответственные. А завтра сидим на маркетплейсе и заказываем совершенно необходимую нам штуку за четыре косаря.

И все. С финансовой ответственностью мы больше не знакомы 😂

Поэтому, если раньше вы не копили, не стоит надеяться только на силу воли. Просто заберите у себя возможность потратить эти деньги раньше времени.

В моем случае это были 15 770 рублей в неделю. И через 26 недель получилось 410 000 рублей.

Вот и весь лайфхак.

Не стать новым человеком. Не перестать покупать кофе. Не начать питаться одной гречкой.

Сначала решить, сколько денег вы хотите увидеть у себя через полгода. А потом настроить систему так, чтобы деньги уходили туда раньше, чем вы успеете придумать, зачем они вам срочно понадобились.

Потому что лучший способ накопить деньги — не каждый день убеждать себя: "Я не буду их тратить". А сделать так, чтобы вам вообще не пришлось с собой разговаривать.

Пусть разговаривает автоперевод. Он, зараза, убедительнее нас с вами 😁


Я инвестирую полтора года.

До этого с сентября 2024 года читала, смотрела, слушала, крутилась в тусовке инвесторов.

А первую акцию купила только 18 марта 2025 года.

Полгода, Карл. Мне понадобилось 6 месяцев, чтобы начать инвестировать.

Причем я еще и агитировала мужа инвестировать. Сделать самой было страшно настолько, что я решила сначала делегировать инвестирование. Очень удобно: ответственность вроде есть, но не моя.

Я боялась потерять деньги, купить не то, нажать не туда. Один сплошной страх =)

Когда скачивала приложение и выбирала первую акцию, несколько раз перепроверила, куда именно нажимаю.

Нажала. И ничего..

Мир не рухнул. Брокерский счет не загорелся. Деньги не испарились.

До этого инвестиции казались каким-то закрытым клубом для людей в пиджаках, которые разговаривают словами "диверсификация" и "мультипликаторы".

А я сидела и думала: "Мне бы сначала понять, где тут купить эту вашу акцию". И какой брокерский выбрать.

Сейчас смешно.

За полтора года я дошла от дрожащих рук до регулярных покупок, дивидендов и спокойного отношения к просадкам.

Хотя первую покупку до сих пор помню. Скрины — мой почин в мире инвестиций.

А вы уже сделали свою первую покупку или пока ждете? Какая инвестиция была первой?


Вы тоже думаете: "Все, пора начинать инвестировать"?

А вот сейчас я вас немного расстрою. Возможно, вам пока вообще не надо.

Первая ошибка новичка — думать, что инвестиции начинаются с выбора акции.

Нет. Сначала надо понять, какие деньги вы вообще можете себе позволить не трогать.

Если у вас последние 30 000 рублей лежат до зарплаты, а до зарплаты еще 12 дней, эти деньги не для инвестиций.

Если у вас кредитка на 100 000 рублей под большой процент - тоже не надо срочно искать акцию, которая "все отобьет".

Я понимаю. Очень хочется найти ту самую акцию, которая сейчас стоит 100 рублей, а через год будет 10 000.

Многие идут на фондовый рынок за такими финансовыми сказками. Но фондовый рынок устроен немного сложнее.

И если через полгода вам понадобятся 200 000 рублей на машину или ремонт, отправлять их в акции тоже так себе идея. Потому что рынок не знает о ваших планах.

Вы купили акций на 200 000 рублей, рынок просел, и через полгода на счете уже 170 000. А вам как раз в субботу покупать стройматериалы.

И вы уже не долгосрочный инвестор, а человек, который нервно объясняет рынку, что вообще-то ему нужны его деньги.

Перед стартом достаточно проверить три вещи:

1. Есть ли деньги на обычную жизнь?
2. Есть ли запас на непредвиденные расходы?
3. Есть ли деньги, которые вам не понадобятся несколько лет?

Если с этим все нормально, можно смотреть в сторону инвестиций.

Например, если можете отправлять по 10 000 рублей в месяц, за год внесете 120 000 рублей. За три года - 360 000 рублей своих денег, не считая результата инвестиций.

Но и ждать 100 000 или миллион, прежде чем начать, тоже не нужно.

Я часто слышу: "Вот будет у меня нормальная сумма, тогда и начну". А потом оказывается, что "нормальная сумма" почему-то все время должна стать еще немного нормальнее.

Именно поэтому я решила начать рассказывать на канале про путь с нуля: как выбрать брокера, открыть счет, купить первую облигацию и акцию, понять, что именно вы купили, и собрать спокойный долгосрочный портфель.

Без казино и попыток угадать, какая акция завтра "стрельнет".

Давайте начнем с самого простого вопроса. Сколько вы реально готовы отправлять в инвестиции каждый месяц?

5 000 рублей? 10 000? 20 000?

Напишите свою сумму. Посмотрим, что из нее вообще можно построить.


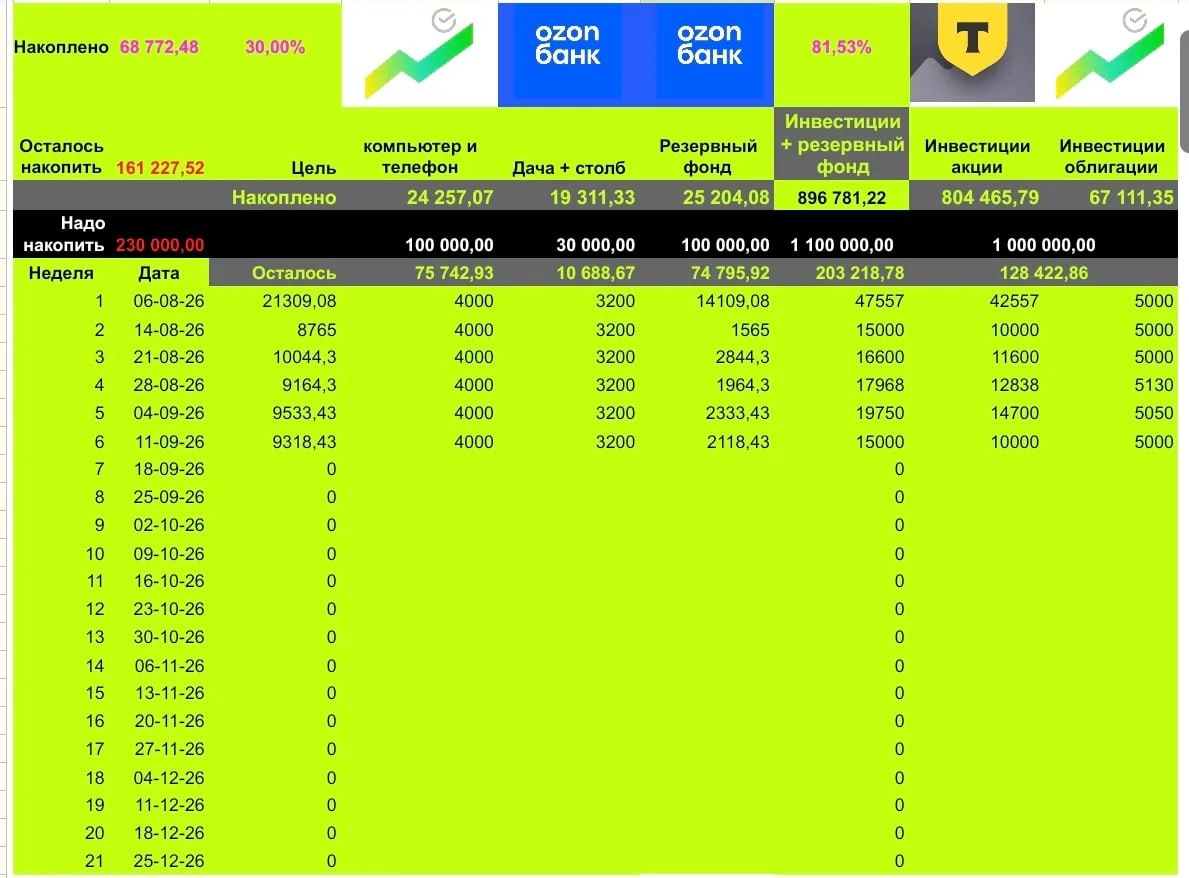
Мои деньги опять разошлись по своим конвертам, счетам и брокерам

На этой неделе получила денежку и распределила:

- 4 000 рублей — в SBMM на телефон и компьютеры;
- 3 200 рублей — на накопительный счет Ozon на дачу и стол;
- 12 250 рублей — в Т-Инвестиции на акции;
- 5 000 рублей — в Сберброкер на облигации;
- 2 096 рублей — в SBMM на резервный фонд.

А еще вчера случайно заметила, что за сентябрь автокопилка в Т-Банке с умным округлением уже насобирала мне 4 099 рублей.

За 20 дней.

Я их вообще не заметила в бюджете. Не было ощущения "вот сейчас я откладываю деньги". Просто покупки округлялись, мелочь куда-то там уезжала, а потом внезапно: здравствуйте, 4 099 рублей.

Это главная фишка автоматизации. Мы ее не замечаем, мозг не сопротивляется, а денюжка копится.

Потому что 4 099 рублей вроде бы ерунда. А если такие "незаметные" деньги собирать регулярно, получается вполне себе дополнительный конверт без ощущения, что вы себя в чем-то ограничили.

А теперь что по моим большим цифрам.

Капитал сейчас — 925 090 рублей. До миллиона осталось 74 910 рублей. Инвестиционная цель выполнена на 84,29%.

В конвертах накоплено 87 450 рублей — 38% от цели. Осталось накопить примерно 142 000 рублей, а до конца года — 13 недель.

И я уже знаю, что на следующей неделе будет еще одна приятная прибавка: жду около 4 000 рублей кешбэка от Т-Банка.

Тоже не оставлю их лежать без дела — распределю между конвертами и инвестициями.

Прикольно начала работать система. Основные деньги я распределяю сама, а мелочь потихоньку собирается без моего участия.

Это тот случай, когда финансовая система работает даже тогда, когда я сама про нее забыла.

А вы автоматизируете накопления? Или по старинке все ручками?

И еще вопрос не по теме: добавлять на канал больше базовой информации про инвестиции? Как начать, какой брокер выбрать, что покупать? Если да 🔥, если достаточно просто скринов с покупками ❤️


У вас бывает: только накопили деньги на одну цель — и уже приходится их оттуда доставать на другую?

У меня в последнее время такая финансовая биполярка случается регулярно.

Коплю на ремонт. Сломалась машина. Деньги на ремонт плавно переехали в машину.

Коплю дальше на ремонт. Понадобилось что-то еще. И вот уже ремонт смотрит на меня издалека и нервно курит.

Именно поэтому важно разделять деньги по задачам: крупные покупки отдельно, резерв отдельно, быт отдельно. Потому что если деньги на одну цель регулярно спасают другую, первая цель никогда не дойдет до финиша.

И вот какая штука. Если вы несколько месяцев подряд достаете деньги из одной и той же копилки на одни и те же расходы, это уже не форс-мажор. Это расход, который вы просто не заложили заранее.

Например, обслуживание техники, дача, стоматолог.

Мы все с вами знаем, что все это случится. Но каждый раз: "Ой, опять 30 тысяч куда-то надо".

И начинается финансовый садомазо: деньги были на одно, теперь их нет, цель отодвинулась, начинаем копить заново. А ведь сюда же относятся дни рождения, Новый год и другие праздники.

Количество близких у большинства из нас каждый год примерно одно и то же. Новый год тоже не возникает внезапно 31 декабря.

Значит, подарки и праздничные расходы можно посчитать за год, разделить на 12 и понемногу откладывать.

Например, если на праздники обычно уходит 24 000 рублей в год, можно откладывать по 2 000 рублей в месяц. И в декабре не искать 24 тысячи, которые "внезапно понадобились", а спокойно открыть свой праздничный конверт.

Да, скучно.

Зато гораздо приятнее скучно откладывать по 2 000 рублей, чем весело искать 24 000 рублей в декабре.

Поэтому важно смотреть на повторяющиеся расходы так: если вы знаете, что трата придет снова, ей пора дать имя и начать откладывать на нее заранее.

А какую вашу финансовую цель чаще всего спасают деньги, отложенные на другую? Ремонт спасает машину? Отпуск спасает Новый год? Или у вас есть свой чемпион по финансовой миграции?

Пишите. Хочу понять, я одна такая или у нас тут целый клуб финансовых перебежчиков 😁


У многих есть финансовая проблема, о которой почему-то редко говорят

Деньги есть. А куда их положить, пока они не нужны прямо сейчас — хрен знает.

На карте? Жалко. На вкладе? Вдруг понадобятся раньше срока. В фонд? А вдруг потом придется ждать расчетов. Накопительный счет? А там условия такие, что сначала надо стать новым клиентом, потратить 20 000 рублей по карте и родиться заново.

Короче, обычная взрослая жизнь.

Я не выбираю между фондом денежного рынка и накопительным счетом. Я использую и то и другое. Просто для разных денег.

Фонд денежного рынка для меня — это "деньги уже на брокерском счете, но пока я не придумала, куда их пристроить".

Продала бумагу, пришел купон, накопила на покупку и пока жду подходящий момент.

Выводить деньги с брокерского счета, "нести" в банк, потом заводить обратно — зачем этот финансовый фитнес?

Можно припарковать их в фонде ликвидности. Только смотреть на комиссию.

Разница между 0,3% и 1% в год — это не "ну всего 0,7%".

На 100 000 рублей — 700 рублей в год. На 500 000 — уже 3 500 рублей. А мы тут вообще-то копим, а не спонсируем чужую комиссию.

И еще у фонда есть налоговый момент.

При продаже паев раньше трех лет с прибыли может надо заплатить 13% до 2,4 млн рублей в год и 15% с превышения. При непрерывном владении ценными бумагами более трех лет применяется льгота за долгосрочное владение.

То есть фонд денежного рынка — это не просто "посмотрел на доходность и купила". Комиссия, налоги и сроки расчетов — все это тоже часть доходности.

А вот если деньги лежат просто на карте и я знаю, что они понадобятся через несколько месяцев, накопительный счет может быть удобнее.

Не надо покупать пай, потом его продавать и ждать расчетов.

Но тут начинается любимая банковская игра "а теперь найдите все условия".

15% годовых? Прекрасно!

Но только для новых клиентов. И только на первые 2 месяца. И только до 500 000 рублей. И еще надо оформить карту. И потратить по ней 20 000 рублей. И желательно станцевать с бубном у банкомата.

Поэтому я смотрю не на красивую цифру в рекламе, а на то, сколько реально получу именно я.

И вот мой простой принцип.

Деньги уже на брокерском счете и ждут следующей покупки — фонд денежного рынка.

Деньги лежат на карте и нужны для накопления на конкретную цель с ближним горизонтом — накопительный счет.

Деньги понадобятся буквально завтра — вообще не усложняю систему. Мне нужна максимальная доступность.

Фонд денежного рынка — это не "инвестиция, сейчас разбогатею". Это парковка.

Его задача не сделать из 100 000 рублей 200 000, а не дать этим деньгам лежать мертвым грузом, пока вы копите, ждете покупку или просто не знаете, куда их деть.

Я, конечно, могла бы выбрать один инструмент и торжественно объявить: "Вот он, лучший!" Но это было бы слишком легко для моего внутреннего финансового садомазо. Поэтому я использую оба.

Деньгам необязательно лежать в одном месте. Не надо искать лучший инструмент вообще. Надо сначала понять, зачем вам эти деньги, а потом уже решать, где им парковаться.

Потому что деньги тоже любят, когда у них есть работа.

А у вас как? Вы делите деньги по задачам или все храните в одном месте? Пишите в комментариях, используете ли вы разные инструменты под накопления? Или по старинке — все на карте?


Показано 10 последних публикаций.