


🔋🔌5️⃣8️⃣ БОЛЬШОЙ ОБЗОР СЕТЕВЫХ КОМПАНИЙ. 2 часть.
$FEES (ФСК ЕЭС / Россети)
ФСК Россети. Головная компания. Самая сложная для оценки.
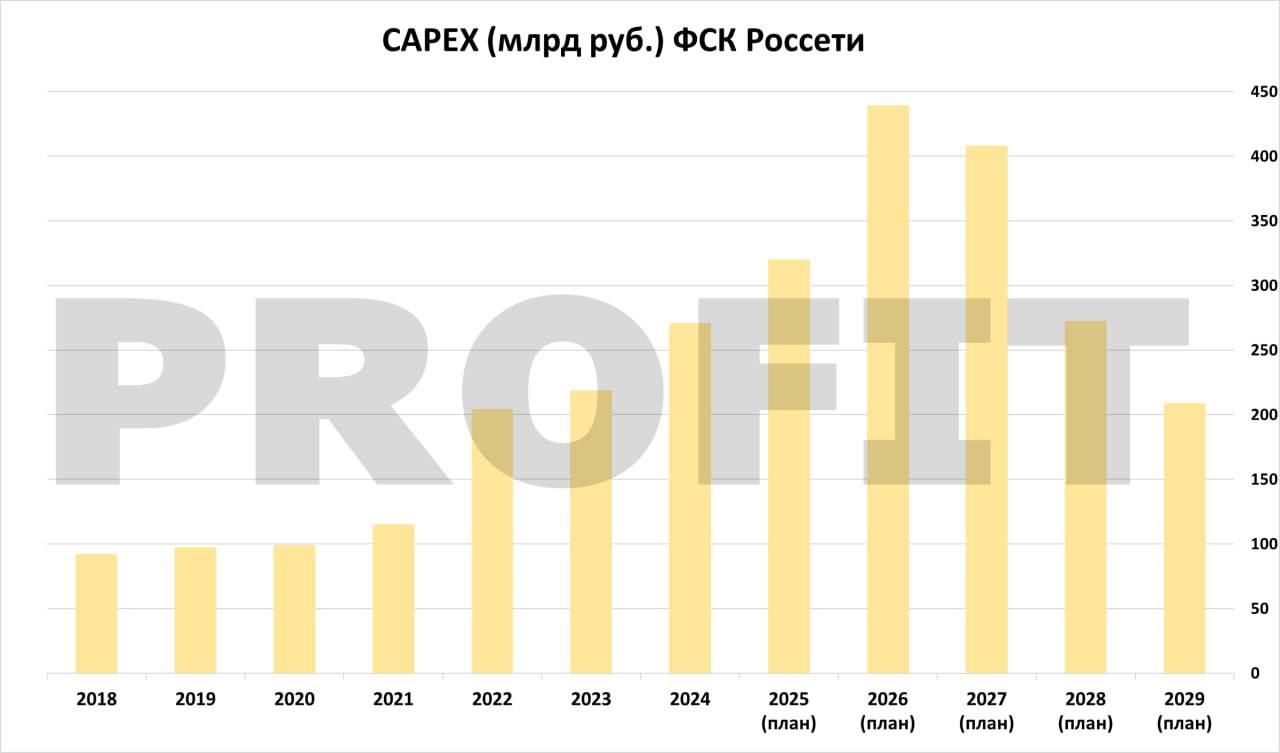
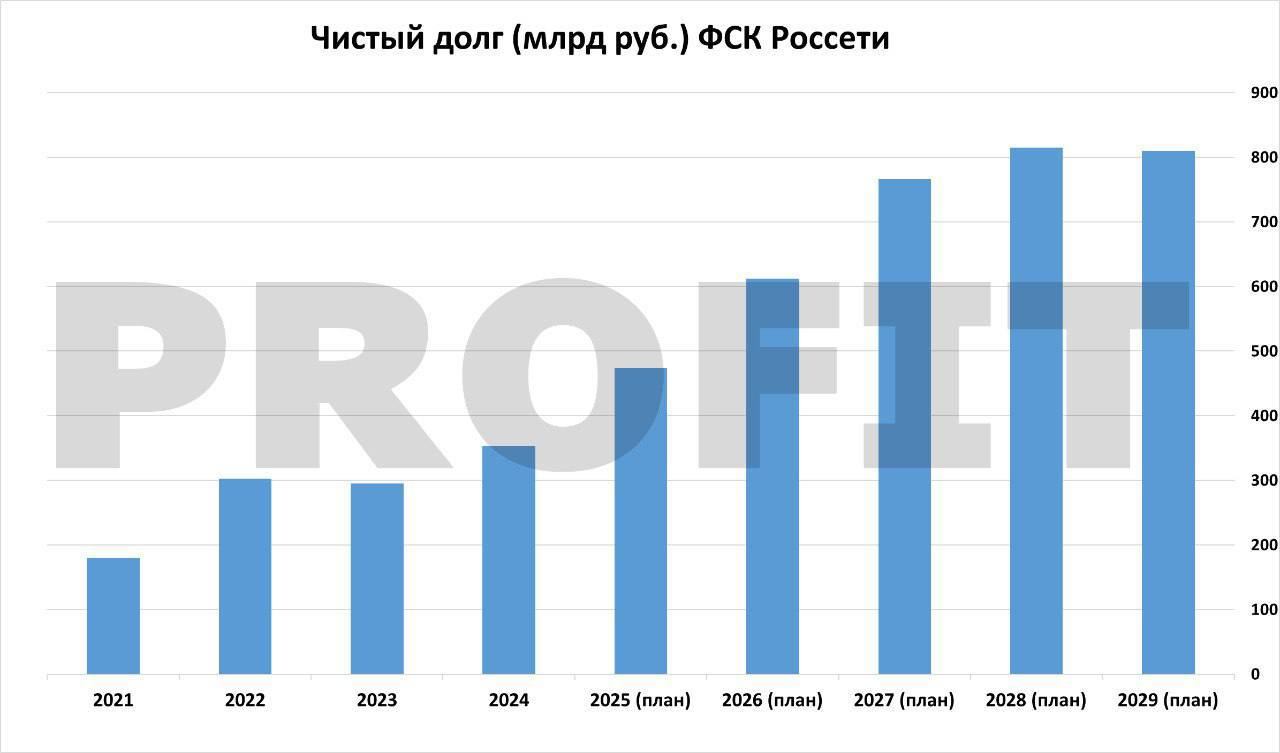
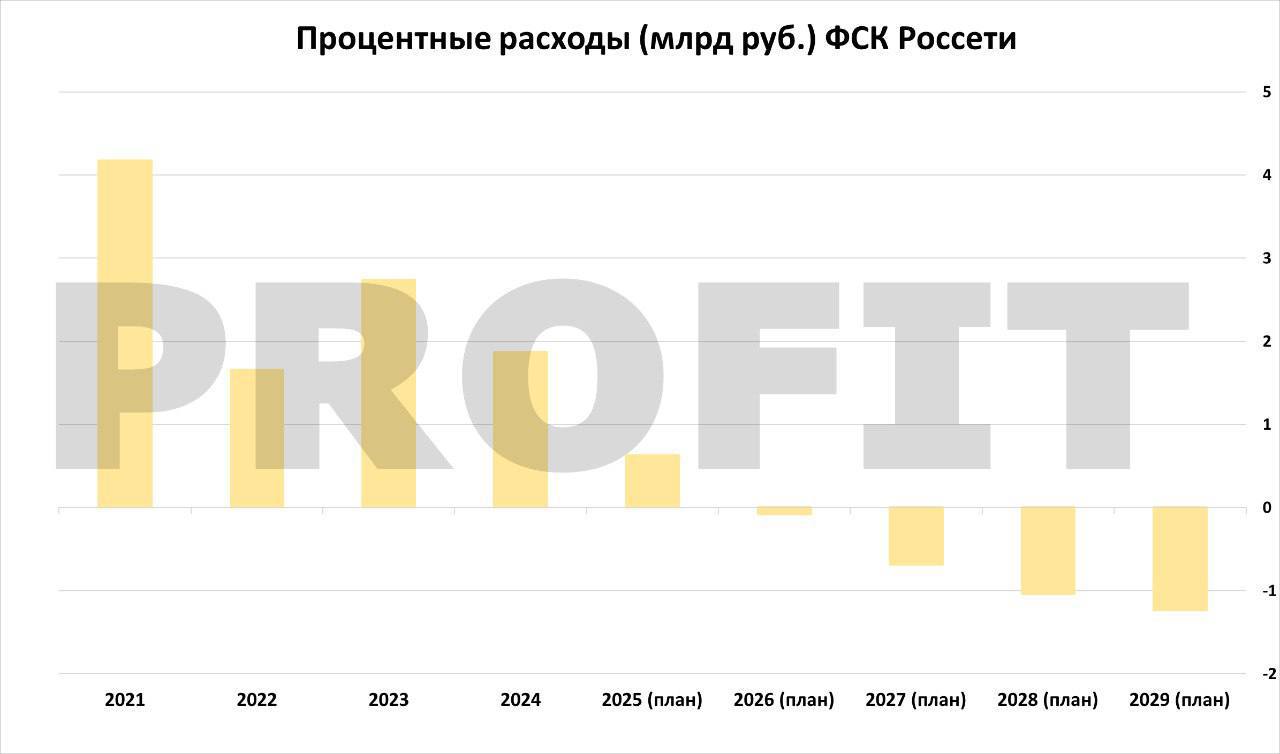
Даже согласно плану, тут ничего интересного нет. Ближайшие годы будет огромный CAPEX, на его фоне будет краткно расти чистый долг при том, что процентные расходы около нуля. Это потому что все проценты капитализируют, если бы не это, то чистая прибыль была бы значительно ниже и не было бы никаких дивидендов даже в далекой перспективе.
По итогам 2026 года ждут рост выручки на 18% и расходов на 11%, достаточно оптимистичные ожидания по выручке за счет роста тех. присоединений, от передачи энергии выручка вырастет на 13%, что адекватно.
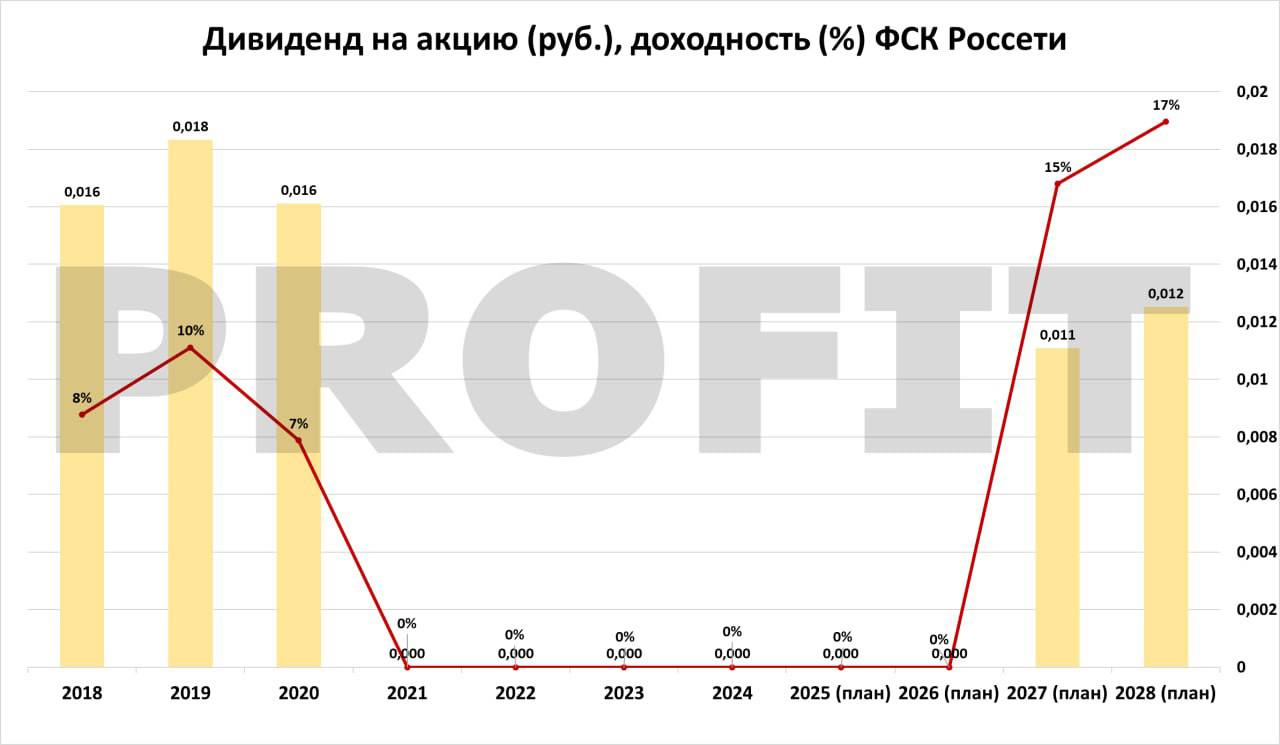
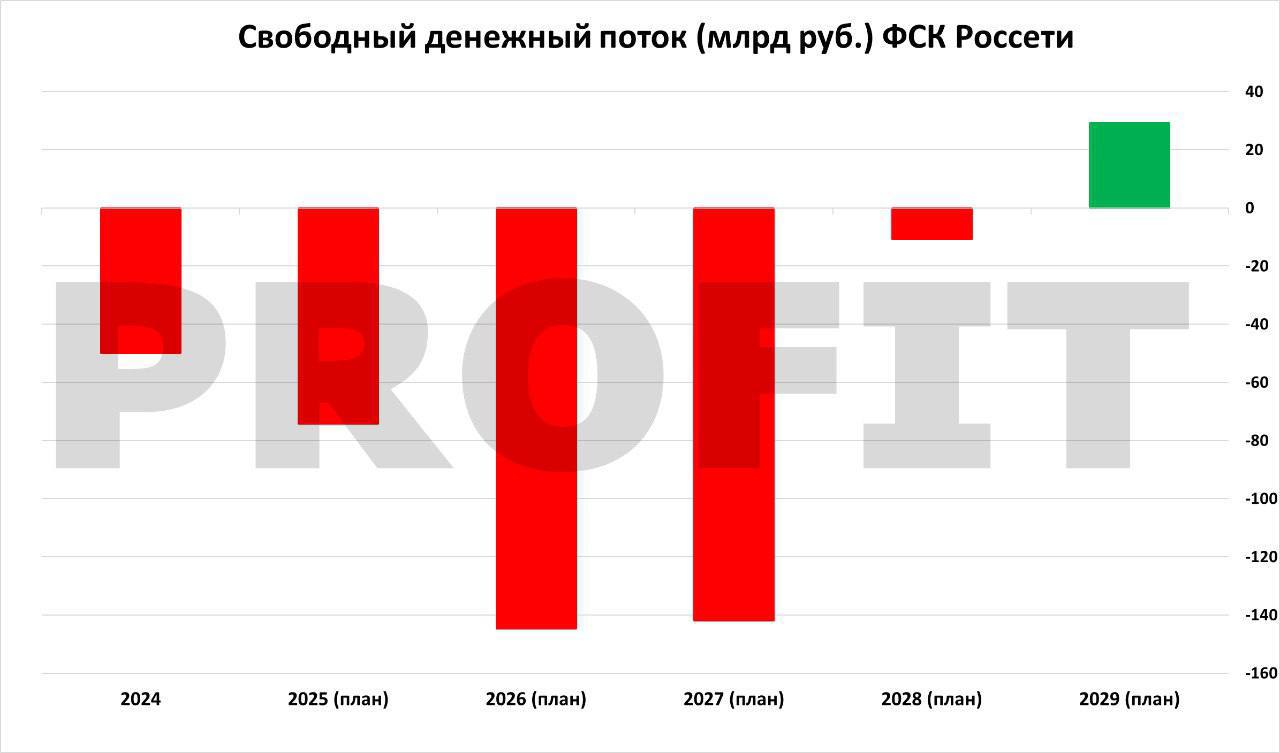
Свободный денежный поток самый слабый из всего сектора, он ожидается положительным не раньше 2029 года, а дивиденды в плане не раньше 2028 года по итогам 2027.
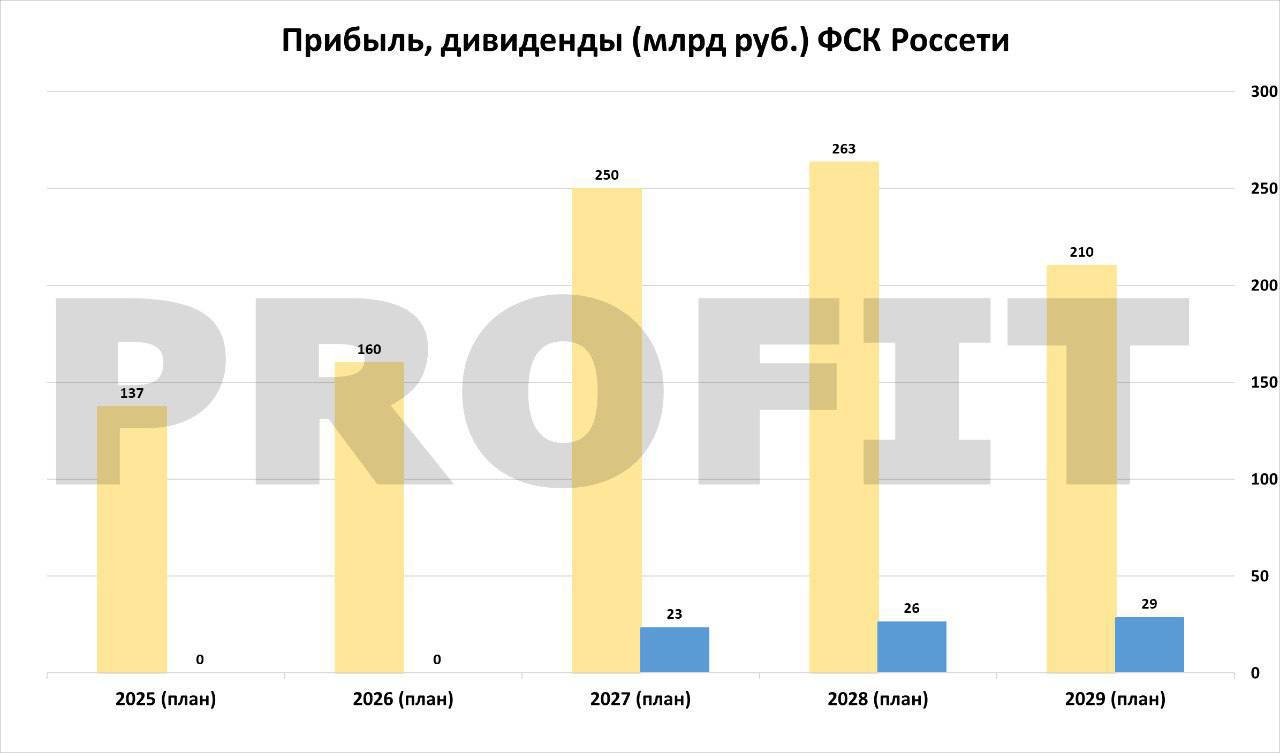
153 млрд руб. прибыли уже заработали за 9 мес., а в планах 137. Перевыполняют план за счет больших прочих доходов.
Какие тут риски: на инвестиции направляется в плане больше 80% прибыли, снижается этот показатель только к 2029 году ниже 70% и все равно остается самым большим в секторе. Это значительно ограничивает возможность платить дивиденды, даже те невысокие выплаты в прогнозе легко могут обнулиться.
По прогнозу ПЕРВЫЙ ДИВИДЕНД БУДЕТ В 2028 ГОДУ и всего 15% к текущей цене с дальнейшим ростом.
Только в 2028 году мне Сбер заплатит 15% дивидендами от текущей цены, зачем вы мне нужны?! 😂
В теории, тут может быть крутая идея роста с низкой базы, как у Волги. Прибыль будет высокая, если после 2029-2030 года капитальные расходы будут дальше снижаться, то у бизнеса откроется хорошая перспектива по выплате дивидендов, но это очень далеко и то не факт, что произойдет, тогда как на других компаниях сектора можно хорошо заработать в ближайший год.
Я бы сравнил компанию с Аэрофлотом – главная миссия отремонтировать энергосистему страны, чтобы все мы не остались без света, а дивиденды оставим на потом, году в 2028 дадим, может быть.
Система устроена так, что кап. вложения в основном производит материнская компания Россетей, а для финансирования этого CAPEXа поднимаются дивиденды с дочек.
ИМЕННО ПОЭТОМУ ПО НАШЕМУ МНЕНИЮ ДОЧКИ ИНТЕРЕСНЕЕ ГОЛОВНОЙ КОМПАНИИ.
–––––––––––––––––––––––––––––
В третьей части перейдём как раз к разбору дочек. Первая – Ленэнерго.
P.S. Прокомментировать можно будет под последней частью.