


Отчет ДОМ.РФ (текстовый формат видеоразбора).
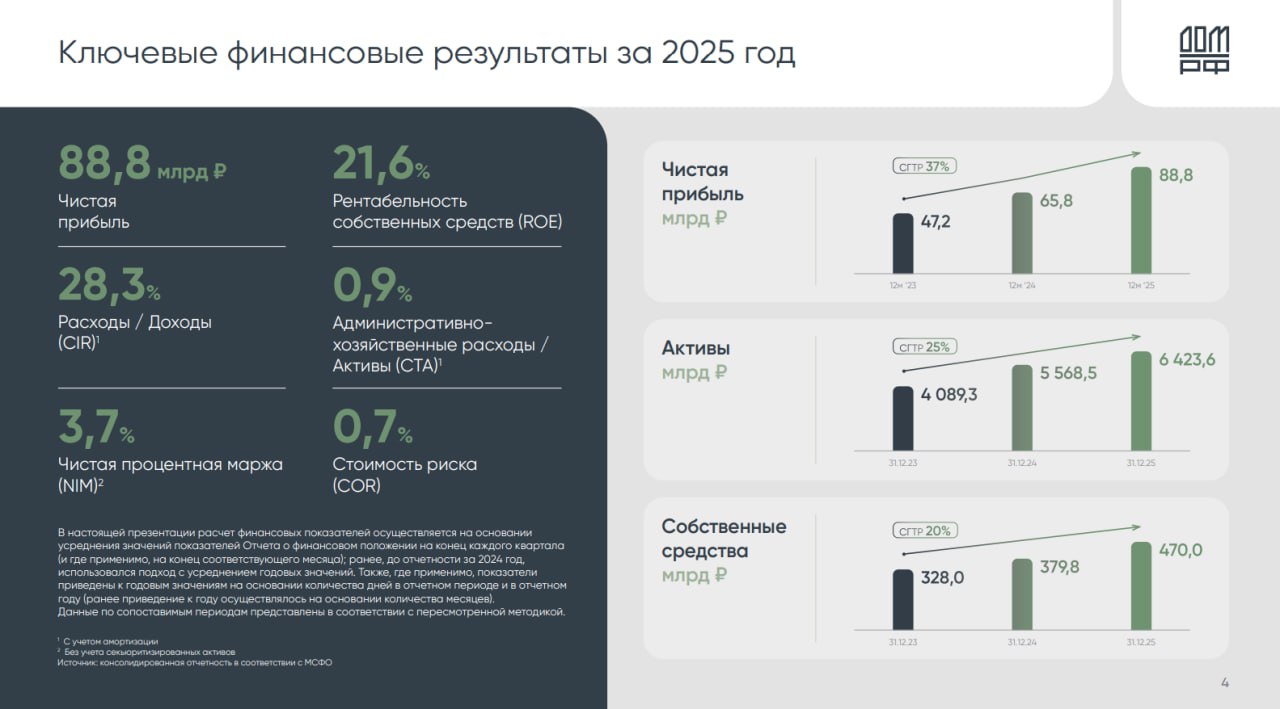
Сам отчёт вышел очень достойный у компании, по чистой прибыли показали чуть более 88 млрд рублей, превысив прогноз свой в 85 млрд прибыли. Чистая процентная маржа и стоимость риска находятся на хороших уровнях, как собственно и рентабельность капитала.
В самой отчётности детально смысла копаться нет абсолютно, просто не к чему докопаться там особо.
По дивиденду компания сможет выплатить 247 рублей дивиденда, что при цене акции под 2300 рублей равняется чуть менее 11% доходности. Компания также представила свои прогнозы на 2026 год.
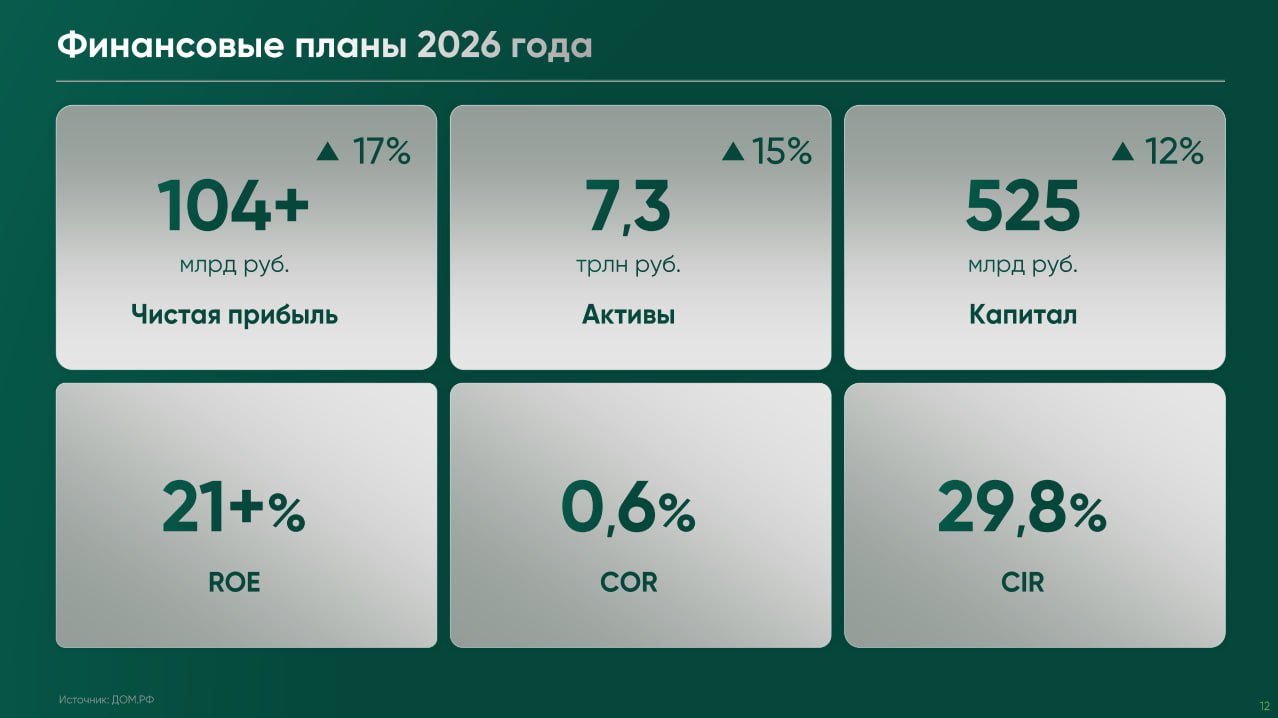
По чистой прибыли планируют выйти на 104 млрд рублей, что будет в районе 290 рублей на акцию дивиденда. Конечно же, зависит от итогового результата. Но уже сейчас даже при текущей оценке акции в 2300 рублей это 12,6% доходности. Тут стоит отдельно подчеркнуть, что это половина прибыли компании, вторая уходит в компанию и продолжает генерировать прибыль дальше. Принцип тот же, что и у Сбербанка, к примеру.
По капиталу прогнозируют рост на 12%, что в целом и вытекает из общего прогноза по рентабельности и прибыли. Планируют достичь 525 млрд по капиталу, сейчас капитал составляет 470 млрд рублей.
Коэффициент риска на уровне 0,6%, но тут ничего удивительного в низких уровнях, сама логика компании в том и состоит, что риска тут минимум.
Кредитование обеспеченное.
Фактически исходя из отчёта можно смело назвать Дом.РФ стабильным, достаточно надежным игроком на рынке, который стабильно умеет зарабатывать акционерам прибыль, и если говорить прямо, то это полноценный соперник Сбербанку, в чем с одной стороны его преимущество, а с другой и его обратная сторона. Ведь есть с кем сравнить.
Ранее я делал разбор на IPO, в котором по сути сделал ровно тот же вывод, что и сейчас, что Дом.РФ это полноценный аналог Сберу с акционерной точки зрения. Единственная разница только в том, что с момента IPO бумаги Дом.РФ сделали существенный рывок в стоимости акций. Не последний момент сыграла и ликвидность бумаги. Все же есть большая разница в оценке из-за более низкой ликвидности. Поднять Сбер на ту же величину потребуется куда больше средств в покупку, чем Дом.РФ. Мало того, что совершенно разные уровни free float у бумаг, так они еще и по капитализации совершенно разные, капитал у Дом.РФ 470 млрд, а у Сбера более 8 трлн рублей. Разница в 16 раз.
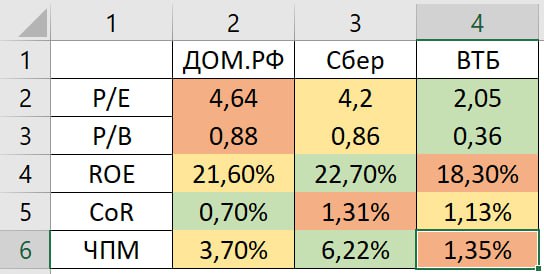
Теперь сравним три компании - Сбер, ДОМ.РФ и ВТБ (скрин выше).
Выводим такие параметры как P/E, P/B, ROE, CoR и чистую процентную маржу. Видим, что у Дом РФ, что у Сбера примерно сопоставимые параметры, P/E у Дом.РФ 4,64, против 4,2 у Сбера, тоже самое и по капиталу, Сбер 0,86 против 0,88 у Дом.РФ. Т.е. по этим показателям Сбер выглядит чуть дешевле, чем Дом.РФ. Рентабельность капитала у Сбера 22,7%, против 21,6% у Дом.РФ, что тоже лучше.
Стоимость риска у Сбера, конечно проигрывает, за счёт залоговых кредитов, у Дом.РФ тут нет конкурентов вообще, а вот по чистой процентной марже Сбер является лидером тут, 6,2% против 3,7% у Дом.РФ.
Ну и для сравнения параметры ВТБ тоже выведены. Таблица подсвечена цветами, зеленый – самый лучший показатель, оранжевый – средние значения, светло-красный – худшие значения среди трех банков.
ВТБ безусловно, что по P/E, что по капиталу выглядит крайне дешево. 2 годовых прибыли и 0,36 капитала вне конкуренции, но по всем остальным параметрам сильно проигрывает. А вот что Дом.РФ, что Сбер идут вместе примерно, и параметры сильно будут зависеть от динамики цены на акции на рынке. При этом в фундаментальном подходе рентабельность Сбера все же выше, чем у Дом.РФ, правда с меньшим риском. Но этот риск компенсируется более высоким процентным доходом Сбера + развитие сторонних частей бизнеса, в частности ИИ, который однозначно будет драйвером ближайшее время для компании.
Как себя поведёт дом.рф в будущем, нам предстоит узнать еще.
При этом я хочу в очередной раз подчеркнуть, что я не считаю Дом.РФ плохой бумагой, вовсе нет. Это реально хороший и качественный бизнес, но в совокупности факторов я как был при мнении, что если выбирать между Дом.РФ и Сбером, я выберу однозначно Сбер.