RusTelco


Channel's geo and language: Russia, Russian
Category: Technologies


Самый четкий канал в телекоме🔥 @YaroslavG
Чат канала https://t.me/Rustelco_Chat
Адрес в MAX https://max.ru/channel_RusTelco
В Dzen https://dzen.ru/rustelco

Related channels  |  Similar channels
Channel's geo and language
Russia, Russian
Statistics
Posts filter


📊 Вакансии в телекоме: минус 67% за год, а зарплаты всё ещё растут на 12%
🟣 Зарплаты: медиана в ИТ и связи весь 2026 год держится на 90-96 тыс ₽, но рост год к году сдулся с +18% в марте до +10-12% летом. За январь-август в среднем 93,3 тыс против 82,1 тыс, +13,5%.
🟢 ФОТ отрасли: 2,59 трлн ₽ за восемь месяцев, +16,5% г/г. Темп сломался в апреле: +26-30% в начале года, +9-15% с весны.
🟠 Вакансии семи операторов на hh.ru в октябре: около 7 тыс против 21,3 тыс год назад (−67%) и 34 тыс на пике в апреле 2025 (−80%).
🔴 По игрокам, октябрь к октябрю: 👍 12,9 → 1,3 тыс (−90%), 🥚 4,6 → 2,4 тыс (−47%), 👌 355 → 80, 🟢 1,6 → 1,4 тыс, 🟡 1,5 → 1,3 тыс. Растут только ⭐️ (163 → 290) и 💥 (122 → 163).
🔵 Банковские MVNO с 14 млн абонентов держат на пятерых около 20 вакансий.
Вывод: деньги в отрасли есть, двери закрыты. Зарплаты и ФОТ растут двузначно, а зовут на работу втрое реже, чем год назад.
📊 Источники: SberIndex, медианная зарплата, SberIndex, ФОТ, hh.ru. Эксель с рядами: в закрепе.
Не потерять канал ➡️ MAX · 👏 поддержка + ДЗЕН


🛰 Starlink V3: один Starship добавляет 60 Тбит/с, к 2030 группировка может вырасти в 20 раз
28 сентября Starship впервые дошёл до орбиты и вывел 26 спутников Starlink V3. Это не просто запуск, это смена масштаба. Девять графиков на слайде.
🔘 Спутник: V3 даёт 1 Тбит/с вниз и 160 Гбит/с вверх, в 10 и 22 раза больше V2, по 2 048 лучей в каждую сторону против 192 и 144, шесть лазерных линков по 400 Гбит/с, RF-бэкхол 1,2 Тбит/с (х8). Летает ниже, около 350 км.
➡️ Запуск: 26 спутников это плюс 26 Тбит/с за один полёт, полная загрузка Starship (60 V3) даст 60 Тбит/с, в 20 раз больше, чем Falcon 9 с V2. Двенадцать полных Starship равны всей группировке начала 2026 года (более 700 Тбит/с).
🔵 Горизонт: по сценарию Себастьяна Барроса, 13 300 V3 и около 220 запусков к 2030 дают 14 Пбит/с, при вдвое меньшем темпе 7 Пбит/с. Для масштаба 14 Пбит/с это двадцать вечерних пиков всего домашнего ШПД США.
🔴 Клиенту уже видно: в Европе медиана Starlink выросла со 114 до 166 Мбит/с за год (Ookla) ещё на V2, абонентов в мире более 10 млн.
🟢 Зеркало РФ: у «Рассвета» Бюро 1440 около 37 спутников на орбите, план 292 к концу 2027 и сервис в 2027, по 16-18 аппаратов за пуск против 60 V3 у Starship.
Вывод для операторов: Starlink больше не «интернет для деревни», а вопрос доли ёмкости над конкретной страной.

📊 Источники: Starlink, Light Reading, Space.com, Sebastian Barros. Эксель с данными и сценариями: в закрепе.
Не потерять канал ➡️ MAX · 👏 поддержка + ДЗЕН


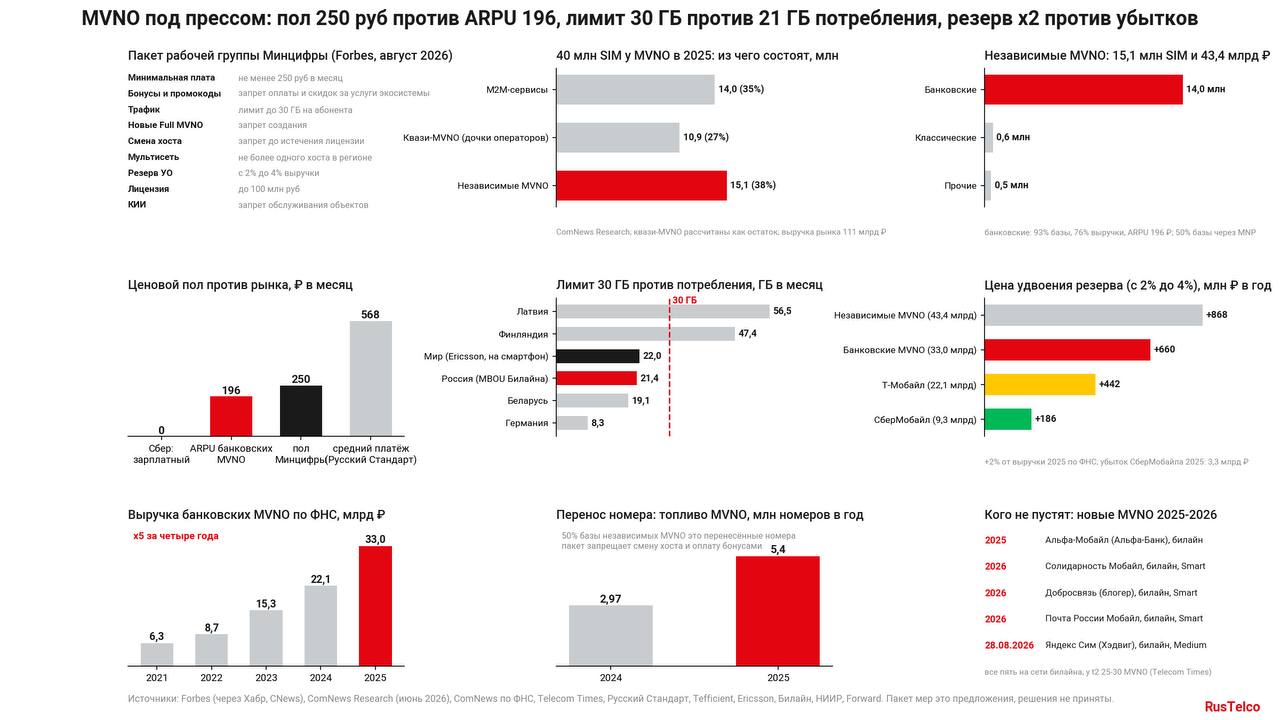
⚖️ #MVNO под прессом: пол 250₽ против ARPU 196₽, лимит 30 ГБ против 21 ГБ потребления, резерв х2 против убытков
Рабочая группа Минцифры готовит пакет ограничений для виртуальных операторов (Forbes через Хабр), а рынок тем временем показывает цифры, о которые этот пакет разбивается. Девять графиков на слайде.
🔹 Что предлагают: минимальная плата 250 руб в месяц, запрет оплаты бонусами и промокодами, лимит 30 ГБ на абонента, запрет новых Full MVNO и смены хоста до конца лицензии, резерв универсального обслуживания с 2% до 4%, лицензия до 100 млн руб. По источникам Forbes, инициатор ЭР-Телеком. Минцифры: решений нет. 🔹 Кого это касается: у MVNO более 40 млн SIM, но 35% это M2M, ещё около 11 млн дочки операторов, а независимых 15,1 млн (ComNews Research). Из них 93% банковские, с выручкой 43,4 млрд руб и ARPU 196 руб. Половина базы пришла через перенос номера. 🔹 Пол 250 против ARPU 196: банковский сегмент в среднем платит меньше пола. Сбер раздаёт связь зарплатникам за ноль, а средний платёж россиянина за связь 568 руб (Русский Стандарт). 🔹 Лимит 30 ГБ против 21,4 ГБ среднего потребления в России: массового абонента не заденет, заденет тех, у кого мобильный интернет вместо домашнего. 🔹 Резерв х2: плюс 660 млн руб в год с банковских MVNO (выручка 33 млрд по ФНС) при убытке СберМобайла 3,3 млрд за 2025.
Пакет бьёт не по демпингу, а по модели «связь как часть экосистемы», которая за четыре года подняла выручку банковских MVNO с 6,3 до 33 млрд.
📊 Источники: Forbes / Хабр, ComNews Research, ComNews по ФНС, Telecom Times. Эксель с расчётами: в закрепе.
Не потерять канал ➡️ MAX · 👏 поддержка + ДЗЕН


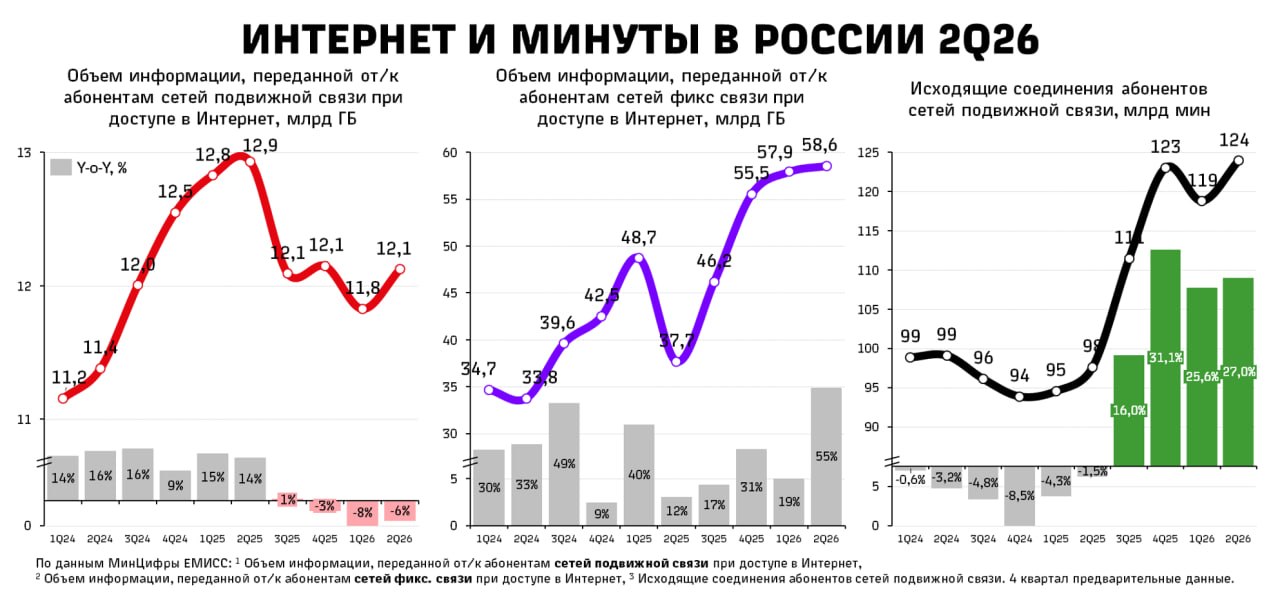
🔄 Великий разворот: мобильный трафик в России падает, фиксированный растёт на 55%, минуты на 27%. В мире всё наоборот
Разобрал квартальную статистику Минцифры (ЕМИСС) и сверил с Ericsson, Минсвязи Беларуси и Tefficient.
🔹 Мобильный интернет-трафик России за 2Q26: 12,1 млрд ГБ, минус 6% год к году. Пик 12,9 млрд был в 2Q25, с тех пор четыре квартала снижения (+1%, −3%, −8%, −6%). Впервые за всю историю статистики. Ещё в 1Q21 рост был 35%.
🔹 Мир идёт в другую сторону: по Ericsson сетевой трафик +22% за год, 210 EB в месяц в 1Q26 и более 220 EB во 2Q26. Беларусь +11% (511 млн ГБ). Tefficient: из 40 стран в 2025 не упала ни одна, худший результат у Гонконга 0%.
🔹 Куда ушёл трафик: фиксированный интернет 58,6 млрд ГБ за квартал, +55% г/г. Год назад фикс был больше мобайла в 2,9 раза, теперь в 4,8. Публичный Wi-Fi в центре Москвы вырос в четыре раза за март.
🔹 Минуты вернулись: 124 млрд за квартал, +27% г/г, максимум с 2021 года. Пять лет голос падал по 3-9% в год, разворот ровно в 3Q25, после ограничения звонков в мессенджерах. В Беларуси минуты +2,5%.
🔹 Причина известна: отключения мобильного интернета с мая 2025 и «белые списки». В июле 2026 в Центральной России без ограничений работала лишь треть мобильных сессий.
📊 Источники: ЕМИСС, Ericsson Mobility Report, июнь 2026, Минсвязи РБ, Tefficient. Эксель с рядами с 2021 года: в закрепе.
Не потерять канал ➡️ MAX · 👏 поддержка + ДЗЕН


🌍 #ITU IDI 2026: Россия поднялась на 29-е место из 159, вровень с Китаем и выше Германии
Вышел индекс развития ИКТ ITU за 2026 год. Разобрал датасет четырёх изданий, Россия в динамике.
🔘 Балл: 88,9 → 90,6 → 92,3 → 94,4 за 2023-2026. Ранг: 38-е → 40-е → 37-е → 29-е. Средний по миру 79. Россия равна Китаю (94,4), выше Германии (90,4, 56-е) и Турции (89,1), ниже Британии (95,3), Кореи (95,5), Польши (96,4). Лидер Саудовская Аравия 99,8.
🔘 Что тянет: столп «универсальная связность» +8,7 за три года (84,5 → 93,2): интернет-пользователи 88,2 → 94,4%, домохозяйства с интернетом 84,0 → 90,4%, моб. ШПД 108 → 128 на 100 человек. «Значимая связность» +2,2 (93,4 → 95,6).
⭕️ Трафик на подписку: мобильный 189 → 255 ГБ в год (+35%), фиксированный 2 250 → 3 820 ГБ (+70%).
🔘 Цена: мобильная корзина 0,5% ВНД, фиксированный ШПД 0,6% при медианах мира 1,3% и 2,2%. Оба индикатора 100 баллов, дешевле связи в мире почти нет. 🔘 Где отстаём от стран высокого дохода: покрытие 4G 93% (балл 94,6 против 98,8), домохозяйства с интернетом (95,2 против 97,2).
🔘 СНГ: Россия 94,4, Казахстан 93,0, Беларусь 92,0, Узбекистан 88,8 (+7,1 за три года). Среднее по региону 86,6.
📊 Источник: ITU, IDI 2026, коммюнике, дашборд. Эксель с рядами и автопроверками: в закрепе.
Не потерять канал ➡️ MAX · 👏 поддержка + ДЗЕН


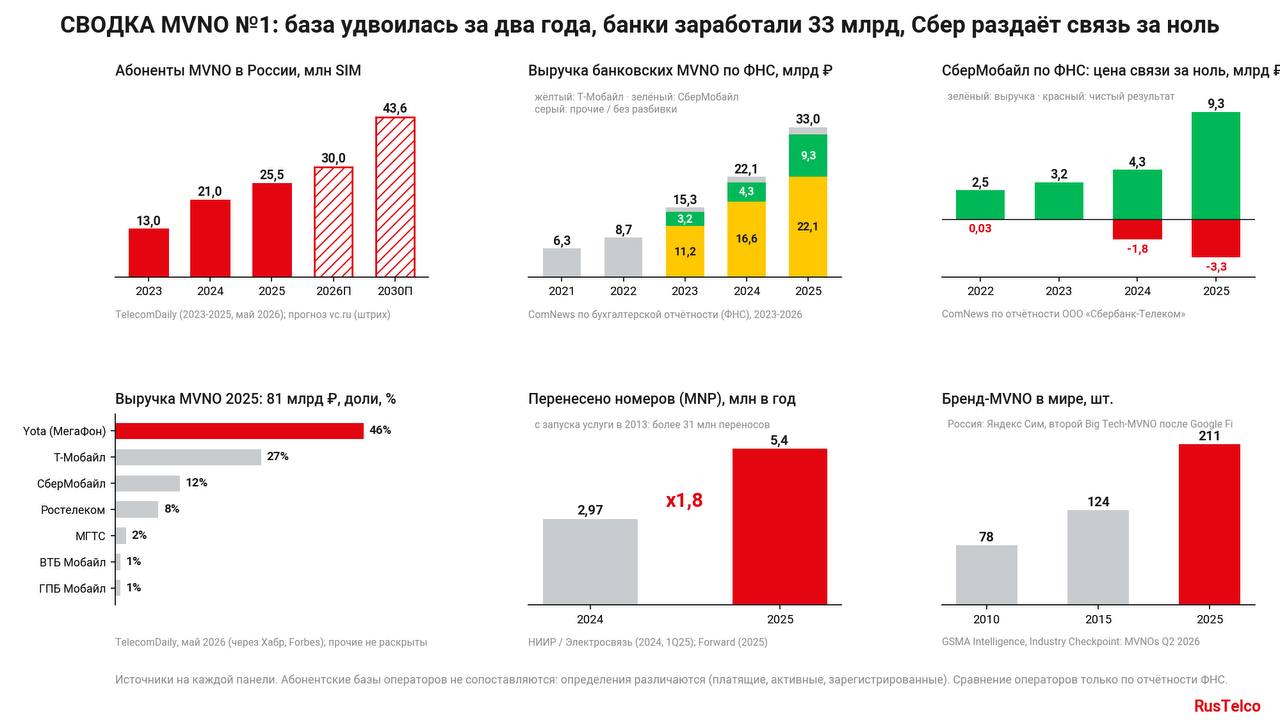
📡Сводка #MVNO №1: база удвоилась за два года, банковские операторы заработали 33 млрд, 🟪 раздаёт связь за ноль
Новая рубрика: все события виртуальных операторов за период в одном посте, шесть графиков в динамике на слайде.
🟣Масштаб: 25,5 млн SIM у MVNO на конец 2025, плюс 51% за год, 9,4% всех сим-карт (TelecomDaily / Forbes). Два года назад было 13 млн. Выручка рынка 81 млрд руб, из них 46% у Yota.
🔵Деньги банков: выручка банковских MVNO по отчётности ФНС выросла с 6,3 млрд (2021) до 33 млрд руб в 2025, х5 за четыре года. Т-Мобайл 22,1 млрд с прибылью, СберМобайл 9,3 млрд (+118%) с убытком 3,3 млрд.
🔴Главная новость: СберМобайл даёт бесплатную связь зарплатным клиентам Сбера при переносе номера: 50 ГБ, 300 минут, 12 месяцев с продлением, акция до конца 2027. t2 (хост-сеть самого СберМобайла) против: «продажа за ноль запускает виток ценовых войн». ТМТ: «в плюсах только Т-Банк».
🟢Механика акции это MNP, а он на подъёме: 2,97 млн переносов в 2024, 5,4 млн в 2025, х1,8.
🟠Запуск: Яндекс Сим на сети билайна, первый Big Tech-оператор России и второй в мире после Google Fi. Продаёт не цену, а ИИ в голосе.

📊Источники: TelecomDaily / Forbes, ComNews, Коммерсантъ, Код.ру. Эксель со всеми рядами и сверкой оценок: в закрепе.

Не потерять канал ➡️ MAX · 👏поддержка + ДЗЕН


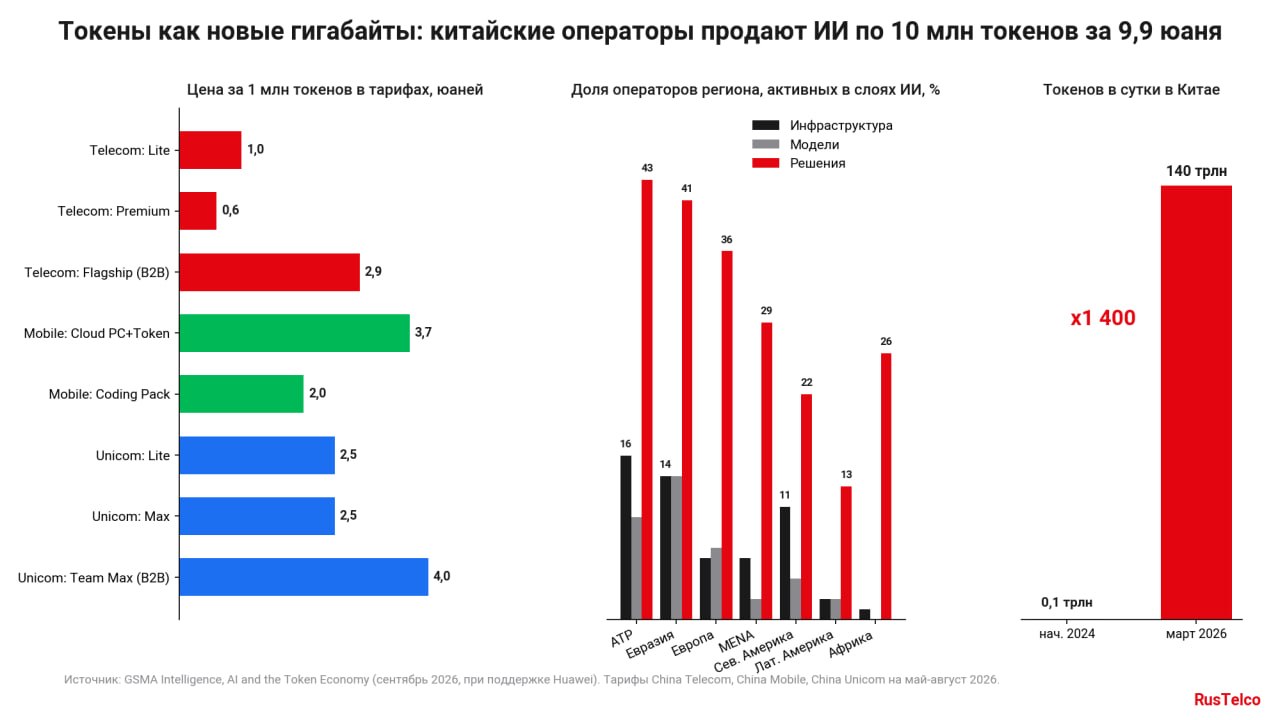
🧠 Токены как новые гигабайты: китайские операторы уже продают ИИ пакетами по 10 млн токенов за 9,9 юаня
Отчёт GSMA Intelligence «AI and the token economy» описывает, как операторы начинают зарабатывать на ИИ не экономией, а продажей.
➡️ Спрос взорвался: суточное потребление токенов в Китае 140 трлн (март 2026) против ~100 млрд в начале 2024, х1 400. Драйвер не чат-боты, а агенты для кода: Salesforce тратит на токены Anthropic около $300 млн за год, Uber сжёг годовой бюджет на ИИ-кодинг за четыре месяца.
🔹 Первый токен-тариф оператора: China Telecom, май 2026. Вход 9,9 юаня ($1,5) за 10 млн токенов, это ~20% месячного ARPU в Китае. Юань за миллион токенов дешевле, чем у облаков, а продают удобство: одна учётка, много моделей, единый счёт, плюс опция усиленного аплинка.
🔹 China Mobile тестирует пакеты по регионам (Пекин: облачный ПК + 10 млн токенов за 37 юаней), China Unicom продаёт командам кредиты вместо токенов (Team Max 1 398 юаней за 350 млн).
🔹 Открытые китайские модели дают до 46% токенов у компаний США на OpenRouter. Kimi K3: 2,8 трлн параметров, активны 104 млрд.
🔹 Кто в цепочке ИИ: операторы АТР дают 43% участников инфраструктурного слоя. Евразия с Россией: 41% операторов уже с ИИ-решениями, но лишь 14% в инфраструктуре.
Российским операторам с их дешёвым гигабайтом стоит присмотреться: гигабайты продавать научились, токены следующие.
📊 Источник: GSMA Intelligence, AI and the token economy: telco role, telco value, сентябрь 2026 (при поддержке Huawei); Fierce Network, Mobile World Live. Эксель с тарифами: в закрепе.
Не потерять канал ➡️ MAX · 👏 поддержка + ДЗЕН


🌍 5G в мире: 450 операторов, 3,1 млрд подключений, а Россия в отчёте GSMA пока в графе «планы»
Свежий GSMA Intelligence 5G in Context Q2 2026 вышел через неделю после запуска 5G в России. Сверяем часы.
🔹 Масштаб: 5G запустили 450 операторов в 168 странах (421 мобильный, 285 FWA), за квартал плюс 10 операторов. Подключений 3,10 млрд, это 34% всех мобильных. К 2030 GSMA ждёт 5,39 млрд (55%) и 740 операторов в 237 странах. 🔹 Регионы к 2030: Северная Америка 89%, Европа 82%, АТР 67%, мир 57%, Евразия с Россией 28%, ниже только Африка (17%).
🔹 SA: 111 операторов уже на standalone, ещё 81 в планах. Россия и Беларусь в отчёте помечены «SA планируется». По факту наш старт это NSA на LTE-частотах плюс зоны n79 у МТС.
🔹 Деньги: в UK Vodafone и EE продают приоритет в сети (слайсинг) с наценкой от 25% до почти х2 к тарифу. Наш билайн ждёт 80% выручки 5G от B2B.
🔹 FWA: 29 млн подключений в 2024, 109 млн к 2030 (х3,8). 3G в мире сжимается с 15% до 2%, 2G до 1%.
📊 Источник: GSMA Intelligence, 5G in Context Q2 2026, сентябрь 2026; CNews, Интерфакс, Код.ру. Эксель с данными: в закрепе.
Не потерять канал ➡️ MAX · 👏 поддержка + ДЗЕН


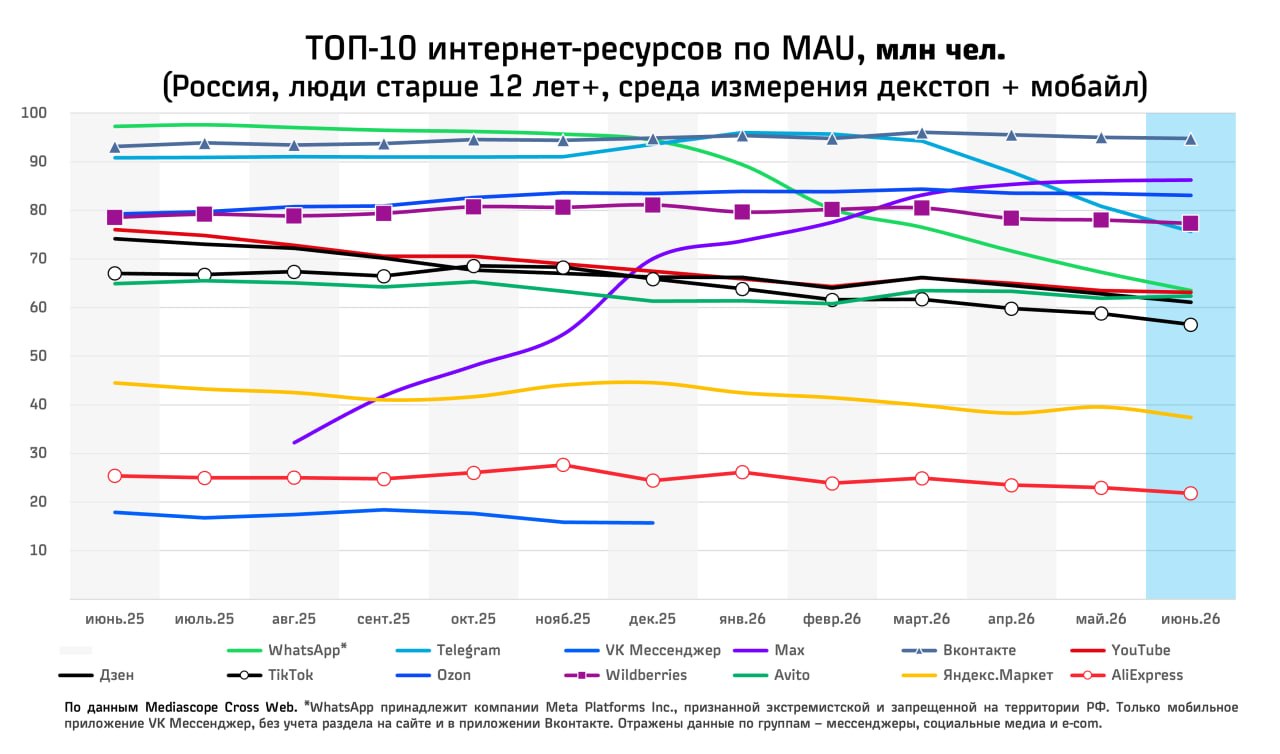
🔄 Рокировка года: Max стал №2 в рунете, WhatsApp потерял 34 млн, Telegram минус 20 млн с января
Обновил свой ежемесячный срез Mediascope Cross Web (Россия, 12+, десктоп + мобайл): ТОП-12 ресурсов по месячной аудитории за июнь 2026 против июня 2025.
👍 Мессенджеры: WhatsApp* 97,3 → 63,5 млн (−35%), с первого места на шестое. Telegram 90,8 → 75,7 млн, а от январского пика 96,0 минус 20 млн за пять месяцев после замедления, подтверждённого РКН 10 февраля. Max с 32,2 млн в августе 2025 до 86,3 млн: в мае обошёл Telegram, по DAU 69 млн против 35 у Telegram, и это при удалении из App Store и Google Play.
💥 Соцмедиа: Вконтакте новый №1 рунета, 94,8 млн. YouTube 76,1 → 63,1 (−17%), Дзен 74,2 → 61,1 (−18%), TikTok 67,0 → 56,5 (−16%).
🎵 E-com: Ozon 83,1 млн (+5%) обошёл Wildberries (77,3, −2%). Avito 62,4, Яндекс.Маркет 44,5 → 37,4 (−16%), AliExpress 21,8 (−14%).
Итог года: из топ-3 рунета ушли оба иностранных мессенджера, а весь рост забрали ВК, Max и Ozon.
📊 Источник: Mediascope Cross Web, июнь 2025 – июнь 2026; Хабр, Контур, 15.09.2026.
*WhatsApp принадлежит Meta, признанной экстремистской и запрещённой в РФ.
Не потерять канал ➡️ MAX · 👏 поддержка + ДЗЕН


🇺🇸 Трафик в США: +20% за 2025, рост замедлился вдвое. Россия уходит в минус

CTIA насчитала 159,3 ЭБ мобильного трафика в США за 2025: за один год больше, чем за всё десятилетие 4G. Но темп падает третий год: +36% в 2023, +32% в 2024, +20% в 2025.
🔴FWA: 16 млн домохозяйств на 5G Home, +3,9 млн за год, вдвое больше, чем потерял кабель. Четвёртый год почти весь прирост домашнего ШПД идёт по радио.
🔵Цена: за МБ −21%, реальная цена безлимита −10%, скорость +51%. Capex ~$30 млрд за год, $250 млрд с запуска 5G в 2018.
🟠Россия: 46,1 ЭБ за 2025 (ИСИЭЗ ВШЭ), в 3,5 раза меньше США по объёму и в 1,5 раза на жителя. Рост по Минцифры упал с +12% до +3%, у СберМобайла в 1П 2026 трафик −22%, прогноз на год −5–10%.
США замедляются, потому что насытились. Россия падает, потому что интернет выключают. CTIA ждёт ×4 к 2032 на ИИ-трафике; нам бы вернуться к росту.
📊 Источник: CTIA 2026 Annual Survey, Ведомости, Минцифры
Не потерять канал ➡️ MAX · 👏поддержка + ДЗЕН


📱 Смартфоны в России: −11% в штуках, а Apple с 4,9% продаж забирает 30% денег
За январь–сентябрь 2026 в России продано 14,4 млн смартфонов на 370 млрд руб: −11% в штуках и −5,9% в деньгах г/г (данные М.Видео). Рынок падает второй год: в 2025 было 24,2 млн против 29,8 млн в 2024.
🍏 Apple: 700 тыс. iPhone на 111 млрд руб. Это 4,9% штук (3,7% год назад) и 30% выручки рынка (27%). Средний iPhone около 159 тыс. руб при медиане рынка 22 304 руб (−4% г/г).
➡️ Деньги: Apple 30%, Samsung 22%, Xiaomi ~14%, Tecno 7% (Strategy Partners). В штуках лидируют Redmi (16,7%) и Samsung (13,6%).
➡️ Причина: люди реже меняют смартфон, дорогие модели служат дольше. Средний чек растёт (+2–4%), медиана падает: рынок расходится на премиум и бюджет.
При темпе 9М год закроется около 21,5 млн штук и 553 млрд руб (оценка RusTelco).
📊 Источник: Коммерсантъ, данные М.Видео, Fplus, Платформа ОФД, Strategy Partners, 10.09.2026
Не потерять канал ➡️ MAX · 👏 поддержка + ДЗЕН


🇷🇺 5G в России: 16 городов, 4 оператора, гигабит только у 🥚
11 сентября Минцифры объявило о коммерческом запуске 5G. Сети работают на LTE-частотах (NSA) по технейтральности, в зоне покрытия ~10 млн человек.
🔹 Охват: МегаФон включил 5G в 10 из 16 городов, t2 в 7, МТС в 6 (сам оператор заявляет 16), билайн в 5. Все четверо только в Москве, Петербурге и Екатеринбурге.
🔹 Скорость: МТС открыл зоны n79 (4,9 ГГц) с пиком до 1,5 Гбит/с. NSA на LTE-частотах даёт 170–590 Мбит/с против 70–100 у LTE.
🔹 Деньги: МТС вложит в сети 47 млрд руб в 2026 и 57 млрд в 2027 (+20%). билайн оценивает рынок 5G в 2027 в 35–45 млрд руб, свыше 80% коммерческой выручки даст B2B.
До конца 2026 ещё ~50 городов, с 2027 переход на российские БС до 2031. iPhone пока без 5G.
📊 Источник: Минцифры, Интерфакс, Код.ру, Mobile-Review, 11–12.09.2026
Не потерять канал ➡️ MAX · 👏 поддержка + ДЗЕН


🇧🇾Беларусь 2Q26: 4G растёт на 20%, 3G заморожен, а говорят по 13,5 часов в месяц
Разбор квартальной статистики Минсвязи Беларуси.
📡 Базовые станции: 41,7 тыс (+4% г/г). LTE 8,2 тыс (+20%), а 3G встал на 20,7 тыс пятый квартал подряд (0%). Стройка идёт только в 4G, 5G в статистике пока не выделен.
📶 Трафик 511 млн ГБ за квартал, 77% везёт 4G (+16% г/г), 3G-трафик уже падает (−4%). На абонента 19,1 ГБ/мес (+8%), почти российский уровень (у нас ~21). При этом 3,1 млн SIM из 12,0 (26%) вообще без мобильного интернета, резерв роста.
📞 Голос не умирает: 809 минут на абонента в месяц (+1%), 8,3 млрд минут за квартал (+3%). Для сравнения в Москве около 386 минут (МегаФон). SMS растут на 13% (80 млн), как и в России (+25% в 1кв26).
✈️ Роуминг гостей страны удвоился: 43 млн минут за квартал, +107% г/г (в 1Q26 +177%).
🧾 Источник: Минсвязи РБ, форма 4-спэ, 2Q26; МегаФон/Рамблер по РФ.
Не потерять канал ➡️ MAX · 👏 поддержка + ДЗЕН


🌍✈️ #eSIM против роуминга: кто заберёт туриста?
У туриста теперь три клика между домашним оператором и нулевой роуминговой выручкой. Никакого пластика: QR — и локальная сеть уже в телефоне 📲
📈 В оценке Juniper, которую приводит OpenSignal: travel eSIM — 40 млн пользователей в 2024 → 215 млн к 2028. Это ×5,4 за четыре года, или около 52% CAGR 🚀
🔄 eSIM убирает трение в смене оператора. В США операторов меняли 15,9% активных eSIM‑пользователей против 3,1% всех; в Сингапуре — 70,6% против 18,3%. Это domestic‑цифры, но механизм тот же: eSIM превращает «пойду искать SIMку» в пару тапов.
📡 Далёкий роуминг проигрывает не только ценой. В исследовании OpenSignal роумеры проводят примерно на 60% меньше времени в 5G, чем локальные пользователи; travel SIM выигрывают, когда трафик выводится ближе к стране поездки, а не едет домой через полмира.
💸 Роуминг перестаёт быть гарантированной маржой. Домашнему оператору мало поставить красивую цену: нужна нормальная маршрутизация, хороший host‑партнёр и честный QoE. Иначе турист выберет travel eSIM — и вы этого даже не заметите 🤡
🧾 Вебинар OpenSignal, travel SIM vs роуминг, роуминг и local SIM
Не потерять канал ➡️ MAX · 👏 поддержка


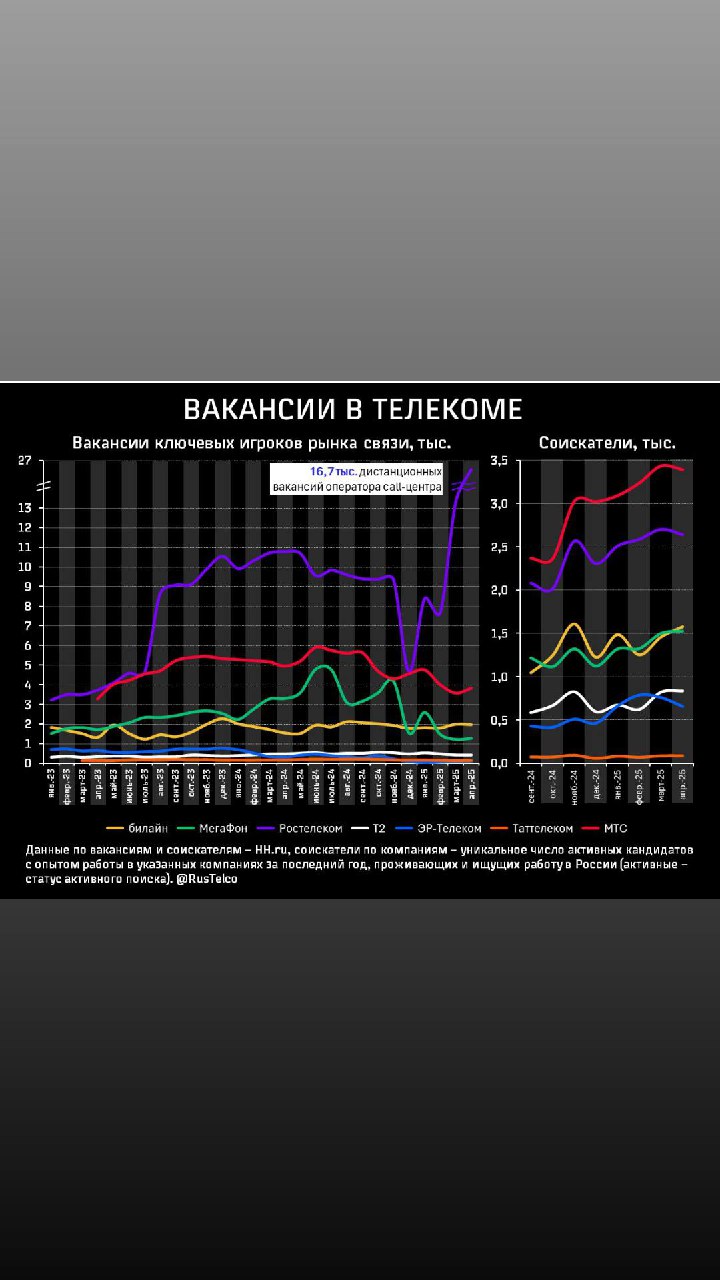
📊 Вакансии в телекоме: рост зарплат тормозит, а 🟡 нанимает 1 719 человек. Кого?
Классика (SberIndex, hh.ru): медиана ЗП в связи и ИТ 95 тыс, но рост замедлился с +18% (март) до +10% (июль). ФОТ отрасли тоже сбавил: +17% в июне против +30% в феврале. Вакансии у всех сжались, Ростелеком с пиковых ~18,7 тыс до 1,6 тыс. Растёт один билайн: с 1,2 до 1,7 тыс. (ребята и убирают вакансии call-центров, и уводят на свои HR-площадки)
Я выгрузил все 1 719 вакансий билайна с hh.ru и разобрал:
1️⃣ 55% это продавцы в салоны, ещё 20% промо и подработка (73 расклейщика листовок, 32 промоутера). Контакт-центр 11,5%. ИТ: 10 вакансий, 0,6%.
2️⃣ 92% «без опыта», 94% «можно без резюме», удалёнка у 4,8%. Конвейер.
3️⃣ Платят ниже отрасли: розница 75 тыс (−21% к медиане), контакт-центр 60 тыс (−36%). На уровне рынка только B2B (93 тыс).
4️⃣ 80% вакансий в регионах, 307 городов. Третий город страны по найму билайна: Саратов.
5 180 «точек продаж» из прошлого поста и 945 вакансий продавцов это одна история.
🧾 Источники: SberIndex, hh.ru (выгрузка 02.09.2026). Эксель с разбором и ссылкой на каждую вакансию: в закрепе)
Не потерять канал ➡️ MAX · 👏 поддержка + ДЗЕН


🚨 Интернет и минуты в РФ 1Q26 🇷🇺
Вот и совершилось — российская телеком‑статистика показала то, что мы все уже видим руками 📵
Мобильный интернет: 11,8 млрд ГБ, −8% YoY. Мобилка всё глубже в пике: 3Q25 +1%, 4Q25 −3%, теперь уже −8%. За всю историю наблюдений такого разворота ещё не было. Блокировки и отключения, похоже, наконец-то доехали до агрегированной статистики
Фикса: 57,9 млрд ГБ, +19% YoY. Домашний роутер продолжает забирать потребление: после +31% в 4Q25 темп чуть остыл, но рывок всё равно космический 🚀
Голос: 119 млрд минут, +25,6% YoY. Минуты растут третий квартал подряд: +16% → +31% → +25,6%. Возвращение телефонии? Скорее эффект низкой базы, но регионы тут явно пора вскрывать 🔍
Голосуем, если нужен детальный разбор каждого региона страны! 🔥
📊 Источники: моб, фикс, голос.
Не потерять канал ➡️ MAX · 👏 поддержка


🏪 Гонка вывесок: у билайна теперь больше всех «точек продаж». Но есть нюанс
Обновил свой мониторинг розницы большой четвёрки (собираю по сайтам операторов с 2023 года).
1️⃣🟡 формально стал №1: 5 180 точек, х2,2 с начала 2024. Только собственных из них 1 755, остальные 3 425 это партнёрские форматы.
2️⃣ 👌 разогнался с 2 900 до 4 657. Но мой eSIM-лакмус выдаёт природу роста: в Москве eSIM продают 86% точек, в Питере 92%, а в Ставрополе (счётчик вырос с 82 до 342, х4!) лишь 22%, в Ростове 18%, в Екатеринбурге 33%.
3️⃣ Перевод: точка, где не оформить eSIM, это не салон, а выдача. Похоже, операторы начали включать в «точки продаж» партнёрские пункты выдачи заказов. Симку там вручат, тариф не подберут.
4️⃣Классика тем временем сжимается: розничных магазинов у МТС осталось 3 870, минус 25% с 2023. МегаФон стабильно 3 989.
Вывесок больше, салонов меньше. Розница операторов тихо превращается в логистику.
🧾 Источник: сайты операторов, мониторинг RusTelco; розничные магазины МТС: отчётность компании.


🏦 и ✅ уперлись в потолок. Растёт только связь
Разбор клиентских баз двух главных экосистем страны.
1️⃣Люди кончились. У Сбера 110,6 млн активных клиентов розницы, за год +0. У Т 55,7 млн всего, но активные стоят на 34,3 млн четвёртый квартал подряд. Обе базы на плато: расти вширь в России больше некуда.
2️⃣ Вовлечённость просела у гиганта: DAU СберБанк Онлайн упал с пиковых 45,6 млн (2024) до 41,6 млн (июль-26), минус 4 млн ежедневной аудитории. У Т DAU стабильно 15,4 млн.
3️⃣ Подписки встали: СберПрайм сполз с 22,9 до 21,9 млн, Pro у Т 5,6 млн.
4️⃣ 📡 А теперь телеком-угол: единственный продукт, который растёт в обеих экосистемах, это MVNO. СберМобайл взлетел с 2,5 до 6,3 млн за 2025 (х2,5!), Т-Мобайл дорос до 5,0 млн. Когда клиентская база встала, сим-карта становится главным крючком вовлечённости. И да, по данным самих групп СберМобайл уже обогнал Т-Мобайл.
🧾Источники: пресс-релизы Сбера/Т-Технологий.
Эксель со всеми данными и автопроверками: в закрепе.
Не потерять канал >> MAX, полный разбор и графики на Дзене, 👏Поддержка канала


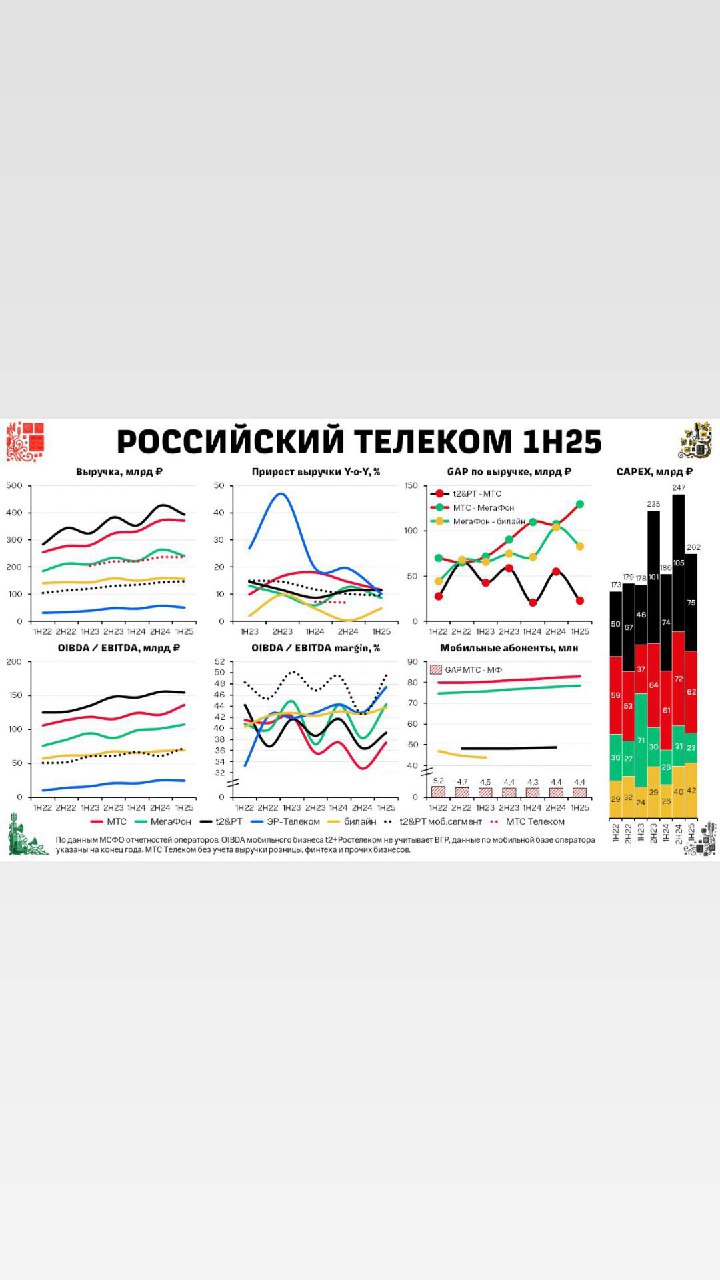
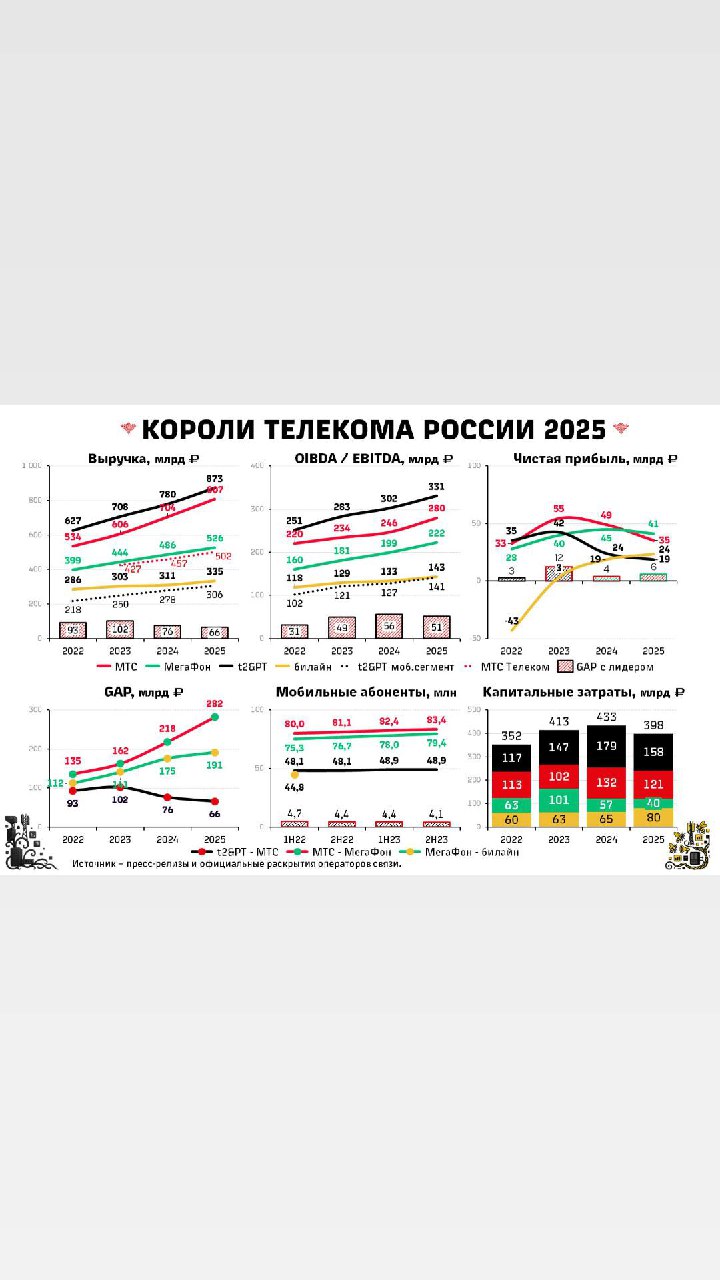
👑 Короли телекома России 1Н26
Отчитались все, считаем гонку за полугодие.
🥇 Выручка: 👍 436 млрд, 🥚 415, 🟢 265, 🟡 176, ⭐️ 56. Разрыв лидеров сжался до 21 млрд, минимум за годы наблюдений. Историческое: телеком-сегмент МТС (267 млрд) впервые обошёл всю выручку МегаФона.
💰 OIBDA: Ростелеком 171, МТС 159 (рекорд, +17%), МегаФон 112, билайн 69 (+0,2%, стагнация). Маржа-чемпион ЭР-Телеком: 49,9%.
🤑 Прибыль: МТС 74 млрд (х9,6 за год, но ~58 млрд это разовые доходы), МегаФон 19,4, Ростелеком 14, билайн... а у билайна их две: 4,8 млрд по МСФО (минус втрое) и 6,5 млрд по РСБУ (плюс в 3,7 раза). Выбирайте по настроению.
🏗 CAPEX: 196 млрд на четверых. МТС нарастил до 76 (+22%), Ростелеком срезал до 61 (-18%).
📱 Абоненты: МТС 84,1 млн, МегаФон 79,7, t2 48,9. Разрыв лидеров 4,4 млн держится три года. билайн базу не раскрывает.

🧾 Источники и эксель со всеми ссылками: в закрепе поста.
Не потерять канал >> MAX, полный разбор и графики на Дзене, 👏Поддержка канала


✅❣Экосистемные результаты 2q26
Рост продолжается, к вовлечению вопросы) СБЕР окончательно забил)

20 last posts shown.