IEF notes


Kanal geosi va tili: Rossiya, Ruscha


Энергетическая и отраслевая аналитика и комментарии Института энергетики и финансов.
www.fief.ru
Контакты:
Тел.: +7 495 787 7451
e-mail: info@fief.ru

Bog‘liq kanallar  |  O‘xshash kanallar

Kanal geosi va tili
Rossiya, Ruscha
Statistika
Postlar filtri


⚡️ Почему потребление электроэнергии надо очищать от погоды

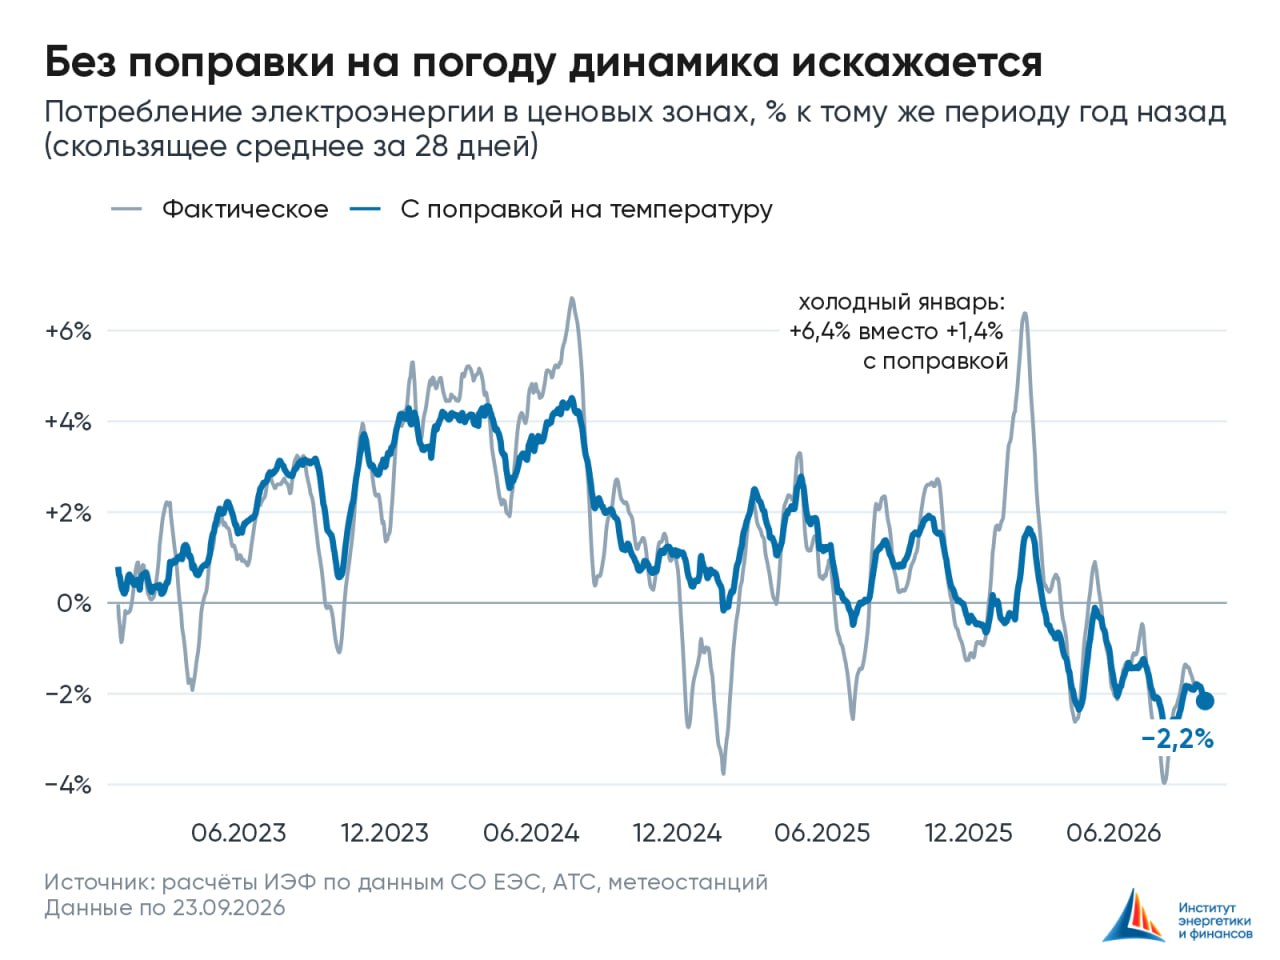
Потребление электроэнергии - один из самых оперативных индикаторов экономики: Системный Оператор публикует оперативные данные по генерации, которые можно использовать как прокси для электропотребления. Но данные без обработки сильно зависят от погоды, и без поправки холодную зиму или жаркое лето легко принять за экономический подъём.

1. Связь нелинейная. Когда среднесуточная температура опускается ниже примерно 18 °C каждый градус похолодания увеличивает потребление: включаются электроотопление и обогреватели. Выше примерно 18 °C среднесуточной температуры (это 23-25 °C днем и выше ) потребление снова растёт: работают кондиционеры, вентиляция и холодильное оборудование.

2. Погода искажает годовые темпы. В холодный январь 2026 г. потребление росло на 6,4% г/г, а с поправкой на погоду - лишь на 1,4%. Жаркое лето 2024 г. тоже завышало рост. За месяц погода сдвигает потребление до ±3%. После поправки колебания годового темпа от месяца к месяцу уменьшаются вдвое.

3. Как корректировать:

- Вместо самой температуры использовать «градусо-дни»: отдельно недобор среднесуточной температуры до 18 °C (отопление) и превышение над 18 °C (охлаждение). Так учитывается, что потребление растёт и в холод, и в жару.
- Считать по регионам, а не "по России в целом". У каждого региона своя климатические условия и структура теплоэнергетики. Чувствительность к холоду различается в 3-4 раза. На 1 °C похолодания потребление растёт на 1,4% в Краснодаре, где зимы мягкие, но много электроотопления, и на 1,1% в Петербурге. В Сибири и на Урале, где тепло дают в основном ТЭЦ и котельные, - лишь на 0,3-0,5%.
- Необходимо учитывать день недели и сезон, чтобы температура не «забрала» на себя календарные эффекты.
- Брать скользящую норму: среднюю температуру в тот же день за предыдущие 15 лет. Климат теплеет, и даже такая норма отстаёт: в большинстве месяцев последних лет было теплее нормы.
- Сравнивать ряд с поправкой с прошлым годом, а не с «нормой».

Мы посчитали поправку для 20 крупнейших регионов (около 64% потребления 1 и 2 ценовых зон) и распространили её на ценовые зоны целиком.

4. Что видно сейчас. С поправкой на погоду потребление электроэнергии снижается с весны: на 1,0-1,6% г/г в марте-июне, на 2,4% в июле, на 2,2% в сентябре. Тёплый сентябрь (+1,8 °C к норме) картину почти не меняет. Текущий спад отражает экономику, а не погоду.

В нашей модели наукаста ВВП этот ряд как ни странно не повысил точность, поэтому мы используем его как отдельный оперативный индикатор.


Наукаст ВВП ИЭФ: III квартал - умеренный рост

По нашей оценке, в III кв. 2026 г. ВВП вырос на 0,6% к предыдущему кварталу (с исключением сезонности) и на 1,6% год к году. Для сравнения, во II кв., по данным Росстата, рост составил 0,9% к/к и 1,2% г/г.

Дневной индекс деловой активности ИЭФ вернулся к среднему уровню. С февраля по июль он держался около −0,1, в сентябре в среднем был −0,04, а на 25 сентября - 0,00. Спад первой половины года постепенно сходит на нет, но ускорения пока не видно.

В оценке учтены промпроизводство и грузооборот за июль, опросы Росстата и индикатор бизнес-климата Банка России за август, рыночные данные по 25 сентября.

Мы обновили модель. Теперь в ней есть индикатор бизнес-климата Банка России, а вместо волатильности индекса МосБиржи используется наклон кривой ОФЗ (10 лет минус 3 месяца). Параметры модели переоценены. Мы проверили модель в квазиреальном времени на 2023–2026 гг. Ошибка оценки роста к/к на конец квартала снизилась с 0,67 до 0,54 п.п.

Наукаст - модельная оценка ВВП текущего квартала до выхода официальных данных. Он уточняется по мере выхода статистики.

Интерактивная версия, исходные данные и методология: https://models.fief.ru/shiny/dailybc/


Нефть и Капитал I Новости Нефтегазовой отрасли dan repost
🛢 Каждый второй импортный баррель — из России. Почему Индии трудно сказать нефти «нет»

США могут угрожать пошлинами, но заменить огромный объём поставок одним политическим решением невозможно.

Алексей Громов, главный директор по энергетическому направлению Фонда «Институт энергетики и финансов», объясняет в интервью «Нефти и Капиталу»:
Пекин давно показал, что умеет прагматично противостоять американскому давлению: после 2018 года это единственная страна, которая продолжает покупать иранскую нефть вопреки санкциям.

Индия сильнее зависит от США и при любом удобном случае будет сокращать закупки российской нефти, чтобы не рисковать из-за вторичных санкций. Но только не прямо сейчас. Россия обеспечивает около 45–50% индийского нефтяного импорта, а равноценной замены на рынке нет.

Поэтому Дели достаточно жёстко, хотя и дипломатично, заявил: приоритетом останется энергобезопасность, а география поставок будет определяться именно ею, а не решениями Вашингтона.

@oil_capital

Нефть и Капитал

Мы в Max


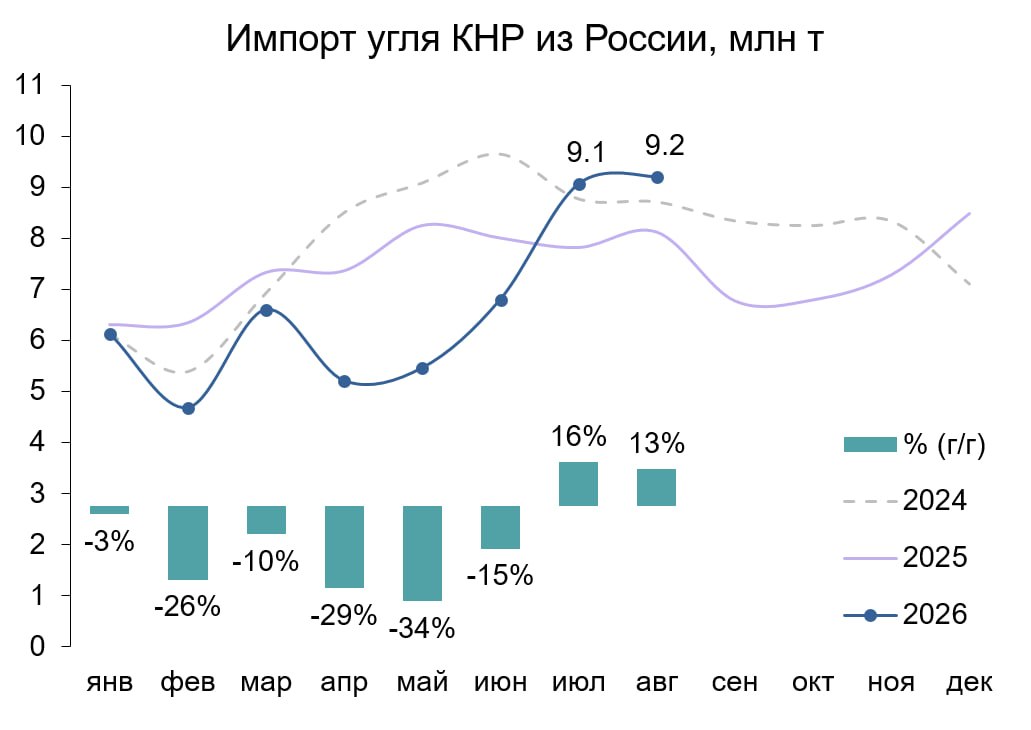
Россия вернулась на китайский угольный рынок

- Импорт ощутимо подскочил в июле-августе выше 9 млн т, превысив объемы 2024 и 2025 гг.

- Последние годы Россия ставит таргет экспорта в Китай 100 млн т в год, хотя и недовыполняет его: в 2024 г. было 95 млн т, в 2025 г. - 89 млн т.

- А вот 1 пол. 2026 г. было крайне слабым - Китай импортировал всего лишь 35 млн т российского угля (-20% г/г). Основные причины: В 1 кв. 2026 г. в целом слабый экспорт из-за морозов, во 2 кв. 2026 г. - экспорт шел на более маржинальные рынки в Азии, например, в Южную Корею

- Летом из-за снижения добычи в Китае российский уголь вновь стал более востребованным. Выросли поставки и коксующегося угля, и энергетического (вкл. лигнит с Сахалина), и антрацита из Новосибирской области.


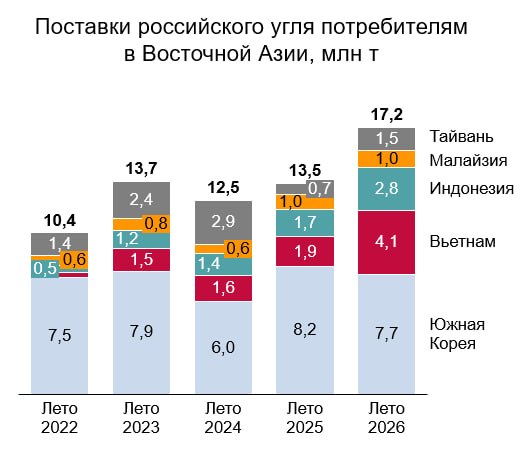
Летом 2026 г. Россия довольно удачно раскидала свои экспортные объемы угля в страны Восточной Азии. Диверсификация позволяет делать ставку не только на китайских покупателей, в т.ч. с учетом роста общего экспорта из портов Дальнего Востока.

- Наибольший рост показал Вьетнам, где импорт российского угля уже 5 месяцев подряд держится выше 1 млн т. Доля России в импорте Вьетнама уже на уровне 21% по сравнению с 12% прошлым летом.

- Южная Корея немного просела по сравнению с летом 2025 г.: 8,2 vs 7,7 млн т. Тем не менее, это приличные объемы. Потому что за 5М 2026 г. Южная Корея уже нарастила закупки из России почти вдвое (г/г) до 10,3 млн т. Вероятно, что есть определенные ограничения/негласные квоты на импорт угля из России, которые придерживают рост.


Северный морской путь (СМП) привлекает всё больше сухих грузов

- В 2026 г. сезонный пик судовой активности был заметно выше прошлых лет. В среднем 1,31 млн DWT балкеров были на СМП в первую неделю сентября. Основа - это Панамаксы и Кейпсайзы

- В августе Мурманск показал высокую активность отгрузок угля в Китай через СМП. Было отправлено сразу 4 Панамакса и 1 Кейпсайз

- В прошлые годы летние отгрузки угля из Мурманска по СМП практически отсутствовали. Уголь из Мурманска ехал в Китай либо через Суэцкий канал (время в пути 60 дней), либо через Мыс Доброй Надежды (80 суток). Поставки по СМП сократили срок доставки до 35 суток. Это сопоставимо со временем до Зонгулдака (Турция), где уголь из Мурманска также востребован в результате закрытия АЧБ.


Совсем скоро, 15 сентября, мы завершаем прием заявок на премию имени В.И. Фейгина - конкурс проводится среди выпускников российских ВУЗов 2024-2026 гг. (магистратура или специалитет).

Для участия достаточно направить выпускную работу на электронную почту konsurs@fief.ru с указанием личного электронного адреса выпускника. Тематика: почти любые вопросы, касающиеся топливно-энергетического комплекса и низкоуглеродного развития.

Подробности см. на официальной странице конкурса https://fief.ru/premiya-feygina.

Победители конкурса будут объявлены в ноябре 2026 г.

Будем рады видеть вас, ваших выпускников и молодых коллег среди участников и победителей Конкурса!


Заправка по маршруту

Вчера мы писали про мониторинг ситуации на АЗС, которые осуществляем в ежедневном режиме. Некоторые наши читатели обратили внимание на другой сервис "поверх" мониторинга - "Заправка по маршруту".

Сервис строит маршрут между двумя точками и подсказывает, на каких АЗС лучше остановиться с учетом:

• расхода автомобиля и объема бака;
• топлива, оставшегося перед поездкой;
• необходимого резерва хода;
• возможного лимита на отпуск топлива;
• расстояния от АЗС до трассы;
• свежих данных топливных карт T-Bank, Сбера и Альфа-Банка.

Обычная карта показывает, где находится заправка. Наш сервис пытается ответить на более практический вопрос: где по пути выше вероятность действительно заправиться и не ехать последние километры на лампочке.

Маршрут разбивается на участки примерно по запасу хода автомобиля. Для каждого участка оценивается обеспеченность заправками, а на карте появляются рекомендуемые остановки. Можно выбрать готовое направление, например Москва – Санкт-Петербург или Москва – Сухум, либо задать собственные координаты.

Данные обновляются ежедневно. При этом сервис честно показывает ограничения: отсутствие операций по банковским картам не всегда означает отсутствие бензина. Особенно на юге России часть расчетов проходит наличными, поэтому «нет сведений» и «топлива нет» – не одно и то же.

Попробуйте рассчитать свой маршрут:

👉 https://models.fief.ru/shiny/refuel/

Проект развивается. Будем благодарны за обратную связь, особенно если вы сравните рекомендации сервиса с реальной поездкой.


Вторая волна топливного кризиса - какая она?

За последние недели появилось много сервисов и сводок, которые пытаются оценить ситуацию на АЗС. Обычно это либо сообщения из соцсетей, либо разовые срезы «где сейчас плохо». Мы смотрим иначе: на ежедневные статусы станций по топливным картам крупных банков (Т-Банк, Сбер, Альфа) - это повторяемый, сопоставимый день к дню индикатор.

Что именно видно в таких данных. Банк фиксирует оплату картой. Если заправка прошла - статус «есть топливо». Если станция явно без топлива / закрыта - «нет топлива». Если подходящей оплаты не было - «нет данных». Это не то же самое, что пустые бензоколонки: наличные и чужие карты в систему просто не попадают. Поэтому на юге и на Кавказе высокая доля «проблемных» станций часто отражает слабый карточный след, а не обязательно массовый физический дефицит. Для оценки остроты смотрим прежде всего на долю явного «нет топлива» и на её динамику.

Именно динамика здесь ценнее разовых сообщений: один и тот же инструмент, каждый день, по всей стране и всем регионам. На графике - три независимых ряда. Сравнивайте наклон линий, не абсолютные уровни (методики разные).

Что показывают цифры на 13 августа

По общероссийскому срезу (~29 тыс. АЗС суммарно):

- жёлтая линия Т-Банка (явный дефицит) - 31,8% охваченных АЗС
- бирюзовая Сбера (без чёткого «есть топливо») - 38,1%
- красная Альфы (явный дефицит) - 22,5%

Жёлтая линия с середины июля выросла примерно на +20 п.п. (с ~12% до ~32%). Но за последнюю неделю почти без движения: +0,2 п.п. Бирюзовая тоже около нуля за неделю. Красная за неделю скорее улучшилась (−4,5 п.п.).

Это и есть вторая волна: не новый дневной шок, а выход на высокое плато, которое пока не рассасывается. Отдельно по маркам: АИ-95 заметно дефицитнее АИ-92. Несколько независимых источников дают разный абсолютный уровень (методики разные), но по наклону ряда картина близкая: после июльского ухудшения сейчас скорее застой на высоком уровне, чем новая спираль вниз.

Подробная информация в ежедневных записках ИЭФ по ситуации с топливом на АЗС:

📊 Сводка по России
🗺 Регионы и округа
🏙 Москва и МО
🌉 Санкт-Петербург и ЛО

Все материалы и подбор заправки по маршруту: https://models.fief.ru/fuel.html

Данные: ежедневные срезы статусов АЗС. Индикатор доступности по карточным операциям, а не полный учёт остатков в резервуарах.


Поставки российского дизеля в Бразилию в июне упали почти в три раза (м/м) до 0,3 млн т. Общее падение экспорта из РФ отразилось и на ключевом покупателе. Мы ожидаем, что в июле отгрузки также будут низкими.

Другие поставщики не смогли компенсировать выпавшие российские объемы. Поставки с Ближнего Востока с марта около нуля из-за Ормуза, а США гонит дизель на премиальный европейский рынок.

В итоге общий импорт дизеля в Бразилию просел до рекордного минимума: 0,5 млн т (!)


Углю дорога на Восток

В мае-июне цены угля в Азии активно росли, что сделало порты Дальнего Востока еще более привлекательным направлением экспорта.

Приток российского угля в порты ДВ остается крайне активным: +12-13% (г/г) в мае-июне. Сезонные работы на Восточном полигоне пока не отразились на провозе угля. Это держит высоким морской экспорт и доступность грузов на терминалах в летний сезон пикового спроса в Азии.

Отгрузки по сети РЖД (т.е. без порта Эльга) в адрес портов ДВ: 315 тыс. т/сут. (+7% м/м и +13% г/г) за 01-18 июня.


Сахалинский уголь: Не Китаем единым

Апрель-май 2025 г: доля Китая в экспорте угля с Сахалина >95%

Апрель 2026 г.: доля Китая - всего 34%. Объемы ушли в Ю. Корею и Вьетнам, где был выше спрос и цены.

Май 2026 г.: Китай вернулся к активным закупкам и забрал 2/3 сахалинского угля. В первую декаду июня китайские закупки остались активными = 70%


Среднее число груженых танкеров для светлых нефтепродуктов на Балтике в первой половине июня упало до многолетнего минимума - ниже 9-ти судов в сутки.

В результате перевалка дизельного топлива (ULSD) в Приморске по итогам может сократиться третий месяц подряд.


ОПЕК+ теряет рыночную силу: грозит ли распад Альянсу на фоне кризиса в Ормузском проливе?

Вчера ОАЭ официально объявили о выходе с 01 мая из состава ОПЕК и ОПЕК+. Это произошло на фоне продолжающейся вот уже более 50 дней блокировки Ормузского пролива и драматичного сокращения добычи нефти в стране (см. рисунок), потерявшей возможность вывоза для более чем 50% добываемой нефти.

Для Альянса ОПЕК+, равно как и для ОПЕК - это очень тревожный сигнал, который отражает текущую ситуацию на нефтяном рынке, когда эти объединения оказались неспособны оказывать реальное влияние на нефтяной рынок из-за блокировки Ормузского пролива. С учетом того, что политикой ограничений нефтедобычи, проводимой ОПЕК+, были недовольны Ирак, Кувейт, а также Казахстан, не исключено, что эти страны также задумаются о выходе из Альянса, а первые две - и из ОПЕК. Таким образом, кризис в Ормузском проливе грозит перерасти в кризис ОПЕК+ и, возможно, самого ОПЕК. Продолжаем следить за развитием событий.


Несмотря на сегодняшние позитивные новости по росту поставок российского коксующегося угля в Китай в 1 кв. 2026 г. на 9% до 8,9 млн т, падение экспорта энергетических марок перевесило, и общий импорт сократился на 13% до 17,4 млн т.

На фоне роста мировых цен на энергоносители Китай занял выжидательную позицию, и ажиотажного спроса на импортный уголь на было. Зато другие страны Восточной и Юго-Восточной Азии закупались активно, и готовы были платить более высокую цену в условиях рисков по поставкам СПГ в марте.

В результате российские компании смогли раскидать свои объемы по небольшим и средним потребителям и, возможно, даже дополнительно заработать по сравнению с поставками в Китай


О возможных долгосрочных последствиях кризиса на Ближнем Востоке

Главный директор по энергетическому направлению Института энергетики и финансов Алексей Громов дал развернутое интервью интернет-порталу "УРА.РУ"

Основные тезисы:

- США не были готовы к длительному конфликту на Ближнем Востоке и не просчитывали его последствия для мирового нефтяного рынка.

- Текущая структурная перестройка рыночной логистики и потоков нефти - побочный эффект конфликта, а не следствие якобы глобального плана США по переустройству мировых энергетических рынков.

- Несмотря на то, что нефтегазовая отрасль США выигрывает от высоких мировых цен на углеводороды и их временного дефицита на рынке вследствие закрытия Ормуза для свободного судоходства, внутренний рынок США страдает от сопутствующего роста внутренних цен на топливо.

- Глобальная перестройка нефтяных потоков в мире уже превосходит последствия введения эмбарго ЕС на морские поставки российской нефти в декабре 2022 года.

- Ставки фрахта супертанкеров, способных обеспечивать трансокеанические поставки нефти в обход Суэцкого канала и Ормуза, достигли максимальных значений и спровоцировали рост транзакционных издержек нефтеэкспортеров. таким образом, не только потребители сегодня платят высокую цену за нефть, но и сами поставщики вынуждены нести большие расходы на фрахт.

- Российская нефть снова востребована на мировом рынке. Поставки в Индию в апреле достигнут исторического максимума в 2 млн барр./сут. (против 1,1 млн барр./сут. в феврале). Российскую нефть начали контрактовать Шри-Ланка, Филиппины и Бангладеш.

- Временное снятие санкций США на покупателей российской нефти, отгруженной на танкеры до 12 марта (сроком до 11 апреля), вероятно, будет продлено до полной разблокировки Ормузского пролива.

- Цены на нефть в 2026 г. уже не вернутся к тем уровням, которые наблюдались в январе-феврале, когда баррель опускался ниже 60 долл./барр. Скорее всего, мы получим среднегодовую цену выше 80, а если блокировка пролива продлится еще пару месяцев, то выше 100 долл./барр.

- Для России сохранится позитивное следствие этой ситуации в виде повышенного спроса на российскую нефть и высокой цены. Уже по итогам марта совокупный морской экспорт российской нефти достигнет 4 млн барр.сут., а в апреле он может превысит 4.5 млн барр./сут. Для сравнения, в феврале он составлял менее 3,5 млн барр./сут.

Подробнее см. тут https://ura.news/news/1053080997 и подписывайтесь на наш канал! Мы остаемся в телеграме.


Нефть по $100/барр. и сможет ли Россия получить выгоду от сложившейся ситуации?

Главный директор по энергетическому направлению Института энергетики и финансов Алексей Громов дал большое интервью интернет-порталу "Нефть и Капитал" касательно влияния кризиса на Ближнем Востоке на мировые энергетические рынки и возможной выгоды, которую могут извлечь российские нефтеэкспортеры из текущей ситуации. Спойлер - все только начинается...
https://www.youtube.com/watch?v=hvQvvtAhLLA


На улице производителей газа, после недели затишья, продолжился ценовой праздник. Котировки в Европе колеблются уже около 800 долл./тыс. куб. м - такого не было с первых январских дней 2023 г.


Иран раньше уже не раз прерывал поставки газа в Турцию из-за терактов со стороны курдов или чаще просто в силу дефицита на внутреннем рынке (в Иране он носит глубокий и хронический характер, особенно в зимние месяцы).

"Палочкой-выручалочкой" для Турции всегда выступал российский газ. Учитывая ситуативный дефицит на рынке СПГ, иной альтернативы у Турции сейчас просто нет.

Так что, проблемы с иранским газом - хорошая новость для "Газпрома". В 2025 г. Иран поставил в Турцию 7,8 млрд куб. м - не так уж мало в масштабах российского экспорта в Турцию в 21,2 млрд куб. м, стагнирующего уже несколько лет. В 2026 г. есть редкий шанс его существенно нарастить.


Удары по Южному Парсу и Ассалуйе направлены, очевидно, на создание дефицита на внутреннем рынке Ирана, не трогая пока напрямую его экспорт.

Особенно «перспективны» в этом смысле атаки на газовую инфраструктуру, поскольку газ Иран экспортирует только в Ирак и Турцию. Турции несложно заместить его российским газом (такое уже бывало), Ирак ждет суровый дефицит (импорт из Ирана покрывал более 40% всего товарного потребления), но кто будет сейчас считаться с Ираком? Власти последнего 18 марта уже заявили, что поставки прекратились.

Остается огромный внутренний рынок Ирана (порядка 265 млрд куб. м), четвертый по величине в мире (после США, России и Китая). У Ирана запредельная по мировым меркам доля газа в электрогенерации – 86%. И крайне высокая доля в балансе первичных энергоресурсов – 69% (выше только в Катаре, Омане, Туркмении, Узбекистане и Тринидад и Тобаго). В России для сравнения эти показатели, по международной статистике, – 45% и 54% соответственно. В общем, для кого нефть, а для Ирана, скорее, газ – настоящая кровь экономики.

На мировом рынке газа возможное снижение добычи в Иране почти не скажется - с ним его связывает только тонкая нить поставок в Турцию (и Иран, и Ирак, по сути, изолированы от международной торговли).

Но Иран вновь может атаковать катарские СПГ-заводы (другой сопоставимой по значимости мишени в регионе нет). Катар это понимает и потому сразу же выступил с официальным осуждением ударов по Южному Парсу, назвав действия Израиля и США «опасным и безответственным шагом».

UPD: Только успели опубликовать этот пост, как Иран уже нанес ракетный удар по комплексу производства СПГ в катарском Рас-Лаффане.

20 ta oxirgi post ko‘rsatilgan.