ЦЭП Talks


Гео и язык канала: Россия, Русский
Категория: Экономика


Консалтинг.
Макроэкономическая и отраслевая аналитика и комментарии Центра экономического прогнозирования ГПБ
Команда ЦЭП и контакты: https://t.me/ceptalks/2

Связанные каналы  |  Похожие каналы

Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика
Фильтр публикаций


🔍 Какой из факторов, на Ваш взгляд, в наибольшей степени определяет динамику юаня?
Опрос
  •   Приток экспортной выручки
  •   Высокотехнологический экспорт (меньшая чувствительность к курсу)
  •   Низкая инфляция (поддерживает ценовую конкурентоспособность)
  •   Политика НБК (фиксинг и сигналы регулятора)
  •   Разница ставок с США и другими странами
  •   Контроль за капиталом (ограничивает отток, но не отменяет его)
  •   Внешний фон (доллар и глобальный риск-аппетит)
  •   ✏️ Свой вариант (в комментариях)
13 голосов


Конкурентоспособность Китая не в курсе
 
На фоне усилившихся обвинений со стороны ЕС и США в искусственном занижении курса юаня Народный банк Китая 8 октября опубликовал официальную позицию. НБК отверг претензии, заявив, что Китай не нуждается в девальвации для поддержки экспорта.
 
По мнению регулятора, конкурентоспособность китайской продукции обусловлена инвестициями в НИОКР и преимуществами промышленной цепочки. Кроме того, НБК указал, что не существует прямой корреляции между торговым балансом и курсом валюты, а обвинения в недооценённости юаня — попытка переложить на Китай ответственность за собственные структурные проблемы.
 
С середины сентября юань находится на отметке в 6,7 USD/CNY, что является максимумом с июля 2022 г. и почти на 6% крепче значения соответствующего периода 2025 г. За 9 мес. 2026 г. юань прибавил 4,6% к доллару.
 
Важный индикатор траектории политики властей по национальной валюте — центральный паритетный курс Народного банка Китая («фиксинг»). До начала праздничного периода НБК последовательно укреплял юань, снижая значение фиксинга.
Спред между фиксингом НБК и курсом на валютном рынке сократился до минимальных с начала августа 0,45%. Однако уже после праздников, 8 октября, НБК несущественно изменил фиксинг в сторону ослабления. Это важный сигнал: регулятор не стремится к безудержному укреплению и оставляет пространство для манёвра.
 
В пользу укрепления юаня играют следующие факторы:
 
🔵существенный приток экспортной выручки: в мае–августе ежемесячный торговый профицит превышал 100 млрд долл.;

⚪переформатирование экспорта в сторону высокотехнологичной продукции (микросхемы, литиевые батареи, промышленные и гуманоидные роботы) — по этим категориям спрос менее эластичен по цене, что постепенно делает экспорт менее чувствительным к курсу национальной валюты;

🟠более низкая потребительская инфляция, чем в основных странах­–партнёрах, поддерживает конкурентоспособность китайских товаров на мировом рынке и оставляет пространство для дальнейшего укрепления юаня.
 
Давление на юань может быть оказано в случае расширения дифференциала ставок: ставка ФРС сейчас находится в диапазоне 3,75–4%, а ставка НБК по 7-дневному обратному РЕПО — на уровне в 1,4%. Разница более чем в 2,3 п.п. создаёт предпосылки для оттока капитала из юаня в доллар, но действие этого фактора ограничивается тем, что юань не является полностью конвертируемой валютой.
 
Тем не менее факторы «за» укрепление юаня сейчас обладают большим весом, что говорит о следующем: спрос на юань определяется прежде всего реальными торговыми потоками, а не спекулятивным капиталом.
 
🔴 Порассуждаем в опросе ниже о том, какой фактор укрепления китайской национальной валюты на данный момент является ключевым.
 
#Китай #юань


Недружественные БАДы

С 2 октября 2026 г. для БАДов из недружественных стран была введена ввозная таможенная пошлина на уровне 35% (против 10-20% ранее). Мера направлена на поддержку отечественных производителей.

В России объемы продаж БАДов в упаковках за 8 мес. 2026 г. стагнировали (+0,9% г/г), в денежном выражении рост составил 18% г/г. Доля продаж отечественных БАДов превышает объем импортных: 85% против 15% в натуральном и 67% против 33% - в денежном выражении.

Увеличение пошлины может привести к росту цен на импортные БАДы на 10-15%, что может негативно сказаться на объемах их продаж как в аптечных сетях, так и на маркетплейсах. Спрос на БАДы известных зарубежных марок будет оставаться более устойчивым из-за высокой лояльности аудитории.

Данная мера позволит российским производителям увеличить свою долю на рынке, а также аптечным сетям нарастить продажи собственных торговых марок. Спрос на БАДы в России остается устойчивым – по данным РОМИР и Repeat, каждый второй россиянин в возрасте от 18 до 45 лет (50%) принимает БАДы постоянно, курсами или эпизодически.

#фармацевтика #БАД


Китай и США строят две разные модели будущего цифровых денег

Китай в 2026 году заметно расширяет инфраструктуру цифрового юаня e-CNY. С начала года была изменена его модель: средства в e-CNY на счетах коммерческих банков стали учитываться как депозитные обязательства банков. На них теперь начисляются проценты по правилам депозитов до востребования, а сами средства подпадают под систему страхования депозитов.

Одновременно расширяются сценарии использования — от государственных расходов до трансграничных расчетов. В июне первые 26 финансовых организаций подписали соглашения о прямом участии в системе Cross-border e-CNY Transfer Services (CBETS), обеспечивающей трансграничные платежи в цифровых юанях.

Отдельно развивается mBridge — многосторонняя платформа для трансграничных расчетов с использованием цифровых валют центральных банков. К началу 2026 года накопленный объем расчетов через нее превысил 55 млрд долл., около 95% объема которых пришлось на e-CNY. Тем не менее пока использование цифрового юаня за пределами Китая остается ограниченным.

США идут другим путем. Выпуск розничного варианта цифровой валюты центрального банка (CBDC) в США сейчас законодательно запрещен, тогда как для частных долларовых стейблкоинов создана федеральная нормативная база. В сентябре ФРС предложила правила реализации GENIUS Act для эмитентов под ее надзором. Правила предусматривают полное обеспечение стейблкоинов разрешенными резервными активами, стандартизированные требования к капиталу и нормы риск-менеджмента.

В итоге формируются две модели: Китай пытается интернационализировать юань через государственную цифровую валюту, тогда как США смогут расширять глобальное использование доллара через регулируемые частные токены.

#CBDC


Поставки СУГ из России в Китай подскочили в 2 раза

В 2026 году китайский рынок сжиженных углеводородных газов столкнулся с ограничениями предложения и ухудшением экономики нефтехимической переработки. Перебои ближневосточных поставок привели к одновременному сокращению предложения и спроса, особенно во втором квартале. Дороговизна сырья заставила часть потребителей снижать загрузку мощностей.

Емкость рынка СУГ в Китае составляет около 87 млн т. Более 40% спроса на пропан и бутан в Китае обеспечивается импортом, половина которого традиционно поставлялась из стран Персидского залива. В первом полугодии 2026 года в условиях трудностей поставок в регионе, импорт СУГ в Китай из стран Ближнего Востока упал на 43%. Российские экспортеры частично компенсировали это падение: поставки СУГ из России в Китай за первое полугодие 2026 года выросли в 2 раза в годовом выражении до 800 тыс. т. В условиях роста внешнего спроса и мировых цен стоимость российских СУГ за 2026 год подскочила в 2 раза.
 
#СУГ #Китай #нефтехимия


Инновации в судостроении – все меньше ручного труда и больше эффективность

Компания HD Hyundai Samho построила и передала заказчику первый в мире контейнеровоз, который устраняет ручное крепление контейнеров – одну из самых трудоемких операций в судоходстве. Примечательно, что проект новой системы был одобрен всего 4 года назад. Крупное судно-контейнеровоз вместимостью 13 000 TEU (двадцатифутовый эквивалент, единица измерения) работает на метаноле, заказчиком выступила французская компания CMA-CGM.

Новая система крепления включает удлиненные направляющие ячеек для контейнеров выше уровня палубы. Система дополнена специальными упорами и системой фиксации, что снимает необходимость в традиционных операциях по креплению контейнеров.

Помимо ухода от ручного труда, такое конструктивное решение увеличивает грузоподъемность судна более чем на 10% по сравнению с обычными контейнеровозами и повышает устойчивость при эксплуатации в сложных погодных условиях.
 
#судостроение #контейнеровоз #Hyundai


Перипетии на медном рынке

В августе 2026 г. Чили снизила добычу меди на 13% г/г до 369,5 тыс. т меди (минимум за 15 лет). Основные факторы — истощение месторождений, погода и аварии. За 8 мес. 2026 г. добыча в стране упала на 7%, прогноз Чилийской комиссии по меди на 2026 г. снижен до 5,27 млн т. Ситуацию усугубляют забастовки на рудниках: за них проголосовали 98,73% работников рудника Centinela и 95% надзорного персонала Escondida, крупнейшего рудника мира. Две недели простоя одной только Escondida вычли бы из рынка около 48 тыс. т при суточном выпуске 3 455 т.

Запасов рафинированного металла также не хватает. На Лондонской бирже из 251,4 тыс. т металла к продаже готова примерно половина, а ещё более 700 тыс. т меди заперто в США в ожидании импортных пошлин. Мирового буфера хватает примерно на 39 дней потребления.

#цветмет #медь


Атомная электроэнергетика в «двойственных» цифрах

29 сентября 2026 г. был представлен очередной 596-страничный доклад о состоянии мировой атомной энергетики – World Nuclear Industry Status Report 2026 (WNISR2026). Главный вывод отчёта: глобальный атомный ренессанс, о котором так много говорят, пока остаётся риторикой, тогда как реальность говорит об обратном – ядерная энергетика продолжает терять позиции.

По состоянию на 1 июля 2026 г. в мире функционирует 411 промышленных реакторов установленной мощностью 374,7 ГВт. Мировым лидером являются США – 94 реактора мощностью 97 ГВт. Россия находится на 4-м месте с 34 реакторами мощностью 28 ГВт.

В 2025 г. выработка электроэнергии АЭС выросла на 1,1% г/г до 2 845 ТВт*ч. Однако, доля АЭС в мировой выработке снижается и в 2025 г. достигла 8,8% (в России – 19%) против исторического максимума 1996 г. в 17,4%. В 2025 г. выработка электроэнергии солнечными электростанциями впервые превзошла выработку АЭС.

На текущий момент времени в мире строится 73 реактора (рекордное число с 1978 г.), из которых на Китай и Россию приходится 37 и 29 реакторов (22 на экспорт) соответственно.

WNISR2026 указывает на двоякое положение дел. С одной стороны, атомная энергетика достигла рекордной генерации, строительство реакторов вновь ускорилось, растет спрос на АЭС (МАГАТЭ прогнозирует, что к 2050 г. мощность АЭС достигнет 1045 ГВт). С другой стороны, длительный срок строительства (до 10 лет) и высокая стоимость, а также зависимость от поставок топлива (Россия занимает около 44% мировых мощностей по обогащению урана) отпугивают инвесторов.
 
* международное агентство по атомной энергии
 
#электроэнергетика #АЭС


Долгосрочное в среднесрочных

В конце сентября 2026 г. Минэкономразвития России (МЭР) представило обновленный среднесрочный прогноз социально-экономического развития, в котором были подтверждены прежние оценки возможного роста на трёхлетнем горизонте.

Адаптация экономики к шокам последних лет приводила к заметным колебаниям от закладываемых в прогнозы средне- и долгосрочных возможных темпов экономического роста – на горизонте 2-3 лет и далее. Данная оценка в среднем за 2019-2025 гг. составляла 2,8% в год; в версиях 2026 г. она скорректирована до 2,4%.

С 2019 г. сентябрьские версии прогноза МЭР пересматривают оценки по росту ВВП в год публикации «вверх» относительно апрельских/майских – в 2026 г. с 0,4% до 0,6% (исключение – 2025 г., с 2,5% до 1,0%). Согласно уточненным в дальнейшем данным Росстата, в эти годы экономический рост оказывался лучше, чем ожидалось (вновь за исключением 2025 г.).

#макро #Россия


ВСМ вытесняет самолеты

Концерн Airbus обновил прогноз спроса на узкофюзеляжные (А320, Boeing 737) самолеты в Китае до 2045 г., понизив его с 8 тыс. до 7,5 тыс. бортов в связи со снижением оценки роста внутреннего пассажиропотока с 5,4% до 4,7%.

Основной причиной снижения показателей прогноза является усиление роли сети высокоскоростных железнодорожных магистралей во внутренних перевозках. Если в 2014 г. ее протяженность составляла около 15 тыс. км, то к 2026 г. она достигла 50,4 тыс. км. Строительство новых линий продолжается и к 2035 г. протяженность сети должна превысить 70 тыс. км.

Строительство ВСМ окажет влияние и на российский рынок авиаперевозок. По итогам 2025 г. между Москвой и Санкт-Петербургом воздушным транспортом было перевезено почти 3 млн пассажиров. Переключение большей части потока на ВСМ после ее запуска в 2028 г. позволит высвободить несколько десятков бортов для выполнения рейсов по другим маршрутам.

#авиация #ВСМ #Китай


Предложение на рынке Light industrial растет, спрос ‒ нет

К объектам Light industrial относятся комплексы, которые могут объединять в одном блоке производственные помещения, склады, офисы и шоурумы. Как и следует из названия, предназначены такие помещения для небольших производств, для которых не нужны большая площадь, нагрузка на пол, высокая энергообеспеченность. Пользователями таких объектов прежде всего является малый и средний бизнес.

С 1 сентября 2026 г. вступил в силу ГОСТ на объекты лайт-индастриал. Использование транслитерации в предыдущем предложении не случайно, именно так объекты Light industrial названы в ГОСТе. Сути это не меняет. Принятый ГОСТ дает лишь общую характеристику данному классу объектов. Ключевыми особенностями являются размер блока – от 100 до 5000 кв. м, параметры земельного участка, а также требования к управляющей компании.

Объекты Light industrial могут быть и многоэтажными, но на настоящий момент на рынке 2/3 объектов являются одноэтажными. Большинство проектов расположены в Москве и Московской области. Доля свободных площадей в московском регионе составляет 13% для одноэтажных объектов и 3% для многоэтажных (которые расположены преимущественно внутри МКАД).

До середины 2025 г. рост промышленного производства определял востребованность объектов Light industrial, все имеющиеся в предложении блоки находили своих пользователей. В 2026 г. рост предложения серьезно опережает новый спрос на промышленные объекты. 

#недвижимость


Готовы ли США к запрету на экспорт дизельного топлива?

В сентябре цены на нефтепродукты на заправках по всему миру обновляли исторические максимумы. Например, в США средняя розничная цена на дизельное топливо превысила 6,5 долл./галлон (145 руб./л). На этом фоне Президент США рассматривает возможность введения запрета на экспорт дизельного топлива.

На текущий момент США являются крупнейшим поставщиком дизельного топлива в мире. В августе объем экспорта составил рекордные 1,6 млн барр./сут., хотя еще в январе был почти в 2 раза ниже. Введение запрета на экспорт дизельного топлива ускорит рост оптовых и розничных цен в Европе, так как США являются основным поставщиком нефтепродуктов в страны ЕС.

Согласно исследованию Goldman Sachs, опубликованному несколько дней назад, введение запрета на экспорт дизельного топлива в США приведет к падению розничной цены на дизельное топливо в среднем на 4% в неделю, но будет иметь обратный эффект на стоимость бензина на АЗС. Отсутствие возможности экспортировать дизельное топливо приведет к быстрому накоплению запасов и, как следствие, снизит производство всех нефтепродуктов в США, так как на НПЗ они выпускаются совместно.

#США #ДТ


30 на 30: арифметика компромисса в китайско-американской торговле

Восьмой раунд китайско-американских переговоров завершился рамочным механизмом «30 на 30»: стороны договорились взаимно снизить пошлины на импорт объёмом около 30 млрд долл.
 
В американский перечень войдут 77 категорий китайских товаров (например, посуда, игрушки, бытовая техника, детские товары), с китайской стороны — 1 619 категорий американских товаров (сельхозпродукция, медоборудование, эфирные масла и пр.). Свыше 90% этих товаров после завершения всех юридических процедур будут облагаться пошлинами по ставкам режима наибольшего благоприятствования (РНБ).
 
Кроме того, Китай обязался импортировать не менее 10 млн т угля ежегодно из США в 2027–2028 гг. (это составляет 2% от совокупного импорта угля Китая в 2025 г.). Нефть и СПГ в перечень обсуждаемых товаров топливно-энергетического комплекса не вошли. По редкоземельным металлам существенных прорывов достигнуто не было.
 
Институциональные аспекты, на которые важно обратить внимание, — создание Совета по торговле и Совета по инвестициям. Предполагается, что эти организации будут содействовать своевременному урегулированию торговых разногласий. В рамках Совета по торговле появится рабочая группа по сельскому хозяйству (первое заседание — до конца 2026 г.).
 
Соглашение можно охарактеризовать как инструмент управления конкуренцией, поскольку «безопасные» вопросы были отделены от стратегических (экспортный контроль за РЗМ, поставки чипов в Китай и «красная линия» китайско-американских отношений — тайваньский вопрос). Эффект от действия РНБ ограниченный: он затронет порядка 7% китайского экспорта в США и 21% американского импорта из Китая. Положительным аспектом действия РНБ станет снижение инфляционного давления по ряду потребительских товаров, прежде всего для американского потребителя.
 
#Китай #США #макро #торговля


Российские металлурги держат планку высокого экспорта прошлого года

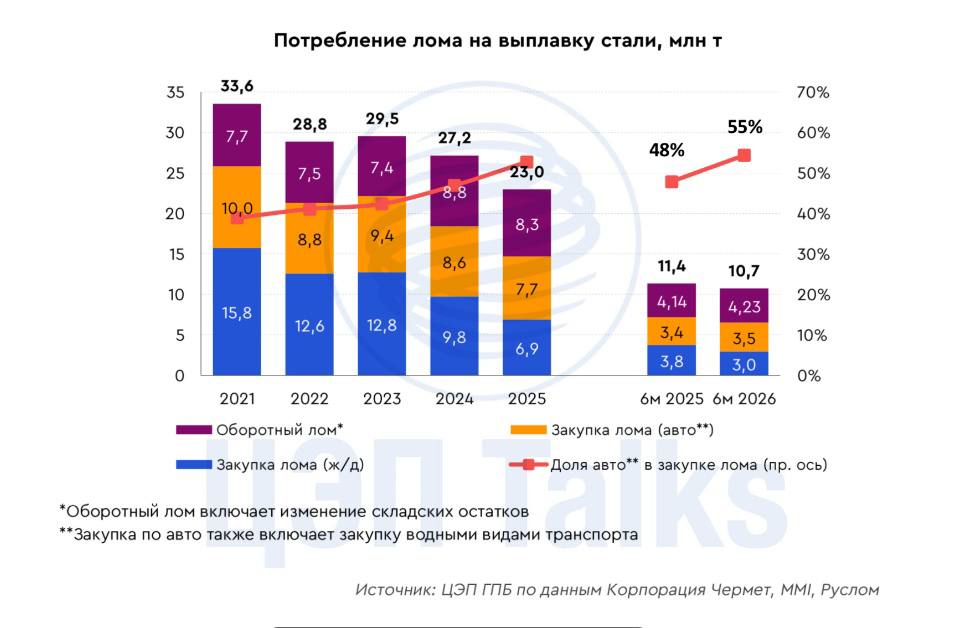
По предварительным данным, российский экспорт плоского стального проката за 8 мес. 2026 г. сохранился на уровне прошлого года, составляя почти 3,6 млн т. По сложившейся практике данное значение может быть уточнено в бо́льшую сторону, т.к. не все поставки августа могли быть учтены.

Лучшую динамику экспорта в сегменте плоского проката показал холоднокатаный прокат (углеродистый, электротехнический, а также коррозионностойкий), который вырос за 8 мес. текущего года на 7% г/г, до 536 тыс. т. Экспорт горячекатаного проката остался на уровне прошлого года, а плоский прокат с покрытиями снизился на 8% г/г, до 206 тыс. т.

Положительная динамика экспорта связана с продолжающимся снижением внутреннего спроса, временным снижением поставок на традиционные внешние рынки для российских металлургов со стороны Китая и Ирана из-за конфликта на Ближнем Востоке.

Основные объемы поставок плоского проката осуществлялись в регион Ближнего Востока и Северной Африки. Поэтому во 2-м полугодии возможно замедление динамики экспорта из-за прекращения отгрузок в Азово-Черноморском бассейне.
 
#чермет


Валютные интервенции по бюджетному правилу в России

Одно из устоявшихся утверждений о валютных интервенциях по бюджетному правилу звучит следующим образом:

Валютные интервенции по бюджетному правилу сглаживают около 2/3 от влияния колебаний экспортной выручки на курс рубля — влияние экспортных цен на рубль носит ограниченный характер.


Мы проверили данное утверждение. Какие основные выводы?

🔵В 2018-2021 гг. бюджетное правило действительно сглаживало 2/3 конъюнктурных поступлений нефтегазовых доходов. Но только в периоды, когда экспортная цена на нефть превышала базовую (т.е. правило действовало ассиметрично). В 2024 г. значение этого коэффициента также составило 2/3. Асимметричность в работе бюджетного правила сохранилась.

⚪В 2026 г. «коэффициент эффективности» бюджетного правила по нашим оценкам заметно снизился и составил ~1/5. Это хорошо видно на графике, где представлена налоговая цена на нефть и оценка дополнительных нефтегазовых доходов бюджета, предоставляемая Министерством Финансов.

🟠Возможные причины — падение корреляции в динамике цен на нефть, газ и нефтепродукты (расширение крэк-спредов), а также рост влияния показателей объема добычи нефти и газа / пр-ва нефтепродуктов на нефтегазовые доходы.

🔵Учитывая это, а также тот факт, что доля нефтегазового сектора в российском экспорте снижается, влияние экспортной конъюнктуры на курс рубля остается высоким.

#макро #Россия #бюджетное_правило


Есть ли предел роста: цены на морские грузовые суда обновляют максимумы за 10 лет

Мировая торговля товарами и услугами в 2025 г. составила 35 трлн долл. – исторический рекорд. Это стимулирует рост спроса на морские перевозки и суда торгового флота.

Среди сегментов наиболее уверенно растут цены на танкеры для перевозок нефти, нефтепродуктов и жидкой химии. Цены на новые танкеры одного из самых востребованных классов – Aframax (дедвейт* 110 тыс. т) – уже превышают 75 млн долл. Цены на супертанкеры (VLCC, 320 тыс. т) приблизились к 130 млн долл. за судно. В среднем цены за 2026 г. вырастут на 3%, что выглядит умеренно. С другой стороны, за постпандемийный период накопленный рост составил 40-50%.

В контейнеровозах, несмотря на высокий уровень портфеля заказов к мощностям флота в эксплуатации, существенного снижения цен не наблюдается, а суда востребованы. Примечательно, что цены на 5-летние контейнеровозы могут быть даже выше по сравнению с новыми. В сегменте сухогрузов повышение цен менее заметно по сравнению с танкерами.
 
* Дедвейт – предельная величина, равная сумме масс переменных грузов судна, измеряемая в тоннах, то есть сумма массы полезного груза, перевозимого судном, массы топлива, масла, технической и питьевой воды, массы пассажиров с багажом, экипажа и продовольствия.
 
#морские_суда #цены #танкеры


Удивительные удобрения

После сокращения капиталовложений в российскую отрасль удобрений в 2025 году в 1 половине 2026 года наблюдается рост инвестиций в сектор на 24% г/г (до 142 млрд руб.). Значительнее всего выросли инвестиции в азотном сегменте – на 27% г/г, положительная динамика вложений наблюдается и в калийном сегменте (+12% г/г за 1 полугодие 2026 года).

Отрасль остается привлекательной для инвестиций благодаря высокой прибыльности: в 1 квартале 2026 года валовая рентабельность в секторе удержалась на уровне 38%.

В целом капиталовложения в российский химический комплекс в 1 половине 2026 года выросли на 8% до 1,28 трлн руб. (в номинальном выражении).
 
#удобрения #инвестиции #химия


Рыбная отрасль кормится отечественным

С 2022 г., после ухода европейских производителей кормов для рыб, российское производство стало значительно наращивать свои объемы. На текущий момент доля импорта комбикормов для рыб составляет 20-30%.

В 2025 г. объем выпуска комбикормов для рыб в России составил 115,6 тыс. т (в 2,2 раза больше, чем годом ранее). Основной объем производства сконцентрирован в ЦФО (48% производства) и СКФО (28%).

Несмотря на активный рост производства, в отрасли все еще остаются сложности с компонентами для выпуска кормов: ферменты, витамины и др. продолжают быть импортными. Также низкая доля отечественного производства сохраняется в оборудовании – доля российского оснащения 26%.

За 7 мес. 2026 г. производство комбикормов для рыб составило 104,1 тыс. т (в 1,7 раза выше, чем в 2025 г.), а по итогам года оно может достигнуть 175-190 тыс. т. Рост выпуска кормов обусловлен наращиванием объёмов аквакультуры в ближайшие годы.

#рыба #комбикорма


Роль газовой генерации в энергосистеме Китая

По мнению аналитиков из Wood Mackenzie, Китай меняет не только структуру мощности электростанций (доля ВИЭ** по итогам 2025 г. выросла до 18%, в России – менее 0,5%), но и порядок работы электростанций.

В опубликованном анализе работы электростанций провинции Гуандун (расположено около трети китайских газовых ТЭС) отмечается, что изменен порядок включения в работу газовых электростанций на фоне роста мощностей ВИЭ. С июля 2025 г. газовые ТЭС гарантировано включаются в работу только в случае, если стоимость выработки не превышает стоимость выработки угольных станций.

При высокой доле ВИЭ газовые ТЭС используются не столько для постоянного производства электроэнергии (базовой нагрузки), сколько для обеспечения гибкости системы: включения в периоды пикового спроса или снижения выработки солнца и ветра.

КИУМ газовой генерации в Китае снижается с 2022 г.: в 2025 г. коэффициент достиг 0,24 против 0,3 в среднем за 2015-2021 гг.

Гуандун может выступить примером и для других регионов Китая, где быстро растёт доля возобновляемой генерации. Нельзя исключать, что при должном развитии электросетей (свяжут удаленные СЭС и ВЭС с крупными потребителями) угольная генерация также начнет понемногу смещаться из базовой в пиковую.
 
**- возобновляемые источники электроэнергии: солнечные (СЭС) и ветряные (ВЭС) электростанции.
 
#электроэнергетика #Китай


Цены на нефть ушли на второй заход

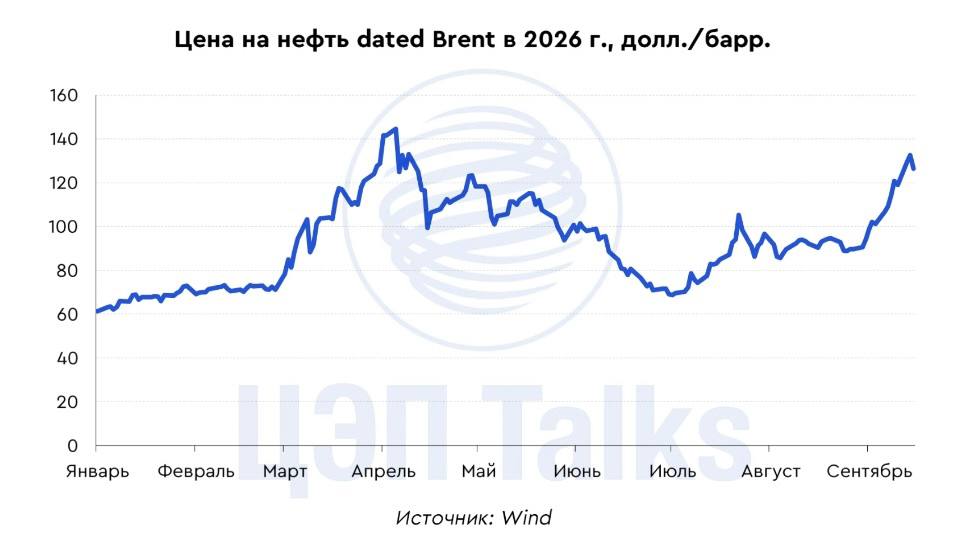
В сентябре 2026 г. цена на нефть марки Brent вновь поднялась выше 100 долл./барр. на фоне сохраняющихся проблем с судоходством в Ормузском проливе и снижения запасов у стран-импортеров. Например, в США стратегические запасы нефти упали до 285 млн барр., что является минимальным показателем с 1982 г. Дополнительным фактором роста цен стало прекращение работы нефтепровода «Восток-Запад» мощностью 5 млн барр./сут. через который Саудовская Аравия перенаправляла большую часть экспортных объемов нефти.

Вслед за мировыми бенчмарками также растут цены на российскую нефть. Согласно данным Центра ценовых индексов, на текущей неделе цена Urals FOB Primorsk впервые с апреля поднялась выше 100 долл./барр.

Мировые цены на нефтепродукты также устремились вверх в сентябре 2026 г. Оптовая цена на дизельное топливо в Европе на текущей неделе превысила 1600 долл./т, что в 2,5 раза выше значений аналогичного периода прошлого года. Также увеличился спред между ценой на дизель и нефть до 100 долл./барр., хотя в феврале 2026 г. он составлял около 20 долл./барр.

#нефть #ЦЦИ

Показано 20 последних публикаций.