


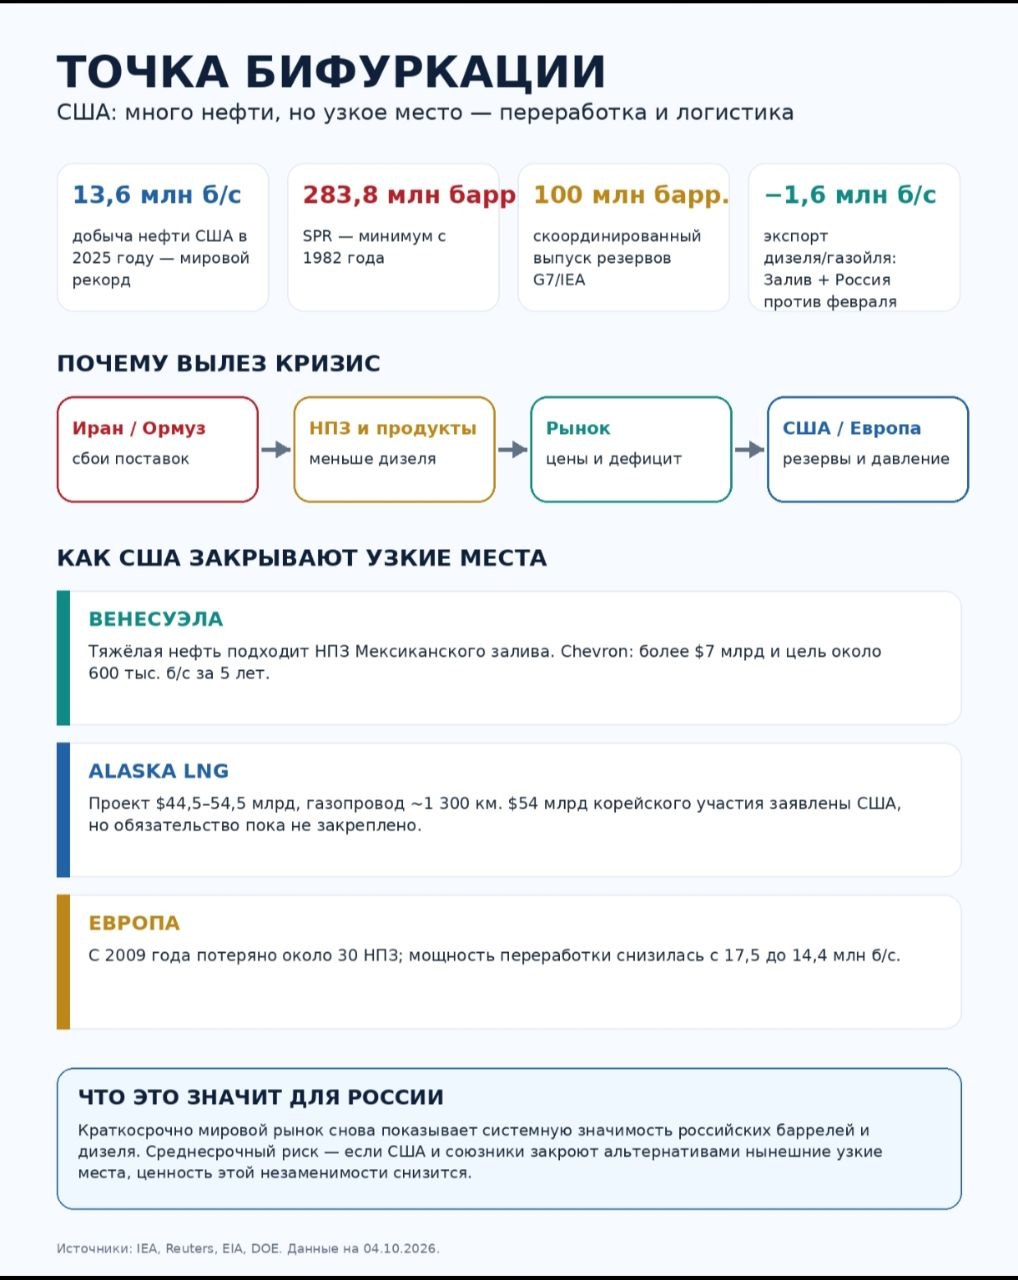
США вошли в энергетическую точку бифуркации
Главная ошибка — смотреть на США как на страну, у которой «много нефти, значит проблем быть не может».
США действительно остаются крупнейшим производителем нефти в мире: в 2025 году добыча составила около 13,6 млн баррелей в сутки.
Но энергетическая система зависит не только от количества сырой нефти.
Имеют значение её сорт, переработка, логистика, наличие дизеля, состояние НПЗ и доступ к внешним поставкам.
И именно здесь сейчас возникло бутылочное горлышко.
Война вокруг Ирана нарушила поставки через Персидский залив.
Одновременно резко сократились российские поставки дизеля.
По оценке МЭА, в августе совокупный экспорт сейчас из стран Залива и России оказался примерно на 1,6 млн баррелей в сутки ниже февральского уровня.
Переработка в мире не успевает быстро заместить выпавшие объёмы.
Отсюда и парадокс: нефти в США много — а нужного топлива всё равно не хватает.
Вашингтон снова использует стратегический нефтяной резерв.
На конец сентября в SPR осталось около 283,8 млн баррелей — минимум с 1982 года.
Теперь Министерство энергетики предлагает рынку ещё до 40 млн баррелей.
Параллельно США надавили на союзников.
Страны G7 согласились выпустить около 100 млн баррелей топлива и других нефтяных резервов, после чего Белый дом отказался от идеи ограничивать американский экспорт дизеля.
Но важно понимать: резерв — это не новая добыча и не новый НПЗ.
Это покупка времени.
Европейская система сама стала более уязвимой.
За последние годы Европа потеряла часть нефтеперерабатывающих мощностей.
Поэтому нынешний дефицит бьёт сразу по обеим сторонам Атлантики.
Венесуэла: стратегическое решение для США.
И вот здесь становится понятен быстрый возврат венесуэльской нефти в американскую систему.
Американский сланец даёт прежде всего лёгкую нефть.
А многие НПЗ побережья Мексиканского залива исторически способны эффективно перерабатывать тяжёлое сырьё.
В сентябре поставки из Венесуэлы в США выросли примерно до 629 тыс. баррелей в сутки.
Chevron параллельно планирует многомиллиардное расширение венесуэльских проектов.
То есть Венесуэла — это уже не просто политический сюжет. Это элемент перестройки сырьевой базы американской нефтепереработки.
Но это не решение «через год всё исправим».
Масштабирование идёт на несколько лет.
Alaska LNG: ещё один характерный проект.
Другой пример — гигантский Alaska LNG.
Вашингтон рассчитывает привлечь десятки миллиардов долларов азиатского капитала в СПГ и другую инфраструктуру США.
Но в Южной Корее уже задаются вопросом: насколько проект коммерчески выгоден и почему риски американской инфраструктуры должен принимать на себя корейский капитал.
И это уже важнее конкретного трубопровода.
Очевидна модель: США сталкиваются с растущими внутренними издержками → часть нагрузки пытаются вынести на союзников.
Европа — резервы.
Корея — капитал.
Все союзники — оборонные расходы и инфраструктура.
Пока ресурсов системы хватало, все эти задачи можно было решать одновременно.
Но сегодня Вашингтону приходится поддерживать войну на Ближнем Востоке, сдерживать внутренние цены, высвобождать резервы, удерживать союзников, финансировать новые энергетические маршруты, замещать выпадающую переработку и перестраивать глобальную логистику.
Сейчас момент, когда прежняя система либо найдёт новые источники и маршруты, либо издержки начнут всё сильнее конфликтовать между собой.
Либо система должна измениться.
Что это означает для России.
Физическая значимость российского нефтеперерабатывающего комплекса сохраняется.
Но среднесрочный риск гораздо серьёзнее.
Если США успеют масштабировать Венесуэлу, развить дополнительные канадские маршруты, удержать нефтепереработку, расширить экспорт СПГ и восстановить безопасную логистику Ближнего Востока, нынешнее бутылочное горлышко постепенно исчезнет.
Главный вопрос: какой будет мировая энергетическая архитектура после выхода из этой точки бифуркации?
Идёт борьба за то, кто останется незаменимым элементом системы.
Источники: IEA, Reuters, EIA, DOE. Данные актуальны на 4 октября 2026 года.