


📈 Фонды денежного рынка
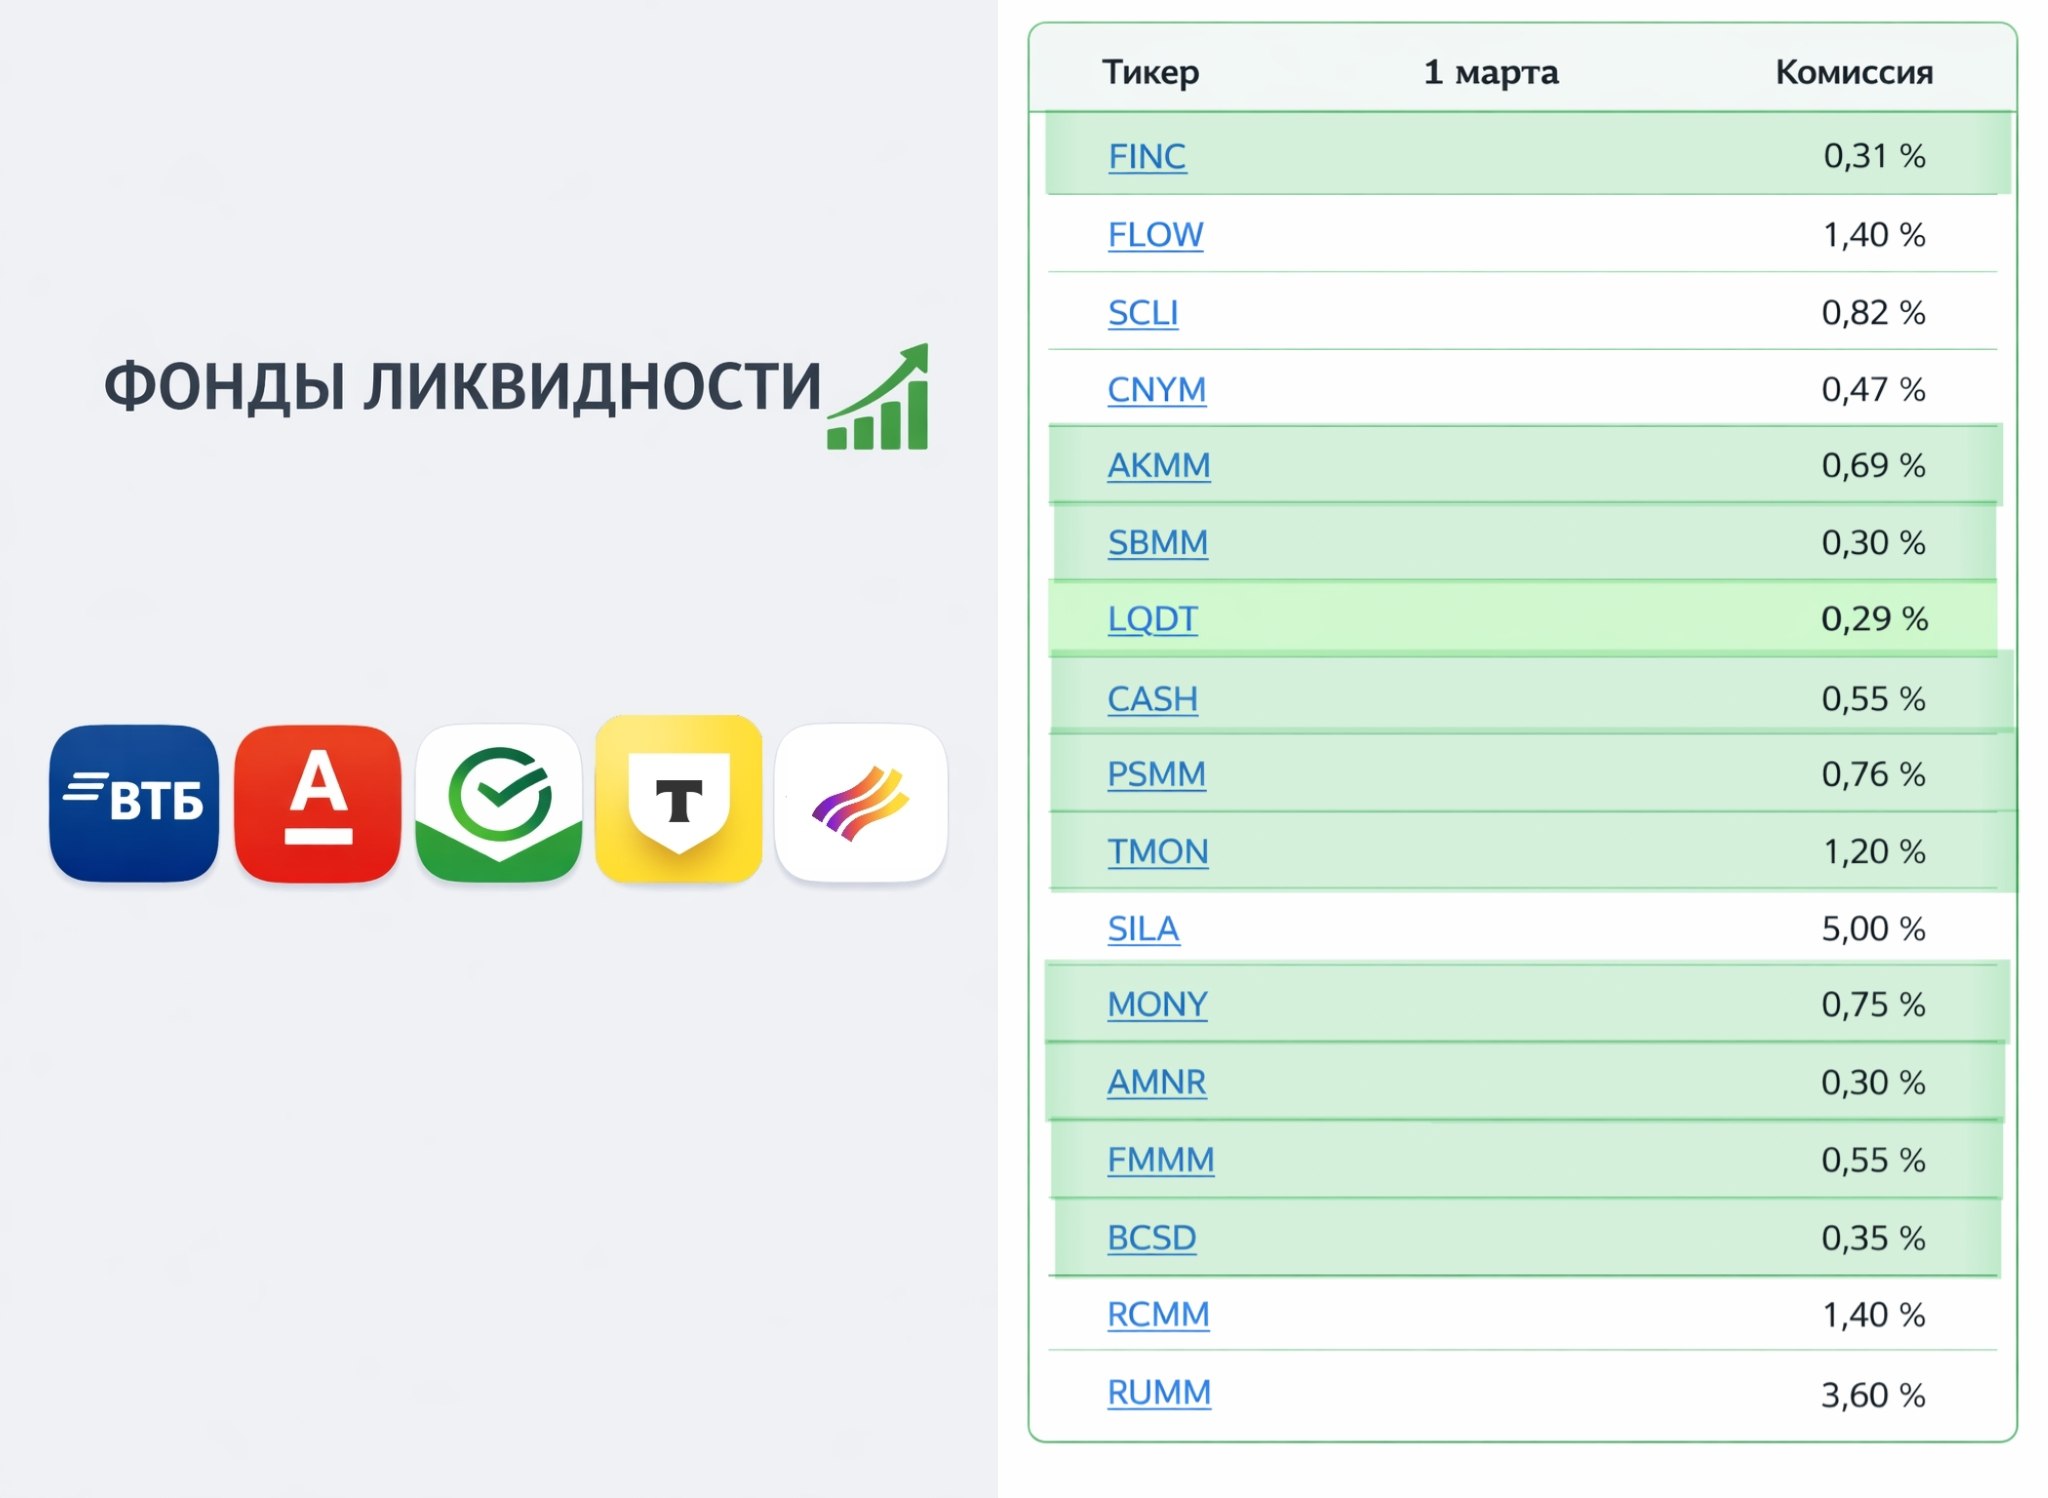
Фонды ликвидности (они же фонды денежного рынка) – это отличный инструмент для парковки свободного кэша на брокерских счетах. По сути, это альтернатива накопительному счету с ежедневной капитализацией процентов.
Доходность таких фондов на уровне ключевой ставки (RUSFAR), сейчас это 15.49% годовых. Но важно помнить про налоги (13% с прибыли при продаже) и комиссии за управление, которые немного снижают итоговую доходность.
Вот список популярных фондов ⬇️
Тикер, банк/брокер, комиссия за управление в год:
⚪LQDT (ВТБ) — 0.294%
⚪AMNR (АТОН) — 0.295%
⚪SBMM (Сбер) — 0.299%
⚪FINC (Финстар) — 0.31%
⚪BCSD (БКС) — 0.52%
⚪AKMM (Альфа) — 0.69%
⚪FMMM (Финам) — 0.55%
⚪CASH (ГПБ) — 0.55%
⚪MONY (АК Барс) — 0.74%
⚪PSMM (ПСБ) — 0.76%
⚪TMON@ (Т-Капитал) — 1.2%
Из плюсов фондов денежного рынка также можно отметить:
✔️ Отсутствие ограничений по сумме и сроку
✔️ Ежедневное начисление процентов
✔️ Продажа в любой момент – кроме выходных и праздников (LQDT, SBMM, AKMM, FMMM, MONY - торгуются в выходные дни)
✔️ Отсутствие комиссии за покупку / продажу в родном брокере (исключения: BCSD - 0.3% за продажу)
✔️ Если продержать деньги в фонде более 3 лет – не будет налога 13% с прибыли
Где еще пригодятся фонды:
Фонды ликвидности удобно использовать для участия в брокерских акциях, где нужно покупать активы для начисления бонусов. Не ЯИИР.
Также в фондах ликвидности — удобно парковать кэш с кредитной карусели 🎠
P.S. Отследиживать более актуальную информацию можно в удобной табличке 🔗
🤩СХЕМА | Зеркало в MAX
https://t.me/CXEMA_Channel
Фонды ликвидности (они же фонды денежного рынка) – это отличный инструмент для парковки свободного кэша на брокерских счетах. По сути, это альтернатива накопительному счету с ежедневной капитализацией процентов.
Доходность таких фондов на уровне ключевой ставки (RUSFAR), сейчас это 15.49% годовых. Но важно помнить про налоги (13% с прибыли при продаже) и комиссии за управление, которые немного снижают итоговую доходность.
Вот список популярных фондов ⬇️
Тикер, банк/брокер, комиссия за управление в год:
⚪LQDT (ВТБ) — 0.294%
⚪AMNR (АТОН) — 0.295%
⚪SBMM (Сбер) — 0.299%
⚪FINC (Финстар) — 0.31%
⚪BCSD (БКС) — 0.52%
⚪AKMM (Альфа) — 0.69%
⚪FMMM (Финам) — 0.55%
⚪CASH (ГПБ) — 0.55%
⚪MONY (АК Барс) — 0.74%
⚪PSMM (ПСБ) — 0.76%
⚪TMON@ (Т-Капитал) — 1.2%
Из плюсов фондов денежного рынка также можно отметить:
✔️ Отсутствие ограничений по сумме и сроку
✔️ Ежедневное начисление процентов
✔️ Продажа в любой момент – кроме выходных и праздников (LQDT, SBMM, AKMM, FMMM, MONY - торгуются в выходные дни)
✔️ Отсутствие комиссии за покупку / продажу в родном брокере (исключения: BCSD - 0.3% за продажу)
✔️ Если продержать деньги в фонде более 3 лет – не будет налога 13% с прибыли
Где еще пригодятся фонды:
Фонды ликвидности удобно использовать для участия в брокерских акциях, где нужно покупать активы для начисления бонусов. Не ЯИИР.
Также в фондах ликвидности — удобно парковать кэш с кредитной карусели 🎠
P.S. Отследиживать более актуальную информацию можно в удобной табличке 🔗
🤩СХЕМА | Зеркало в MAX