


Как собрать портфель для пенсии, если вам уже за 40?
Вот интересная статистика.
Вкратце: россияне хотели бы на пенсии получать пассивно 56.000р/мес, иметь капитал в 5,7млн. Но при этом регулярно для этого что-то делают - не больше 18% из опрошенных.
Отвечу на главный вопрос: какой капитал нужен вам на пенсии и как его сформировать?
1️⃣ Сначала нужно понять, сколько денег вам понадобится на пенсии.
Отталкивайтесь от своих сегодняшних расходов: убирайте то, без чего вполне можно обойтись, оставляйте основные траты и добавляйте то, что с возрастом, скорее всего, станет актуальнее (прежде всего медицинские расходы).
Так появляется примерная сумма, которая понадобится вам и вашей семье на каждый год.
Только посчитав уровень реально необходимых расходов, можно идти к следующему пункту.
2️⃣ Следующий вопрос: из каких активов этот капитал собрать?
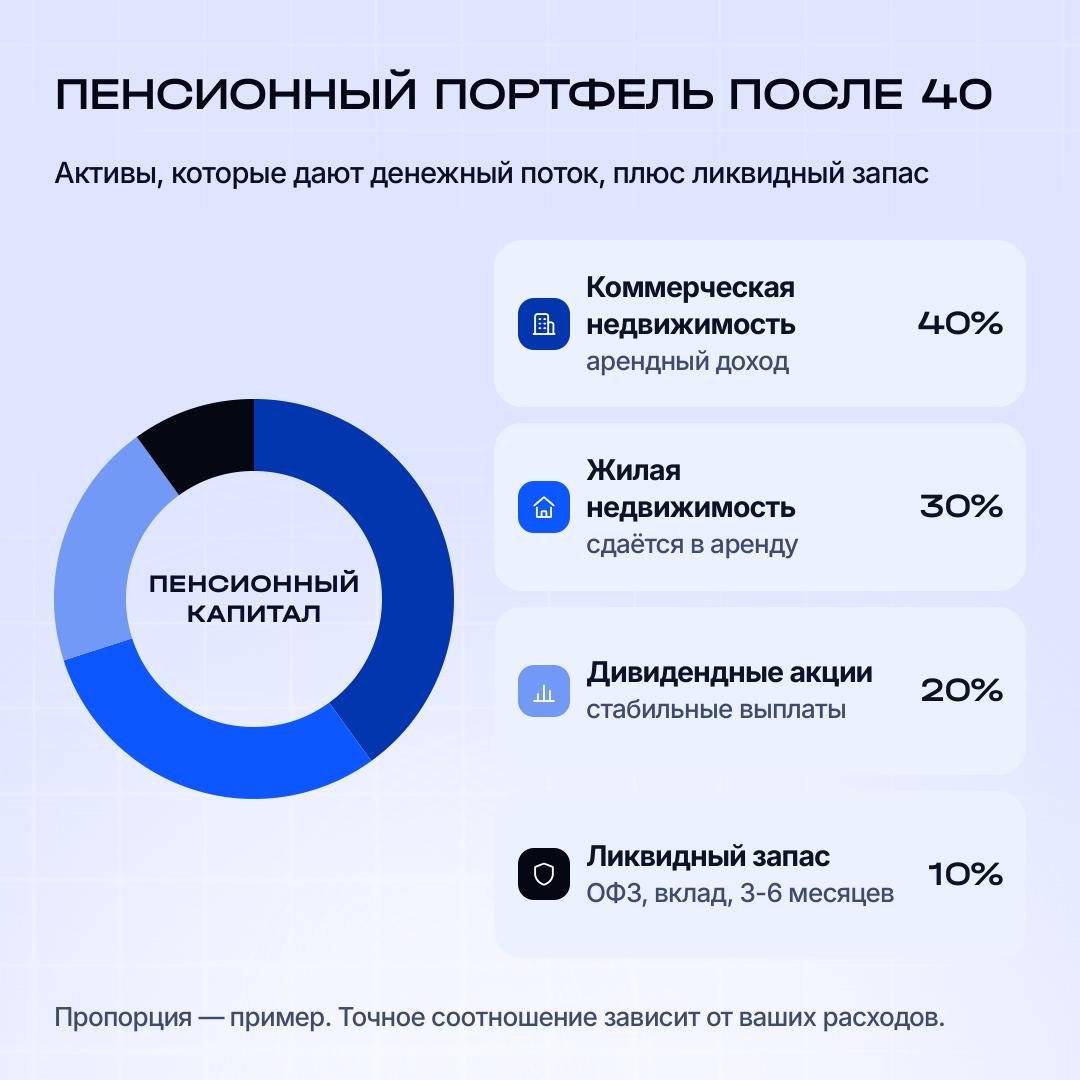
Здесь универсального набора для всех нет, но если говорить о моём подходе, я бы смотрел прежде всего на активы, которые способны генерировать денежный поток:
Перечислю по убыванию
— коммерческая недвижимость
— жилая недвижимость, которую можно сдавать в аренду (в идеале с использованием льготного финансирования)
— акции компаний со стабильными дивидендами
При этом важная деталь.
Пенсионный капитал - это не просто деньги, которые вы накопили и потом постепенно проедаете. Его главная задача - продолжать работать и приносить доход.
3️⃣ И обязательно нужен запас подушки.
Например, если часть пенсионного дохода формируется за счёт аренды, не рассчитывайте, что объект будет приносить деньги каждый месяц без перерывов. Поэтому я бы держал отдельный запас в ликвидных инструментах
А именно: в ОФЗ, фонде денежного рынка или на депозите. Хотя бы на 3-6 месяцев расходов.
Поэтому конкретное соотношение активов у каждого будет своим. Но сама логика универсальна: активы, которые создают доход + ликвидный запас на случай временных перебоев.
И смотрите на эту задачу чуть шире.
❗️В 40 лет стоит думать не только о том, на что вы будете жить после выхода на пенсию, но и о том, что произойдёт, если ваш привычный доход исчезнет уже после 50.
Капитал, который к этому моменту начал приносить вам деньги, - это ваш финансовый тыл.
А если в 40 лет никакой системы накоплений у вас нет, все равно заняться этим не поздно. Даже если не получится полностью обеспечить будущий уровень жизни, можно собрать капитал, который будет покрывать хотя бы часть расходов.
👍 если уже формируете свой пенсионный капитал
🔥 если вопрос накоплений ещё актуальный
#пенсия #финграмотность
💬 @igorshimko | 📺 Youtube | Платная аналитика NZT | Авторский фонд Альфа-Капитал | 🟢 Моя книга про личные финансы