


Репост из: NZTRusfond_official
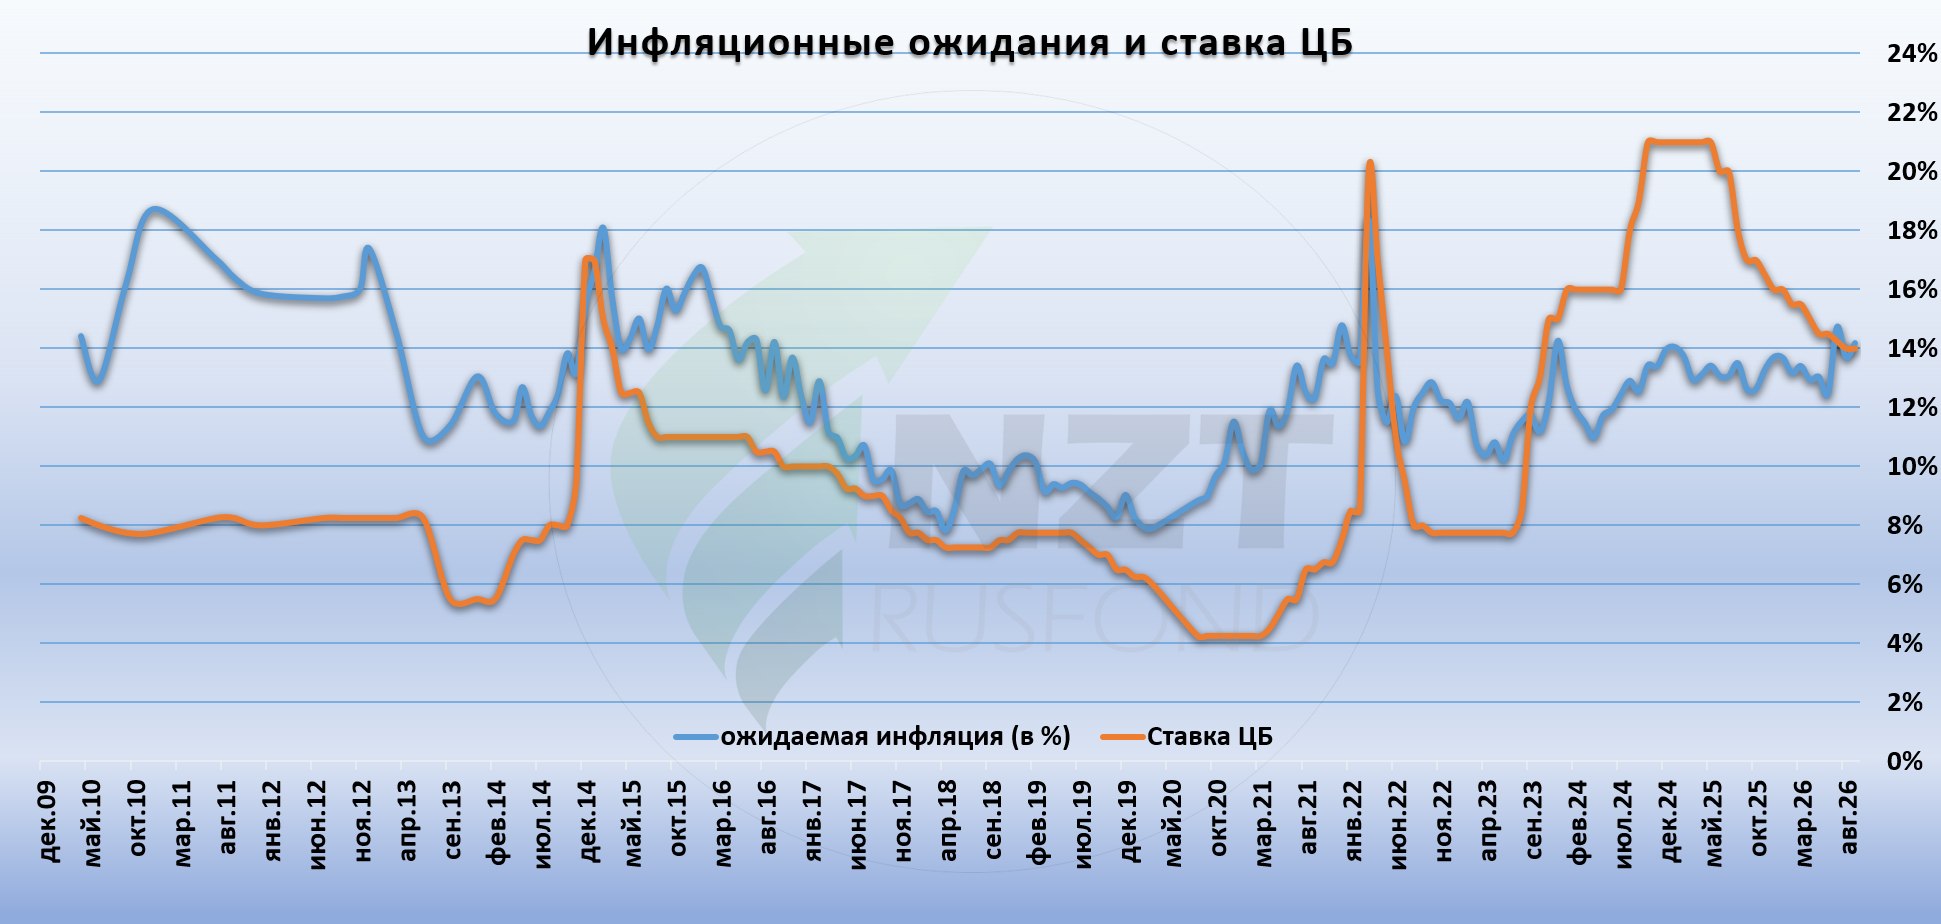
📉 КЛЮЧЕВАЯ СТАВКА МОЖЕТ ЗАСТРЯТЬ У 13–14%? МЫ МЕНЯЕМ ПРОГНОЗ НА 2027 ГОД
Еще несколько месяцев назад базовый сценарий для российского рынка строился вокруг достаточно быстрого снижения ключевой ставки. Сейчас оснований для такого сценария становится заметно меньше.
Инфляционные ожидания населения в сентябре выросли до 14,2%, превысив ключевую ставку. Одновременно снова ускоряется кредитование, а основной эффект от индексации коммунальных тарифов в 2026 году еще впереди.
Отдельный вопрос — бюджет. В проекте на 2027 год заложены расходы около 48,8 трлн рублей и дефицит 5,5 трлн рублей. Даже после повышения налоговой нагрузки бюджет сохраняет значительный импульс для экономики, что ограничивает пространство для быстрого смягчения ДКП.
Для рынка последствия существенные. Потенциал переоценки длинных ОФЗ становится ниже, перспективы роста акций снижаются, а высокая стоимость денег продолжит давить на компании с большой долговой нагрузкой и потребностью в рефинансировании.
⚖️ Мнение NZT:
Главный вопрос теперь уже не в том, снизит ли ЦБ ставку еще несколько раз. Гораздо важнее, насколько сильно новый сценарий меняет относительную привлекательность разных классов активов.
В полном материале разбираем, что изменилось в бюджете и кредитовании, а главное — какие последствия новая траектория ставки несет для акций, длинных ОФЗ и корпоративных облигаций.
Полный обзор читайте по ссылке на нашем сайте 👈
#ставка #инфляция #ДКП
💬 @nztrusfond_official
➡️ Купить подписку на премиум аналитику