КИТ Финанс Брокер


Гео и язык канала: Россия, Русский
Категория: Экономика


Контакты и соц сети: https://t.me/KIT_finance_broker/605
Дисклеймер: http://clck.ru/34T8Ua
Сотрудничество: marketing@brokerkf.ru
Регистрация РКН https://gosuslugi.ru/snet/67a08d036a30cc0a1815d07b
#JTZZJ

Зарегистрирован в РКН
Связанные каналы  |  Похожие каналы

Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика
Фильтр публикаций


Завтра стартуют покупки Минфина: рубль под новым давлением

📍 С 7 октября по 6 ноября Минфин направит на покупку валюты и золота 279,42 млрд руб. — 12,7 млрд руб. в день. С учётом встречных продаж ЦБ чистые покупки вырастут с 1,92 до 12,12 млрд руб., то есть спрос государства на валюту увеличится на 10,2 млрд руб. ежедневно.

Для рубля это ощутимый негатив, хотя обвал не предрешён: аналитики ждали покупки в диапазоне 9–14 млрд руб.

Компенсировать давление могут продажи экспортной выручки и подготовка к налогам. ЦБ уже отмечал лаг поступления выручки и погашение долгов экспортёрами.

📈 Технически Si-12.26 после отскока от 84 300–84 900 протестировал 87 000, и закрепление выше усилит риски отмены разворота.

🐳 Наше мнение: Покупки Минфина ограничивают укрепление рубля, но масштаб движения зависит от экспорта, а говорить о сломе тренда преждевременно. Если ослабление станет устойчивым, это добавит аргумент за сохранение ставки 23 октября.


Кривая ОФЗ
ОФЗ 2 года — 15,2%
ОФЗ 10 лет — 16,9%
Наклон вверх. За неделю ОФЗ-ПД +8–36 б.п., длинные ~16,7%. Минфину нужно привлечь ~6,5 трлн ₽ в 2026 и 7,7 трлн в 2027, аукцион 26228 не состоялся. Премия к ключевой 14% высокая.

Рубль и валюты
Доллар — 83,5 ₽
Юань — 12,4 ₽
Минфин с 7 октября по 6 ноября покупает валюту и золото на 279,4 млрд ₽ (12,7 млрд/день против 2,5). Чистая покупка 12,12 млрд/день — максимум с начала 2022. На новости юань +1,33%, фьючерс на доллар +1,3%.

Рынок нефти
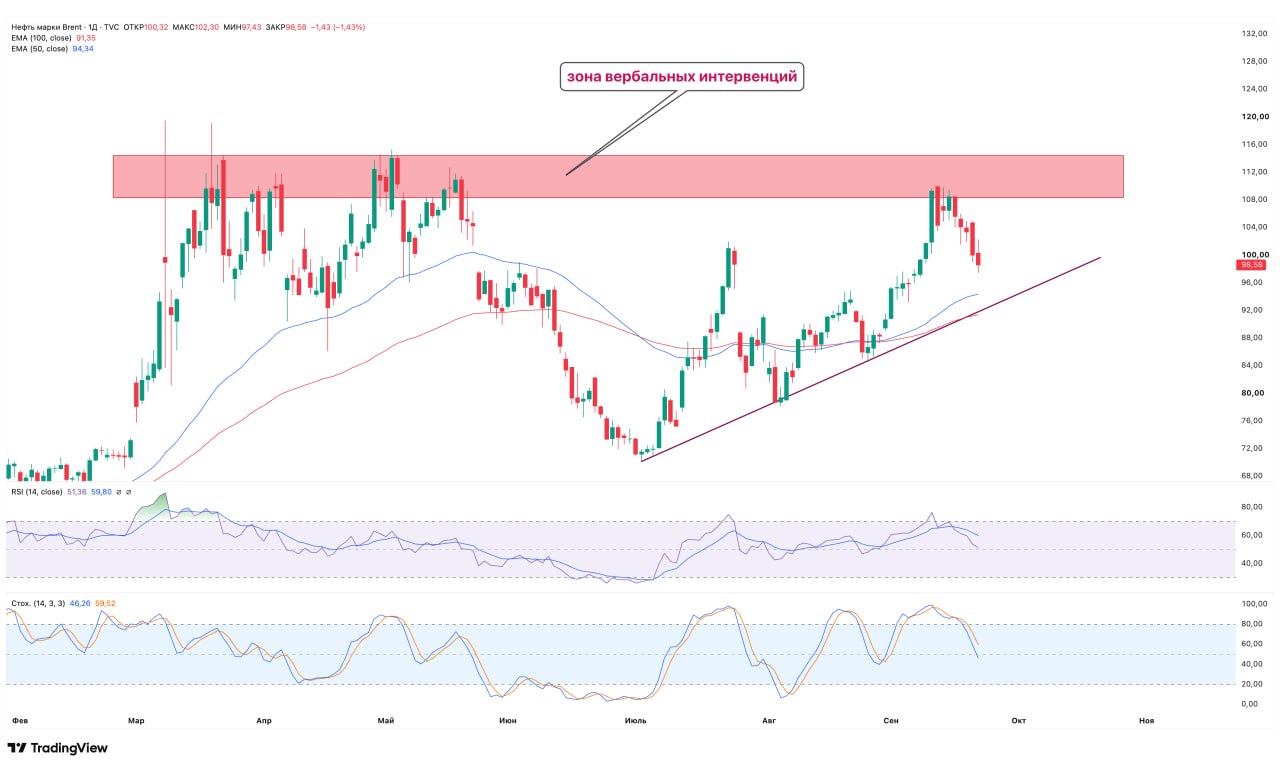
Brent — 98,8 $
Российская нефть—74,8 $
Дисконт — 24 $
Котировки высокие, дисконт ограничивает выручку.

Экономическая активность
Розничные продажи — +3,3% г/г
Реальные зарплаты — +3,3% г/г
Безработица — 2,2%
Рост розницы замедлился с 5,3% в июле, зарплаты — с 3,4%, безработица снизилась с 2,3%. Рынок труда остаётся напряжённым.

Глобальный контекст
ФРС — 4,00%
DXY — 102,4
US 10Y — 5,3%
Золото — 4 145 $
ФРС жёсткая, доллар крепкий, золото у максимумов.

КИТ Финанс Брокер | Мы в Макс 🐳


И снова этот вечный вопрос: облигации или вклад? 👀

ЦБ сохранил ключевую ставку на 14% — пауза в цикле смягчения. Для инвесторов это значит, что период дорогих денег затягивается, и выбор снова стал неочевидным.

На этот вопрос в новом разборе отвечает Павел Веревкин, начальник отдела анализа финансовых рынков КИТ Финанс.

Его главный тезис:
«Главное — не пытаться угадать каждое следующее решение Банка России, а сформировать портфель, который останется устойчивым и при ставке 13,5%, и при 14%, и в случае более продолжительной паузы».


Разобрали, где сейчас выше доходность — и какую цену за неё платит инвестор.

Полный разбор прогноза и рисков читайте на Финуслугах: Облигации или вклад осенью 2026 года: где искать доходность при ставке 14%👈

Материал носит информационный характер и не является ИИР.

КИТ Финанс Брокер | Мы в Макс 🐳


Допэмиссия Т-Технологий оказалась меньше, чем боялись акционеры

📍 Акции Т-Технологий вышли из нисходящего тренда после раскрытия условий покупки «Точки».

Ранее главным риском для акционеров называли крупную допэмиссию: обсуждался выпуск до 550 млн акций, что грозило заметным размытием долей.

Фактические параметры оказались мягче. Планируется выпустить около 170 млн акций. С учетом квазиказначейского пакета эффективная допэмиссия составит примерно 85 млн бумаг, или 3,2% текущего количества акций. Цена размещения — 320 руб. за акцию, примерно на 27% выше рынка на момент определения условий.


Главный негативный фактор оказался слабее ожиданий. Размытие будет ограниченным. Консолидация «Точки» даст дополнительный вклад в прибыль группы. В среднесрочной перспективе это может поддержать рост прибыли на акцию и переоценку бумаг 📈.

Не ИИР.

КИТ Финанс Брокер | Мы в Макс 🐳


🔍 Следим на этой неделе

5 октября — пн


🇨🇳 Китай — выходной по 7 октября
🇷🇺 Россия — индекс деловой активности услуг; валютные интервенции
🇺🇸 США — индексы деловой активности услуг
▫️ Глоракс — ВОСА по реорганизации
▫️ Банк СПб — реестр на дивиденды 19,17 ₽; префы 0,22 ₽
▫️ Совет директоров: Русал, СПб Биржа

6 октября — вт

🇺🇸 США — торговый баланс; Боуман; прогноз ВВП ФРБ Атланты
▫️ Совет директоров: Коршуновский ГОК, Уралкуз

7 октября — ср

🇺🇸 США — протокол ФРС; запасы нефти; аукцион 10-летних облигаций; Уильямс
▫️ Совет директоров: РКК Энергия, ТРК

8 октября — чт


▫️ Черкизово — последний день с дивидендом 120,19 ₽
▫️ Займер — 4,86 ₽
▫️ В2В-РТС — 4,61 ₽
▫️ Русал — совет директоров

9 октября — пт

▫️ Т-Технологии, НОВАТЭК, ГМК Норникель — реестр на дивиденды за 1П2026
▫️ НоваБев — реестр; последний день с дивидендом 8 ₽
▫️ РСБУ за 9 мес: ГАЗ-Тек, КМЗ, Распадская
▫️ АбрауДюрсо — совет директоров

КИТ Финанс Брокер | Мы в Макс 🐳


Топ-3 застройщика с устойчивым кредитным профилем

Не все застройщики проходят период высокой ставки с одинаковым запасом прочности. Ниже — три эмитента, у которых баланс, ликвидность и покрытие эскроу выглядят лучше остальных. Порядок — от самого устойчивого к менее устойчивому.

🥇 1 место — ПИК
Метрики 👇
— Выручка: 290,5 млрд руб. (−11% г/г)
— Операционная прибыль: 52,7 млрд руб. (почти без изменений)
— Чистая прибыль: 30,8 млрд руб. (было 41,6 млрд)
— Процентные расходы: 24,3 млрд руб. (было 14,6 млрд)
— Общий долг: >1 трлн руб.
— Проектное финансирование: 684 млрд руб., эскроу — 544 млрд руб.
— Корпоративный долг: 329 млрд руб.
— Кэш: 350 млрд руб.
— CFO: −108,4 млрд руб.
— Рейтинг: AA-(RU), стабильный

ПИК заслуживает 1-е место в нашем рейтинге как наиболее стабильный эмитент. Выручка снизилась, но операционная прибыль осталась почти на уровне прошлого года. Основное давление идёт от стоимости денег: процентные расходы выросли более чем в 1,5 раза. При этом баланс остаётся самым сильным в выборке. Корпоративный долг фактически сопоставим с денежной подушкой, а после учёта эскроу чистый долг составляет около 118 млрд руб.

Слабое место — отрицательный CFO, но даже после корректировки на эскроу поток остаётся отрицательным. Ковенанты соблюдаются, риск нарушения оценивается как низкий. Рейтинг подтверждён на уровне AA-(RU).

🥈 2 место — Сэтл
Метрики 👇
— Выручка: 85,1 млрд руб. (+34% г/г)
— Чистая прибыль: 4,2 млрд руб. (было 2,9 млрд)
— Финансовые расходы: 19,4 млрд руб. (было 14,2 млрд)
— Общий долг: 205,0 млрд руб. (было 162,4 млрд)
— Проектное финансирование: 131,1 млрд руб., эскроу — 138,7 млрд руб.
— Корпоративный долг: ~74 млрд руб.
— Кэш: 4 млрд руб.
— Краткосрочный долг: 51,4 млрд руб.
— CFO: −44,9 млрд руб.
— Рейтинг: A-(RU), стабильный

Бизнес растёт: выручка прибавила 34%, чистая прибыль увеличилась. Проектный долг полностью покрыт эскроу — это ключевая опора. Но общий долг вырос, а свободный кэш остаётся очень небольшим. Краткосрочный долг составляет 51,4 млрд руб., из которых 19,1 млрд — облигации. Дефицит финансируется новыми заимствованиями.

Компания не видит риска нарушения ковенантов, а неиспользованные кредитные линии составляют 98,1 млрд руб. Рейтинг A-(RU) со стабильным прогнозом. Профиль заметно спокойнее проблемных девелоперов, но требует наблюдения за корпоративным долгом и ликвидностью.

🥉 3 место — ЛСР
Метрики 👇
— Выручка: 97,1 млрд руб. (практически без изменений)
— Чистый убыток: 57,6 млрд руб.
— Разовое обесценение проданной дочки: 46,8 млрд руб.
— Скорректированная EBITDA: 19,3 млрд руб. (−12% г/г)
— Общий долг: 363,6 млрд руб.
— Кэш: 5,4 млрд руб. (было 27,7 млрд)
— Краткосрочный долг: 57,3 млрд руб.
— Проектное финансирование: 138,6 млрд руб., эскроу — 172,4 млрд руб.
— Непроектный долг: ~225 млрд руб.
— Ковенанты соблюдаются

Чистый убыток сформирован разовым обесценением проданной дочки. Сделка привела к выводу почти трети капитала «Группы ЛСР» в пользу структур, связанных с мажоритарными акционерами (семьёй Молчановых), по многократно заниженной стоимости. Это удар по миноритариям: из-за колоссального убытка компания может отказаться от дивидендов за 2026 год.

При этом проектный долг полностью покрыт эскроу, ковенанты не нарушены, а сентябрьское погашение прошло штатно. Основной вопрос — оставшаяся непроектная часть долга и резко сократившаяся денежная подушка.

Общий признак для всех трёх — способность проходить период высокой ставки без нарушения ковенантов, тогда как в зоне риска такие нарушения уже зафиксированы.

Не является инвестиционной рекомендацией, в том числе индивидуальной.

КИТ Финанс Брокер | Мы в Макс 🐳


Короткая дюрация и фиксированный купон: подборка ОФЗ

Все три выпуска торгуются ниже номинала — от 80,88% до 88,10%. Это формирует доходность к погашению до 15,37% даже при умеренном купоне. Короткая дюрация снижает чувствительность цены к изменениям ключевой ставки, что делает выпуски интересными для среднесрочного горизонта.

ОФЗ-ПД 26228
▸ Доходность к погашению: 15,37%
▸ Цена: 80,88%
▸ Купон: 38,15 ₽
▸ Частота: каждые полгода
▸ Погашение: 10.04.2030

ОФЗ-ПД 26236
▸ Доходность к погашению: 14,69%
▸ Цена: 88,10%
▸ Купон: 28,42 ₽
▸ Частота: каждые полгода
▸ Погашение: 17.05.2028

ОФЗ-ПД 26237
▸ Доходность к погашению: 15,02%
▸ Цена: 84,43%
▸ Купон: 33,41 ₽
▸ Частота: каждые полгода
▸ Погашение: 14.03.2029

Не является инвестиционной рекомендацией, в том числе индивидуальной.

КИТ Финанс Брокер | Мы в Макс 🐳


Выходные почти здесь — какой праздник отмечаем?

❤️ — Всемирный день грибника

🐳 — Праздник балтийской селёдки

👍 — Всемирный день ходьбы

🔥 — День поиска каштанов

Ставьте эмодзи того, что будете праздновать! 🎉

✦ ✦ ✦ ✦ ✦ ✦ ✦ ✦ ✦ ✦
Сергей Аксаков:

«В числе разнообразных охот человеческих имеет своё место и смиренная охота ходить по грибы… Недаром говорит пословица: “Со счастьем хорошо и по грибы ходить”»


📍 Налоги, бюджет, регулирование
— Правительство внесло проект бюджета на 2027–2029.
— Налоговая реформа 2027 затронет доходы, личные фонды, ЗПИФ и КИК.
— С 1 октября вступили в силу новые финансовые правила: ипотека, ЖКХ, кешбэк по СБП.

📍 Ставка и рынок
— Минфин признал несостоявшимся аукцион по ОФЗ 26228.
— Мосбиржа с 1 октября начнет расчет Индекса спокойствия.

📍 Корпоративные события
— Газпром нефть одобрила дивиденды за I полугодие.
— Норникель выплатит 1,85 руб. на акцию.
— Самолет допустил техдефолт по облигациям БО-П20.
— Суд арестовал 44% акций ЕвроТранса.
— Северсталь подала иск к ВТБ на 1,8 млрд руб.

📍 В мире
— Великобритания ввела санкции против трех российских арктических СПГ-газовозов.
— Китай и США частично смягчили торговые ограничения.
— США высвободят 40 млн баррелей нефти из стратегического резерва.

КИТ Финанс Брокер | Мы в Макс 🐳


Новость для держателей акций АО «ТБанк»

📣 «Т-Технологии» объявили выкуп акций АО «ТБанк».

Срок подачи заявок — до 17:00 06.11.2026.

📍Как подать заявку
В приложении «КИТ Инвестиции» откройте раздел «Витрина» → «Выкупы» → «ТБанк». Нажмите «Подать заявку» и укажите количество акций.

📍Важно:
— версия приложения должна быть не ниже 1.11.1;
— комиссия по пп. 1.1 Тарифов.

Подробности — в новости 👈


Топ-4 застройщика в зоне риска: разбор кредитного качества

По итогам голосования пишем о зоне риска в секторе девелоперов 🔥

🥇 1 место — АПРИ
Метрики 👇
— Выручка: 12,0 млрд руб. (+29% г/г)
— Опер. прибыль: 3,42 млрд руб.
— Фин. расходы: 3,43 млрд руб.
— Чистая прибыль: 121 млн руб. (было 979 млн)
— Долг: 55,2 млрд руб. (проект ~39 млрд, облигации 15,6 млрд)
— Кэш: 975 млн руб.
— CFO после процентов: −8,38 млрд руб.
— Купоны: 24–34%
— Эскроу: ~5,5 млрд руб.

Финансовые расходы полностью съедают операционный результат. Свободный кэш почти отсутствует, поток после процентов глубоко отрицательный. Компания зависит от облигационного рынка, где стоимость фондирования доходит до 34%.

Эскроу покрывают малую часть проектного долга. Дополнительный минус — оговорка аудитора по отчётности за 1П25. Большая часть долга проектная, краткосрочная нагрузка снизилась, но небольшой масштаб бизнеса, ликвидность и стоимость денег ставят АПРИ на первое место по риску.

🥈 2 место — Самолет
Метрики 👇
— Выручка: 117,4 млрд руб. (−31% г/г)
— Скорр. EBITDA: 41,8 млрд руб. (−27% г/г)
— Скорр. убыток: 18,8 млрд руб.
— Собственный капитал: 23,0 млрд руб. (было 50,2 млрд)
— Общий долг: 773 млрд руб. (~86% — проектное финансирование)
— Корп. долг: 112,7 млрд руб.
— Нарушен ковенант по одному кредиту
— Идёт реструктуризация кредитного портфеля

Отчёт самый проблемный среди крупных застройщиков. Прибыль падает быстрее долга, эскроу хуже покрывают проектную часть. Нарушение ковенанта уже дало последствия для структуры долга.

Дополнительный удар — технический дефолт по БО-П20, о котором мы подробно писали здесь. Это создаёт риск пересмотра рейтинга и ограничений на публичные размещения. Самолет сокращает инвестпрограмму и ведёт переговоры о реструктуризации.

Основной риск смещается на 2027 год: с октября 2026 по декабрь 2027 предстоит пройти 45,4 млрд руб. основного долга, из которых 27,4 млрд — всего за 3 недели летом 2027. С купонами нагрузка может достигнуть 56,8 млрд руб.

🥉 3 место — Глоракс
Метрики 👇
— Выручка: 27,0 млрд руб. (+45% г/г)
— Опер. прибыль: 6,48 млрд руб.
— Чистая прибыль: 1,60 млрд руб. (было 2,33 млрд)
— Фин. расходы: 5,77 млрд руб.
— LTM EBITDA: 14,87 млрд руб.
— ND/EBITDA после эскроу: 2,93x (было 2,80x)
— Кэш: 685 млн руб.
— Краткосрочный долг: 6,9 млрд руб.
— CFO после процентов: −6,24 млрд руб.
— Рейтинг: BBB+(RU), позитивный

Выручка +45%, но операционная и чистая прибыль снизились из-за финансовых расходов. Долговая нагрузка растёт умеренно, однако главный вопрос — ликвидность: свободный кэш 685 млн руб. против 6,9 млрд руб. краткосрочного долга. Операционный поток до процентов положительный, но после выплаты уходит в минус.

Компания раскрывает 126,8 млрд руб. неиспользованных кредитных линий, но значительная часть связана с проектным финансированием. Рейтинг BBB+(RU) с позитивным прогнозом. Глоракс устойчивее АПРИ и Самолета, но запас свободной ликвидности остаётся тонким.

🏅 4 место — Брусника

Метрики 👇
— Выручка: 73,6 млрд руб. (рост более чем вдвое)
— Скорр. EBITDA: 26,9 млрд руб.
— ND/EBITDA после эскроу: 2,98x (было 3,92x)
— Общий долг: 338 млрд руб., краткосрочный — 107,5 млрд руб.
— Кэш: 4 млрд руб.
— Нарушение ковенантов по нескольким банковским кредитам
— 90% долга привязано к ключевой ставке
— Облигации: 17,25–24,75% годовых
— Рейтинг: A-(RU), негативный

Операционно компания улучшилась, но кредитный профиль портят абсолютный долг, короткая ликвидность и ковенанты. Банки отказались от права требовать досрочного погашения, поэтому немедленной долговой стены нет, но факт нарушения важен для держателей облигаций.

Дополнительный фактор — чувствительность к ставке: 90% долга привязано к ключевой, облигации — под 17,25–24,75%. Это ограничивает снижение долговой нагрузки даже при сильной EBITDA. Негативный прогноз рейтинга связан с риском невыполнения плана продаж и высокой долговой нагрузкой.

p.s. на самом деле, мы так и не определились кого ставить на первое место — АПРИ или Самолет. У одного дорогое фондирование, а у другого реструктуризация.

Вы кого поставите?
❤️ — АПРИ
🔥 — Самолет


КИТ Финанс Брокер | Мы в Макс


📊 Главное за месяц

Собрали подборку важных постов за месяц. Все ссылки кликабельны и ведут на наши разборы 👇

📍Рассказали про ключевую ставку — ЦБ сохранил её на уровне 14%, а также дали мнение по ставке: сигнал получился умеренно жёстким, разобрали, что это значит для портфелей.

📍Объяснили, как работает маржинальное кредитование — плечо, лонг, шорт и правила безопасности, а также разобрали валютную составляющую в маржин-колле: как цена контракта и курс влияют на маржу.

📍Разобрали отчёты: Сбер заработал 1,33 трлн руб. за 8 месяцев, Транснефть отчиталась за 1П26 со снижением маржи, ДОМ.РФ нарастил прибыль на 40%, Роснефть показала рост EBITDA на 23% при высоком CAPEX на «Восток Ойл», а Газпром нарастил EBITDA на 28% за счёт нефтяного сегмента. Также разобрали новую дивполитику МТС и консолидацию Точки.

📍Разобрали ситуации на облигационном рынке: изучили структуру баланса Балтлиза и сокращение его денежных средств, а также облигации, обеспеченные потребительскими кредитами.

📍Разобрали инициативы регуляторов: нормативный акт ЦБ по корпоративному управлению, поправки Минфина в НК, бюджет на 2027–2029 и проект ЦБ о длинных деньгах.

📍Рассказали про запуск цифрового рубля с 1 сентября 2026 года: как открыть кошелёк, лимиты и оплата через QR-код.

📍Разобрали PMI России за август — индекс опустился до 48,8 пункта, промышленность охлаждается, а ценовое давление растёт.

📍Обсудили, что происходит с золотом на фоне изменения ожиданий по ставке ФРС, и разобрали ситуацию на рынке нефти.

📍Рассказали, что ПИК уходит с биржи, и что это значит для держателей акций.

📍Рассказали про изменения на Мосбирже: пересмотр весов в индексах с 18 сентября, запуск вечных фьючерсов на глобальные акции и старт торгов фьючерсом на Индекс ключевой ставки с 29 сентября.


Сегодня Мосбиржа запускает Индекс спокойствия

📍 Это первый индикатор биржевых и открытых ПИФов (ICALM). Он покажет динамику десяти самых стабильных паевых фондов — для тех, кто хочет защитить капитал.

Чтобы попасть в индекс, фонд должен торговаться больше трёх лет, иметь долю биржевых сделок выше 70% и входить в топ-25 по владению физлицами. Из них отбирают десять с минимальной волатильностью. Состав пересматривают ежемесячно, значение публикуют раз в день в 19:00, данные доступны с 30 декабря 2025 года.

📌 В стартовый состав вошли биржевые фонды:
• УК«Первая» — Сберегательный, Консервативный, Гособлигации
• «Альфа-Капитал» — Денежный рынок, Управляемые облигации
• «Т-Капитал» — Стратегия вечного портфеля Д, Облигации
• «ВИМ Инвестиции» — Корпоративные облигации
• «ДОХОДЪ» — Сбондс Корпоративные облигации РФ
• ОПИФ «БКС» — Российские облигации»


Повторить индекс можно, купив паи всех фондов в равных долях. Подробнее — на сайте Мосбиржи.


Росстат опубликовал данные по инфляции:
▫️ С 22 по 28 сентября — 0,12% (неделей ранее — 0,06%)
▫️ С начала сентября — 0,25%
▫️ С начала 2026 года — 4,93%
▫️ Годовая — 6,25% (Минэкономразвития — 6,26%)

30 сентября Минфин признал несостоявшимся аукцион по размещению ОФЗ-ПД № 26228 с погашением 10 апреля 2030 года. Официальная причина — отсутствие заявок по приемлемым уровням цен.

На первичный рынок выходят 👇🏻

ФосАгро БО-03-01
• Купон — фиксированный в юанях, до 8,5%, период 91 день
• Срок — около 1,5 года, номинал 1 000 юаней
• Рейтинг — AAA(RU)/ruAAA
• Сбор заявок — до 02.10, 14:00

Селектел 001P-10R
• Купон — фиксированный, до 16,75%, период 30 дней
• Срок — 3,5 года, с амортизацией
• Рейтинг — A+(RU)/A+.ru
• Сбор заявок — до 06.10, 14:00

0% — брокерская комиссия за участие в первичных размещениях через приложение до 31.12.2026.

Не ИИР.


Мир дивидендов: октябрьские отсечки

В октябре 14 компаний закрывают реестры. Ниже последние дни для покупки акций, чтобы получить выплаты 👇

1 октября
ИНАРКТИКА — див. 10 ₽, цена 318,4 ₽, доходность 3,14%

2 октября
БСПБ ап — див. 0,22 ₽, цена 32,85 ₽, доходность 0,67%
БСПБ — див. 19,17 ₽, цена 263,81 ₽, доходность 7,27%

8 октября
В2В-РТС — див. 4,61 ₽, цена 124,21 ₽, доходность 3,71%
Займер — див. 4,86 ₽, цена 127,15 ₽, доходность 3,82%
Черкизово — див. 120,19 ₽, цена 3 535 ₽, доходность 3,40%

9 октября
НоваБев — див. 8 ₽, цена 249,4 ₽, доходность 3,21%
НОВАТЭК — див. 35,5 ₽, цена 1 023,6 ₽, доходность 3,47%
ГМК Норникель — див. 1,85 ₽, цена 116,64 ₽, доходность 1,59%
Т-Технологии — див. 4,7 ₽, цена 249,08 ₽, доходность 1,89%

12 октября
Газпром нефть — див. 42,51 ₽, цена 547,05 ₽, доходность 7,77%
Татнефть ап — див. 32,88 ₽, цена 601 ₽, доходность 5,47%
Татнефть — див. 32,88 ₽, цена 626,9 ₽, доходность 5,24%

30 октября
Акрон — див. 146 ₽, цена 17 144 ₽, доходность 0,85%


У Минфина все сильнее растут аппетиты к заимствованиям

План привлечения увеличен в этом году на 1 трлн. руб., а план на 2027 год, по данным проекта бюджета, повышен еще на 2,3 трлн. руб.

С учетом инфляционных рисков давление на ОФЗ всё более заметно. По данным Банка России, бескупонная доходность на сроке 5 лет достигла 16,41%, а на 7 лет — 16,68%. Всего за 2 недели доходности на этом участке выросли примерно на 40 б.п.

ОФЗ задают безрисковый ориентир для всего долгового рынка: чем выше их доходности, тем большую премию вынуждены предлагать корпоративные заемщики. Но такую щедрость не все могут себе позволить — особенно компании с большим долгом и значительным объёмом погашений в 27-м году.


❗️Не исключаем крупных кредитных событий и дефолтов с новой переоценкой риска во всём корпоративном долге. Сейчас важны жесткая селекция, анализ графика рефинансирования и смещение в качество — даже ценой доходности.

КИТ Финанс Брокер | Мы в Макс 🐳


Видео недоступно для предпросмотра
Смотреть в Telegram
Продолжаем тему срочного рынка: выпуск подкаста с Московской биржей 🥳

Если вы помните, в прошлом месяце мы разбирали маржинальное кредитование и валютную составляющую в маржин-колле.

В продолжение темы встретились с Московской биржей, чтобы обсудить механизмы срочного рынка и ответить на ваши вопросы, которые собирали ранее. Разобрали объемный материал: от основ срочного рынка до защитных механизмов, фандинга и вечных фьючерсов.

Просто оставим здесь фрагмент, где разбираем контанго и бэквордацию. Объясняем так, чтобы даже новички не чувствовали себя на экзамене по квантовой физике 🤩

Спикеры:
— Никита Макаров, начальник отдела инвестиционного консультирования КИТ Финанс
— Мария Силкина, главный менеджер по группе продуктов Срочного рынка Московской биржи


А полную версию смотрите 👇
📌 YouTube
📌 Дзен
📌 ВК

КИТ Финанс Брокер | Мы в Макс


Кто из застройщиков первым почувствует давление?

Продажи новостроек за 1П: +6% в метрах и +11% в деньгах. Рост дали всплески спроса в январе и июне перед изменениями условий Семейной ипотеки. В феврале–мае продажи отставали от прошлогодних на 7–12%, часть спроса перенесена вперёд.

С 1 октября 2026 года условия Семейной ипотеки изменились. Ставка и сумма кредита теперь зависят от количества детей в семье. Ужесточение плавное, базовая ставка для многодетных остаётся ниже рыночной. Доля рыночной ипотеки 40–50% выдач, застройщики используют рассрочки и спецпредложения.

📍К основным рискам для сектора относится:
• замедление поступлений на эскроу;
• сокращение объёмов ввода;
• снижение компенсаций банкам со стороны государства.

📍Отдельно стоит выделить риск для банков. При замедлении спроса на новостройки они могут сократить объёмы кредитования застройщиков. Например, для ДОМ.РФ это один из ключевых факторов. Снижение выдач ипотеки в 3–4 кв. во многом объясняется эффектом высокой базы прошлого года, когда спрос был аномально высоким перед предыдущим изменением правил.

Для сектора важнее качество финансирования. Проектный долг застройщиков 10,8 трлн ₽, эскроу 7,6 трлн — покрытие около 66%. Рассрочки добавляют 1,5 трлн задолженности покупателей, которая на эскроу не попадает. Ставка по проектному финансированию около 10%, проблемных кредитов порядка 1%. Рынок становится всё более дифференцированным, и изменения Семейной ипотеки этот процесс ускоряют.


Мы подготовили рейтинг 7 застройщиков — от самых стабильных до тех, кто находится в зоне риска. Разберём каждого отдельно.

С кого начнём? Выберите вариант реакцией:
👍 — со стабильных
🔥 — с тех, кто в зоне риска

Начнём с того, кто соберёт больше реакций.


КИТ Финанс Брокер | Мы в Макс 🐳


У кого сегодня был такой же тяжёлый день, как у Самолёта?

Вчера у Самолёта должно было состояться погашение выпуска БО-П20. Однако на сайте раскрытия так и не появилось ни данных о погашении, ни информации по купонам.

Сегодня утром миноритарии также ждали новостей, но тишина сохранялась вплоть до середины дня, когда наконец появилась отчётность по купонам.

Тем временем, по данным НРД, на облигацию поступило 269,1 рубля при номинале 1 000 рублей, что составляет всего 27% от номинала. Выплата была помечена как «исполнена ненадлежащим образом», а значит, речь идёт о техническом дефолте. В моменте паники, разные выпуски «Самолёта» падали на 11–37%.

Позже Самолёт в своём телеграм-канале заявил, что 28 сентября перевёл платежи по купону и полностью погасил БО-П20, однако часть денег «по техническим причинам» зачислилась на счёт НРД только 29 сентября.

Даже если средства придут в ближайшие дни, это влечёт последствия:

❗️ Возможный пересмотр рейтингов: АКРА подтвердило рейтинг A-(RU) со стабильным прогнозом в марте 2026 года, но новый инцидент становится сильным аргументом для переоценки.

❗️ Ограничения в доступе к публичным размещениям: после технического дефолта новые публичные займы могут оказаться под вопросом.

❗️Репутационные потери: случай уже второй за год.


И всё же главный вопрос заключается в другом: почему технический дефолт произошёл именно на этом выпуске?

Объём погашения составлял всего 2,5 млрд рублей, что для крупного застройщика с многомиллиардной выручкой является небольшой суммой. Если даже её не смогли провести в срок, вопросы к ликвидности и управлению долгом становятся всё громче.

КИТ Финанс Брокер | Мы в Макс 🐳


Кто сегодня не хотел быть пассажиром этого рейса? Мы тоже.

Если вы держите облигации Самолёта — вам точно сюда, читайте дальше👇

Показано 20 последних публикаций.