


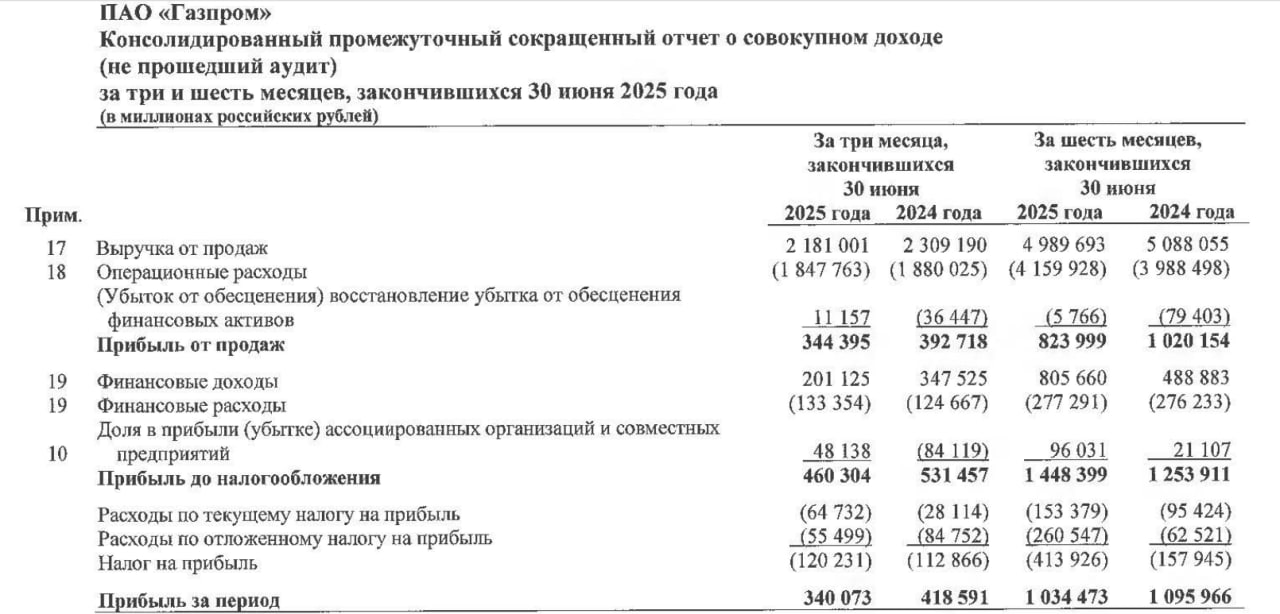
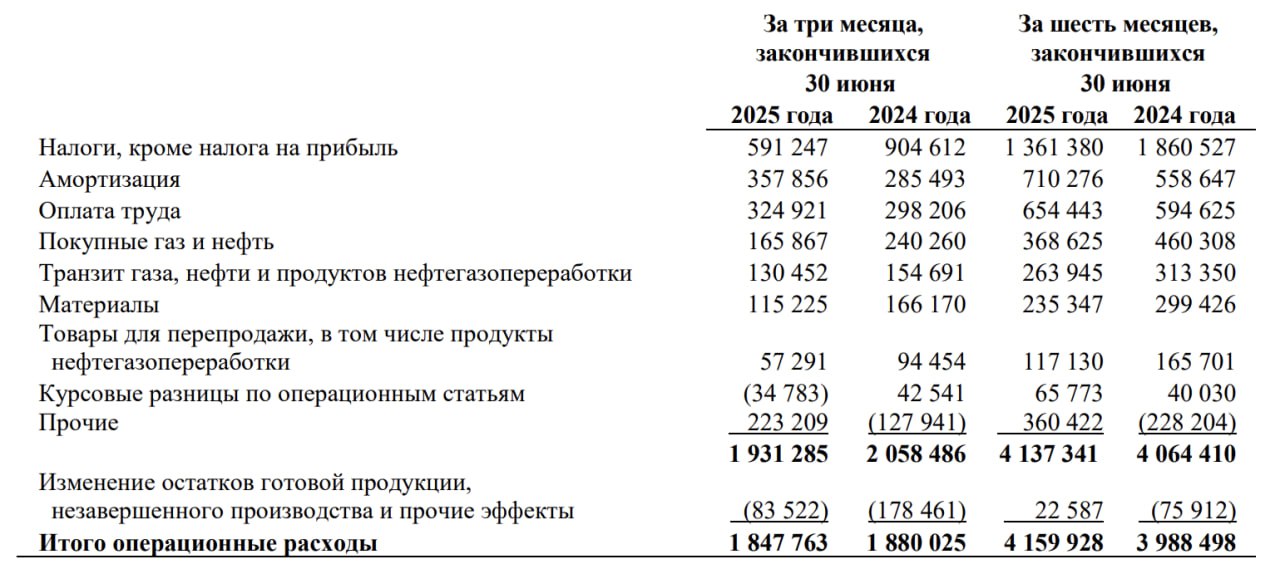
В первом полугодии 2025 года «Газпром» отчитался о снижении выручки от продаж всего на 2% — с 5,1 до 5 трлн рублей. Однако куда интереснее выглядят налоговые показатели компании. При падении общей выручки налоги, кроме налога на прибыль, сократились сразу на 37%. Экономия составила около 500 млрд рублей, что заметно превышает официальную «нашлёпку» в виде отменённого дополнительного НДПИ за отчетный период.
Формальное объяснение — отмена временного налога, введённого в прошлые годы. Но разрыв слишком велик: только эта мера не может объяснить столь резкое снижение обязательств. В отрасли говорят о действии дополнительных факторов, включая корректировку расчёта акцизов, использование льготных режимов по ряду месторождений и сокращение базы по экспортным пошлинам.
На фоне этого в отчёте фиксируется обратная динамика по налогу на прибыль. За полугодие показатель вырос в 2,6 раза: со 158 до 414 млрд рублей. Главный драйвер — отложенный налог на сумму 261 млрд, резко увеличивший нагрузку в отчётности. Именно этот элемент фактически изменил картину, усилив фискальное давление на прибыльную часть бизнеса.
Эффективная ставка по налогу на прибыль взлетела с 12,6% до 28,6%. Таким образом, снижение нагрузки по НДПИ и смежным платежам было полностью перекрыто усилением налогового давления на прибыль. Для «Газпрома» это означает, что сэкономленные средства с одной стороны — тут же нивелируются дополнительными обязательствами с другой.
При этом в публичной отчетности показатели по отдельным видам углеводородного сырья не раскрываются. Нет данных, какое влияние оказали газ, нефть или газовый конденсат на общую налоговую базу. Для понимания картины придётся разбирать финансовые документы дочерней «Газпром нефти», где возможны скрытые перераспределения нагрузки.
Финансовые итоги полугодия показывают классический парадокс: при видимом облегчении налогового бремени по ресурсным платежам, налог на прибыль вырос до рекордных значений. Итог — формальное снижение нагрузки сменилось реальным ростом фискального давления на ключевой актив.
#Россия