


Репост из: Свинское чаепитие
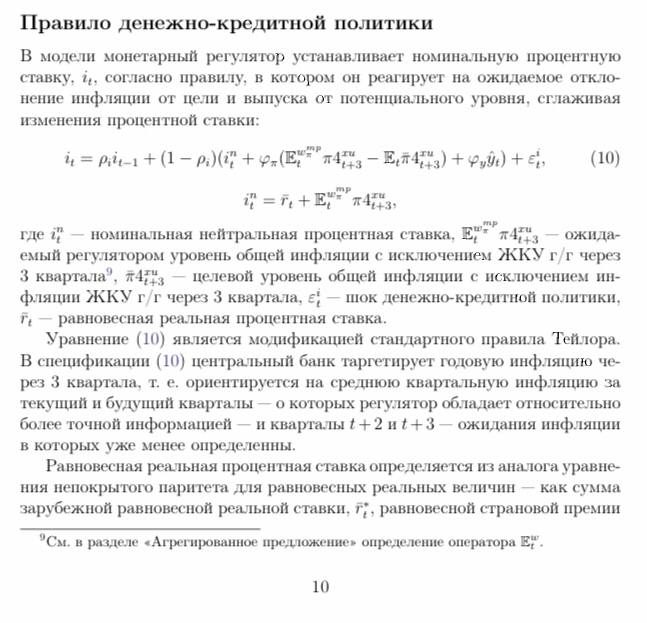
Перед пятничным заседанием Банка России по % ставке давайте вновь обратимся к несчастному правилу Тейлора, которое как бы определяет оптимальную процентную ставку.
Коэффициенты имеются. Цифры тоже. Поехали.
Нейтральная реальная ставка нам известна - 4%.
Ожидаемая инфляция через 3 квартала (9 месяцев) - возьмем 6,5%. Отклонения ожидаемой инфляции от целевого уровня инфляции (6,5%- 4% = 2,5%). Положительный разрыва выпуска (отклонения экономики вверх от траектории сбалансированного роста) - 1,5%.
Теперь вставляем цифры:
20% (текущая ставка)* 0,5 (К- коэффициент) = 10% +0,5 (К)*( 4% + 6,5% + 1,5(К)*2,5% + 1,5%) = 17,88%.
Если разрыв выпуска 2%, то получим 18,1%. Можно предположить, что ожидаемая инфляция через 9 месяцев будет выше - пусть будет 7% (плохой урожай, ослабление рубля и вот это вот всё). Тогда будет 18,5%.
Короче, как ни крути, (какие бы цифры мы ни вставляли) правило показывает что, надо снижать ставку хотя бы до 18,5%. Ну или до 18% (более вероятно).