


А о том, что происходит уже в этом году на первичном рынке пластиков можно прочитать в сегодняшнем обзоре «Центра развития» НИУ ВШЭ (см. следующее сообщение).
Если коротко, то в марте по сокращению производства лидировал Китай (-10,3% год к году), в апреле его «обогнали» по темпам снижения США и Европа. В целом в мире в марте отрасль упала на 4,2%, а загрузка мощностей снизилась до 76,9%, самого низкого уровня, начиная с апреля 2009 г.
Впрочем, влияние пандемии на отрасль было разнонаправленным и заметно отличалось в зависимости от сегмента, добавляют авторы обзора. Резкое падение потребления полимеров в строительстве, автомобилестроении и производстве электроники компенсировал ажиотажный спрос на упаковку и медицинские изделия. Это теперь один из главных драйверов динамики рынка, и не факт, что он не «вытянет» его в плюс по итогам года. К нашему сожалению, все это – в основном одноразового применения, не перерабатываемого после использования.
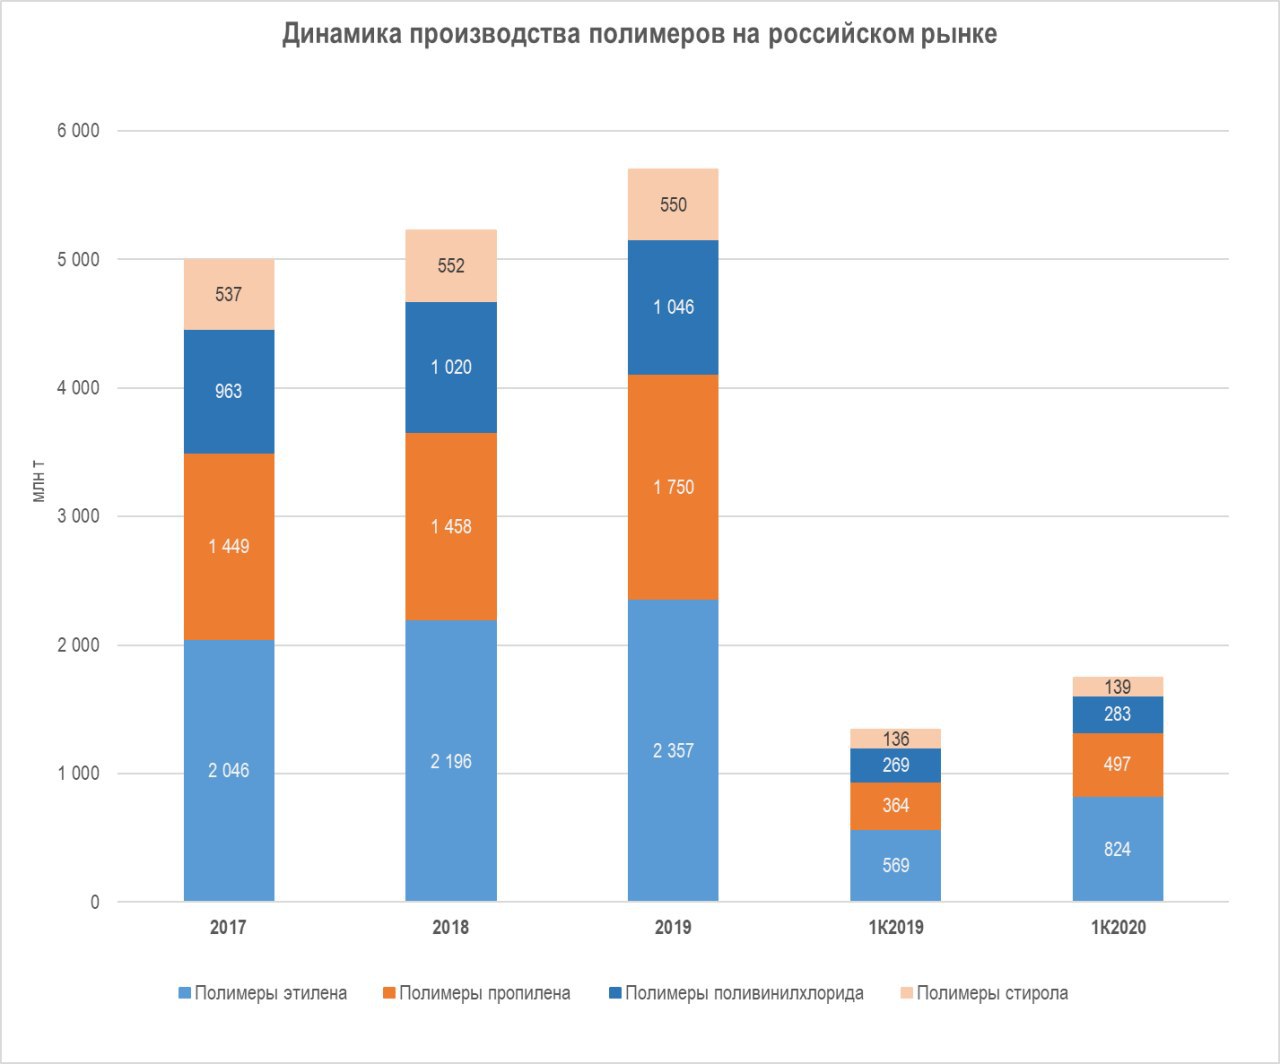
На графике – данные по России, где и в 2017-2019 гг. и в 1 квартале 2020 г. все только росло. Про низкий уровень переработки б/у пластика в стране напоминать не будем. А про то, сколько было выпущено за последние годы, в том числе накопленным итогом, можно прочитать и посмотреть здесь и здесь.
И еще один момент. Понятно, что при падении спроса и производства восстановления сильно упавших цен ждать не стоит. В том числе и на вторичку.
Если коротко, то в марте по сокращению производства лидировал Китай (-10,3% год к году), в апреле его «обогнали» по темпам снижения США и Европа. В целом в мире в марте отрасль упала на 4,2%, а загрузка мощностей снизилась до 76,9%, самого низкого уровня, начиная с апреля 2009 г.
Впрочем, влияние пандемии на отрасль было разнонаправленным и заметно отличалось в зависимости от сегмента, добавляют авторы обзора. Резкое падение потребления полимеров в строительстве, автомобилестроении и производстве электроники компенсировал ажиотажный спрос на упаковку и медицинские изделия. Это теперь один из главных драйверов динамики рынка, и не факт, что он не «вытянет» его в плюс по итогам года. К нашему сожалению, все это – в основном одноразового применения, не перерабатываемого после использования.
На графике – данные по России, где и в 2017-2019 гг. и в 1 квартале 2020 г. все только росло. Про низкий уровень переработки б/у пластика в стране напоминать не будем. А про то, сколько было выпущено за последние годы, в том числе накопленным итогом, можно прочитать и посмотреть здесь и здесь.
И еще один момент. Понятно, что при падении спроса и производства восстановления сильно упавших цен ждать не стоит. В том числе и на вторичку.