


Куда вкладывать, чтобы не облажаться? #капитал #облигации #ОФЗ #инвестиции #разбор
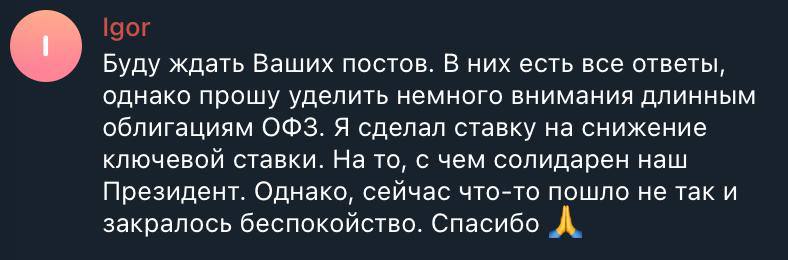
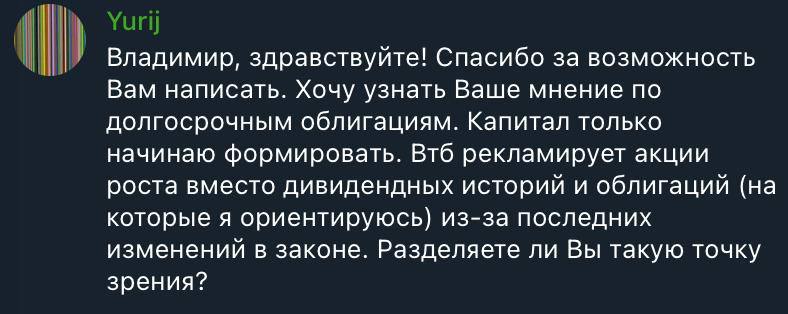
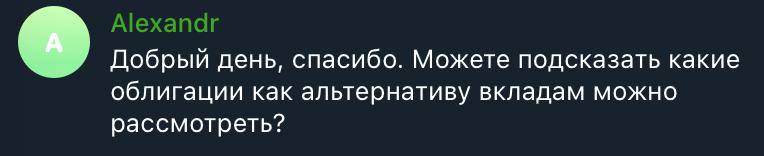
В личку закидали одним и тем же вопросом: что с длинными облигациями, стоит ли сейчас туда лезть?
Начну с неприятного: вы ищете универсальный инструмент, который можно выбрать раз и навсегда, чтобы деньги при этом капали. Но такого не существует, забудьте!! У вас и у вашего соседа может быть одинаковый миллион рублей на счете, но если у вас разный доход, разная склонность к риску и разные цели, инструменты будут разными.
Один и тот же актив для одного станет подушкой, а для другого гробом с музыкой.. Поэтому перед покупкой любого актива важно ответить себе на вопрос: подходит ли он именно мне?!
Например, короткие ОФЗ, облигации компаний с высоким рейтингом, фонды денежного рынка и вклады подходят почти всем. Потому что там практически нет риска. Но и доходности соответствующие, которые не всех устраивают! Купили полугодовую ОФЗ, через полгода она погасилась, и всё, получили доход, на который рассчитывали. Даже если вдруг пришлось продать раньше срока, придумать сценарий, где человек получит заметный убыток, крайне сложно..
Теперь внимание! Если вы покупаете длинные ОФЗ примерно с той же доходностью к погашению, что и короткие при том, что доходность коротких вас не устраивает – маленькая, то что вы делаете? Ответьте на этот вопрос. Без ответа мне нет смысла объяснять суть процесса – вы его не воспримете. Только после того, как вы честно сами себе дадите ответ зачем вы покупаете длинные ОФЗ когда вас не устраивает доходность по коротким при том, что доходность по длинным такая же или даже ниже, вы сможете сравнить навязанную вам картину мира с реальностью. Реальность я смогу понятно подать только после ваших ответов.
Если вы наслушались сказок про неминуемое, быстрое и бесконечное снижение ставки ЦБ РФ и на этом купили длинных ОФЗ, да еще, не дай Бог, с плечом, отвечайте на вопрос. Ставка ЦБ и динамика рынка – не одно и тоже.
Поэтому хватит гуглить "стоит ли покупать длинные облигации". Спросите себя первоначально: под какую конкретно цель мне нужен актив, на какой горизонт, готов ли я терпеть риски и сколько?