Влад | Про деньги


Гео и язык канала: Россия, Русский
Категория: Экономика


Владислав Еремин.
Квал инвестор.
Управляющий, автор стратегий автоследования в Т-Инвестициях и БКС.
Покрываю аналитикой 70+ российских компаний.
MAX: https://max.ru/Vlad_pro_dengi
@vv_eremin
https://gosuslugi.ru/snet/69ba98503cb73616cf4b27b4

Зарегистрирован в РКН
Связанные каналы  |  Похожие каналы

Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика
Фильтр публикаций


К вечеру день стал еще приятнее 😉


🔥 Приятный рынок сегодня. Растем!

Альфу, потерянную в сентябре, практически полностью отыграл в последние 3 дня.

🏦🏦🏦 Наконец-то сильнее рынка банки (страх налогов уходит из котировок?), Сбер +1,7%, Т +2,3%, Совок +1,3%.

🍏 X5, кстати, почти 2 000, в ноябре объявят дивиденды за 2026 год, возможно, на этом, НО оценка около 6 прибылей уже недешевая.

🧰 Рост Ви.ру до 75 руб. за акцию выглядит более понятным. Посмотрим, как долго до рынка будет доходить то, что я вам писал на прошлой неделе )

⛽️💿 В минусе из крупных индексных бумаг — Газпром и ГМК. Как два ключевых антибенефициара бюджета (для ГМК негатив по налогам, для Газпрома – что Минфин не ждет дивиденды от компании в 2027 году).

Наблюдаем дальше 👀


📣 Результаты стратегии "Акции РФ (легкий вход)" в Т-Инвестициях за сентябрь 2026

Друзья, +-2 года назад — 6 сентября 2024, я открыл для вас облегченную стратегию "Акции РФ (легкий вход)" чтобы вы могли попробовать автоследование с небольших сумм. Порог входа в стратегию всего 30 000 рублей.

✔️ Рост стратегии за все время (с 6 сентября 2024) = +24,91% (дельта к индексу +24 пп.)

✔️ Рост стратегии за 2025 = +16,94% (дельта к индексу +14,9 пп.)

✔️❌ Динамика стратегии за 2026 = -5,15% (дельта к индексу +7,1 пп.)

❌ Динамика стратегии за сентябрь 2026 = -0,06% (дельта к индексу -4,4 пп.)

Разница в результатах августа с флагманскими стратегиями связана с тем, что в облегченную стратегию нельзя было купить Лукойл, выдержав долю (покупка 1 лота была бы сразу на 20% портфеля).

Подключиться к моей стратегии «Акции РФ (легкий вход)» вы можете тут: https://www.tinkoff.ru/invest/strategies/54f9eaa6-cd01-4209-86a8-819d27f8b0dc

Если вы подключаетесь суммой от 300 000 руб., я рекомендую вам флагманскую стратегию в БКС. В ней у меня больше возможностей по управлению портфелем.

Приглашаю вас подключиться к стратегиям и следовать моим сделкам! 🤝


➡️ Результаты стратегии «Влад про деньги | Акции РФ» в Т-Инвестициях за сентябрь 2026

Стратегия с тем же подходом, что и БКС, только в Т-Инвестициях.

Результаты стратегии:

✔️ Рост стратегии за все время (с 5 марта 2024) = +25,89% (дельта к индексу полной доходности +41,9 пп.)

✔️ Рост стратегии за 2025 = +17,79% (доходность выше индекса на 15,8 пп.)

✔️ ❌ Динамика стратегии в 2026 = -3,74% (доходность выше индекса на 8,5 пп.)

✔️ ❌  Рост стратегии за сентябрь 2026 = +1,04% (дельта к индексу -3,3 пп.)

Подключиться к стратегии в Т-Инвестициях можно по ссылке:
https://www.tinkoff.ru/invest/strategies/0fa0ff35-fb82-4924-8e08-48f5ee5f5bc7/

Минимальная сумма – 250 000 руб., рекомендуемая – 550 000 руб.

❗️Базовая рекомендация от меня — стратегия в БКС, условия выгоднее для вас (списание комиссий за результат раз в квартал вместо раза в месяц, что даст более высокую долгосрочную доходность).

И ниже расскажу о результатах облегченной стратегии в Т-Инвестициях.


🔥 Результаты сентября 2026: нефтегазовое ралли!

Друзья, по традиции ежемесячно рассказываю о результатах стратегий автоследования. Вы читаете обзор результатов за сентябрь.

Результаты флагманской стратегии "Влад про деньги | Акции РФ" в БКС:

✔️ Рост стратегии за все время (с 5 марта 2024) = +31,20% (дельта к индексу полной доходности +47,2 пп.).

✔️ Рост стратегии за 2025 = +19,10% (доходность выше индекса на 17,1 пп.)

✔️❌ Динамика стратегии в 2026 = -2,63% (доходность выше индекса на 9,6 пп.)

✔️❌ Рост стратегии за сентябрь 2026 = +1,41% (доходность ниже индекса на 2,9 пп.).

💭 Комментарии по месяцу:

1️⃣ На фоне очередного обострения на Ближнем Востоке, лучшую динамику на рынке в сентябре показали нефтегазовые компании. Лукойл +15,9%, Газпром +9,7%, Новатэк +8,4%, Татнефть +10,7%, Роснефть +9%.

2️⃣ В моем портфеле в сентябре была лучшая нефтегазовая компания по динамике, при этом, в индексе общая доля нефтегаза под 50%, поэтому портфель в сентябре показал доходность ниже индекса Мосбиржи полной доходности. По нефтегазу — считаю, что интересны могут быть компании в переработке (Лукойл, Татнефть), а вот по Газпрому, Новатэку и Роснефти у меня много вопросов.

⛽️ Газпром НЕ покажет большой положительный FCF даже при текущих ценах на газ + дивидендов за 2026 год не будет (Минфин их не закладывает в бюджет).

🔋 Новатэк даже в такой конъюнктуре стоит 6+ годовых прибылей с дивидендом около 8%. Для меня это не интересно.

⛽️ Роснефть за год при текущей конъюнктуре заработает 7-8% дивидендов. Не вижу причин для переоценки наверх.

При уходе геополитической (Иранской) премии, эти акции, скорее всего, будут хуже рынка. Я продолжаю делать ставку на компании в портфеле и считаю, что среднесрочно они покажут динамику сильнее индекса полной доходности.

3️⃣ В конце августа после отчета за 1 пол. 2026 я купил акции Лукойла, от 10 до 12% в разных стратегиях, за месяц удалось заработать +-22%. Сейчас акций Лукойла в стратегиях больше нет. Да, дивиденд за 1 полугодие будет отличный. Наравне с Ви.ру, о которой писал выше, при этом конъюнктура в нефтегазовом секторе не устойчивая. Закладывать вечные 1 000 руб. дивидендов Лукойла в год НЕ стоит.

Для меня лучше устойчивые и растущие 16-17% дивидендов, чем 18-19% на пиковых ценах на нефть и крек-спредах.

4️⃣ Несколько комментариев по компаниям в портфеле:

🧰 Ви.ру – объявили байбек на мотивацию (нейтрально), и подняли деньги на дивиденды за 1 пол. 2026 в размере 7 руб. на 1 акцию (очень позитивно, доходность под 10%, одна из лучших на рынке).

🏦 Т-Технологии – объявили параметры покупки Точки, размытие будет всего 3,16%, оценка адекватная; и впереди дивиденд 4,7 руб. за 2 квартал, в отсечку иду,

🔖 Хедхантер — сегодня пришли дивиденды, реинвестировал обратно в рынок и докупил дешевые акции.

5️⃣ Акции, которые держу в портфеле стратегии, все еще очень дешевые — поэтому текущий момент для подключения к стратегии выгодный с точки зрения потенциальной долгосрочной отдачи от инвестиций.

Приглашаю вас подключиться к стратегии в приложении БКС: https://s.bcs.ru/OBXqD

Рекомендуемая сумма для следования — от 600 000 рублей (максимальная сумма не ограничена).

Если у вас нет счета в БКС, открыть его можно по ссылке.

Друзья, благодарю вас за доверие 🤝


❗️Ви.ру, с высокой вероятностью, заплатит 10% дивидендами за 1 полугодие!

Продолжаю вчерашнюю тему по Ви.ру с поднятием денег на материнскую компанию.

Посмотрел, были ли похожие прецеденты – и да, были (все три раза, когда Ви.ру платил дивиденды, перед этим он поднимал деньги с дочки ‼️).

Вот таймлайн последней выплаты:

31.03.2026 – Ви.ру подняли дивидендами 2 млрд руб. на материнскую компанию с ООО «Все инструменты»

30.04.2026 – СД Ви.ру рекомендовал дивиденды акционерам, как раз в размере этих 2 млрд руб. (4 руб. на 1 акцию). То есть СД был через месяц после поднятия денег.

22.06.2026 – Отсечка по дивидендам (через 1,5 месяца после СД).

Сроки в предыдущие разы тоже были плюс-минус идентичны (СД по дивидендам в течение 1-1,5 месяца после поднятия денег, и выплата через 1-2 месяца).

Если брать их за основу, то в конце октября-начале ноября стоит ждать Совет Директоров по дивидендам Ви.ру, и до конца года выплату 7 руб. на 1 акцию. 10% за полугодие – пожалуй, лучшая доходность на рынке. И что важно, она повторяемая для компании.

Молодцы! 👍


👀 Раз никто об этом не пишет, напишу я.

ООО "Все Инструменты" выпустило сущ. факт, в котором говорится следующее:

Распределить часть чистой прибыли Общества за 2025 год и 6 месяцев 2026 года в соответствии с п. 1 ст. 28 Федерального закона от 08.02.1998 г. № 14-ФЗ «Об обществах с ограниченной ответственностью» следующим образом:
1. Сумму в размере 3 549 000 000 рублей выплатить Единственному участнику в качестве дивидендов.
2. Сумму в размере 3 549 000 000 рублей выплатить посредством перечисления указанной суммы на счет Единственного участника в течение 60 дней с даты принятия настоящего решения.


Для того, чтобы понимать, что произошло — важно знать структуру акционеров. Она простая.

Виктор Кузнецов / Миноритарии => АО "Ви.ру" => ООО "Все Инструменты".

Резюме: то есть Единственный участник - это АО Ви.ру, акции которой торгуются на бирже; компания подняла деньги с дочки как дивиденды за 1 пол. 2026 года.

1) Я трактую это так, что существенно выросла вероятность распределения дивидендов по итогам 1 пол. 2026 года (зачем еще поднимать деньги на головную компанию).

2) Поднятая сумма удачно соответствует 7 руб. на 1 акцию, и доходности 9,7% за полугодие.

Думаю, что вероятность того, что я трактую корпоративное действие правильно, высока, и впереди потенциальные дивиденды за 1 полугодие 😉


❗️Т-Технологии объявили итоговые параметры допэмиссии для консолидации Точки

Цена Точки: 84,8 млрд руб.

Оценка Точки: 4,2 P/E и 1,6 P/BV по прибыли и капиталу 2025 года.

Здесь есть два важных нюанса, которые снижают оценку:

1) Эффективная оценка ниже, потому что Т делает допэмиссию выше рыночной цены (если бы дополнительная эмиссия была по 260 руб., оценка Точки была бы 73 млрд руб.);

2) Капитал Точки в 2026 году, вероятно, вырос (мы не знаем объем выплаченных дивидендов).

Часть Точки (64%) будет оплачена акциями Т, часть (36%) заемными денежными средствами. Из тех 64% половина уйдет самому Т (акции станут квазиказначейскими, их можно не учитывать в расчетах).

Объем допэмиссии Т: 85 млн акций (170 млн с учетом казначейских).

Доля размытия: 3,16%.

Цена акций: 320 руб. (чтобы не было реализовано преимущественное право).

Срок сделки: конец 2026 года.

Не ждал подвохов от Т в этой сделке, их и нет.

Ситуация с покупкой Точки напоминает мне покупку Росбанка в 2024 году, которая оказывала давление на акции. Когда произошла финализация параметров и завершение эмиссии, акции Т существенно переоценились. Надеюсь, так будет и на этот раз.

2k 0 14 3 71

В последние недели очень внимательно смотрел на металлургов, и уже заносил руку в стаканах ММК и НЛМК над кнопкой "купить".

Мой расчет говорит, что при сохранении металлоиндекса на уровне 79 000, который мы видели в начале сентября, на протяжении всего года, дивидендная доходность будет около 20% у обеих компаний.

❗️Не купил, потому что 1) цены на сталь в мире низкие (рост только у нас); 2) впереди зимний сезон и потенциальное сокращение спроса (с учетом преимущественного использования стали в стройке).

📉 Решил посмотреть за динамикой дальше, и вот сегодня обновилось значение - цена снизилась до 76 154.

Металлурги платят дивиденды от FCF, и даже такое небольшое снижение цены, сокращает дивиденды чуть ли не вдвое, с 20% до 12-13% при сохранении этого уровня цен.

Пока решение НЕ покупать металлургов на этом росте цен выглядит верно. Интересно, что будет с ценами дальше.


❗️Совет директоров Ви.ру принял решение о байбеке

📉 Акции упали на 5%

Сумма байбека Ви.ру: 500 млн рублей (немного, с учетом возможностей компании, около 10% от free float).

Сроки: с 1 ноября 2026 до конца декабря 2027 года.

Цель байбека: мотивация персонала (среди расходов есть примерно такая же сумма ежегодно, которая идет на мотивацию, теперь пакет под нее будет формироваться через байбек).

Мой вывод: байбек носит технический характер, производится в очень ограниченном объеме и нацелен на то, чтобы мотивировать персонал. Байбек практически НЕ повлияет на кол-во денег на балансе Ви.ру, потенциальная чистая денежная позиция на конец года будет +-13 млрд руб. (на конец 2 кв. +-7 млрд руб.). Надеюсь, значимую часть этой суммы мы получим через дивиденды.


🔥 Сегодня совет директоров Ви.ру по байбеку.

Решение о байбеке еще не опубликовано, при этом, рынок его активно ждет (акции +2,5% на падающем индексе).

В теории, у компании есть средства на то, чтобы выкупить весь free-float, как будет по факту, узнаем уже в ближайшее время.


Достаточность капитала Совкомбанка постепенно улучшается 😉

Восстановление достаточности = возможность платить больше дивидендов.


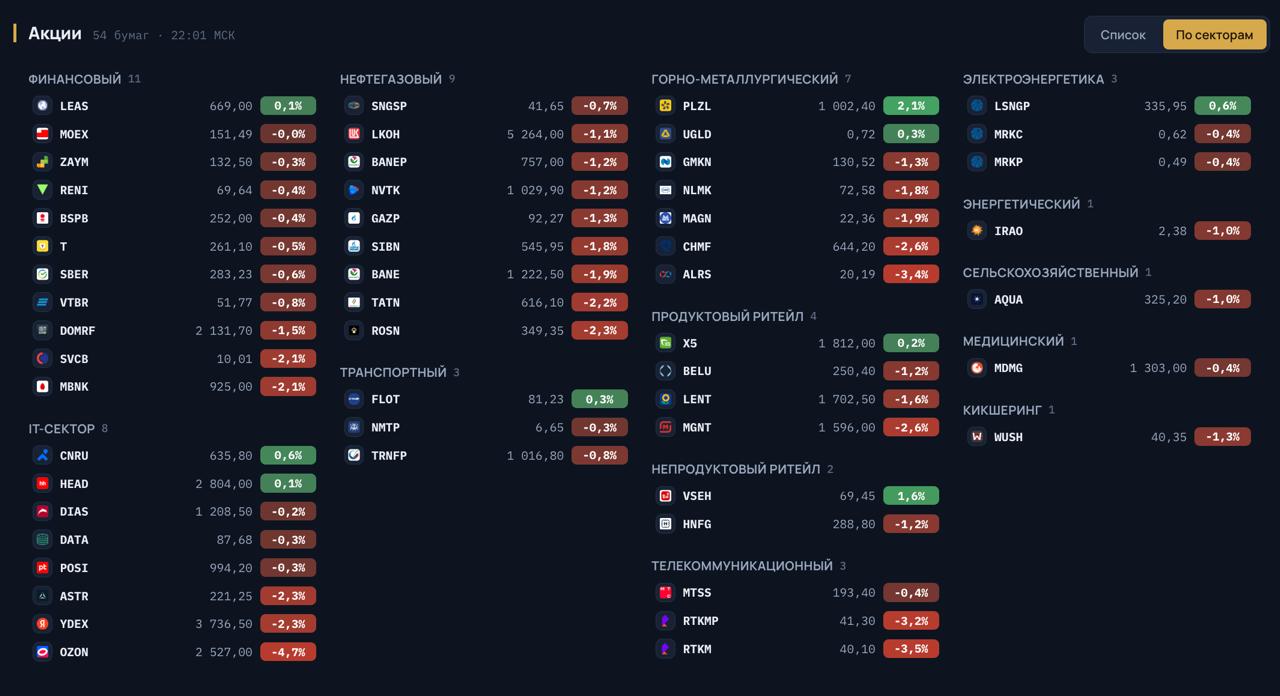
Еще один полезный раздел на сервисе — «Карта рынка».

Имея подписку, вы сможете отслеживать:

- динамику валют.
- динамику сырьевых товаров.
- и, конечно, динамику акций.

Что реализовал:

1) Обновление происходит ежеминутно, то есть у вас всегда актуальные данные;

2) Удобные форматы отображения (мне нравится группировка по секторам, можно быстро увидеть, что больше покупают / продают инвесторы за соответствующий период).

3) Пользовательские настройки (вы можете выбирать конкретные даты, периоды, добавлять в расчет дивиденды).

В общем, горжусь тем, что получилось, и, уже сам с нетерпением жду, как представлю вам сервис полностью.

Уверен, моя аналитика поможет вам выбрать наиболее интересные акции и избежать покупки слабых компаний
🤝


Пока же вам расскажу подробнее про разделы на аналитическом сервисе, и о том, какую пользу можно будет взять:

Один из ключевых разделов — «Портфель», в нем можно будет посмотреть:

👍 Мой портфель на текущую дату (+ изучить историю портфеля на любую дату за последние 3 года);

👍 Все мои сделки за выбранный вами период;

👍 Как только у меня прошла сделка, вы ее сразу увидите, в режиме реального времени;

👍 Статистику портфеля;

👍 И, конечно, изучить ежемесячные видеоразборы портфеля, которые выпускаю в начале каждого месяца и подробно объясняю идеи (обзоры портфеля входят в стоимость подписки).

❗️Ключевое отличие сервиса от статичных обзоров портфеля — то, что вы видите структуру портфеля и сделки в режиме реального времени.

Вы будете видеть в моменте:

1) что я покупаю / продаю, по какой цене, какую долю портфеля использую в сделке;

2) сможете использовать эту информацию для собственном инвестировании (если посчитаете нужным, конечно же).

P.S. На скрине состав портфеля на 01.01.2025, средние и текущие цены указаны на ту дату (сейчас, конечно, состав портфеля уже другой).


Друзья, планировал предложить вам таблицу потенциалов и запустить сервис аналитики еще вчера )

При этом, как это часто бывает, при реализации масштабных проектов — сроки часто сдвигаются вправо (Полюс с Сухим Логом не даст соврать 😉). Для меня важно сделать и представить вам уже максимально качественный продукт, для этого нужно еще немного времени.

Настраиваю финальные моменты и планирую релиз на следующей неделе 🔍


☄️ Прибыль Совкомбанка за август по РСБУ = 11,4 млрд руб., помним, что за июль было = 10,5 млрд руб., и делаем вывод, что отчет по МСФО за 3 кв., скорее всего, будет хорошим.

✔️ Новых налогов на банковский сектор — нет.

✔️Судя по отчету, с резервами тоже все в порядке в 3 квартале.

✔️ Прибыль рекордная, по году будет под 100 млрд.

При этом, оценка компании ниже 0,5 капитала и акции в нескольких процента от исторического минимума, почему, как считаете?

2.6k 0 10 17 70

💸Проект бюджета и новые налоговые решения. На кого и как они повлияют?

Минфин сегодня представил некоторые данные из проекта бюджета на 2027-2029 годы.

Выделил главное:

1. Дефицит бюджета заложен в 2% от ВВП, по моим расчетам, это от 4,3 до 4,5 трлн руб. Меньше, чем в этом году, главное, чтобы уложились в этот прогноз.

2. Доходы по дивидендам, от другого долевого участия, по процентам от вкладов, по операциям с ценными бумагами и цифровыми правами, от продажи имущества и реализации долей участия, по договорам страхования и дарения, будут облагаться по ставке 13-22%. Необлагаемый доход по вкладам на 1 млн руб. сохраняется.

3. Минфин предложил установить налог на прибыль ПИФ по ставке 15%.

Я эту меру понимаю так, ПИФ будет выплачивать налог с прибыли сразу, пайщик при продаже паев ПИФа и выводе, дополнительный налог не платит. При этом, доходность ПИФов это, конечно, снизит.

🗿 Важно сказать, что фонды ликвидности – это тоже ПИФы, и с 2027 года, если меры будут приняты в текущем виде, LQDT будет расти не на 13,7% в год при КС 14%, а на 11,6%.

Что могу сказать? В моих стратегиях автоследования клиенты платят налог на прибыль в налоговый период, то есть значительно позже, что даст на дистанции бОльшую доходность. Делайте правильный выбор, друзья 🤝

4. Налог на прибыль с дивидендов нерезидентам на счета C будет 35%. Нас это никак не касается, поэтому окей.

5. Налог на сверхприбыль в горно-металлургическом секторе.

Даю цитату Минфина:

В секторе горно-металлургического комплекса предлагается ввести налог для отдельных добывающих организаций в размере 30% от дополнительного дохода, полученного вследствие роста мировых цен в рублевом эквиваленте на твердые полезные ископаемые к уровню базового 2025 года (по золоту – 20%). По определенным видам продукции рентных отраслей (драгоценные и цветные металлы, удобрения и др.) в 2026 году наблюдался резкий рост мировых цен, за счет чего компании получили дополнительный рентный доход».


Пока нет списка публичных компаний, кто попадает под новый налог, но можно предположить, что с высокой вероятностью в него войдут Норникель, Полюс, Южуралзолото и Фосагро. С Алросы брать нечего.

Вот мои расчеты, сколько заберет новый налог:

💿 Норникель = 35,1 млрд (прибыль 2025 = 207 млрд.; прибыль 2026 (мой прогноз) = 324 млрд; налог составляет около 11% прибыли 2026 года, существенно!). Есть ощущение, что мера написана под него.

⛏ Полюс = 0 (прибыль 2025 = 314 млрд руб.; прибыль 2026 (П) = 259 млрд руб.; соответственно, прибыль 2026 ниже 2025). Интересно, те 106 млрд руб., которые ушли из компании — это был авансовый платеж или хитрый ход по уходу от сверхналога.

⛏ ЮГК = 3 млрд (прибыль 2025 = 15 млрд; прибыль 2026 (П) = 30 млрд; налог заберет 10% от прибыли 2026).

🌾 Фосагро = 0 млрд (прибыль 2025 = 114 млрд; прибыль 2026 (П) = 55 млрд; как и у Полюса, прибыль 2025 выше прибыли 2026).

❗️Выводы: стоит еще дождаться документа и посмотреть, какой рост тарифов заложен в бюджет у энергетиков и газовиков, какие дивиденды Правительство ожидает от госкомпаний, но в целом – мой вывод, худшего не произошло.

1️⃣ Больше всего пострадал Норникель, его акции и падают сегодня быстрее всех (-5%), справедливо.

2️⃣ Налога на сверхприбыль банков в проекте бюджета нет (и правильно, говорил вам о том, что этого не будет уже больше года);

3️⃣ Повышения налога для IT-компаний в проекте бюджета нет, то есть льгота у Хедхантера сохраняется еще как минимум на 2027 год (базово действует до 2030 года); завтра у Хедхантера последний день перед отсечкой, я в отсечку иду.

Для моего портфеля так точно ушли (с высокой вероятностью) хвостовые риски в банковском секторе и IT. Цветной металлургии в портфеле не было, акции были не интересны и до введения дополнительных налогов.

Друзья, если взяли пользу из моего разбора — поставьте лайк, порадуйте автора! 👍


❌ Ви.ру на IPO:

• Цена = 200 руб. за акцию, капа 100 ярдов.
• Чистая прибыль = 2,9 млрд руб.
• FCF = 1,2 млрд руб.
• P/E = 27
• P/FCF = 83.
• ND = 12,7 млрд руб.

✔️ Ви.ру сейчас:

• Цена = 73 руб. за акцию, капа 36,5 ярдов
• Чистая прибыль LTM = 6,5 млрд руб.
• FCF LTM = 16,3 млрд руб.
• P/E = 5,6
• P/FCF = 2,2 (скор. на изменения оборотки около 4).
• ND = -6,7 млрд (чистая денежная позиция)

В первом случае акционеры продавали акции, сейчас же компания намерена покупать. Логично )


🔥 Совет директоров компании Все Инструменты 28 сентября рассмотрит байбек.

Акции компании на существенном факте прибавляют 2%.

Сейчас у компании ND отрицательный (чистая денежная позиция на 6,75 млрд руб. или 19% текущей капитализации). На конец года при продолжении текущих тенденций у компании будет кэша на 30%+ капитализации.

Вполне логично возвращать капитал акционерам — в т.ч. через байбек, надеюсь на одобрение программы, ждем параметров и старта выкупа.


💸 Таблицу с ТОП-15 компаниями по дивидендам вы сможете посмотреть в моем аналитическом сервисе.

Сейчас на первом месте в ней Лукойл ⛽️ с потенциальным дивидендом в 19% за 2026 год (+- половину из него компания заплатит уже зимой).

Нюанс тут в том, что дивиденды Лукойла и других нефтяников нельзя экстраполировать далее, а вот Сбер 🏦 с его 16% доходности, может не только повторить, но и увеличить выплату в следующие годы.

Показано 20 последних публикаций.