Елена Солодовникова - юрист по банкротству


Гео и язык канала: Россия, Русский
Категория: Право


Похожие каналы

Гео и язык канала
Россия, Русский
Категория
Право
Статистика
Фильтр публикаций


Пенсии в 2027-м: сколько повышений на самом деле ждать? 💰

По данным Минфина и Соцфонда, страховые пенсии в 2027 году проиндексируют дважды:
— 1 февраля — на 6,8% (по инфляции за 2026 год);
— 1 апреля — дополнительно на 3,3% (с учётом роста зарплат).

Заявления подавать не нужно — Соцфонд пересчитает всё автоматически.

Отдельно стоит помнить про августовский перерасчёт для работающих пенсионеров: он учитывает заработанные за год коэффициенты, но это не индексация в привычном смысле, и касается не всех.

Октябрьской индексации страховых пенсий в планах нет.

Средний размер пенсии по старости к концу 2027 года, по расчётам Минфина, составит около 29 904 рублей.


💸 Банкротство через МФЦ: кому подходит?

Процедура бесплатная и без суда. Подойдёт, если ваш долг от 25 тыс. до 1 млн ₽ и есть хотя бы одно условие:

✅ Исполнительное производство закрыто из-за отсутствия имущества, новых нет

✅ Вы пенсионер или участник СВО — долг старше года, имущества для взыскания нет

✅ Получаете пособие на ребёнка — долг старше года, имущества нет

✅ Долг старше 7 лет — исполнительный лист так и не погашен

⚠️ Не спишет: алименты и возмещение вреда здоровью.

Подходит ли вам процедура? Напишите в комментариях свою ситуацию — разберём вместе 👇

226 0 4 11 34

Банкротство — это законный инструмент

Приветствую в канале! 👋

Ко мне часто приходят клиенты с дрожью в голосе: «А меня не посадят?», «А детей не заберут?», «А квартиру не заберут?

Давайте сразу расставим точки над i. Банкротство физических лиц — это цивилизованный способ выхода из долговой ямы, прописанный в ФЗ-127.

Вот 3 главных факта, которые должен знать каждый, кто тонет в кредитах:

1️⃣
Закон не поощряет тех, кто брал кредиты, чтобы обмануть банк. Но если вы попали в сложную жизненную ситуацию (потеря работы, болезнь, бизнес сгорел) — суд встанет на вашу сторону. Вам простят долги, которые вы физически не можете платить.

2️⃣ Имущество не всегда забирают
Существует исполнительский иммунитет.
❌ Не заберут: единственное жилье (если оно не в ипотеке), личные вещи, предметы обихода, инструменты для работы.
✅ Могут забрать: вторую квартиру, дорогую машину, вклады, если они явно превышают разумные потребности.
Совет юриста: Если у вас есть имущество, которое жалко, лучше проконсультироваться с юристом ДО подачи заявления, чтобы правильно структурировать сделки.

3️⃣ Это долго и нудно, но результативно.
Процедура занимает от 6 месяцев до года. Это не «волшебная кнопка». Но результат — чистый лист и спокойный сон.

❓ Остались вопросы?
Пишите в комментариях «Хочу разбор» или в личку @SElena_BFL. Разберу вашу ситуацию и скажу, есть ли смысл начинать процедуру именно вам.


Видео недоступно для предпросмотра
Смотреть в Telegram
Когда кажется, что жизнь загнала в угол: как мы спасли автомобиль и списали 1,7 млн долгов военного пенсионера

Ко мне за помощью обратился Дмитрий.
В период военной службы он получил 1 группу инвалидности. Дома — любящая жена и маленький сын. Казалось бы, живи и радуйся заслуженному отдыху, но реалии оказались жестокими.

Пенсии катастрофически не хватало. Чтобы обеспечить семью, Дмитрий продолжал работать. Но, увы, вся его зарплата уходила не на жизнь, а на бесконечную оплату кредитов. Это был замкнутый круг: работа ради долгов, долги ради выживания.

Ситуация накалилась до предела. Дмитрий перестал справляться с финансовой нагрузкой. Каждый день начинался с мыслей о том, где взять деньги, и заканчивался звонками коллекторов. Именно в этот момент, по рекомендации супруги, он пришел ко мне.

Жена Дмитрия — его главная поддержка. Она первой поняла, что дальше так продолжаться не может, и привела мужа ко мне. Это было самое верное решение.

Я взялась за дело, понимая всю ответственность.

В ходе судебного процесса возникли процессуальные сложности. Это был не просто «конвейер», а кропотливая работа, требующая юридической точности и выдержки.

Пришлось приложить максимум усилий, чтобы грамотно выстроить защиту. Главная задача стояла не просто списать долги, а сохранить то, что для семьи жизненно необходимо.

Результат, который изменил жизнь: суд встал на сторону Дмитрия. Нам удалось добиться того, во что он уже почти не верил:

✅ Списали долги на сумму 1 775 000 рублей. Финансовая удавка, душившая семью годами, была разорвана.
✅ Сохранили автомобиль в собственности Дмитрия. Машина не ушла с молотка. Для семьи с маленьким ребенком и отцом-инвалидом это критически важно — это мобильность, возможность врачебных поездок и просто необходимый инструмент для жизни.

В итоге: Дмитрий остался доволен. Но, честно говоря, «доволен» — это слабо сказано. Он получил шанс на новую жизнь. Без долгов, с сохраненным имуществом и, самое главное, с верой в то, что закон на стороне человека.

Я горжусь этим кейсом. Он напоминает мне, ради чего я работаю.

Если вы или ваши близкие оказались в похожей ситуации — не ждите, пока долги поглотят всё. Пишите @SElena_BFL - разберем вашу ситуацию.


Ирина, ответила Вам в личку


НЕ ВЕРЯТ, ЧТО БАНКРОТСТВО РЕАЛЬНО 🤷

11 октября я провела опрос на тему: Почему должники, которые оказались неплатежеспособными, тянут с банкротством❓

Сначала лидирующим большинством был ответ, что должники не решаются сделать первый шаг.

Сегодня вижу ситуация изменилась: люди не верят, что банкротство это реально.

👉 Во-первых, банкротство граждан предусмотрено Федеральным законом «О несостоятельности (банкротстве).

👉 Во-вторых, я выставляю официальные документы арбитражных судов по всей России. Это решения о признании банкротом и определения об освобождении должника исполнять обязательства по долгам. Вы можете увидеть эти дела на официальном сайте арбитражных судов: Мой арбитр https://my.arbitr.ru/

👉 В-третьих, вы обращаетесь к квалифицированному специалисту (ко мне), имеющему стаж более 30-лет непрерывной адвокатской практики и специализирущейся на банкротстве.

👉 В-четвертых, самое сильное подтверждение – это отзывы моих клиентов, которые счастливы и делятся своими достижениями и очень довольны результатом. 🙂 Это люди из Ростовской области, Краснодарского края, Московской области, Хабаровского края, Ханты-Мансийского автономного округа и т.п.

Для разбора конкретно Вашей ситуации записывайтесь на бесплатную консультацию https://t.me/Elena_BFL

969 0 3 23 37

Друзья, для тех, кто готовится к банкротству и сталкивается со звонками «продажников» — я собрал короткий чек-лист.

Что делать, если вам звонят, как реагировать и какие ошибки могут навредить процедуре — все в одном месте.

👉 Чек-лист здесь: .https://max.ru/c/-73144915981805/AaDXLVF3BHg
Сохраните. И передайте тому, кому это сейчас важно.


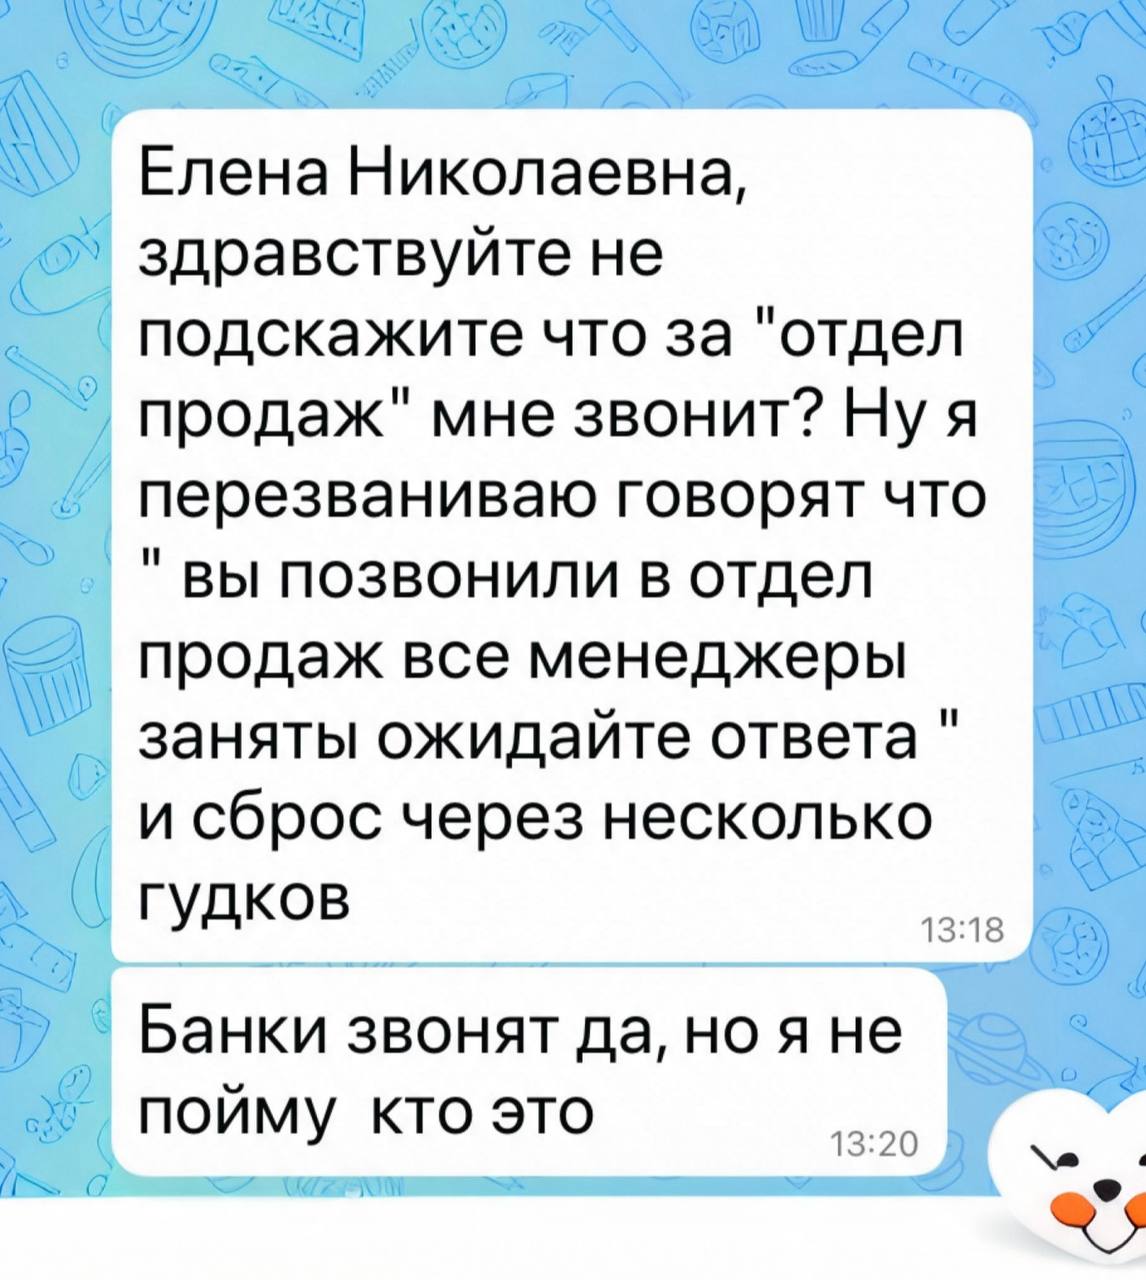
«Мне звонят из отдела продаж. Это нормально?"

Виктор, которого я готовлю к банкротству обеспокоен. Отвечаю публично — вопрос популярный, и он реально пугает людей.

Короткий ответ: да, это нормально. И нет, это не значит, что банкротство под угрозой.

Теперь подробно, почему так происходит.
Кредиторы, банки, МФО и коллекторские агентства работают с базами должников. Когда вы попадаете в просрочку, ваша карточка переходит в отдел взыскания. Но параллельно она может попасть и в «отдел продаж» — например, в структуры, которые предлагают реструктуризацию, рефинансирование или «выгодный выкуп долга».
Плюс есть перекупщики долгов.

Многие должники не понимают своих прав и соглашаются на «выгодные условия», которые на деле только вредят.

Итог:
Если вы готовитесь к банкротству и вам звонят «продажники» — это не катастрофа. Это шум. Ваша задача — не реагировать на него импульсивно и не совершать лишних движений.


325 0 6 23 29

🔥 БЕСПЛАТНОЕ БАНКРОТСТВО: РЕАЛЬНОСТЬ ИЛИ ЛОВУШКА?

Вы слышали, что можно списать долги бесплатно — без суда и юристов?
А теперь главный вопрос: подходит ли это именно вам? ⤵️

Разбираемся простым языком 👇

📌 Бесплатное банкротство граждан — это внесудебная процедура через МФЦ.
Она действительно существует, НО доступна не всем.

❗ Подходит, если:
— долг от 25 000 до 1 000 000 ₽
— нет имущества (квартир, машин, вкладов)
— все исполнительные производства окончены из-за отсутствия дохода
— нет официальной работы или доходов для взыскания

⚠️ Почему многие получают отказ?
Потому что:
— есть хотя бы минимальный доход
— имущество оформлено не до конца прозрачно
— приставы не закрыли производство
— долги «не те» (алименты, штрафы, субсидиарка)

💬 Итог простой:
бесплатное банкротство — не ловушка и не сказка,
но если условия не соблюдены — вы просто потеряете время.

👉 В таких случаях работает банкротство «под ключ»:
через суд, законно, с защитой от коллекторов и списанием долгов.

✍️ Напишите в комментариях «ХОЧУ» —
я бесплатно скажу, какой вариант подходит именно вам.

📩 Или пишите в личные сообщения.


❓ Маткапитал направлен на ипотеку. Нужно ли получать согласие банка на выделение долей детям?

✅ Нет. Даже если ипотека не выплачена, заключить соглашение о выделении долей членам семьи можно без согласия банка. Но жилье останется в залоге до полной выплаты долга.

🏷️ Основание: п.3 ст.7 ФЗ №102-ФЗ, введен ФЗ от 07.07.2025 №195-ФЗ

В течение какого срока нужно выделить доли:
Не позднее 6 месяцев:
▪️ без ипотеки — после перечисления маткапитала продавцу жилья
▪️ при долевом строительстве — после подписания передаточного акта или другого документа о передаче жилья
▪️ с ипотекой — после полной выплаты кредита и снятия обременения

При ипотеке доли можно выделить и раньше — до погашения кредита. Согласие банка для этого не требуется.

🔹 Какие доли выделить детям:
Минимальный размер доли каждого ребенка рассчитывается пропорционально его доле маткапитала в общей стоимости жилья. По соглашению она может быть больше рассчитанного таким способом размера.

🔹 Нужно ли согласие опеки на выделение долей: ‼️Нет. Но если потом нужно продать жилье с долями несовершеннолетних детей, потребуется предварительное разрешение органа опеки.

При принятии решения орган опеки проверит, не ухудшаются ли имущественные права детей.

Нужен ли нотариус:
~ Нотариус не нужен — если детям выделяются доли, а оставшаяся часть жилья сохраняется в совместной собственности супругов.
~ Нотариус нужен — если одновременно определяется отдельная доля каждого супруга, соглашение нужно удостоверить нотариально.


Банкротство: почему «подумаю завтра» стоит вам денег

Банкротство физлица — это признание судом неспособности погасить долги. Итог: законное освобождение от обязательств.

Списать можно не только кредиты, но и:
• микрозаймы
• штрафы
• налоги
• долги по ЖКХ

Основание — ФЗ №127 «О несостоятельности (банкротстве)».

Почему люди тянут? Причина одна — незнание закона и своих прав. Отсюда вопросы: «А меня точно признают банкротом?», «Как жить дальше?»

Но важнее другое — не просто стать банкротом, а безопасно освободиться от долгов. 🎯

👉 Сделайте первый шаг: запишитесь на бесплатную консультацию к юристу с 30-летним стажем @SElena_BFL


Можно ли купить квартиру после банкротства?

Коротко: да, можно — но способ покупки решает всё.

После завершения процедуры банкротства закон не запрещает вам покупать недвижимость. Однако банки будут смотреть на вас совсем иначе, чем на обычного заёмщика.

🏠 Покупка за наличные: ограничений почти нет

Как только суд списал долги, вы вправе свободно покупать квартиру на свои деньги — наследство, подарок, заработок. Это ваше законное право.

Единственное красное правило — деньги должны быть «чистыми». Если кредиторы или финансовый управляющий заподозрят, что вы скрыли активы или купили жильё на незадекларированный доход, сделку могут оспорить и вернуть в конкурсную массу. Поэтому сохраняйте все документы о происхождении средств.

О покупке в ипотеку в слеюдующем посте

341 0 1 21 35

Можно ли купить квартиру после банкротства
Опрос
  •   Да
  •   Нет
  •   Не знаю
12 голосов


ПОСЛЕДСТВИЯ ЗАВЕРШЕНИЯ БАНКРОТСТВА

Изначальная задумка банкротства – это освобождение от непосильной задолженности.

Действительно, человек, признанный банкротом, избавляется от большинства долгов по денежным обязательствам, будь то кредиты, займы, налоги или ЖКХ. Но там, где есть благотворное право, существуют и обязанности, который не стоит обходить стороной.

Речь идет о последствиях, которые накладываются на каждого банкрота.

Последствия предусмотрены
ст.213.30 ФЗ №127.

Хочу заметить, что носят они исчерпывающий характер.

Итак,
👉 при оформлении кредитов в течение 5 лет вы должны указывать на прохождение процедуры;

👉 в течение 5 лет нельзя возбуждать повторное банкротство  по собственному заявлению;

👉 нельзя занимать управленческие должности в организациях в течение 3 лет;

👉 а также занимать управленческие должности в кредитных учреждениях в течение 10 лет и в страховых компаниях в течение 5 лет.


Таким образом, на первый взгляд кажется, что последствия серьезно ударяют по финансовому положению банкрота – он попросту лишается возможности получить финансирование со стороны и управлять компаниями.

Однако при глубоком изучении не все так трагично, как может показаться. Все дело в том, что:
•  никто не отнимает у банкрота бизнес;
•  кредиты и займы можно спокойно брать, если банк или МФО соглашаются сотрудничать с банкротом;
•  можно свободно работать на подавляющем большинстве профессий.

Первый обозначенный пункт разрушает главный стереотип по поводу банкротства. Должникам перед финансовой несостоятельностью кажется, что они больше не смогут вести бизнес в виде ИП – государство не позволит. На деле же оказывается, что законодательно не запрещено продолжать вести предпринимательскую деятельность. Более того – прежний статус ИП будет сохранен, так что даже не придется перерегистрироваться. Это автоматически позволит человеку заново накопить средства и приобрести ранее утраченные активы – сама финансовая несостоятельность окажется лишь положительным шагом в жизни.


ОСОБЕННОСТЬ ЗАКОНОДАТЕЛЬСТВА РФ
О БАНКРОТСТВЕ

Некоторые граждане РФ до сих пор спорят о том, кого защищает закон о банкротстве физических лиц.

Есть мнение, что благодаря зарубежной практике процесса признания должника банкротом будет построен эффективный и справедливый институт личного банкротства в нашей стране. При этом существуют и отличия нашего банкротства от зарубежного, а это также окажет влияние на российский вариант. Можно говорить о следующих различиях:

📣
В российском варианте закона есть учет интересов обеих сторон.
Нет специального ведомства, занимающегося рассмотрением дел о банкротстве. В иностранной практике это специальные суды, у нас – арбитражные.

Отличается вопрос контроля благосостояния банкрота.
Еще есть отличия по срокам признания банкротом, стоимости процесса, по порядку реализации имущества и погашения долгов.
🇷🇺
Закон о банкротстве в России это настоящее спасение для многих должников, не имеющих финансовой возможности исполнить обязанности перед кредиторами.

Если у вас возникли вопросы по поводу Вашего банкротства, рекомендуем сначала обратиться за консультацией: @SElena_BFL
👆Проанализирую Вашу ситуацию и возьму решение вопроса по банкротству на себя.


Статистика по банкротству физлиц в России на 2025–2026 годы

✅ 2025 год: Судебное банкротство оформили 568 тыс. человек (+31.5% к 2024), а упрощенное (внесудебное) – 61.3 тыс.
✅ 2026 год: За первое полугодие суд признал банкротами 277.5 тыс. человек.

Ключевые изменения и тренды 2026 года:

· Суды ужесточают подход: Количество отказов в списании долгов выросло в 2.9 раза (доля отказов: 1.1% → 2.4%).

Суды активнее изучают добросовестность должников.
· Реструктуризация вместо банкротства.

Итак, смотря на статистику, делаем два вывода:

1) Вы не одиноки, и это не «крах жизни», а законный инструмент.
2) политика судов ужесточается.

Узнайте, подходит ли он вам, пока правила снова не изменились. Записывайтесь на консультацию @SElena_BFL — начните с чистого листа сегодня.


Продолжение: Важные нюансы, о которых часто забывают:

✅ Если ипотека взята ДО бракквартира считается личным имуществом того супруга, на кого оформлена. Второй может претендовать только на компенсацию половины платежей, внесенных в браке.

✅ Если использован материнский капитал — выделяются обязательные доли детям, и раздел квартиры усложняется (потребуется согласие органов опеки).

Главный практический совет: 👉 Не пытайтесь решить вопрос без участия банка. Суд может разделить имущество и долг, но не сможет заставить банк изменить кредитный договор.

✅ Поэтому сначала договаривайтесь с бывшим супругом, затем фиксируйте договоренности нотариально и только потом идите в банк. Это спасет от просрочек и судебных тяжб.

Ипотека при разводе — это не
только раздел стен, но и раздел ответственности. Чем раньше вы начнете решать вопрос, тем больше шансов сохранить и нервы, и деньги.

❓ Как вы считаете, можно ли договориться миром в таком вопросе или судебные тяжбы и раздел долгов почти всегда неизбежны? Был ли у кого-то позитивный пример «развода по-человечески»?


Показано 20 последних публикаций.