


Подсветил на слайде какой вклад в дивиденды Сургутнефтегаза могут давать операционный нефтяной бизнес и процентный доход в зависимости от средних по году значений валютного курса и стоимости нефти. Это удобно, чтобы отделить от волатильной части переоценок. По итогам 2026 года, вероятно, вклад составит ~3,5 руб., не включая курсовые разницы. Сильный рубль очень негативно влияет на доходность нефтяного бизнеса и ограничивает процентные доходы. Курсовые разницы: ~35 копеек на каждый рубль изменения USDRUB год к году. Добавляем подразумеваемую разницу к вкладу операционного бизнеса и процентного дохода и получаем итоговый дивиденд в 2026 году.
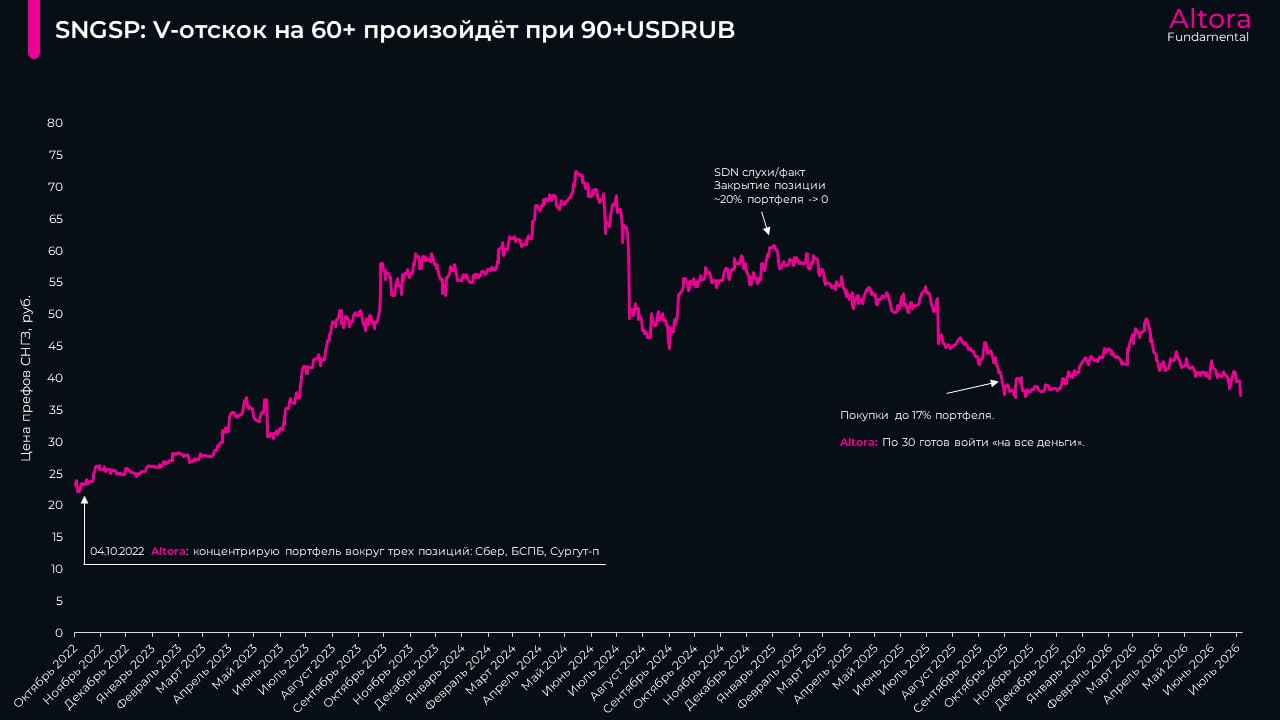
Кейс префов Сургута интересен тем, что компания при восстановлении USDRUB к 90+ может генерировать «through the cycle» 7-8 рублей «нормализованного» дивиденда на префы с дальнейшим ростом за счет snowball эффекта от депозитов и ослабления рубля хотя бы на разницу в инфляции. Это основа идеи. Переоценка на 60-70 рублей будет, но при возврате к 90+ по USDRUB. История потенциально более доходная, чем просто валютные облигации. Но здесь и набор рисков другой (налоги, соблюдение дивидендной политики, чувствительность цены акций к политической конъюнктуре и т.п.). У меня валютных облигаций в 3 раза больше (половина портфеля с начала года). В ближайшей перспективе планирую сохранить такое распределение.
Люди сейчас справедливо игнорируют трек возможных результатов за горизонтом 12 месяцев. Это создаёт возможности для тех, кто готов принимать риски. Мне становится сложнее это делать, наблюдая за последними тенденциями по широкому спектру вопросов. Как минимум, не по текущим ценам. С пиков РТС октября 2021 года мне посчастливилось заработать в долларах >200% на российском рынке, когда сам индекс упал на 50%. Всегда важны точки входа и качественные истории (спасибо Сберу, БСП, Сургуту). Не нужно стремиться постоянно быть в акциях. Кэш дает опциональность и возможность купить тогда, когда понятная, прогнозируемая история продается с очень высокой вменённой доходностью по консервативным предпосылкам будущего. Меня абсолютно не беспокоит перспектива получить в текущем году лишь небольшой плюс, 0 или даже незначительный убыток, если валютная история не обеспечит хорошую доходность портфеля. Такой значительный % портфеля я готов сейчас поставить только на валюту. Не вижу пока супершанса в акциях.