Altora Fundamental / Разумные инвестиции


Гео и язык канала: Россия, Русский
Категория: Экономика


Не изменяя своим идеалам и заданной стратегии, я абсолютно убеждён, что использование методологии определения внутренней стоимости компании является наиболее эффективным способом для получения прибыли на финансовых рынках. CONTACT: altorafund@gmail.com

Связанные каналы  |  Похожие каналы

Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика
Фильтр публикаций


По облигациям Самолёта часто приходят вопросы на почту. Рынок правильно закладывает премию за риск, значительно превышающую то, что подразумевает кредитный рейтинг. У компании следующий год может получиться значительно сложнее текущего по нескольким причинам.

Основное – это сильное сжатие ввода жилья в 2027 году на фоне сокращения запуска новых проектов в 2024-2025 гг. Это приведёт к падению денежного потока от раскрытия эскроу-счетов, из которого компания может обслуживать свои обязательства. В кейсе девелоперов для анализа ликвидности раскрытие эскроу – ключевой показатель. А Самолёту в следующем году предстоит пройти через погашения и оферты по облигационным займам на 40,8 млрд руб. Текущие спреды к кривой ОФЗ формируют заградительные условия и невозможность рефинансироваться на рынке. Остается надежда на помощь банков.

Плюс мы наблюдаем за снижением показателя распроданности уже построенной недвижимости и за падением показателя покрытия проектного финансирования эскроу счетами до 61%. Это формирует условия для сохранения высокой процентной нагрузки, несмотря на снижение ключевой ставки, т.к. на стоимость проектного долга влияет и коэффициент покрытия. Ещё интересный момент, на который обратил внимание – измененный срок ввода в эксплуатацию по портфелю проектов. На данный момент показатель превышает 40%, против 6,3% полтора года назад. Это не значит, что по всем этим площадям нарушен срок передачи по ДДУ, но доля задержек растёт. При этом мораторий на начисление неустойки за задержку передачи площадей закончился 31 декабря 2025 года. Расходы по штрафам составят миллиарды рублей, ухудшая экономику проданных объектов.

В целом негативный взгляд характерен для всего сектора. Мы видим значительное снижение продаж по ДДУ в целевых регионах. Сворачивание льготных программ -дополнительный фактор, который будет ограничивать продажи в следующем году. Ставки по рыночной ипотеке в обозримой перспективе останутся достаточно высокими. Для меня главная интрига – цены. Несмотря на сильное сжатие спроса, в отличие от социалистического Китая, в рыночной России цены при этом растут. Для девелоперов и кредитующих их банков снижение цен стало бы самым болезненным моментом.

В облигации Самолёта я точно не полезу, а вот паника вокруг него и общее негативное восприятие сектора рынком может создать интересные условия для входа в некоторые другие активы, о которых напишу позже (ближе к концу месяца). Но здесь важно смотреть за уровнями доходностей. То есть избыточный рост риск-премии может означать не инвестиционную возможность, а наоборот, т.к. инвесторы своими продажами способны загнать доходности до таких уровней, что компания не будет иметь возможность рефинансироваться. Так работает теория рефлексивности на практике.


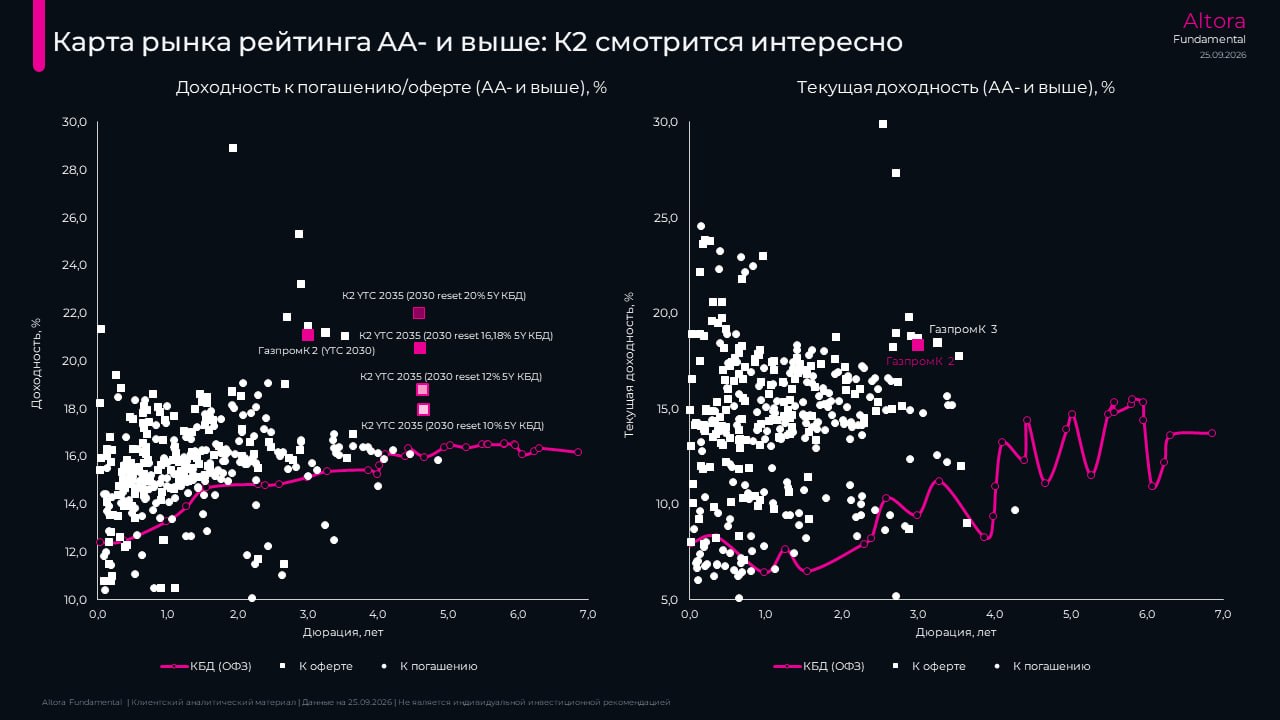
Карта облигационного рынка (рейтинг AA- и выше).
 
Отсеял отдельные проблемные истории , где ожидаю снижение кредитного рейтинга. Выделяю Газпром К2. Среди рублевых историй в бондах считаю эту историю одной из лучших с поправкой на кредитный и процентный риски. В течение года делал несколько покупок: в конце 2025г. и в августе-сентябре 2026 г. Куплено на ~15% от портфеля.
 
Попадается на глаза сравнение с экстремально длинными выпусками ОФЗ вроде 238-й. Мы видим, что спред текущей купонной доходности и YTC (2030/2035)-YTM сжался в последние месяцы после значительного роста длинного конца кривой ОФЗ. Несмотря на то, что у К2 нет фиксированной даты погашения, я считаю некорректным сравнение с ОФЗ со столь высокой дюрацией, т.к. уровень процентного риска здесь различается. Если вы уверены, что в перспективе ближайших кварталов дальний конец кривой КБД будет значительно ниже текущих уровней, то совокупная доходность у 238-й может быть выше К2, даже несмотря на то, что купонная доходность уступает несколько процентных пунктов. Но может быть и обратный процесс. Купон К2 будет пересмотрен в 2030 году в соответствии с актуальной на тот момент КБД в точке 5 лет + спред 245 бп. А у 238-й ОФЗ купон будет такой же, как сейчас и через 5, и через 10 лет. Также К2 окажется лучше в случае, если кривая не будет изменяться продолжительное время, т.к. дает более высокую купонную доходность. Я считаю, что call в 2030 году по К2 маловероятен. Что важно понимать в кейсе: этот бонд может торговаться около номинала и без сценария исполнения колла. Особенно к 2030 году, когда в новый купонный период выпуск войдет с увеличенным спредом до 245 бп. Поэтому на YTC 21% к 2030 году вполне можно смотреть, даже если не верить в исполнение call. Может возникнуть возможность продать близко к номиналу. Я в базовом сценарии так и планирую: продержать купоны текущего периода и выйти около номинала через несколько лет, IRR инвестиций может получиться около 20%.
 
Сейчас не гонюсь за своей исторической доходностью (чуть больше 30% сложным процентом с 2019г по 2025г). Мыслю через призму даунсайда, а не апсайда (то есть в первую очередь считаю сколько могу потерять денег, а не заработать). В краткосрочном планировании закладываю повышенные вероятностные веса сохранения текущего статус-кво и ухудшения ситуации. Потенциальную доходность оцениваю с очень низким весом позитивного сценария по геополитике и процентным ставкам. Этот подход позволил мне заработать около 30% в 2024 году, больше 20% - в 2025 году и быть в приемлемом плюсе по итогам 9 месяцев текущего года. Считаю, что с учетом российских долгосрочных социально-демографических и прочих тенденций, налоговая нагрузка на бизнес и доходы с капитала будет лишь расти. Даже если война закончится скоро. Не раз еще до войны высказывал мысль, что от бизнеса и частных держателей капитала будут «отрезать» все больше. Скорость свежевания будет зависеть от долларовой стоимости нефтегазового экспорта. В моменте сохраняю приличную экспозицию на валюту (бонды, префы Сургутнефтегаза и акции Халык Банка), рублевые бонды с отличной текущей доходностью (как в К2) и приемлемым кредитным качеством. Понимаю, что доходность в обозримой перспективе будет ограниченной, но я хотя бы буду в прибыли, а не в убытках. Иногда на определенных рынках складываются такие условия, что нужно просто принять неизбежность не самых выдающихся результатов какое-то время. Лучший рецепт против этого: это доступ к десяткам рынков разных стран, чтобы не приходилось выбирать лучшие решения из худших, на которые при наличии альтернативы ты бы никогда в жизни не посмотрел.


В файле поделился своим взглядом на финансовые результаты Лукойла в 1П26 и ожиданиями на среднесрочную перспективу.

При сохранении текущей рыночной конъюнктуры до конца года EBITDA превысит 1,5 трлн рублей, а дивиденд на акцию - 1000 рублей, что соответствует дивидендной доходности более 20% к текущей цене. Для меня текущая конъюнктура не представляет интереса. Цены на нефть и особенно крэк-спреды находятся на уровнях, которые вряд ли можно считать устойчивыми на длительном горизонте. По сути, мы наблюдаем ценовой шок. Я думаю о нормализации ситуации на нефтяном рынке в следующем году и высокой вероятности значительного падения EBITDA Лукойла до 1,2 трлн и ниже в случае отсутствия сильной девальвации рубля.

С учетом текущего окружения, формирующего ставки дисконтирования, инфраструктурные риски, влияющие на операционные результаты, возможную экономику на нефти URALS 50$ и ниже в 2027 году, мне Лукойл интересен не дороже 3500 рублей за акцию.


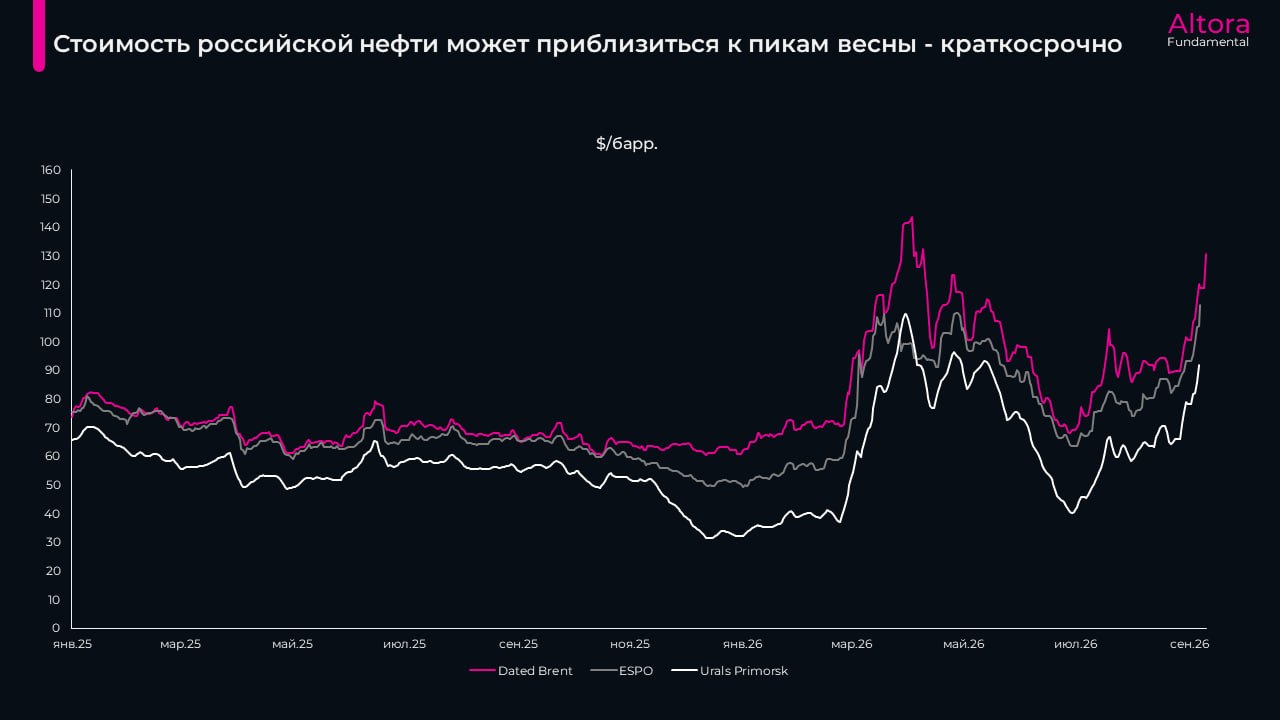
Dated Brent превысила 130$ за баррель. В ближайшие дни стоимость Urals может приблизиться к пиковым значениям весны. Это краткосрочная история.  
 
Я не участвую в нефтяном хайпе, потому что в моделях на 2027 год закладываю URALS в районе 50-55$ за баррель и нормализацию крек-спредов к историческим средним. При таких вводных EBITDA у большинства российских нефтяных компаний в 2027 году может упасть на 20+% г/г, если не произойдёт сильного ослабления среднего по году курса рубля.
 
На мой взгляд, развитие ситуации вокруг пролива зависит от того, какая сторона первая пойдёт на уступки, не выдержав последствий его длительного закрытия. Против США – высокие цены на энергоносители, возможное ускорение инфляции и рост доходностей по государственным облигациям до уровней, которых мы не видели два десятилетия. Против Ирана – практически полное отсутствие валютной выручки из-за морской блокады. Инфляция в годовом выражении в декабре-январе может стать трёхзначной, а рыночный курс риала ослабнуть вдвое относительно уровней весны 2026 года, с ускорением девальвационно-инфляционных процессов и экономической рецессией, если блокада сохранится.
 
Ситуация может разрешиться в ближайшие месяцы. Цены на Brent упадут ниже 80$, а с учетом повышенных дисконтов на российскую нефть из-за дорогой логистики URALS может вновь стоить 50$ и ниже в следующем году. Это то, что мы должны были увидеть и в 2026 г., но военная авантюра одного человека спасла год с точки зрения финансовых результатов российских нефтяников.


Dated Brent вновь может приблизиться к 120$. Даже с учётом повышенных дисконтов в таком случае мы вновь увидим 90$+ на российскую экспортную корзину.

Это может поддержать рубль в краткосрочной перспективе и, самое главное, в 2027 году, если не будет сильно скорректирована цена отсечения по бюджетному правилу. Без очередного всплеска нефтяных цен цену отсечения по бюджетному правилу почти наверняка скорректировали бы до 50$. При прочих равных это означало бы более слабый рубль в следующем году при любых раскладах по стоимости нефти. Ждём конечное решение финансовых властей.

Я на валюту смотрю нейтрально сейчас. В последние дни осуществлял дополнительные продажи. У меня остаётся приличная доля в юаневых бондах, но она подготовлена для конвертации в префы Сургута, когда наступит подходящий момент. Укрепление рубля под конец года может негативно повлиять на величину курсовых разниц по депозитам и на итоговый финансовый результат. Нужно действовать по ситуации.

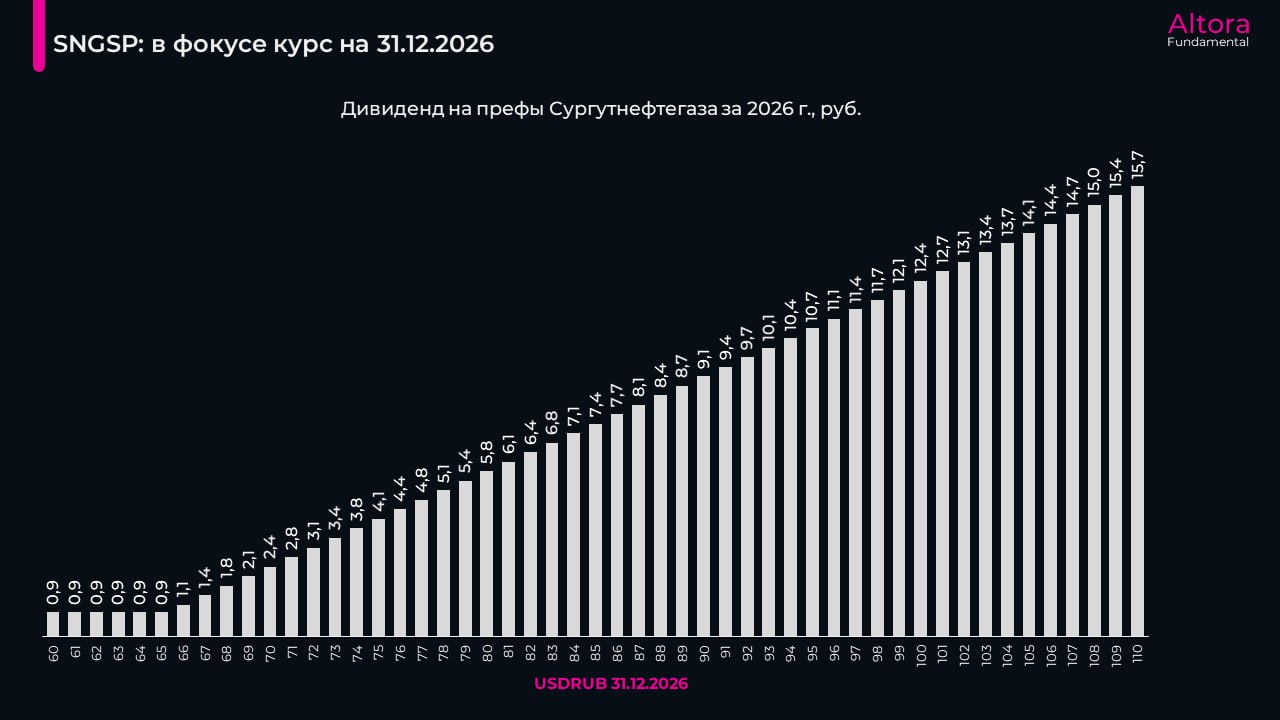
На графике - чувствительность дивиденда по префам Сургутнефтегаза за 2026 год к курсу USDRUB на конец года.


Юань против рубля сегодня достиг начальной цели, о которой я писал в течение года.

Я активно начал формировать позицию в валюте в декабре-январе, средняя покупок юаня чуть ниже 11. Доля в начале года превышала 50% портфеля. Курс вошел в зону, где я начинаю постепенно сокращать позицию. Основную часть я планирую продать около 14 рублей за юань. Вновь начинаю больше смотреть в сторону рублёвого корпоративного долга. На годовом интервале спред между потенциальной рублёвой процентной доходностью и ожидаемой девальвацией в базовом сценарии начинает выглядеть более привлекательно. Российские акции мне пока неинтересны, только точечные кейсы по типу префов Сургута.


Газпром К2 (RU000A1039A8) - +4 п.п. текущей доходности к ставке ЦБ; вне реализации «турецкого» сценария купон + переоценка могут принести >20% за 12 месяцев.

В начале недели я на несколько процентных пунктов сократил валютную позицию и увеличил долю этого выпуска до 9% портфеля. Позиция в этих облигациях у меня уже была с конца декабря прошлого года - после того, как Газпром не погасил выпуск и произошёл reset купона на новых условиях: 5Y КБД + 2 п.п. Вместе с валютными инструментами это одна из лучших инвестиций в портфеле в текущем году: накопленный total return составляет почти 13%, а к концу года результат вполне может превысить 20%.

Я не вижу сейчас на рынке сопоставимо высокой текущей доходности на единицу принимаемого риска. Это очень хорошая облигация для инвестора, который понимает, что покупает бессрочный гибрид ради очень жирного кэрри. Рынок, скорее всего, правильно требует премию за бессрочность и риск очередного non-call, но, на мой взгляд, перебарщивает с её размером. При ~18% текущей доходности и ~500 б.п. премии YTC к сопоставимой КБД инвестор получает очень высокий процентный доход за риск, который в значительной степени является структурным, а не кредитным. Эти параметры особенно необычны с учётом кредитного профиля эмитента и предусмотренного механизма компенсации в случае согласованного отказа от выплаты купона.

У К2 нет механического «pull-to-par», как у обычной облигации перед погашением. Но это совершенно не означает, что цена не может вернуться к 100% номинала без call, причём значительно раньше 2030 года. Весной мы уже видели, как выпуск торговался почти по 98%. Для повторения такого движения достаточно некоторой нормализации КБД и сужения структурного спреда, который в последние недели снова расширился. Если через год выпуск будет торговаться при 16–17% текущей доходности, то с учётом полученного купона полная доходность позиции может составить примерно 24–30%.

Конечно, мы не застрахованы от процентного риска. Сценарий дальнейшего роста КБД на среднем и дальнем участке кривой вполне реален - и он будет транслироваться в рост требуемой доходности и снижение цены выпуска. Но высокий купон создаёт очень серьёзный запас прочности: на горизонте года позиция начинает уходить в отрицательную полную доходность только при росте требуемой текущей доходности выпуска до 22%+.

Инфляционный сценарий исключать нельзя. Но инвестиции - это всегда работа с вероятностями. Я хочу на определённую часть портфеля находиться в сценарии, при котором доходности на среднем и дальнем участке кривой нормализуются на более низких уровнях. Если этот сценарий реализуется, высокий купон в сочетании с переоценкой выпуска способен дать за год десятки процентов полной доходности.

В файле (цифры на 17-е августа) ниже - подробный разбор выпуска.

Отдельная благодарность всем за репосты.


Актуализация ожиданий по результатам нефтяных компаний в 2026 году.
 
Ситуация вокруг пролива в Иране и наметившееся ослабление рубля позволят избежать второго подряд года провальных результатов у российских нефтяных компаний. В текущем году относительно неплохо покажут себя и сегмент добычи, и, тем более, переработки. Но результаты все равно окажутся хуже 2024 года.
 
В среднесрочном фокусе должны быть три вещи: курс рубля, долларовая цена Dated Brent и уровень дисконтов на российскую нефть. Когда ситуация с проливом окончательно разрешится, падение Brent при сохранении дисконтов на российскую нефть >20$/баррель может привести к тому, что последняя будет стоить 20 рублей на преф, плюс потенциальная переоценка префов минимум в таком же размере. Вижу высокую вероятность того, что до 2030 года префы Сургутнефтегаза обеспечат 100%+ возврат к текущей цене. Главный риск для инвестиционного кейса - USDRUB в ближайшие 3 года останется на текущих значениях, либо будет ниже. Я оцениваю вероятность этого сценария как невысокую. На мой взгляд, асимметрия доходности и риска здесь существенно смещена в пользу потенциальной доходности. Это то, что я люблю и на что ставлю деньги. Сижу в этой истории на 15% от портфеля. Готов значительно нарастить долю - вплоть до утроения за счет сокращения валютной позиции - в зависимости от динамики валютного курса и стоимости префов.


Стоимость российской нефти Urals отскочила с ~$40/барр. в начале июля до ~$64/барр. на текущий момент, однако до пиковых значений весны ещё далеко. При этом дисконты российской нефти к Dated Brent сохраняются на повышенном уровне.

Крепкий рубль по-прежнему ограничивает профиль прибыльности нефтяных компаний. Даже если экстраполировать текущую конъюнктуру до конца года, по большинству нефтяных компаний EBITDA все ещё останется ниже уровней 2024 года.

На выходных опубликую актуальные ожидания по EBITDA и дивидендам российских нефтяников в 2026 году.


Валюта (мой главный инвестиционный тезис на текущий год) сейчас выглядит уже менее интересно после роста, который мы наблюдали в последние недели. Как и писал ранее, я наращиваю позицию по 11 и ниже за юань. Мне сейчас не очень интересно совершать новые покупки. В акциях с поправкой на ряд рисков тоже не вижу супер-возможности. Поступающие рубли я сейчас размещаю в фондах денежного рынка и рассматриваю близкие по своей сути инструменты. Знакомые просили рассмотреть ВЭБ-58 (RU000A10F504).

Это достаточно интересный инструмент. При цене около 100% индексированного номинала его расчетная доходность до издержек составляет порядка 15,4% годовых против примерно 13,4% у LQDT. Таким образом, текущая дополнительная доходность составляет около 2,0 п.п. годовых. При этом воспринимать ВЭБ-58 как прямой аналог кэша или фонда денежного рынка было бы ошибкой.

Особенность выпуска заключается в механизме индексации номинала: номинальная стоимость ежедневно увеличивается в соответствии с накопленной RUONIA, а купон 1,85% начисляется уже на индексируемый номинал. Поэтому изменение уровня денежной ставки в значительной степени проходит через рост номинала, а не через переоценку цены облигации. Именно эта конструкция делает выпуск удобным для размещения среднесрочной ликвидности: инвестор сохраняет привязку доходности к денежному рынку и дополнительно получает кредитную премию. Если рынок начинает требовать более высокий спред за риск, цена выпуска может опуститься существенно ниже 100% индексированного номинала. И в случае необходимости закрыть позицию накопленная дополнительная доходность относительно LQDT может быть частично или полностью съедена переоценкой цены. По этой причине нельзя рассматривать ВЭБ-58, как полную замену операционного кэша, размещаемого в фондах денежного рынка. На примере стрессового движения сопоставимых выпусков ВЭБ в IV квартале 2024 года расширение премии примерно на 66 б.п. означало бы снижение цены ВЭБ-58 приблизительно на 1,85%. Расширение на 100 б.п. соответствует переоценке примерно на 2,8%. Это и есть цена дополнительной доходности.

С другой стороны, текущая премия к LQDT постепенно создает запас прочности. Разовый отрицательный эффект около 1,85% компенсируется дополнительной доходностью примерно за 11 месяцев. По мере приближения к погашению чувствительность выпуска также уменьшается: примерно через год она снижается с текущих 2,82 до порядка 1,82 г. Поэтому горизонт владения здесь имеет принципиальное значение. За три месяца накопленная дополнительная доходность способна компенсировать расширение премии примерно на 20 б.п., за шесть месяцев - примерно на 44 б.п., а за двенадцать месяцев уже примерно на 113 б.п. Чем больше времени инвестор может дать позиции, тем меньше значение имеет краткосрочная рыночная волатильность. ВЭБ-58 хорошо подходит для капитала, который с высокой вероятностью не потребуется в ближайшие месяцы, размещается с целью повысить доходность среднесрочной ликвидности.

P.S. Поддержите презентацию ниже репостом, если интересна тематика облигаций на данном канале.


Транснефть - качественная история с высоким дивидендным кэрри, однако потенциал переоценки во многом определяется динамикой доходностей на длинном конце кривой ОФЗ.

Низкие мультипликаторы, высокие дивидендные доходности связаны в том числе с высокой доходностью ОФЗ. Инвестиционный кейс многих историй строится на ожидаемом будущем росте оценочных мультипликаторов. Но это случится лишь при снижении доходностей на длинном конце кривой, либо при инфляционном росте денежных потоков от компаний, что нивелирует влияние высокой ставки дисконтирования. Если не закладывать выраженный инфляционный рост денежных потоков, возникает вопрос: есть ли смысл инвестировать в отдельные акции, если их переоценка произойдёт лишь вслед за снижением доходностей ОФЗ? На примере Транснефти не вижу достаточной ожидаемой сверхдоходности относительно длинных ОФЗ. Сомневаюсь, что Транснефть сможет устойчиво торговаться с дивидендной доходностью значительно ниже доходности длинных ОФЗ.

Я ожидаю дивиденд в ближайшие годы в диапазоне 150-190 рублей на преф. Потенциал роста дивиденда структурно ограничен: тарифы индексируются по формуле «инфляция минус», тогда как значительная часть операционных расходов может расти более высоким темпом. В результате издержки могут расти быстрее выручки, постепенно оказывая давление на EBITDA-маржу. Дополнительным ограничителем становится снижение процентных доходов. По мере снижения ставок и сокращения доходности финансовых вложений дивидендная база сократится относительно 2025 года, даже если EBITDA останется стабильной.

При текущей цене инвестиционный кейс остаётся привлекательным как способ получить высокий и сравнительно защищённый денежный поток. Транснефть становится существенно интереснее длинных ОФЗ лишь в сценарии продолжительной высокой номинальной инфляции, при котором тарифная индексация обеспечивает выраженный рост дивиденда, несмотря на давление затрат на маржу. В остальных сценариях инвестору, рассчитывающему на нормализацию доходностей, вероятно, проще купить непосредственно длину ОФЗ. Я пока не ставлю на быстрое и выраженное снижение длинных доходностей: в ближайшие два года объём рыночных заимствований Минфина может оказаться существенно выше текущих ожиданий из-за более глубокого дефицита бюджета.


В ближайшие 3 года даже пассивная позиция в долларе/юане может «переиграть» большинство инструментов на российском рынке в валютном выражении.
 
Уже не раз отмечал динамику рублевого денежного агрегата М2, который удвоился с начала войны и продолжает демонстрировать высокие темпы роста. При среднегодовом увеличении М2 на 10–15% в 2026–2029 годах к концу 2029 года объём рублёвой денежной массы может оказаться более чем втрое выше уровня начала 2022 года. Сопоставимая динамика возможна и в номинальных зарплатах, тогда как производительность труда растёт значительно медленнее. На длинном горизонте такой разрыв должен отражаться либо в инфляции, либо в валютном курсе, либо одновременно в обоих показателях. Мне сложно представить сценарий, при котором рублёвая денежная масса увеличивается в несколько раз, накапливается значительная разница в инфляции, а курс рубля к доллару и юаню сохраняется на «довоенном» уровне.
 
По итогам 2029 года российский денежный агрегат М2 может оказаться в диапазоне 193-227 триллионов рублей. В США агрегат может увеличиться до 25 триллионов долларов. Исторически отношение российского М2, пересчитанного в доллары, к М2 США находилось в широком диапазоне: примерно от 3% в марте 2022 года до 8,5% в 2013 году, при медианном значении около 5%. Сейчас показатель приближается к 8%. Даже если предположить, что к началу 2030 года долларовая стоимость российского М2 сохранится в верхней части исторического диапазона и составит 7% от М2 США, то при российском М2 около 227 трлн рублей расчётный курс USDRUB составит 130. Я бы сказал, что это моя центральная оценка и базовый сценарий, на который я ориентируюсь при принятии инвестиционных решений относительно аллокации капитала. Важно, что это не стрессовый сценарий. При USD/RUB около 130 российский М2 в долларовом выражении всё ещё будет находиться заметно выше своей исторической медианы относительно денежной массы США. Мои топ-пики на ближайшие 3 года: валютные облигации и префы Сургутнефтегаза.
 
У меня нет доверия к рублю, который «размывается» с такой скоростью, что мы наблюдаем после 2022 года. Нет доверия к финансовым властям, потому что они имеют дело с неконтролируемыми внешними обстоятельствами, которые в моем восприятии будут «на столе» на горизонте 12+месяцев.
Несмотря на высокие номинальные ставки, я не считаю, что рублёвый кэрри компенсирует риск ослабления рубля на трёхлетнем горизонте, особенно с учётом возможности получать 6–7% годовых в валютных облигациях. Наращиваю на приходящий кэш валютные ставки


По Транснефти дивиденд оказался на уровне расчётного прогноза с учётом корректировок. За 2026 год дивиденд будет ниже текущего: на уровне 160-170 руб. Неплохая история с высоким дивидендным кэрри. То, что сейчас особенно ценится на рынке: хорошая кэш-отдача здесь и сейчас. На следующей неделе опубликую оценку потенциальной доходности в среднесрочной перспективе. Сам хочу покупать ближе к 900 руб.


Показано 18 последних публикаций.