


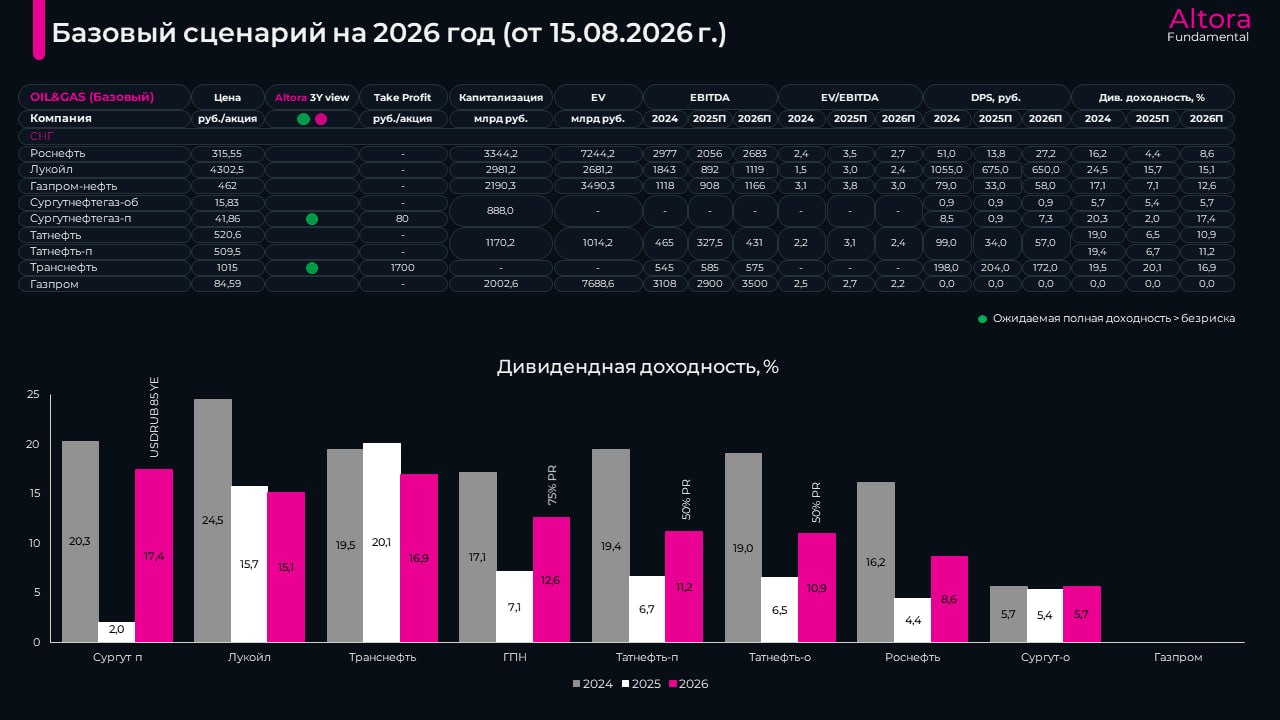
Актуализация ожиданий по результатам нефтяных компаний в 2026 году.
Ситуация вокруг пролива в Иране и наметившееся ослабление рубля позволят избежать второго подряд года провальных результатов у российских нефтяных компаний. В текущем году относительно неплохо покажут себя и сегмент добычи, и, тем более, переработки. Но результаты все равно окажутся хуже 2024 года.
В среднесрочном фокусе должны быть три вещи: курс рубля, долларовая цена Dated Brent и уровень дисконтов на российскую нефть. Когда ситуация с проливом окончательно разрешится, падение Brent при сохранении дисконтов на российскую нефть >20$/баррель может привести к тому, что последняя будет стоить 20 рублей на преф, плюс потенциальная переоценка префов минимум в таком же размере. Вижу высокую вероятность того, что до 2030 года префы Сургутнефтегаза обеспечат 100%+ возврат к текущей цене. Главный риск для инвестиционного кейса - USDRUB в ближайшие 3 года останется на текущих значениях, либо будет ниже. Я оцениваю вероятность этого сценария как невысокую. На мой взгляд, асимметрия доходности и риска здесь существенно смещена в пользу потенциальной доходности. Это то, что я люблю и на что ставлю деньги. Сижу в этой истории на 15% от портфеля. Готов значительно нарастить долю - вплоть до утроения за счет сокращения валютной позиции - в зависимости от динамики валютного курса и стоимости префов.