


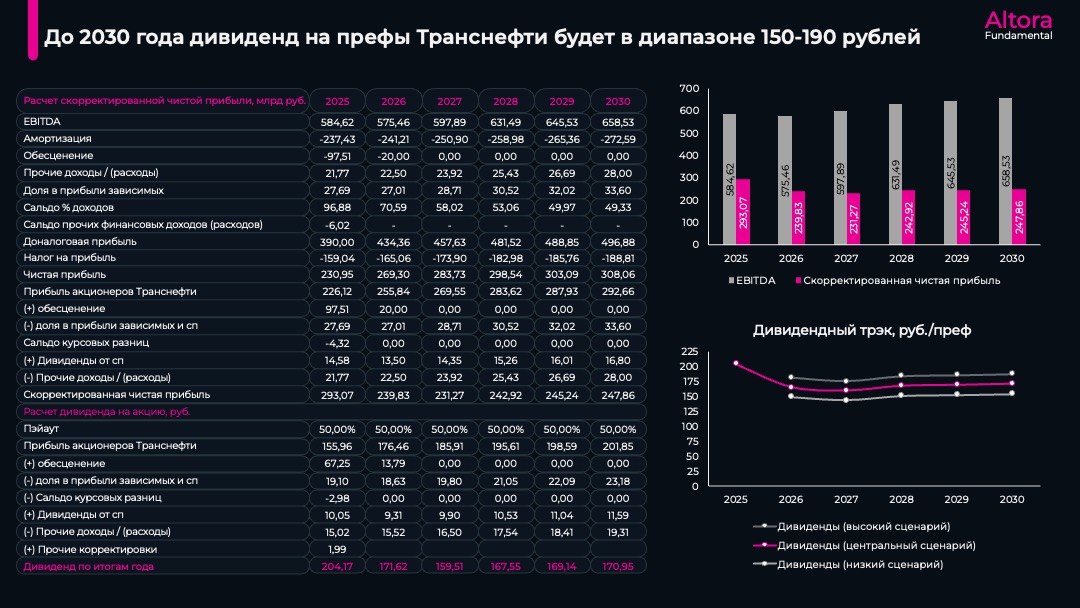
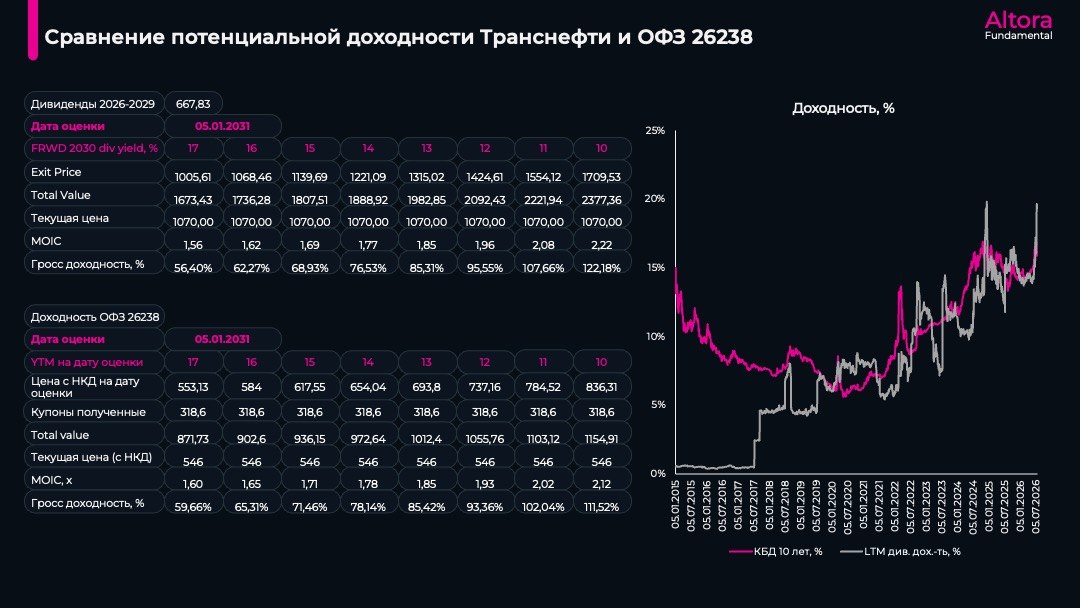
Транснефть - качественная история с высоким дивидендным кэрри, однако потенциал переоценки во многом определяется динамикой доходностей на длинном конце кривой ОФЗ.
Низкие мультипликаторы, высокие дивидендные доходности связаны в том числе с высокой доходностью ОФЗ. Инвестиционный кейс многих историй строится на ожидаемом будущем росте оценочных мультипликаторов. Но это случится лишь при снижении доходностей на длинном конце кривой, либо при инфляционном росте денежных потоков от компаний, что нивелирует влияние высокой ставки дисконтирования. Если не закладывать выраженный инфляционный рост денежных потоков, возникает вопрос: есть ли смысл инвестировать в отдельные акции, если их переоценка произойдёт лишь вслед за снижением доходностей ОФЗ? На примере Транснефти не вижу достаточной ожидаемой сверхдоходности относительно длинных ОФЗ. Сомневаюсь, что Транснефть сможет устойчиво торговаться с дивидендной доходностью значительно ниже доходности длинных ОФЗ.
Я ожидаю дивиденд в ближайшие годы в диапазоне 150-190 рублей на преф. Потенциал роста дивиденда структурно ограничен: тарифы индексируются по формуле «инфляция минус», тогда как значительная часть операционных расходов может расти более высоким темпом. В результате издержки могут расти быстрее выручки, постепенно оказывая давление на EBITDA-маржу. Дополнительным ограничителем становится снижение процентных доходов. По мере снижения ставок и сокращения доходности финансовых вложений дивидендная база сократится относительно 2025 года, даже если EBITDA останется стабильной.
При текущей цене инвестиционный кейс остаётся привлекательным как способ получить высокий и сравнительно защищённый денежный поток. Транснефть становится существенно интереснее длинных ОФЗ лишь в сценарии продолжительной высокой номинальной инфляции, при котором тарифная индексация обеспечивает выраженный рост дивиденда, несмотря на давление затрат на маржу. В остальных сценариях инвестору, рассчитывающему на нормализацию доходностей, вероятно, проще купить непосредственно длину ОФЗ. Я пока не ставлю на быстрое и выраженное снижение длинных доходностей: в ближайшие два года объём рыночных заимствований Минфина может оказаться существенно выше текущих ожиданий из-за более глубокого дефицита бюджета.