


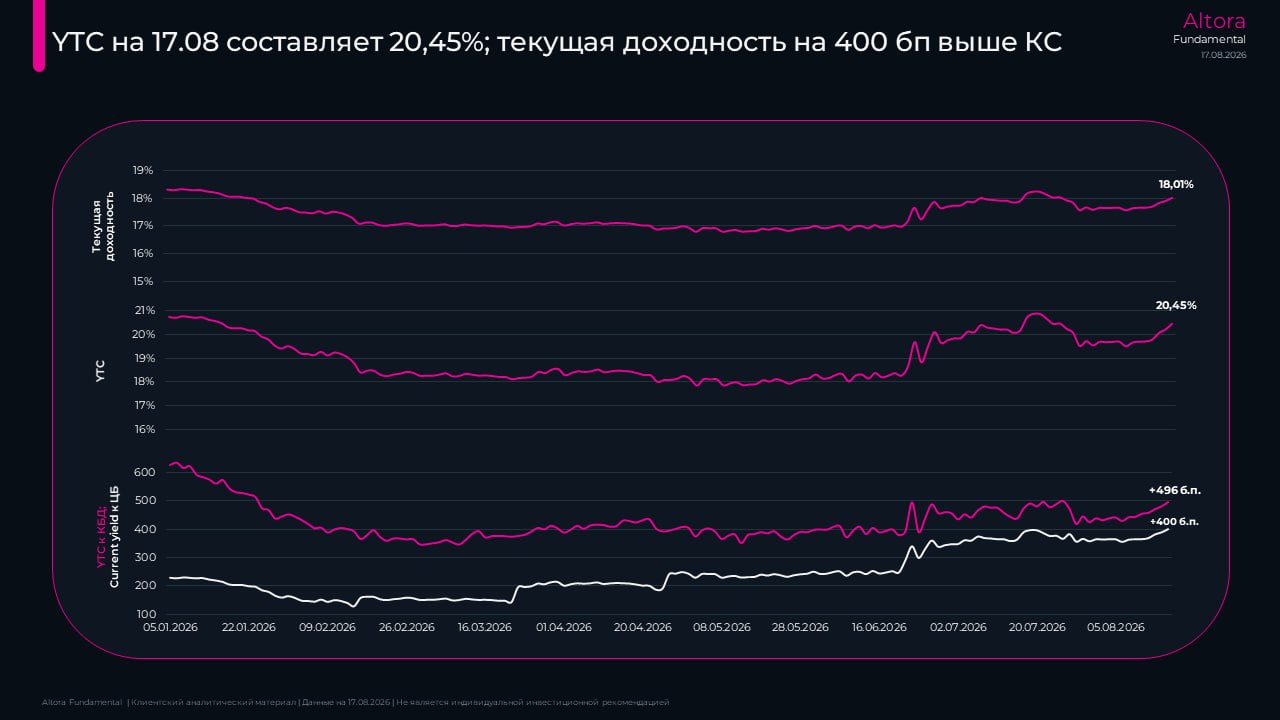
Газпром К2 (RU000A1039A8) - +4 п.п. текущей доходности к ставке ЦБ; вне реализации «турецкого» сценария купон + переоценка могут принести >20% за 12 месяцев.
В начале недели я на несколько процентных пунктов сократил валютную позицию и увеличил долю этого выпуска до 9% портфеля. Позиция в этих облигациях у меня уже была с конца декабря прошлого года - после того, как Газпром не погасил выпуск и произошёл reset купона на новых условиях: 5Y КБД + 2 п.п. Вместе с валютными инструментами это одна из лучших инвестиций в портфеле в текущем году: накопленный total return составляет почти 13%, а к концу года результат вполне может превысить 20%.
Я не вижу сейчас на рынке сопоставимо высокой текущей доходности на единицу принимаемого риска. Это очень хорошая облигация для инвестора, который понимает, что покупает бессрочный гибрид ради очень жирного кэрри. Рынок, скорее всего, правильно требует премию за бессрочность и риск очередного non-call, но, на мой взгляд, перебарщивает с её размером. При ~18% текущей доходности и ~500 б.п. премии YTC к сопоставимой КБД инвестор получает очень высокий процентный доход за риск, который в значительной степени является структурным, а не кредитным. Эти параметры особенно необычны с учётом кредитного профиля эмитента и предусмотренного механизма компенсации в случае согласованного отказа от выплаты купона.
У К2 нет механического «pull-to-par», как у обычной облигации перед погашением. Но это совершенно не означает, что цена не может вернуться к 100% номинала без call, причём значительно раньше 2030 года. Весной мы уже видели, как выпуск торговался почти по 98%. Для повторения такого движения достаточно некоторой нормализации КБД и сужения структурного спреда, который в последние недели снова расширился. Если через год выпуск будет торговаться при 16–17% текущей доходности, то с учётом полученного купона полная доходность позиции может составить примерно 24–30%.
Конечно, мы не застрахованы от процентного риска. Сценарий дальнейшего роста КБД на среднем и дальнем участке кривой вполне реален - и он будет транслироваться в рост требуемой доходности и снижение цены выпуска. Но высокий купон создаёт очень серьёзный запас прочности: на горизонте года позиция начинает уходить в отрицательную полную доходность только при росте требуемой текущей доходности выпуска до 22%+.
Инфляционный сценарий исключать нельзя. Но инвестиции - это всегда работа с вероятностями. Я хочу на определённую часть портфеля находиться в сценарии, при котором доходности на среднем и дальнем участке кривой нормализуются на более низких уровнях. Если этот сценарий реализуется, высокий купон в сочетании с переоценкой выпуска способен дать за год десятки процентов полной доходности.
В файле (цифры на 17-е августа) ниже - подробный разбор выпуска.
Отдельная благодарность всем за репосты.