


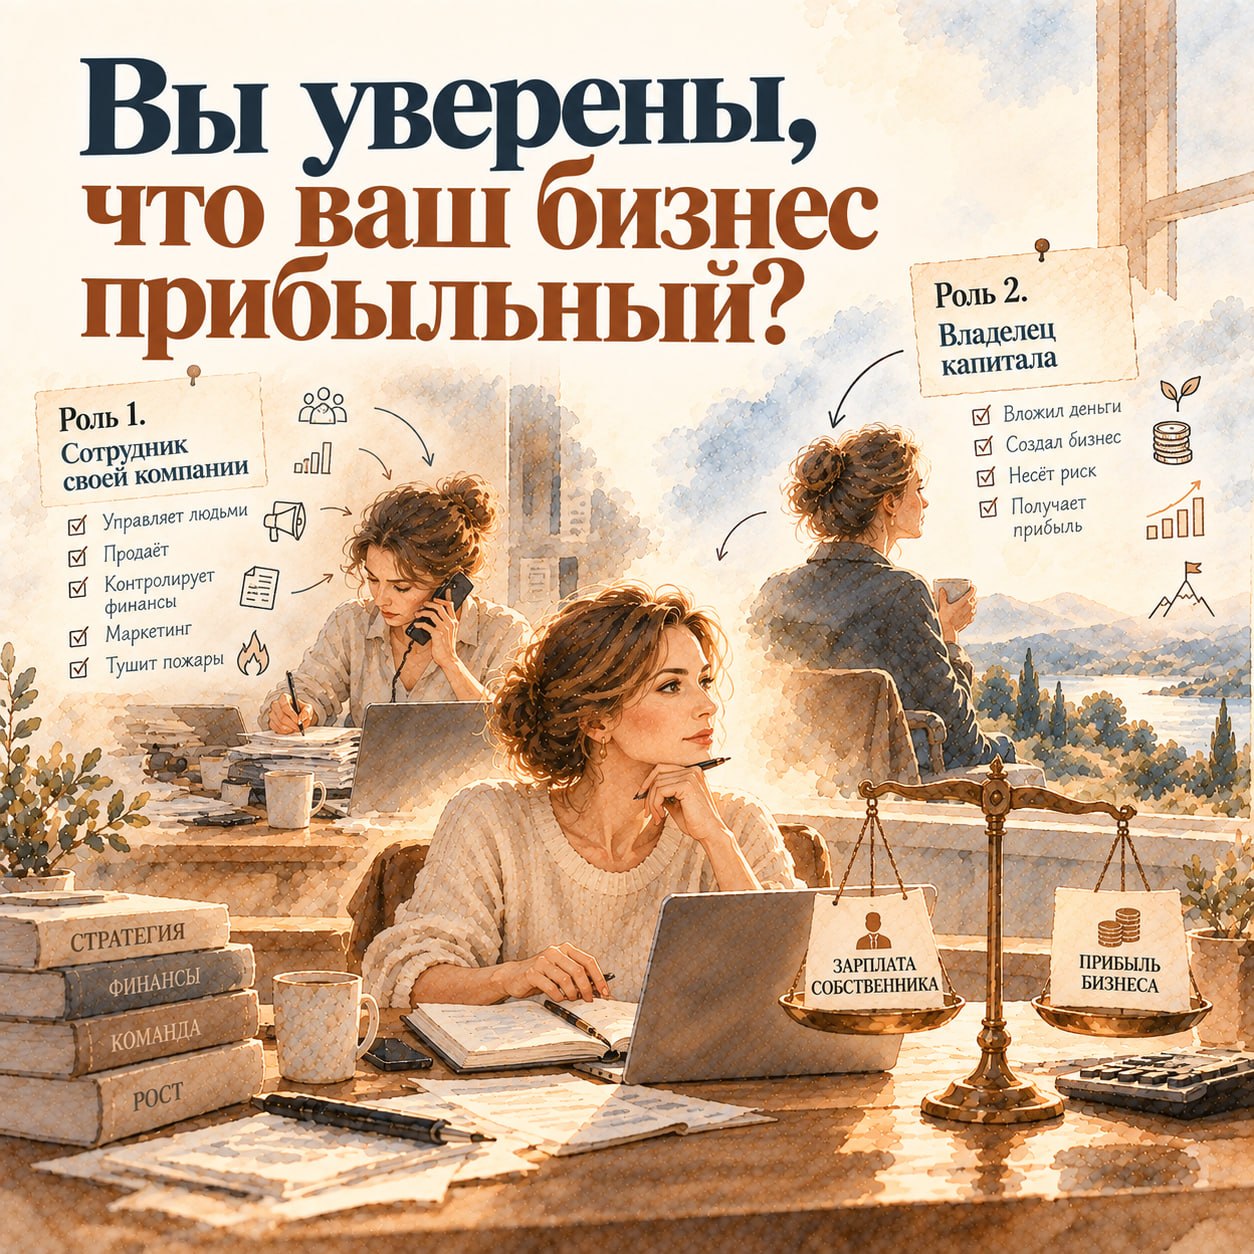
У собственника в собственной компании почти всегда две роли. И пока они смешаны, финансовый результат бизнеса очень легко переоценить.
Первая роль: сотрудник своей компании.
Собственник управляет людьми, продает, ведет переговоры, контролирует финансы, занимается маркетингом, тушит пожары. Иногда одновременно выполняет работу коммерческого директора, финансиста и генерального.
За эту работу должна быть зарплата. Не потому, что собственнику обязательно нужно каждый месяц переводить ее самому себе с одного счета на другой. А потому, что эта работа имеет стоимость.
Вторая роль: владелец капитала.
Он вложил деньги, создал бизнес, несет предпринимательский риск. И вот здесь его доходом уже становится прибыль. И эти две цифры нельзя смешивать.
Представим, собственник говорит:
А потом выясняется, что он сам руководит компанией, ведет ключевых клиентов, контролирует продажи и финансы.
Если завтра его убрать, придется нанять генерального директора за 250 тысяч, коммерческого за 150 и еще часть функций кому-то передать. И вдруг оказывается, что значительная часть этих 500 тысяч была не прибылью бизнеса.
Это была непосчитанная зарплата собственника.
Если вы действительно строите бизнес, а не рабочее место для самого себя, рано или поздно часть своих функций вам придется передать другим людям. Возможно, вас заменит один сильный генеральный директор. Возможно, окажется, что одного человека недостаточно, потому что вы годами совмещали три должности и на ваше место нужны трое.
И стоимость этих людей не должна внезапно появиться в экономике компании в тот день, когда вы решили выйти из операционки.
Она должна быть заложена в бизнес-модель изначально
Иначе может произойти очень неприятное открытие. Пока собственник работал за троих и не считал стоимость собственного труда, бизнес выглядел прибыльным. Как только его функции пришлось оплачивать по рынку, прибыль исчезла.
Мне очень близка в этом смысле идея Майкла Гербера:
Первая роль: сотрудник своей компании.
Собственник управляет людьми, продает, ведет переговоры, контролирует финансы, занимается маркетингом, тушит пожары. Иногда одновременно выполняет работу коммерческого директора, финансиста и генерального.
За эту работу должна быть зарплата. Не потому, что собственнику обязательно нужно каждый месяц переводить ее самому себе с одного счета на другой. А потому, что эта работа имеет стоимость.
Вторая роль: владелец капитала.
Он вложил деньги, создал бизнес, несет предпринимательский риск. И вот здесь его доходом уже становится прибыль. И эти две цифры нельзя смешивать.
Представим, собственник говорит:
«Мой бизнес приносит мне 500 тысяч в месяц».
А потом выясняется, что он сам руководит компанией, ведет ключевых клиентов, контролирует продажи и финансы.
Если завтра его убрать, придется нанять генерального директора за 250 тысяч, коммерческого за 150 и еще часть функций кому-то передать. И вдруг оказывается, что значительная часть этих 500 тысяч была не прибылью бизнеса.
Это была непосчитанная зарплата собственника.
Если вы действительно строите бизнес, а не рабочее место для самого себя, рано или поздно часть своих функций вам придется передать другим людям. Возможно, вас заменит один сильный генеральный директор. Возможно, окажется, что одного человека недостаточно, потому что вы годами совмещали три должности и на ваше место нужны трое.
И стоимость этих людей не должна внезапно появиться в экономике компании в тот день, когда вы решили выйти из операционки.
Она должна быть заложена в бизнес-модель изначально
Иначе может произойти очень неприятное открытие. Пока собственник работал за троих и не считал стоимость собственного труда, бизнес выглядел прибыльным. Как только его функции пришлось оплачивать по рынку, прибыль исчезла.
Мне очень близка в этом смысле идея Майкла Гербера:
задача собственника постепенно перейти
от работы
в бизнесе
к работе
над бизнесом
.