


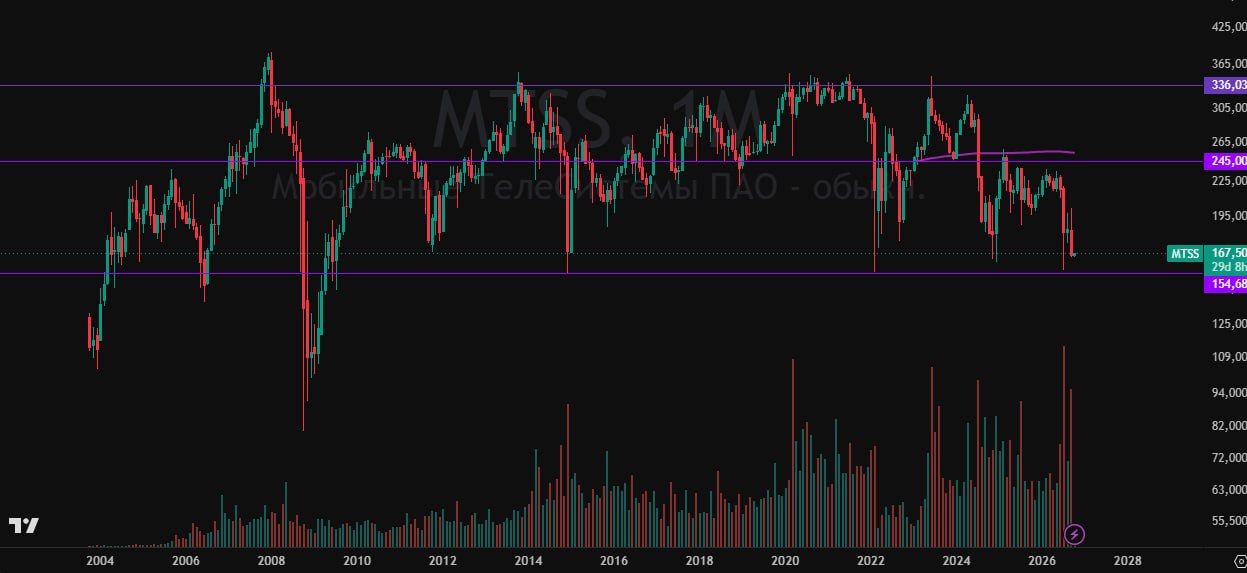
МТС на месячном тф
Акция сейчас подходит к глобальной поддержке, которая отрабатывала себя почти идеально все предыдущие разы. Однако, в этот раз все может быть иначе, тк компания поменяла див политику. Предварительно дивидендная доходность может быть порядка 14%. Учитывая, что ключевая ставка 14% + высокий долг мтс - апсайда тут как будто нет. Но за акцией я бы последил, тк у цифры 155 уже прошли огромные объемы.
Проблема тут заключается в том, что наличие поддержки не означает автоматом, что она поддержит цену и в этот раз. Если вдруг 155 мы пробьем вниз, тогда поддержка превратится в сопротивление. И насколько мы тогда сможем упасть? Не знаю, но учитывая дивы, не на сильно много. Другое дело, что будучи в долгах как шелках, мтс может особенно чутко реагировать на перетрубации долгового рынка. Эти события уже постепенно происходят, колошматя некоторые облиги. Следующая важная точка для всего долгового рынка - конец октября. В эти даты самолет должен будет погашать свои облиги. И если там опять будут задержки, то долг мтс тоже могут продавать.
Вы спросите каким боком тут мтс? Ответ простой, самолет застройщик, да. Но и компания с огромным долгом. Очевидно. что опасения по невыплате купонов и долгов перекинутся и на другие компании с огромным долгом. Вот сейчас, когда самолет допустил технический дефолт, сильно отъезжали в цене облигации полипласта. Потому что этот полипласт закредитован как не в себя. Так что поводы для снижения могут найтись. А вот повод для роста всего 1 кмк - снижение ставки. Учитывая проблемы с ликвидностью банков и дефицит бюджета, я не думаю, что ставку цб снизит до 10% и в следующем году. А значит позитивная переоценка если и случится, то хз когда. Однако, точка входа здесь и правда рисуется интересная. Осталось узнать, разглядит ли ее и рынок
@artisanalysis