


Что купить после кризиса? Кейс LNG и LPG. Часть первая
~5-7 мин. на чтение
Кратко: танкеры, газопроводы, чеболи и дзайбацу. Краткий обзор рынка морских перевозок СПГ и СНГ.
Обзор рынка
Раз уж из каждого утюга звучат речи про танкеры, нехватку хранилищ, то не мешало бы и нам отметиться публикацией на данную тему. Коротко рассмотрим мировой рынок LNG (СПГ) и LPG (СНГ), цепочки стоимости и вотч-лист компаний, котируемых на биржах США (во второй части). Сначала разберёмся с базовыми вводными.
Собственно объём рынка торговли СПГ оценивается Cedigaz в 418 млрд. м3 в год эквивалента природного газа по состоянию на 2018 год, те же данные приводит в интерактивной карте СПГ-проектов Exxon Mobil. В СПГ это порядка 305 млн. тонн. или 674 млн. м3. Крупнейшим экспортёром с 25% долей рынка Является Катар, за ним с небольшим отрывом следует Австралии, а замыкают пятёрку с примерно одинаковыми объёмам экспорта Малайзия, США и Россия. Крупнейшими импортёрами СПГ по очевидным причинам являются Япония, Южная Корея и Китай, там же по всё тем же причинам находится абсолютное большинство судоверфей по производству LNG и LPG газовозов, с лидерством у южнокорейских чеболей Hyundai, Daewoo, DSME, Hanjin Group, Samsung и др. Там же находится наибольшее число терминалов регазификации.
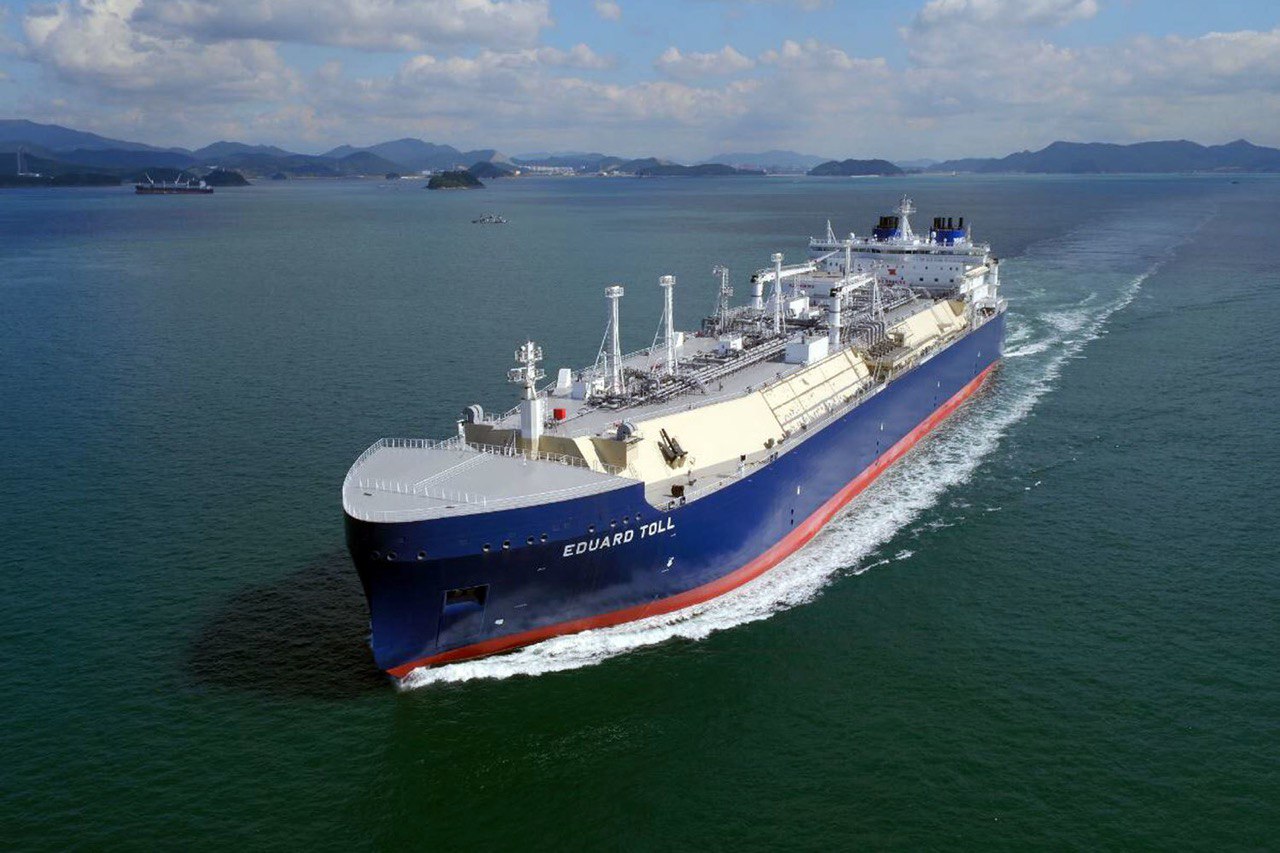
За пределами региона танкеры спускают на воду немецкая и финская верфи Meyer, голландская Royal Budewes, испанская LaNaval и сингапурская Sembcorp Marine. Газовый флот российского Софкомфлота оперирует, кстати, преимущественно газовозами Daewoo, Mitsubishi, Hyundai и корейской STX, сдача же газовозов «судопроизводства» российской Звезды планируется только к 2023 году. Сами же суда классифицируются в зависимости от объёма перевозимого СПГ или СНГ на конвенциональные, Атлантик-макс, Q-flex, Q-max, и Ямал-макс (могут плавать в арктических льдах) - если приводить их к более привычной шкале AFRA для нефтяных танкеров по DWT, что не совсем корректно, то получится примерное соответствие классам Aframax, LR2 и VLCC. Если же переводить по энергетической плотности, что всё так же не совсем корректно, то в 2,2 млн. м3 СПГ будет 1 млн. тонн СПГ или 8,87 млн. баррелей т.е. в одном крупнейшем газовозе Q-max будет энергетический эквивалент 1,06 млн. баррелей нефти или 0,5 VLCC. Таблица конвертации здесь. Более подробно со спецификацией можно ознакомиться в документе от S&P Global Platts. Всего в мире на конец 2019 года по данным IGU насчитывалось 541 судно для перевозки, хранения и регазификации (классы FSU и FSRU) СПГ, по данным же ExxonMobil в настоящий момент в море без учёта 32 FSRU и 7 FSU находятся 744 газовоза. За 2019 год они совершили 5701 переход.
При это большинство газовозов зафрахтованы по долгосрочным контрактом, поэтому в пиковые месяцы 2018 и 2019 года спотовая цена на день фрахты судна увеличивалась пятикратно вплоть до $120,000. На верфях находятся ещё 136 судна, включая FSU и FSRU, с планируемой поставкой в 2020-2022 году, среднее время до спуска на воду составляет порядка 30 месяцев. При этом для нужд одного Китая может потребоваться до половины этой флотилии ежегодно, без учёта растущего г/г двузначными темпами спроса на СПГ в АСЕАН. Темпы роста же конкретно флотилии отстают от темпов роста потребления 5-ый год подряд, при том, что использование мощностей по ликвификации в среднем составляет 81,4%, а мощности по регазификации превосходят первые почти в 2 раза, при выражении в миллионах тонн в год.
На этом мы первую часть завершим, обзор главных компаний-бенефициаров, импортных цен на нефть в странах ЮВА и СПГ в их энергобалансе, а также эффекта регуляций IMO на потребление СПГ, строительство новых судов с СПГ-двигателями и структуру импорта указанных стран ждите во второй части. Совсем скоро, будет интересно.
~5-7 мин. на чтение
Кратко: танкеры, газопроводы, чеболи и дзайбацу. Краткий обзор рынка морских перевозок СПГ и СНГ.
Обзор рынка
Раз уж из каждого утюга звучат речи про танкеры, нехватку хранилищ, то не мешало бы и нам отметиться публикацией на данную тему. Коротко рассмотрим мировой рынок LNG (СПГ) и LPG (СНГ), цепочки стоимости и вотч-лист компаний, котируемых на биржах США (во второй части). Сначала разберёмся с базовыми вводными.
Собственно объём рынка торговли СПГ оценивается Cedigaz в 418 млрд. м3 в год эквивалента природного газа по состоянию на 2018 год, те же данные приводит в интерактивной карте СПГ-проектов Exxon Mobil. В СПГ это порядка 305 млн. тонн. или 674 млн. м3. Крупнейшим экспортёром с 25% долей рынка Является Катар, за ним с небольшим отрывом следует Австралии, а замыкают пятёрку с примерно одинаковыми объёмам экспорта Малайзия, США и Россия. Крупнейшими импортёрами СПГ по очевидным причинам являются Япония, Южная Корея и Китай, там же по всё тем же причинам находится абсолютное большинство судоверфей по производству LNG и LPG газовозов, с лидерством у южнокорейских чеболей Hyundai, Daewoo, DSME, Hanjin Group, Samsung и др. Там же находится наибольшее число терминалов регазификации.
За пределами региона танкеры спускают на воду немецкая и финская верфи Meyer, голландская Royal Budewes, испанская LaNaval и сингапурская Sembcorp Marine. Газовый флот российского Софкомфлота оперирует, кстати, преимущественно газовозами Daewoo, Mitsubishi, Hyundai и корейской STX, сдача же газовозов «судопроизводства» российской Звезды планируется только к 2023 году. Сами же суда классифицируются в зависимости от объёма перевозимого СПГ или СНГ на конвенциональные, Атлантик-макс, Q-flex, Q-max, и Ямал-макс (могут плавать в арктических льдах) - если приводить их к более привычной шкале AFRA для нефтяных танкеров по DWT, что не совсем корректно, то получится примерное соответствие классам Aframax, LR2 и VLCC. Если же переводить по энергетической плотности, что всё так же не совсем корректно, то в 2,2 млн. м3 СПГ будет 1 млн. тонн СПГ или 8,87 млн. баррелей т.е. в одном крупнейшем газовозе Q-max будет энергетический эквивалент 1,06 млн. баррелей нефти или 0,5 VLCC. Таблица конвертации здесь. Более подробно со спецификацией можно ознакомиться в документе от S&P Global Platts. Всего в мире на конец 2019 года по данным IGU насчитывалось 541 судно для перевозки, хранения и регазификации (классы FSU и FSRU) СПГ, по данным же ExxonMobil в настоящий момент в море без учёта 32 FSRU и 7 FSU находятся 744 газовоза. За 2019 год они совершили 5701 переход.
При это большинство газовозов зафрахтованы по долгосрочным контрактом, поэтому в пиковые месяцы 2018 и 2019 года спотовая цена на день фрахты судна увеличивалась пятикратно вплоть до $120,000. На верфях находятся ещё 136 судна, включая FSU и FSRU, с планируемой поставкой в 2020-2022 году, среднее время до спуска на воду составляет порядка 30 месяцев. При этом для нужд одного Китая может потребоваться до половины этой флотилии ежегодно, без учёта растущего г/г двузначными темпами спроса на СПГ в АСЕАН. Темпы роста же конкретно флотилии отстают от темпов роста потребления 5-ый год подряд, при том, что использование мощностей по ликвификации в среднем составляет 81,4%, а мощности по регазификации превосходят первые почти в 2 раза, при выражении в миллионах тонн в год.
На этом мы первую часть завершим, обзор главных компаний-бенефициаров, импортных цен на нефть в странах ЮВА и СПГ в их энергобалансе, а также эффекта регуляций IMO на потребление СПГ, строительство новых судов с СПГ-двигателями и структуру импорта указанных стран ждите во второй части. Совсем скоро, будет интересно.