


Сравниваем ФПВ рынка по годам и прочие забавные картинки
~3-4 мин. на чтение
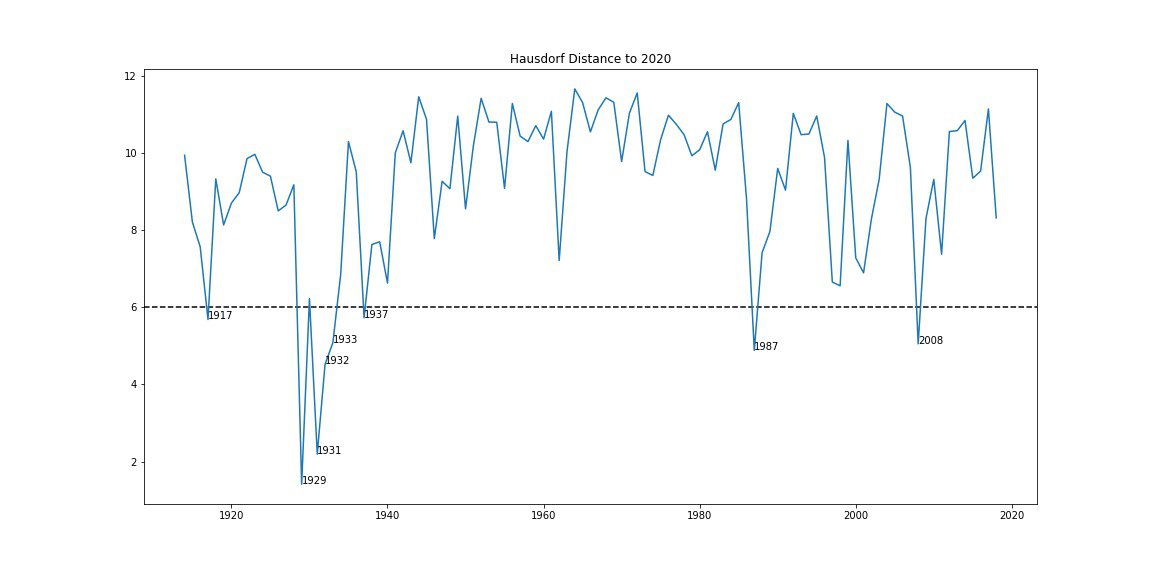
Кратко: какой год более всего напоминает 2020-й, как корректно и не очень сравнивать одно состояние рынка с другим.
Божий дар и яичница
Существует несколько известных нам способов сравнить рынок в один момент времени с его текущим состоянием. В этой заметке мы приведём наиболее «колхозный» и довольно наглядный, однако стоит пройтись и по другим. Первый, пожалуй наиболее корректный, - это восстанавливать из эмпирических данных ФПВ например вот так на некотором произвольном окне. Дополнительных предпосылок не требует, да и вообще поднимает в собственных глазах. Второй - сделать предпосылку о виде распределения и сравнивать его параметры на том же произвольном окне, всё те же моменты распределения, например вот так для некоторых распределений.
Нужно это всё в том числе для портфельной оптимизации, например с помощью стохастического доминирования распределения доходностей одного портфеля другим. Метод этот куда разумнее общепринятой портфельной оптимизации по Марковицу, потому что строго говоря «минимизация будущего сожаления» необязательно выражается именно той
~3-4 мин. на чтение
Кратко: какой год более всего напоминает 2020-й, как корректно и не очень сравнивать одно состояние рынка с другим.
Божий дар и яичница
Существует несколько известных нам способов сравнить рынок в один момент времени с его текущим состоянием. В этой заметке мы приведём наиболее «колхозный» и довольно наглядный, однако стоит пройтись и по другим. Первый, пожалуй наиболее корректный, - это восстанавливать из эмпирических данных ФПВ например вот так на некотором произвольном окне. Дополнительных предпосылок не требует, да и вообще поднимает в собственных глазах. Второй - сделать предпосылку о виде распределения и сравнивать его параметры на том же произвольном окне, всё те же моменты распределения, например вот так для некоторых распределений.
Нужно это всё в том числе для портфельной оптимизации, например с помощью стохастического доминирования распределения доходностей одного портфеля другим. Метод этот куда разумнее общепринятой портфельной оптимизации по Марковицу, потому что строго говоря «минимизация будущего сожаления» необязательно выражается именно той