Иван Юшкин |Банкротство


Гео и язык канала: Россия, Русский
Категория: Право


Я помогаю людям с долгами понять, подходит ли им реструктуризация или банкротство.
Защищаю заемщиков и должников от банков и коллекторов.
✅15 лет практики, 800+ завершённых дел.
Отзывы 👉 https://t.me/otzivu_konsensus
PR: @Irinaa_pr

Связанные каналы  |  Похожие каналы
Гео и язык канала
Россия, Русский
Категория
Право
Статистика
Фильтр публикаций


Недавно в магазине случайно услышал разговор двух женщин.

Не специально подслушивал 🙂 Просто стояли рядом.

- Оксанка, мне сказала, ты банкротство проходишь?
- Ну да.
- А как ты вообще решилась? Тебе не стыдно?

Женщина немного помолчала и ответила:

- А чего мне стыдиться? Я несколько лет пыталась платить. Работала, экономила, перекрывала одно другим. В какой-то момент поняла, что больше не справляюсь. Мне стыднее было бы продолжать делать вид перед семьёй, что всё хорошо.

Подруга не сдавалась:

- Это же не бесплатно. Юристы такие деньги берут. Тебе денег не жалко?

И вот её ответ я запомнил.

- Знаешь, чего мне жалко?
Мне жалко потратить ещё несколько лет жизни на кредиты, которые я уже не вывожу.
Жалко денег, которые каждый месяц уходят банкам вместо семьи.
Жалко отказывать детям в обычных вещах.
Жалко бояться официальной зарплаты, потому что часть дохода могут удерживать приставы.
Жалко постоянно жить с мыслью: где взять деньги на следующий платёж?
Вот этого мне действительно жалко.

-А тебе не страшно? Сейчас столько мошенников. Деньги возьмут, а ты с долгами останешься.

- Конечно, страшно. Поэтому я не пошла к первым, кого увидела в рекламе. Сходила на консультации, почитала отзывы, посмотрела судебные дела, задала вопросы. Мне объяснили риски и только после этого я решила.

Дальше разговор я уже не слышал....

🤔Но потом ещё долго о нём думал.

Ведь страхи у людей действительно одни и те же:
Стыдно. Дорого. А вдруг обманут? А вдруг станет ещё хуже?

И я понимаю эти страхи.
Но есть большая разница между тем, чтобы бояться, и тем, чтобы проверить факты и после этого принять решение.

👉Банкротство подходит не всем. И юриста действительно нужно выбирать внимательно.

Можно сходить на несколько консультаций. Посмотреть реальные дела. Почитать отзывы. Задать неудобные вопросы. Попросить объяснить не только плюсы, но и риски.

А потом решить самому✅

Наверное, главный вывод из случайно услышанного разговора для меня именно такой:
проблемы редко становятся меньше от того, что мы боимся к ним прикоснуться.

Иногда первый шаг перестать искать причины ничего не менять и спокойно узнать, какие варианты у тебя вообще есть.

📲Консультация
🎓База документов
💬Подписаться на канал в Макс
🤝Партнёрская программа
🗣️Отзывы о моей работе


С 1 октября новые правила для кредитов и ипотеки. Что изменилось для обычного человека?

👉Собрал главное без сложных формулировок. Читайте слайды.

🤔И знаете, что я заметил👉что объединяет многие изменения в финансовом секторе последних лет?👇

Финансовая система постепенно ограничивает возможность бесконечно перекрывать старые долги новыми. Более тщательные проверки банками заемщиков красной линий прослеживается во многих законопроектах.
Поэтому если ваш бюджет уже держится на кредитках и новых займах, лучше не ждать следующего одобрения.

Сначала стоит спокойно посчитать долговую нагрузку и понять, есть ли реальный план выбраться из неё.

✈️А этот пост перешлите близким и знакомым, особенно тем, у кого сейчас есть кредиты или кто планирует ипотеку.
Возможно, они ещё не знают, что с 1 октября правила изменились.

📲Консультация
🎓База документов
💬Подписаться на канал в Макс
🤝Партнёрская программа
🗣️Отзывы о моей работе


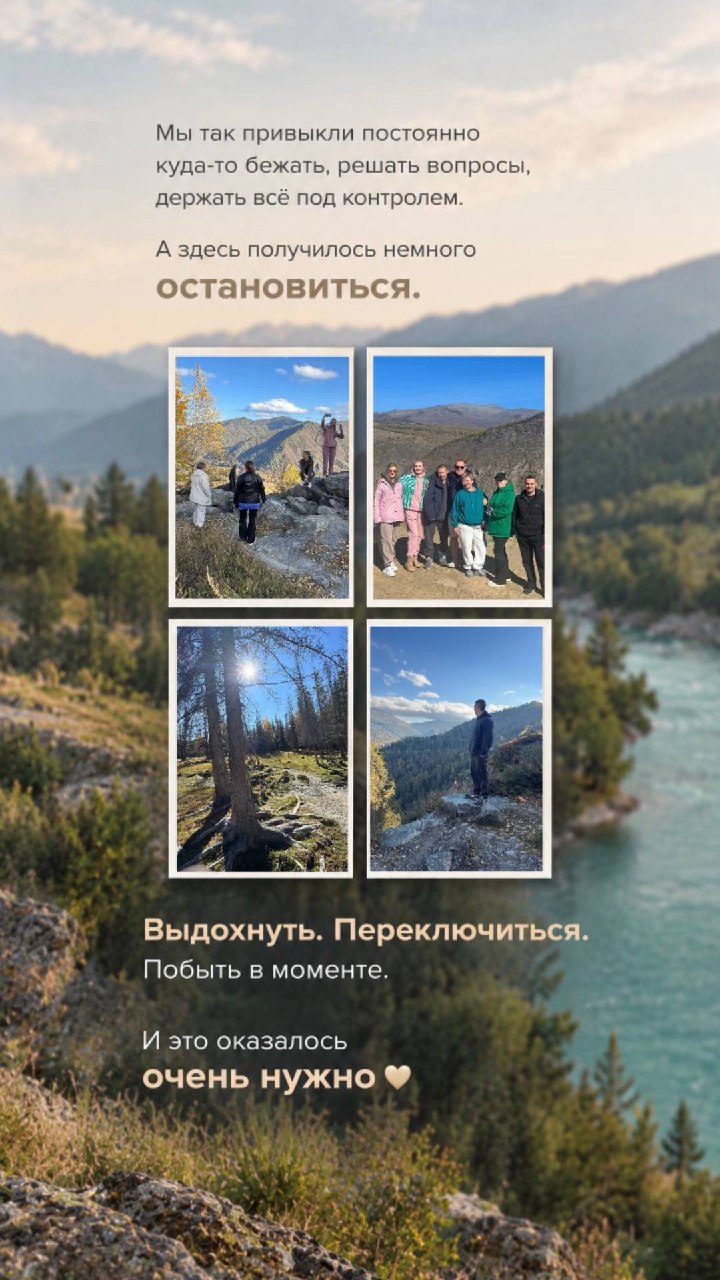
Вот они😍, люди, которых обычно не видно за моими постами.

Моя команда🙌.

Каждый день эти люди отвечают на ваши вопросы, работают с документами, готовятся к заседаниям и сопровождают наших доверителей на непростом пути.

А здесь мы наконец смогли немного выйти из рабочего ритма.
Без кабинетов и судебных заседаний.
Просто провести время вместе. прокачать свои скилы, поговорить, посмеяться и перезагрузиться.

😎Я давно понял одну вещь: сильная команда строится не только на профессионализме.
Важно ещё доверять друг другу, уметь поддержать и знать, что рядом люди, на которых можно положиться.

📸Смотрю на эту фотографию и понимаю, мне с командой действительно повезло.

Спасибо каждому за работу, характер и отношение к людям.

Ну а Алтай, кажется, снова сделал своё дело. ❤️⛰️


А что, если я пройду банкротство, а через год банк снова придёт за деньгами?

Часто именно этот страх останавливает человека от шага к новой жизни + ещё интернет «кишит» различными «страшилками»🧟‍♀️🧟‍♂️

Давайте спокойно разберёмся.

Если процедура завершена и суд освободил вас от соответствующих обязательств, по общему правилу старые списанные долги повторно платить НЕ НУЖНО.

🔰Бывает, что кредитор подает на апелляцию (у него на это есть 30 дней после судебного заседания), но это происходит КРАЙНЕ РЕДКО.
И происходит это лишь в случаях, когда после процедуры обнаружились серьёзные обстоятельства, которые могли повлиять на её результат.

Например,
• человек намеренно скрыл имущество,
•предоставил недостоверные документы
• или совершал другие недобросовестные действия.

🗣️Именно поэтому я всегда говорю своим доверителям: не скрывайте ничего от юриста.

Лучше заранее рассказать даже о том, что кажется вам неудобным или опасным. Наша задача увидеть риски до суда, а не узнать о них после.

🔰Вторая ситуация, когда происходит взыскание - это долги, от которых банкротство не освобождает.

Например,
• алименты,
• требования о возмещении вреда жизни или здоровью
• и некоторые другие обязательства, прямо предусмотренные законом.

По ним требования сохраняются и после завершения процедуры.

⁉️ЧТО ДЕЛАТЬ, если после завершения банкротства вдруг звонит старый кредитор или появляется исполнительное производство по уже списанному долгу?

👉Не паниковать👈

У вас на руках остаётся один из самых важных документов - судебный акт о завершении процедуры и освобождении от обязательств.

✅Сохраните его.
📑Сделайте электронную копию.
⚠️Пусть будет под рукой.

Если возникает ошибочное взыскание по долгу, от которого суд вас освободил, этот документ становится основанием разбираться с ситуацией.

⚠️И ещё один момент, который для меня принципиален: наша работа не заканчивается в тот день, когда суд завершил процедуру.

Если спустя месяц или год у нашего доверителя возникает вопрос по старым долгам, он может написать нам. Посмотрим документы и поможем понять, что произошло и что делать дальше.

👉За годы нашей практики мы уделяем большое внимание именно тому, чтобы ещё до процедуры увидеть риски: имущество, сделки, документы, кредитную историю, обязательства, которые могут не списаться.

Потому что спокойствие после банкротства начинается не с последнего судебного заседания. Оно начинается с правильно проведённого анализа ещё до первого.

📲Консультация
🎓База документов
💬Подписаться на канал в Макс
🤝Партнёрская программа
🗣️Отзывы о моей работе


У вас двое или больше детей? Сегодня последний день, чтобы вернуть часть НДФЛ.

❗️Заявление нужно подать до 30 сентября включительно.

С 2026 года в России появилась новая мера поддержки - ежегодная семейная выплата.

Простыми словами, работающим родителям с двумя и более детьми при соблюдении условий могут вернуть часть НДФЛ, который был уплачен с доходов за предыдущий год.

Право на выплату есть, если:

🔹в семье двое или больше детей;
🔹дети младше 18 лет либо до 23 лет, если учатся очно;
🔹родители официально работали и платили НДФЛ;
🔹среднедушевой доход семьи не превышает 1,5 прожиточного минимума в регионе;
🔹семья проходит установленные требования по имуществу;
🔹нет задолженности по алиментам.

Размер выплаты у каждой семьи будет свой, он зависит от доходов и уплаченного НДФЛ.

🟢Подать заявление можно дистанционно через Госуслуги, Социальный фонд или МФЦ.

И я специально пишу об этом сейчас, потому что до окончания приёма заявлений осталось совсем немного времени.

🔜Проверьте своё право. Особенно если в семье сейчас каждая лишняя тысяча имеет значение.

Иногда мы ищем, где занять деньги, хотя сначала стоит проверить, какими мерами поддержки уже можем воспользоваться по закону.


Мы, Алтай и просто жизнь⛰️

И этим видео я делюсь не для того, чтобы просто показать красивые виды или наш корпоративный выезд.

Мне хочется, чтобы вы немного лучше знали людей, которым доверяете свои непростые истории.

📑За юридическими документами, судами, консультациями и серьёзными разговорами стоим мы: такие же обычные люди, как и вы.

👫Со своими семьями.
💫Мечтами.
🫂Переживаниями.
😏Проблемами.
🤗Смешными историями.
👀Усталостью после сложной недели и желанием иногда выключить телефон, посмотреть на горы и просто выдохнуть.

Мы тоже спорим, смеёмся, устаём, строим планы и думаем о будущем.

Наверное, поэтому для меня всегда было важно, чтобы в нашей работе оставалось человеческое отношение.

✅Потому что человек, который приходит к нам с долгами, это не «очередное дело».
✅За каждой папкой стоит чья-то семья и своя история.

А сегодня просто немного моей команды и Алтая.


Если я пойду в процедуру банкротства, мы с детьми останемся без денег?

Этот страх я хочу разобрать на конкретных цифрах.

Возьмём обычную ситуацию.

👩Женщина живёт в Екатеринбурге, официально работает и воспитывает двух несовершеннолетних детей👧🏻👦.

В 2026 году прожиточный минимум в Свердловской области составляет:

• для трудоспособного человека 20.438 ₽;
• для ребёнка 18.188 ₽.

Считаем:
🖇️20.438 ₽ на маму;
🖇️18.188 ₽ на первого ребёнка;
🖇️18.188 ₽ на второго.
👉Итого 56.814 ₽ в месяц.

Это ориентир защищённых средств на семью из мамы и двух детей, если дети находятся на её иждивении. Конкретную сумму и порядок её исключения из конкурсной массы нужно определять по обстоятельствам дела.

А теперь представьте, что женщина получает 75.000 ₽, но до банкротства ежемесячно отдавала банкам:

🖇️20.000 ₽ кредит;
🖇️12.000 ₽ кредитная карта;
🖇️15.000 ₽ микрозаймы.
👉Итого банкам 47.000 ₽.

На троих после кредитов оставалось всего 28 000 ₽😱.

Поэтому иногда во время банкротства происходит неожиданная для человека вещь: на текущую жизнь у семьи может оставаться больше денег, чем оставалось после ежемесячной оплаты кредитов.

⚡️И ещё важный момент⚡️
Алименты, которые женщина получает на содержание детей, а также ряд детских пособий и других социальных выплат не включаются в конкурсную массу.

👨‍⚖️А после завершения процедуры банкротства и освобождения от соответствующих обязательств ограничения процедуры прекращаются: текущий заработок в полном объеме остаётся человеку.


Поэтому отвечаю на вопрос подписчицы:
✅официально работать во время банкротства можно.
✅без дохода ни самого должника, ни его детей никто не оставит.

И если вас останавливает именно страх:
У меня заберут зарплату, и детям будет не на что жить, - не нужно гадать.

На консультации мы заранее считаем доходы, суммы на детей, выплаты и обязательные расходы и объясняем, как процедура может выглядеть именно в вашей ситуации.

Сначала цифры. Потом решение.


Видео недоступно для предпросмотра
Смотреть в Telegram
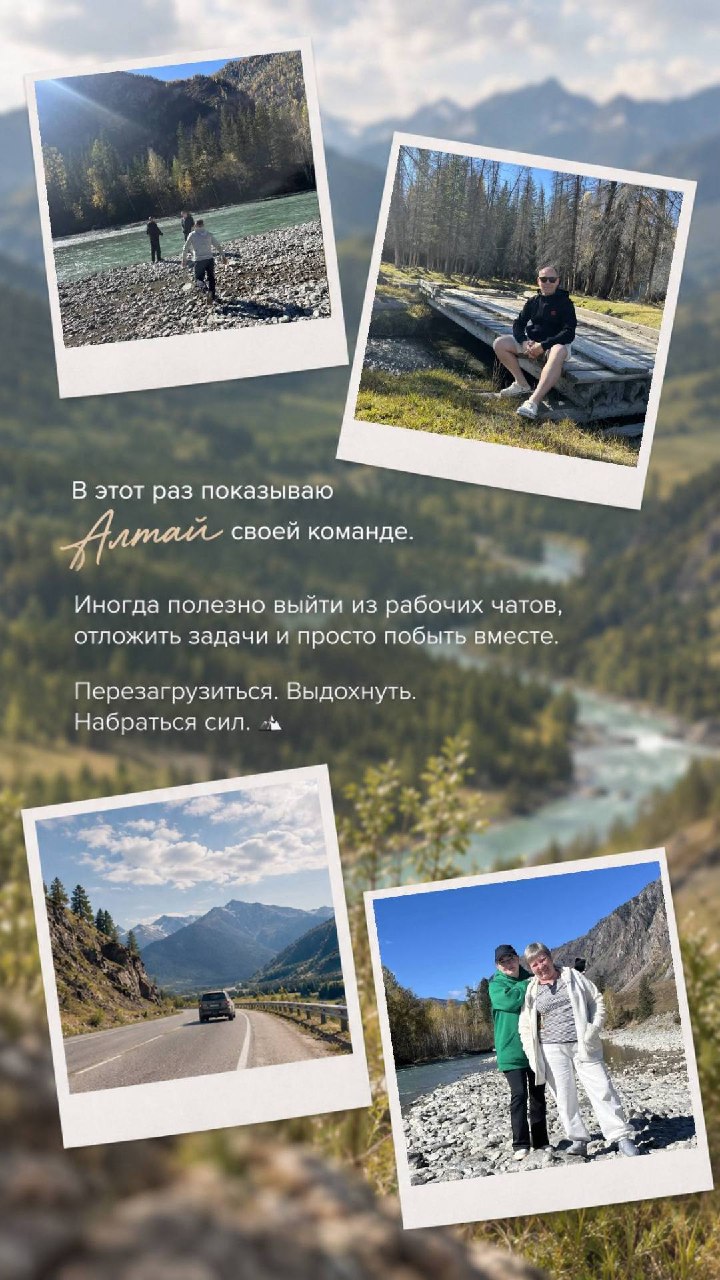
Я опять на Алтае! ⛰️ Но в этот раз уже с командой.

Кто давно читает канал, помнит нашу семейную поездку сюда.

Тогда Алтай меня действительно поразил😍 Горы, Катунь, воздух, тишина. Но больше всего, какое-то особенное ощущение от самого места.

Я уехал отсюда с мыслью: сюда точно хочется вернуться. И вот вернулся 🙂

Только теперь решил показать Алтай своей команде 🙌 и именно здесь устроить наш корпоративный выезд.

Мне кажется, иногда очень полезно всем вместе выбраться из привычных кабинетов, задач и рабочих чатов. Побыть рядом уже не только как коллеги.

Перезагрузиться.
Поговорить не только о работе.
Набраться новых впечатлений и вернуться с новыми силами.

🔥 Ставьте огонёк, если интересно, буду делиться кусочками нашей поездки и показывать нашу команду немного с другой стороны.


Если вы недавно подписались или просто пропустили несколько публикаций этот пост для вас.

За последнее время здесь накопилось много материалов, которые могут пригодиться не один раз.
Я собрал в одном месте самое полезное:

❓Вопросы подписчиков

Механизм сохранения ипотечного жилья в процедуре

Я завысил доход, когда брал кредит. Теперь меня не освободят от долгов?

ОТ КАКИХ ДОЛГОВ МОЖНО ОСВОБОДИТЬСЯ В РАМКАХ ПРОЦЕДУРЫ БАНКРОТСТВА❓

МОШЕННИКИ ЗАСТАВИЛИ ВЗЯТЬ КРЕДИТ. ЕГО АВТОМАТИЧЕСКИ ОТМЕНЯТ?

Меня посадят в тюрьму, если я не плачу кредиты? 

Мои долги перейдут детям?

📩Инструкции

Пришло письмо из суда. Что проверить первым?

Как защитить доход от взыскания?

Если замучили коллекторы👉
Как защитить свои права?

С карты неожиданно списали деньги? Что сделать в первый 24 часа.

Как узнать о своих долгах? 

Процедура банкротства завершена, а в личном кабинете госуслуг осталась задолженность по исполнительному сбору у приставов? Что делать? 


♻️Если вам уже тяжело платить по кредитам. Просрочек может еще даже не быть, но вы понимаете, что бОльшая часть дохода уходить на платежи - почитайте эти посты⏬️

Как посчитать долговую нагрузку и понять критическая ли она?

Как вас обманывают банки и вы даже не подозреваете об этом? 

Кого действительно стоит опасаться коллекторов или приставов?

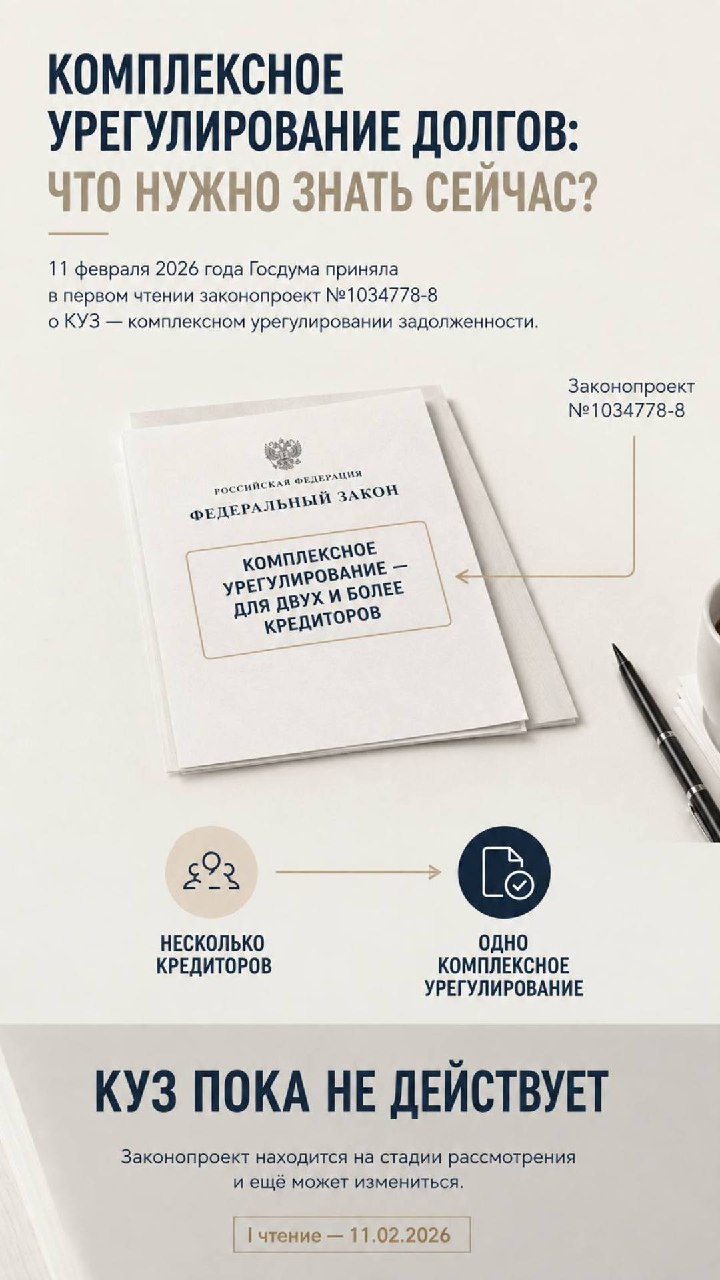
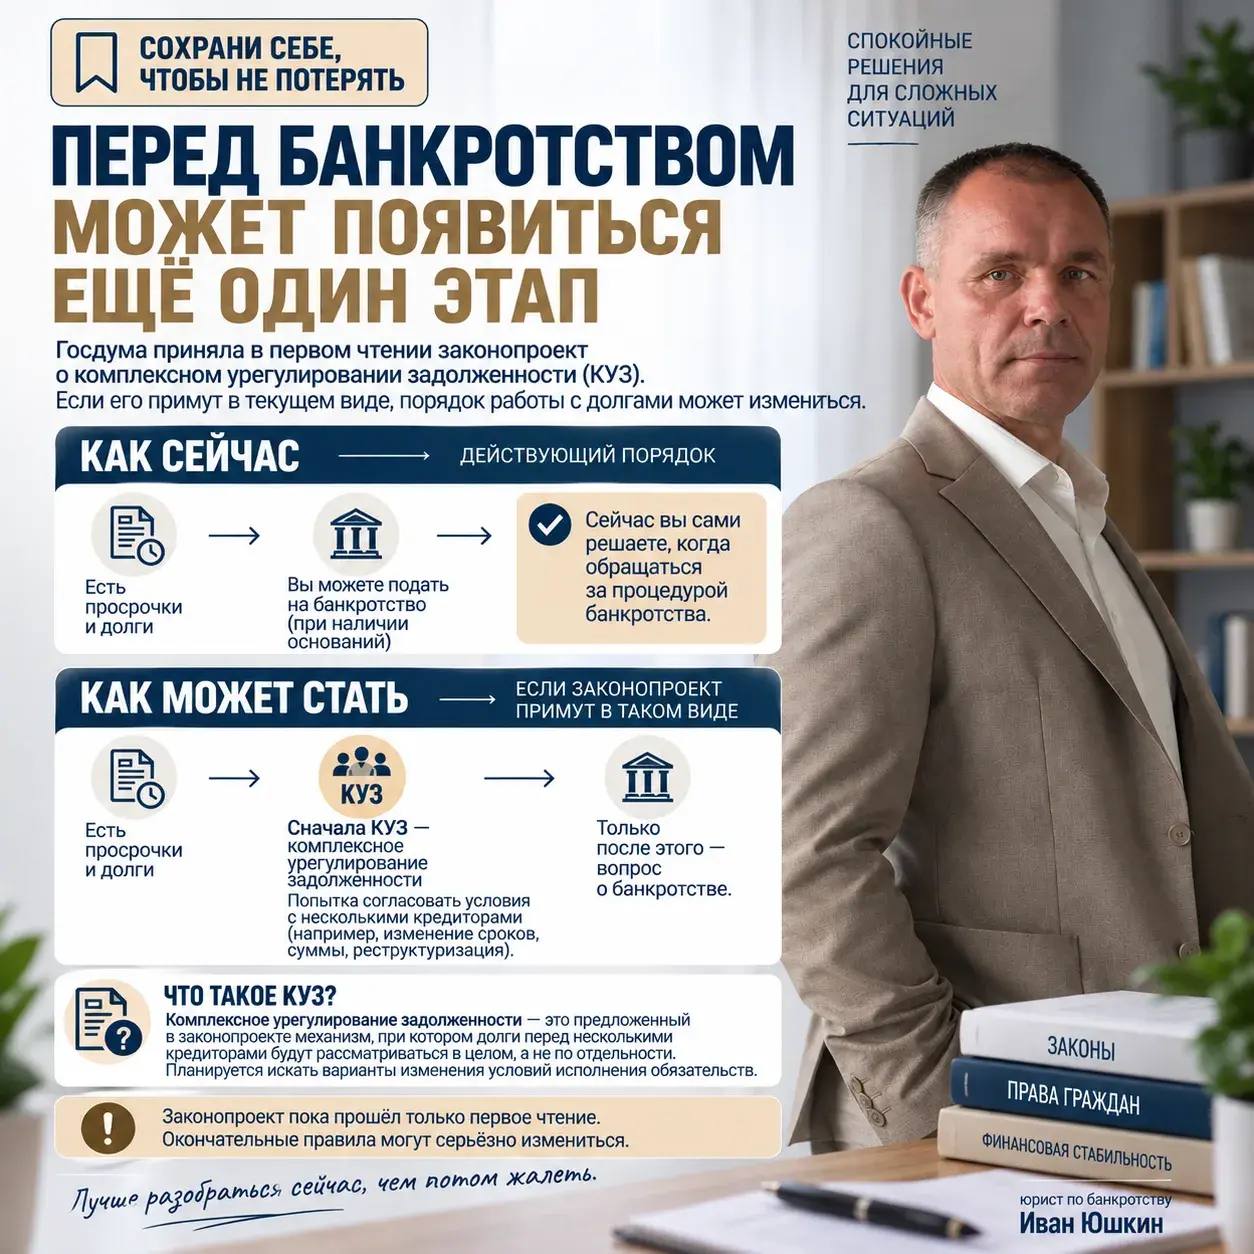
Если вы годами откладываете решение долгов «на потом» появился ещё один повод наконец разобраться с ними сейчас. - ЗАКОН О КУЗ уже на рассмотрении👀

Борюсь заходить на госуслуги, долг растет каждый день 😱

Какие пособия на детей можно получать в 2026 году, чтобы ваши обязательства не отражались на них.

Как проходит процедура банкротства на самом деле? 

⚡️И да, я считаю нормой отговорить человека от банкротства, об этом писал в ЭТОМ ПОСТЕ⚡️


🫂Живые истории моих доверителей вы можете посмотреть в ОТДЕЛЬНОМ КАНАЛЕ, именно там собраны ОТЗЫВЫ, о работе со мной и командой.

💸Моя партнерская программа, с которой можно заработать, некоторые партнеры получают до 30.000₽ дополнительного дохода в месяц.

• Если после прочтения этого поста, вы понимаете, что вопросов стало больше или хотите разобраться именно со своими долгами, можно прийти на бесплатную консультацию.

👉Моя команда спокойно посмотрит вашу ситуацию и объяснит, какие законные варианты есть именно у вас. Без давления и обязательств.


Интересно, что выбрали вы?

Потому что за каждым из этих пунктов на самом деле стоит не кредит и не банк.

🔜Стоит обычная жизнь.

• Чтобы после зарплаты деньги оставались семье.
• Чтобы не рассчитывать, хватит ли лимита кредитки до пятницы.
• Чтобы незнакомый номер не вызывал тревогу.
• Чтобы не придумывать близким, куда снова ушли деньги.
• Чтобы понимать, когда и как эта долговая история может закончиться.

👉Но в реальной жизни выбрать только два пункта недостаточно.

Если кредиты уже заметно влияют на жизнь семьи, сначала нужно понять масштаб ситуации: долги, платежи, доходы, имущество и риски.

И только потом решать, что делать дальше.

А пока интересно: какие два пункта выбрали вы? Напишите только две цифры в комментариях⏬️


⚡️Механизм сохранения ипотечного жилья в процедуре⚡️

Отвечу на вопрос подписчика без общих фраз.

🥊Потому что многие до сих пор уверены: есть ипотека → банкротство → квартиру заберут.

С сентября 2024 года в законе появился отдельный механизм, который позволяет пройти банкротство по другим долгам и сохранить единственное ипотечное жильё.

Как именно мы это делаем?

Один из главных инструментов- это отдельное мировое соглашение с ипотечным банком.

И здесь важно понять принцип:

❌ нельзя освободится от ипотеки и оставить себе квартиру;
✅ можно продолжать платить ипотеку, сохраняя жильё, а остальные долги рассматривать в процедуре банкротства.

Но дальше начинается самое интересное. Здесь тоже нужно подготовится, чтобы получить одобрение суда на сохранение ипотеки.

Недостаточно просто сказать суду:
«Я хочу оставить квартиру».

Нужно заранее выстроить понятную схему.

Что суд проверяет?

• действительно ли это единственное жильё;
• есть ли просрочки по ипотеке;
• сколько осталось платить;
• откуда будут браться деньги на дальнейшие платежи;
• кто будет платить ипотеку во время процедуры;
• возможно ли договориться с залоговым банком.

Причём платить ипотеку может не только сам должник. Это может делать супруг, супруга или другой близкий человек, если выбранный механизм подходит и источник денег можно подтвердить.

♻️После этого соглашение проходит через суд. И если все условия соблюдены, появляется законная возможность не включать ипотечную квартиру в обычный сценарий реализации имущества и продолжить платить ипотеку.

И здесь у меня принципиальный момент.
💪Никаких «серых» схем я не использую. Такие действия могут создать гораздо больше проблем, чем решить. Только законные инструменты.

💪Более того, сложные дела с имуществом были одной из сильных сторон моей практики ещё до поправок 2024 года.

💪Мы работали с автомобилями, залогами, недвижимостью и другими непростыми ситуациями тогда, когда отдельного механизма сохранения ипотечного жилья ещё не существовало.
А после изменения закона инструментов стало больше.

Поэтому ипотека для меня не повод сразу сказать человеку:
«Банкротство вам не подходит».


Но сначало начала нужно увидеть документы и понять, можно ли применить механизм именно в вашем случае.

Если у вас есть ипотека и именно квартира останавливает вас от решения остальных долгов - приходите на бесплатную консультацию.

Покажем, какие законные варианты сохранения жилья есть именно в вашей ситуации и где находятся реальные риски.

📲Консультация
🎓База документов
💬Подписаться на канал в Макс
🤝Партнёрская программа
🗣️Отзывы о моей работе


КРЕДИТЫ Я ПЛАЧУ. ПРОСТО ЗА КВАРТИРУ НАКОПИЛСЯ ДОЛГ. БАНКУ-ТО КАКАЯ РАЗНИЦА?

На самом деле разница может появиться.

Мы привыкли разделять обязательства:
Кредит долг. Кредитка долг.
А коммуналка? «Потом закрою».

Долг за связь? «Разберусь».

Приставы? «Главное, банку плачу вовремя».


Но у семейного бюджета источник денег один ваш доход. И сейчас Банк России предлагает смотреть на долговую нагрузку человека шире.

⚡️Сегодня показатель долговой нагрузки ПДН - показывает, какая часть дохода уходит на кредиты и займы.
⚡️ЦБ предлагает в будущем учитывать ещё и некоторые долги, по которым уже началось исполнительное производство.


Например, задолженность:
• за жильё и коммунальные услуги;
• за связь;
• по алиментам.
Также планируется учитывать определённые рассрочки.

Но мне здесь интереснее другое.

Допустим:
▪️зарплата 90 000 ₽;
▪️кредиты 38 000 ₽;
▪️обязательные расходы семьи 50 000 ₽;
▪️долг по квартире 70 000 ₽; уже есть исполнительное производство.

Человек смотрит только на кредиты и думает: «Я же пока плачу. Значит, справляюсь».

А если собрать все цифры вместе, становится понятно: бюджет уже не сходится. И проблема существовала независимо от того, видит её банк или нет.

👉Поэтому я всегда советую считать все обязательства: кредиты, кредитки, МФО, рассрочки, ЖКХ, налоги, исполнительные производства и другие обязательные платежи.

Поэтому вместо вопроса:
«Дадут ли мне ещё один кредит?»
я бы задал себе другой:
«Если мне завтра больше никто не даст денег в долг смогу ли я платить по тому, что уже есть?»

Если ответ нет, лучше не ждать следующего кредита или исполнительного производства.
Сначала спокойно посчитайте всё.
🔜Потому что долговая нагрузка - это не только кредиты. Это всё, что каждый месяц забирает деньги из одного семейного бюджета.

📲Консультация
🎓База документов
💬Подписаться на канал в Макс
🤝Партнёрская программа
🗣️Отзывы о моей работе


Я завысил доход, когда брал кредит. Теперь меня не освободят от долгов?

Этот вопрос люди часто задают очень осторожно.

Иногда даже в конце консультации:
— Иван, есть ещё один момент…


А дальше выясняется, что несколько лет назад при оформлении кредита человек:

▪️ указал зарплату выше реальной;
▪️ написал другое место работы;
▪️ приукрасил своё финансовое положение, чтобы банк одобрил кредит.

И теперь боится, что из-за этого банкротство для него невозможно.

Сразу скажу: сама по себе информация в анкете ещё не позволяет сделать такой вывод.

Здесь важны обстоятельства.

▪️Как оформлялся кредит?
▪️Предоставлялись ли документы, подтверждающие доход и работу?
▪️Проверял ли банк сведения?
▪️Платил ли человек по кредиту после его получения?
▪️Что происходило дальше?

В банкротстве имеет значение вся история, а не одна строчка в старой анкете.

Поэтому самое опасное в такой ситуации не сама ошибка, а попытка скрыть её от своего юриста. Я всегда прошу рассказывать всё как есть. Даже если вам кажется, что какая-то деталь выглядит плохо. Сначала мы оцениваем риски. И только потом делаем выводы.

🟢Если вы давно думаете о банкротстве, но боитесь, что какая-то история из прошлого может помешать процедуре, приходите на бесплатную консультацию.

Спокойно разберём именно вашу ситуацию без осуждения и обещаний заранее.


Об этом редко говорят….

Наверное, одна из самых неприятных причин долгов это ставки😔

Сначала человек играет на свои, потом проигрывает, хочется вернуть потерянное, но на карте денег уже нет.
Но есть кредитка.
«Возьму 20 тысяч. Отыграюсь и сразу верну».


Не получилось. Следующая ставка уже делается не ради выигрыша. А чтобы вернуть предыдущие деньги.

И в какой-то момент человек обнаруживает, что у него одновременно:
• кредитная карта;
• потребительский кредит;
• несколько займов;
• и долг, который появился не из-за покупки квартиры, машины или ремонта. А из попыток отыграть предыдущий долг.

⚠️Сейчас в России обсуждается новый пакет ограничений для букмекерского рынка.
Одна из инициатив запретить принимать ставки с кредитных карт.
Законопроект уже прошёл первое чтение в Государственной Думе. 🗓️13 сентября появилась информация, что работа над пакетом ограничений продолжается и законодатели рассчитывают завершить её до конца 2026 года.

Смысл понятен: отделить азартную игру от прямого доступа к заёмным деньгам.
Но здесь важно не перепутать новость с уже действующим законом. Сегодня запрет ставок с кредитных карт ещё не вступил в силу.

⚠️Зато с 1 сентября 2026 года уже работает другой механизм добровольный самозапрет на участие в азартных играх.
Человек может сам включить себя в специальный перечень.
После этого букмекеры, тотализаторы и другие организаторы азартных игр не должны принимать у него ставки.
Отменить такое ограничение сразу нельзя: вернуть возможность участия можно не ранее чем через 12 месяцев.

❓Почему я рассказываю об этом как юрист по банкротству Потому что иногда человек приходит ко мне уже тогда, когда последствия накопились.
У меня есть истории доверителей, когда у людей было 20, 30 и даже 40 микрозаймов именно из за ставок.
И здесь важно понимать, что банкротство способно решить юридическую проблему уже возникших обязательств, если для процедуры есть основания.
Но оно не лечит причину, по которой человек снова занимает деньги.
Если после завершения процедуры сохраняется схема:
проиграл → занял → попытался отыграться → снова занял,
то освобождение от старых обязательств само по себе проблему не решает.

👉Поэтому если долги связаны со ставками, я бы разделял две задачи.
Первая: остановить появление новых долгов.
Самозапрет на азартные игры здесь может быть одним из практических инструментов.
Вторая: разобраться с теми обязательствами, которые уже появились.

🎰Сам факт того, что человек проиграл заёмные деньги, не означает автоматически ни возможность, ни невозможность освобождения от долгов в банкротстве. Здесь нужен разбор всей ситуации на консультации.

Но одну вещь можно сделать уже сейчас⤵️
Перекрыть путь новым ставкам и перестать увеличивать долг.
Потому что невозможно решить долговую проблему, пока человек продолжает создавать новую.


Человек приходит ко мне и иногда уже уверен:

«Мне нужно банкротство».


Но мой первый вопрос не когда подписываем договор.
Сначала я смотрю ситуацию.

Долги.
Доходы.
Имущество.
Ипотеку.
Сделки за предыдущие годы.
Семейную ситуацию.
Исполнительные производства.

И иногда после такого разбора мой ответ человеку:
«Я бы сейчас не рекомендовал вам начинать процедуру».

👉Почему?

Потому что банкротство не универсальное решение. В конкретной ситуации могут быть риски для имущества, последствия прошлых сделок или просто другой вариант, который для человека сейчас разумнее.

Да, в этот момент я могу потерять договор.

Но гораздо хуже получить договор, провести человека в процедуру и потом объяснять ему последствия, которые можно было увидеть до её начала. Я в первую очередь хочу оставаться человеком, а уже потом юристом.

💁🏻‍♂️Да, у меня тысяча сложных дел, сотни сохраненных объектов имущества, я специализируюсь на сохранении ипотечного жилья, но если есть явный риск, который я вижу, я говорю СТОП.

Поэтому для меня хорошая консультация не та, которая обязательно закончилась продажей.

А та, после которой человек понимает:
• что происходит в его ситуации,
• какие у него есть варианты решения проблемы,
• где риски,
• и что будет следующим шагом.

Иногда после этого мы начинаем банкротство. А иногда нет. И я считаю это нормальным результатом работы юриста✅

📲Консультация
🗣️Отзывы о моей работе


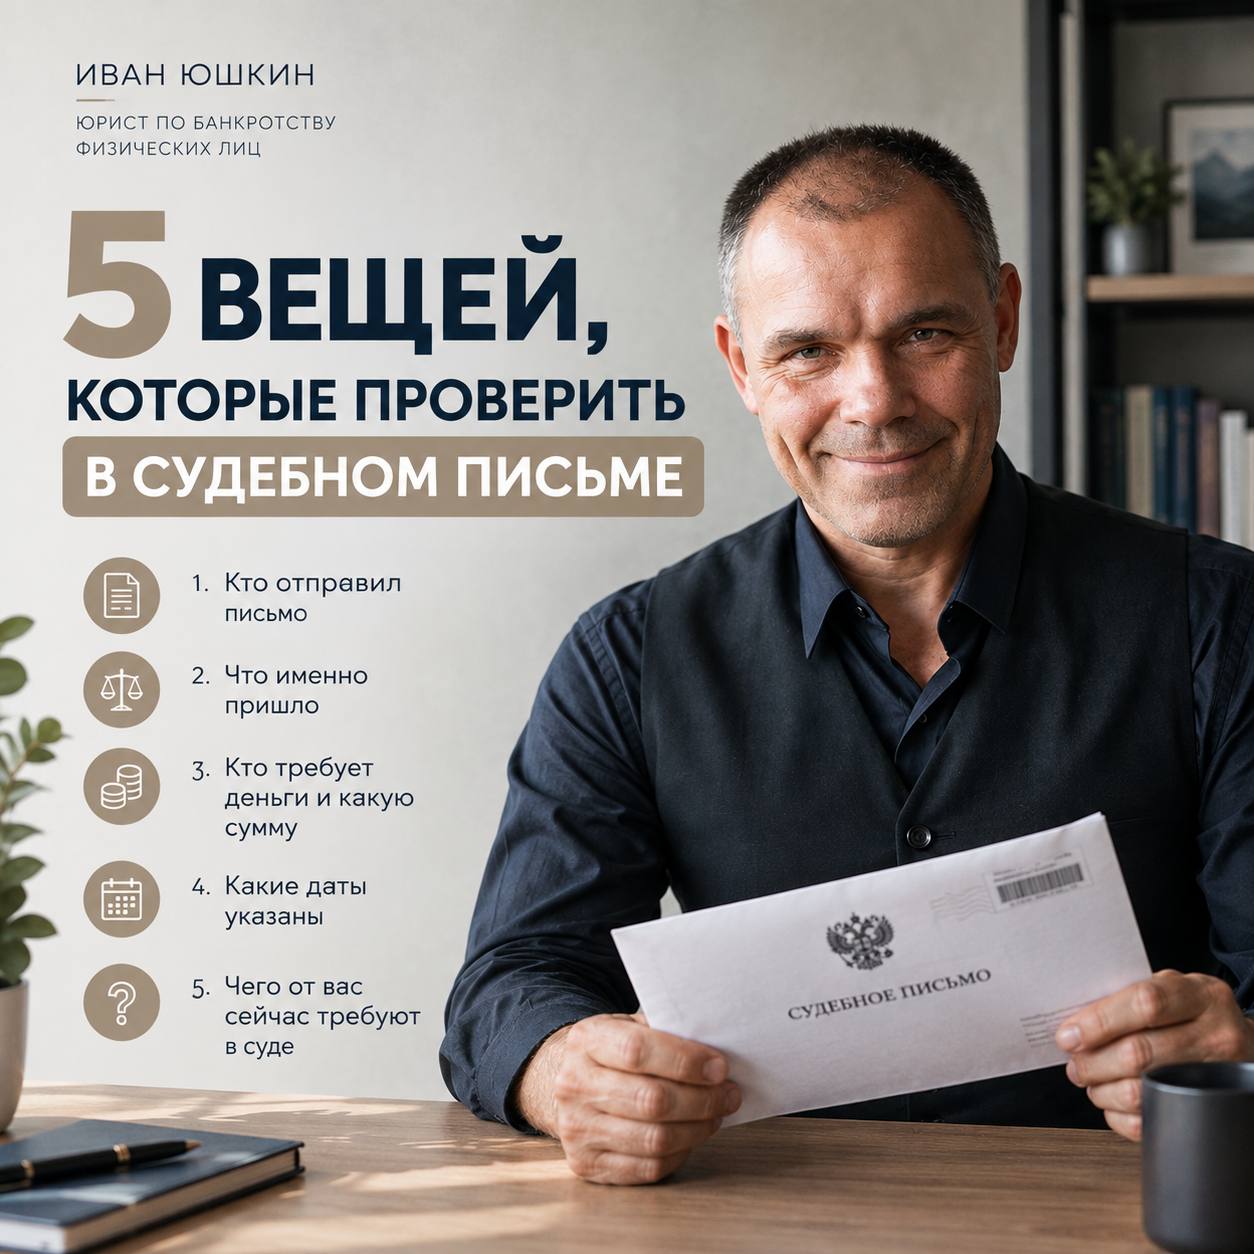
Пришло письмо из суда. Что проверить первым?

Самая частая ошибка увидеть на конверте слово «суд» и сразу решить, что всё уже проиграно😥😱

Но само письмо ещё ничего не говорит о том, что именно произошло и что нужно делать дальше.

Если получили судебное письмо, сначала проверьте 5 вещей.

1. Кто его отправил
Посмотрите название суда и номер дела.
Это поможет понять, действительно ли документ относится к вам и где можно проверить информацию по делу.

2. Что именно пришло
Это может быть:
• судебный приказ;
• исковое заявление;
• определение суда;
• повестка;
• решение суда;
• другой процессуальный документ.
От вида документа зависит, какие действия вообще возможны.

3. Кто требует деньги и какую сумму
Сверьте:
• название кредитора;
• размер задолженности;
• номер договора, если он указан;
• из чего состоит требуемая сумма.
Иногда человек уже не помнит часть старых кредитов или долг успел перейти другому взыскателю.

4. Какие даты указаны в документе
Это особенно важно.
Посмотрите:
• дату вынесения документа;
• дату его получения;
• дату заседания, если оно назначено;
• указанный срок для подачи возражений, жалобы или других документов.
Сроки зависят от того, какой именно документ вы получили.
Поэтому письмо лучше не откладывать «на потом».

5. Чего от вас сейчас требует суд
Не нужно сразу писать заявление из интернета или звонить кредитору.
Сначала ответьте себе на простой вопрос: какое процессуальное действие сейчас произошло?
Только после этого имеет смысл решать, что делать дальше.

👩‍⚖️Судебное письмо - не повод строить догадки.
Это источник информации.
Чем раньше вы поймёте, что именно лежит перед вами, тем меньше риск пропустить действие, которое ещё можно предпринять.

✅Сохраните этот алгоритм. Особенно если по кредитам уже есть просрочки.


Попробуйте технику «решение не сегодня».

✍️Возьмите лист и напишите один вопрос: «Что произойдёт через 6 месяцев, если я вообще ничего не поменяю?»

Не ищите решение.
Просто опишите два сценария.

👉 Первый: я продолжаю делать всё так же.

• Какие будут долги?
• Какие платежи?
• Буду ли снова пользоваться кредиткой?
• Появятся ли новые займы?

👉 Второй: я начинаю разбираться сейчас.

• Плачу больше, если могу.
• Отказываюсь от каких то трат.
• Иду за помощью к юристу.
• Не обязательно банкротиться.
• Не обязательно вообще принимать какое-либо решение сегодня.

Просто выяснить реальные цифры и возможные варианты. Но важно именно прописать это на листочке, можно в 2 колонки, чтобы вы наглядно видели, ЧТО ВАС ЖДЕТ ЧЕРЕЗ 6 МЕСЯЦЕВ.

А теперь самое интересное.

✅Выберите не тот вариант, который приятнее сейчас.
А тот, за который вы через полгода скажете себе спасибо.

Мы часто оцениваем решение по сегодняшнему дискомфорту:
«Страшно».
«Не хочу смотреть».
«Разберусь потом».

Но вопрос можно поставить иначе: какую цену я заплачу за это «потом»?

В работе с долгами я часто вижу: человеку сначала нужно не принять решение о банкротстве. Ему нужно перестать откладывать знакомство с собственной ситуацией. А уже потом цифры, имущество, доходы, риски и возможные решения.

👉Разобраться в своей ситуации полезно раньше, чем она начнёт принимать решения за вас.

📲Консультация
🎓База документов
💬Подписаться на канал в Макс
🤝Партнёрская программа
🗣️Отзывы о моей работе


Почему люди тянут с решением долгов до последнего?

Этот вопрос я задаю себе после многих консультаций.

Сидит передо мной человек. Кредитки, несколько потребов, микрозаймы, просрочки. Последние два года он буквально живёт от платежа до платежа😔😔😔.

🤔И я думаю: почему не пришёл раньше, когда ситуация была проще?
Но за годы практики я понял дело обычно не в безответственности.
Человек просто не видит выхода.
Есть стыд.
Страшно рассказать мужу или жене.
Есть надежда:
«Ещё немного потерплю. Премию дадут. Зарплата вырастет. Закрою кредитку и станет легче».

Проходит месяц. Потом полгода. Потом год.
А легче не становится.

При этом многие уверены, что вариантов всего два:
▶️либо продолжать платить любой ценой,
▶️либо перестать платить и ждать банков, коллекторов и приставов, а потом «играть» с ними в прятки.

Но между этими крайностями могут быть разные законные решения⏬️⏬️⏬️
• Где-то имеет смысл разговаривать с кредитором о реструктуризации.
• Где-то нужно разбираться с исполнительным производством.
• В каких-то ситуациях можно обсуждать условия погашения задолженности, убрав пени и штрафы, к примеру.
• А если долговая нагрузка действительно стала неподъёмной рассматривать банкротство.

В любой ситуации помогаем, а не давим на то, что нужно банкротство🤝
И я бы даже не советовал начинать именно с него. Сначала нужно посмотреть на сумму долгов, доход, имущество, ипотеку, семью, исполнительные производства. И только потом выбирать вариант.

👉Поэтому если вы уже год живёте с мыслью «ещё немного потерплю», возможно, не нужно терпеть ещё один год.
Можно просто прийти на бесплатную консультацию и узнать, какие варианты вообще есть.

Никаких решений принимать сразу не нужно.

📲Консультация
🎓База документов
💬Подписаться на канал в Макс
🤝Партнёрская программа
🗣️Отзывы о моей работе


Видео недоступно для предпросмотра
Смотреть в Telegram
МОШЕННИКИ ЗАСТАВИЛИ ВЗЯТЬ КРЕДИТ. ЕГО АВТОМАТИЧЕСКИ ОТМЕНЯТ?

💭Представьте ситуацию. Человеку звонят📲. Говорят, что на его имя прямо сейчас пытаются оформить кредит. Убеждают срочно прийти в банк. Получить деньги самому💸. А потом перевести их на якобы «безопасный счёт». Человек делает всё, что ему говорят. Через несколько часов деньги исчезают.
Возбуждается уголовное дело. Самого человека признают потерпевшим.

Кажется логичным: раз кредит появился из-за мошенников, значит, банк должен его отменить.
Но Верховный Суд недавно показал, что всё сложнее.

В январе 2024 года мужчина стал жертвой телефонных мошенников.
Звонившие представлялись сотрудниками различных служб и убедили его, что для защиты от мошеннического кредита нужно самому оформить заем.
Мужчина пришёл в отделение банка в Сочи и заключил кредитный договор примерно на 922 тысячи рублей.
После этого деньги были переведены неизвестным лицам.
Нижестоящие суды встали на сторону потерпевшего. Кредитный договор признали недействительным.
Банк обязали удалить информацию о кредите из бюро кредитных историй. Кроме того, с банка взыскали компенсацию морального вреда и штраф. Но Верховный Суд эти решения отменил.

❔Почему?
Не потому, что решил: «сам виноват, пусть платит».
Такого вывода Верховный Суд ⚖️ не сделал. Суд указал, что нижестоящие инстанции недостаточно разобрались в обстоятельствах сделки.

В этом деле было ещё несколько важных обстоятельств:
• Мошенники заранее инструктировали мужчину, как разговаривать с сотрудниками банка и что отвечать на их вопросы.
• После случившегося заемщик также предпринимал действия по возврату кредита.
Этим фактам нижестоящие суды, по мнению Верховного Суда, должной оценки не дали. Дело отправлено на новое рассмотрение.

➡️И для человека здесь есть очень важный практический вывод.
Само постановление о признании потерпевшим серьёзное доказательство того, что произошло мошенничество. Но оно автоматически не решает спор с банком.

➡️Нужно восстановить всю цепочку событий.
И только после этого решать, что делать с обязательством:
• оспаривать договор,
• работать с банком,
• оценивать другие способы урегулирования
• или, если долговая ситуация значительно шире одного кредита, разбирать её комплексно.

👉Если вы или ваши близкие попали в такую ситуацию, первый шаг просто получить консультацию юриста, чтобы понимать риски и перспективы развития дела✅

📲Консультация
🎓База документов
💬Подписаться на канал в Макс
🤝Партнёрская программа
🗣️Отзывы о моей работе


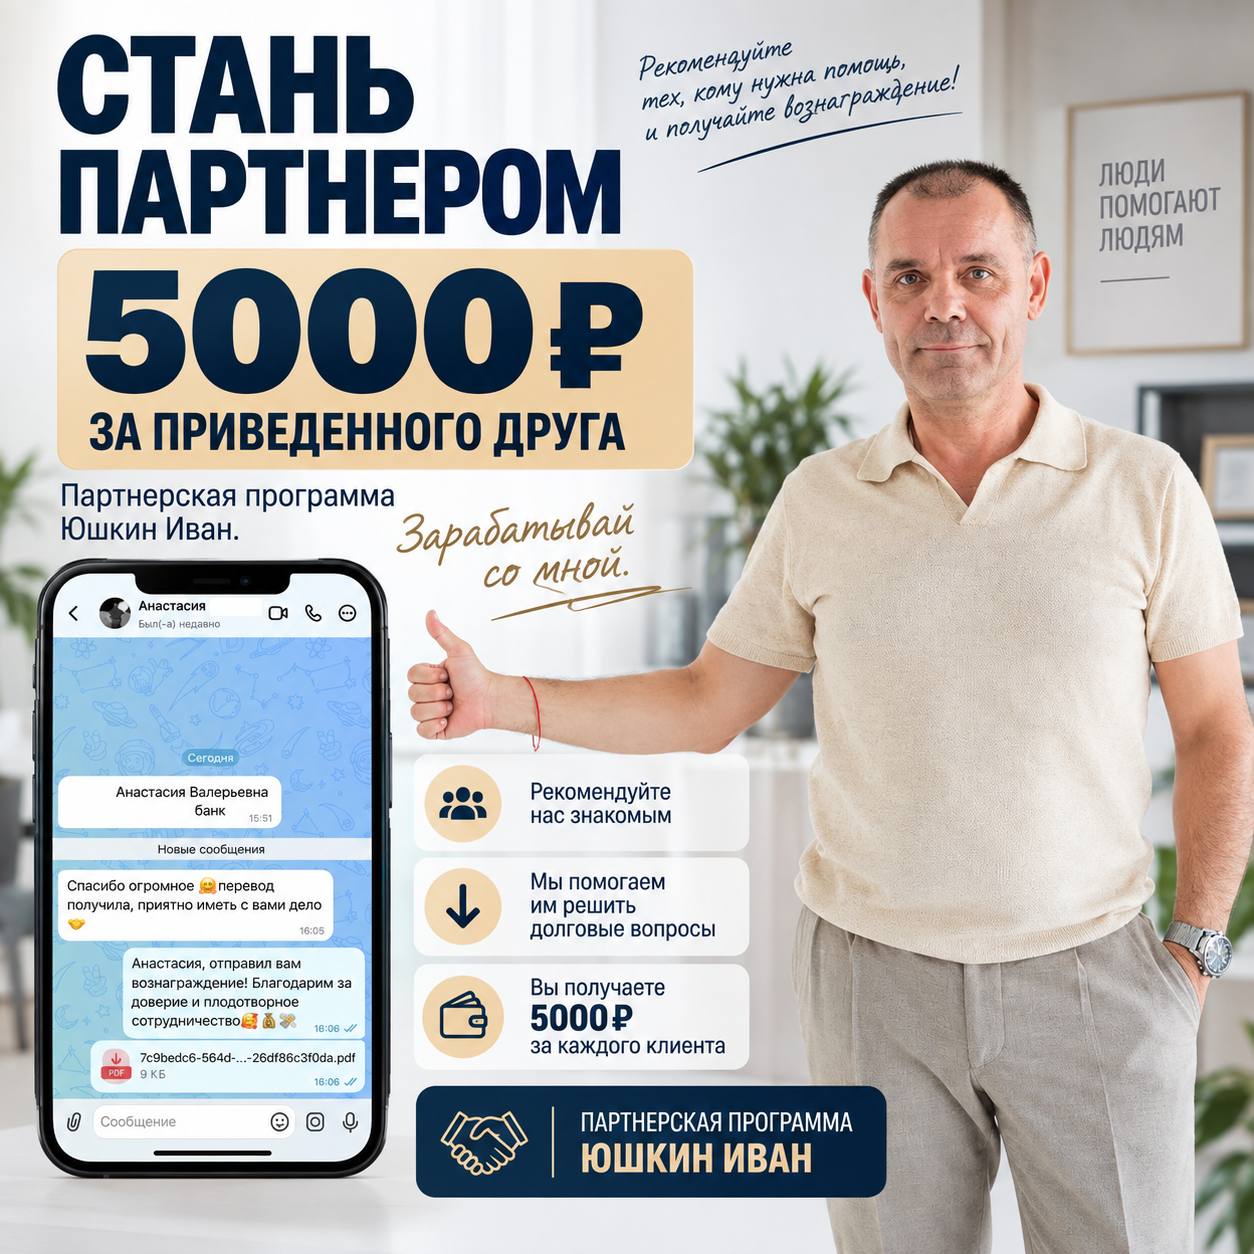
Порекомендовали меня знакомому? Я хочу отблагодарить вас за доверие

О долгах не всегда говорят даже близким😔.
Человек может месяцами переживать всё внутри: платить из последних денег, перекрывать один кредит другим и надеяться, что скоро станет легче.

Иногда ему достаточно услышать от знакомого:
«Не паникуй. Сначала поговори с юристом и узнай, какие у тебя есть варианты».

И если таким юристом вы рекомендуете меня, для меня это большое доверие🫶.

Поэтому у меня действует партнёрская программа.

Как она работает:

1️⃣ Рекомендуете меня другу, родственнику или коллеге, которому нужна помощь с долгами.
2️⃣ Сообщаете нам о рекомендации или просите человека при обращении назвать ваше имя.
3️⃣ Если после консультации человек принимает решение работать со мной, вы получаете бонус.
За первую рекомендацию 5000 ₽.
За вторую 6000 ₽.
Дальше сумма вознаграждения увеличивается.
Некоторые наши партнёры уже получили таким образом до 35000 ₽🔥

🔜Если вы сами проходите процедуру с моей помощью, вместо выплаты можно выбрать скидку на услуги.

🙌И здесь для меня важен один принцип. Не нужно убеждать человека в банкротстве или обещать ему освобождение от долгов.

Просто дайте ему возможность спокойно разобраться в ситуации.

Банкротство подходит не всем. Возможно, в конкретном случае будет другой вариант, это становится понятно только после анализа.

Если рядом с вами есть человек, который устал от кредитов и не знает, что делать дальше, просто поделитесь с ним моим контактом или этим каналом.
А дальше мы спокойно разберём его ситуацию без давления и пустых обещаний.

📲Консультация
🎓База документов
💬Подписаться на канал в Макс
🗣️Отзывы о моей работе

Показано 20 последних публикаций.