Инвестиции - просто!


Гео и язык канала: Россия, Русский
Категория: Экономика


Моя задача рассказать про инвестиции простым языком и донести мысль, что инвестиции - это просто!
YouTube: https://www.youtube.com/@bessonov.invest
Реклама и PR: @PR_bessonov_invest
Регистрация в РКН: https://clck.ru/3N5CWd

Зарегистрирован в РКН
Связанные каналы  |  Похожие каналы
Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика
Фильтр публикаций


Как повысить личную эффективность — часть 2

В продолжение прошлого поста про личную эффективность хочу поделиться с вами одной классной вещью.
-------------
Я всегда для метода помидора использовал приложение на macOS, которое называется Flow. И всё вроде неплохо, но у него очень тихое оповещение об окончании интервалов. Часто бывало такое, что я сидел без перерыва по 1–2 часа, даже не понимая, что 30-минутный интервал уже давно прошёл. Уведомления просто не видно и не слышно.

Тогда я решил пойти другим путём.
-------------
Нашёл на Авито специальный таймер-куб. Его суть очень простая. На нём есть 4 грани, каждая грань — это определённое время. Всё, что нужно сделать, повернуть его нужной стороной, и таймер автоматически запускается. А по истечении времени звучит будильник.

Я этим кубом пользуюсь уже неделю и могу сказать так: очень удобная вещь.

На самом деле в последнее время хочется больше таких физических вещей, а не держать абсолютно всё в приложениях. Мне нравится тактильно взаимодействовать с предметами: перевернул куб — начал работать, прозвенел будильник — сделал перерыв.

И даже есть какое-то приятное ощущение, когда ты физически переворачиваешь куб, зная, что сейчас начинаешь очередной продуктивный рабочий интервал.

Вроде бы максимально простая вещь, но именно такие мелочи иногда помогают сделать работу намного удобнее и эффективнее.

🌐 Инвестиции - просто! I MAX


Коплю на квартиру | Проект Вавилон 2.0
отчёт за 05.10.2026

Прошло: 72 недели

Сумма пополнения: 10 000 рублей

Всего вложено: 745 600 рублей
Результат инвестиций: +27 347 рублей или +3,67%

🎯 Цель выполнена: 51,5%
-------------
Новый понедельник — новое пополнение моего счёта, на котором я коплю на первоначальный взнос по ипотеке.

Сегодня снова отправляю 10 000 рублей в фонд облигаций и продолжаю двигаться к своей цели.

Самое интересное, что со временем эти пополнения стали для меня чем-то совершенно обыденным. Я уже не воспринимаю каждую неделю как какое-то отдельное финансовое решение: наступил понедельник → отложил деньги → купил новые паи → пошёл дальше.
-------------
Суть проекта:

Я коплю на первоначальный взнос, чтобы купить однокомнатную квартиру.

Все накопления я распределяю в фонд ВИМ — облигации, чтобы деньги не просто лежали без дела, а продолжали работать и приносить дополнительную доходность.

🌐 Инвестиции - просто! I MAX


Как повысить личную эффективность

Один из самых эффективных способов повысить свою продуктивность, которым я пользуюсь уже много лет — метод помидора.

Метод помидора (Pomodoro Technique) — это техника управления временем, которая помогает повысить продуктивность за счёт чередования периодов сосредоточенной работы и коротких перерывов. Её создал в конце 1980-х годов итальянский студент Франческо Чирилло, который использовал для отсчёта времени кухонный таймер в форме помидора (pomodoro по-итальянски — помидор).


У меня даже есть книга Франческо Чирилло про этот метод, которая позволяет намного глубже разобраться в его принципах.

Сам я начал использовать эту технику для рабочих задач ещё в 2020 году и практически сразу почувствовал, насколько она эффективна.

Главный плюс для меня заключается в том, что даже большую и сложную задачу можно разбить на небольшие временные интервалы. Ты не думаешь: «Мне нужно работать над этим следующие четыре часа». Перед тобой стоит гораздо более простая задача — сосредоточенно поработать следующие 30 минут.

Я использую такую схему:

30 → 5 → 30 → 5 → 30 → 5 → 30 → отдых 30 минут

30 минут полностью посвящаю работе, после чего обязательно делаю перерыв на 5 минут. В это время можно встать из-за компьютера, немного пройтись, размяться, налить воды или просто дать голове отдохнуть. После этого снова возвращаюсь к работе.

После четырёх таких циклов обязательно делаю большой перерыв на 30 минут. Можно пообедать, прогуляться или просто посвятить это время себе — никаких рабочих задач.
-------------
Личная эффективность — это не про то, чтобы заставить себя работать без остановки 8–10 часов. Можно просидеть весь день за компьютером и сделать меньше, чем за несколько часов действительно сосредоточенной работы.

Главное не сколько времени ты работаешь, а насколько эффективно используешь это время.

И метод помидора лично мне в этом очень сильно помогает уже больше шести лет.
-------------
А вы пользуетесь методом помидора в работе? Ставьте 👍, если тоже практикуете такой подход и он помогает вам сохранять концентрацию.

🌐 Инвестиции - просто! I MAX

2k 0 13 6 64

Пассивный доход — сентябрь 2026

Продолжаю отслеживать свой пассивный доход, и вот результаты за сентябрь:

◀️ Облигации (купоны): 31 882 рублей
◀️ Акции (дивиденды): 0 рублей
◀️ Вклады (проценты): 4 173 рублей
◀️ ЗПИФы (дивиденды): 458 рублей

✅ Итого: 36 513 рублей

В сентябре дивидендных выплат по акциям не было, поэтому здесь получился круглый ноль.

Банковские вклады, как и всегда, радуют своим стабильным и регулярным доходом. Полученные проценты я также реинвестирую и постепенно направляю в новые вклады.

ЗПИФы на недвижимость пока совсем не радуют. Стоимость фонда сильно снизилась, но для меня это одновременно возможность докупать новые паи дешевле. Постепенно планирую наращивать долю таких вложений в портфеле.

Ну и, конечно же, мой основной источник пассивного дохода сейчас — корпоративные облигации и ОФЗ.

А также недавно я выпустил видео про все свои вложения на текущий момент, рекомендую посмотреть.
-----------
Результаты за 2026 год по месяцам:

◀️ Январь: 34 789 рублей
◀️ Февраль: 25 420 рублей
◀️ Март: 34 306 рублей
◀️ Апрель: 38 026 рублей
◀️ Май: 37 268 рублей
◀️ Июнь: 43 994 рублей
◀️ Июль: 57 945 рублей
◀️ Август: 43 972 рублей
◀️ Сентябрь: 36 513 рублей

✅ Всего с начала года: 352 233 рублей
-----------
Самое интересное — пассивный доход уже перевалил за 350 000 рублей, хотя впереди ещё три месяца.

А ведь отметка в 300 000 рублей в год была именно той целью, к которой я двигался весь прошлый год. И я на этом не останавливаюсь. Продолжаю пополнять портфель, покупать новые активы и реинвестировать полученный доход. Только вперёд!
-----------
Для учёта всех своих активов я использую сервис Snowball-income

🌐 Инвестиции - просто! I MAX


Баланс всегда важно учитывать

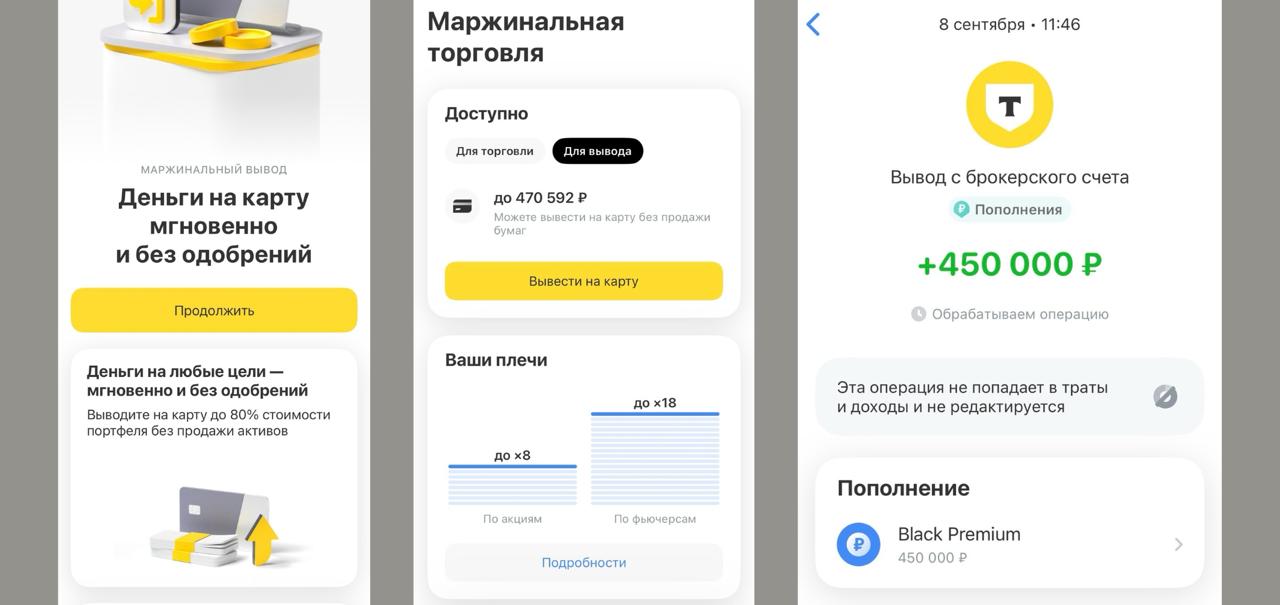
В своём эксперименте с маржинальным выводом я упустил ещё одну важную вещь — при выводе уменьшается стоимость портфеля.

Что, собственно, и произошло. После маржинального вывода стоимость моего портфеля уменьшилась на 450 000 рублей.

А это напрямую повлияло на тариф Premium, который у меня подключён в Т-Банке.

Я пользуюсь им бесплатно благодаря статусу Silver, так как общая сумма средств на моих счетах превышает 3 млн рублей. Но после маржинального вывода она снизилась до 2,5 млн рублей, а это уже означает автоматическое понижение статуса до Bronze.

В свою очередь, из-за этого с меня могла списаться плата за Premium — 2 990 рублей в месяц, чего совсем не хотелось бы 😁

По факту деньги я уже вернул обратно, поэтому общая сумма на моих счетах снова превышает 3 млн рублей.
-------------
Но это ещё один хороший пример того, почему при использовании таких нестандартных инструментов, как маржинальный вывод, важно учитывать не только его прямую стоимость и риски, но и косвенные последствия.

🌐 Инвестиции - просто! I MAX


Снова открыл накопительный счёт в Яндексе

Промоусловия для новых клиентов по накопительному счёту (Сейфу) под 15% годовых действуют только первые 2 месяца, потом ставка снижается до 11% годовых.

Мои 2 месяца прошли, а я по-прежнему использую ставку 15% годовых. Как я это делаю?

Оказалось, можно закрыть свою карту Пэй, тем самым перестать быть финансовым клиентом Яндекса, потом вновь открыть карту Пэй и тогда появляется возможность вновь открыть Сейф под 15% годовых как новому клиенту. Что я и сделал 😁

Единственное, нужно отдельно гуглить, как закрыть карту Пэй, так как Яндекс очень не хочет, чтобы вы этого делали. Поэтому найти обычную кнопку «Закрыть карту» у вас не выйдет.

Нужно заходить в очень специфичные меню, там искать нужные разделы, а потом писать в поддержку. Только так у меня получилось закрыть карту. Но самое главное — способ пока что рабочий.

🌐 Инвестиции - просто! I MAX


Спрос на семейную ипотеку может упасть на 30%

И это ещё одна плохая новость для сектора недвижимости.

С 1 октября условия «Семейной ипотеки» стали значительно жёстче для части семей.

Если раньше ставка составляла 6% независимо от количества детей, то теперь она дифференцирована. Например, в большинстве регионов семья с одним ребёнком до 7 лет получает ставку уже 10%, с двумя детьми 8%. В Москве, Санкт-Петербурге, Московской и Ленинградской областях ставки ещё выше — 12% и 10% соответственно.


После изменения условий семейной ипотеки часть покупателей может отказаться от покупки новостройки или уйти на вторичный рынок и в аренду. Об этом более подробно на днях я писал на Дзене.

А для девелоперов это означает:

— меньше покупателей новостроек
— снижение продаж
— медленнее наполняются эскроу-счета
— дополнительное давление на финансовые показатели

И всё это накладывается на высокую ключевую ставку и дорогое финансирование.

Поэтому риски в облигациях Самолёта, АПРИ, А101, Брусники, Эталона, Джи-групп и других девелоперов сейчас особенно важно оценивать внимательно.

Это не означает, что у всех этих компаний обязательно возникнут проблемы с долгом. Но сектор недвижимости сейчас явно переживает далеко не лучшие времена, поэтому увеличивать его долю в облигационном портфеле я бы точно не спешил.

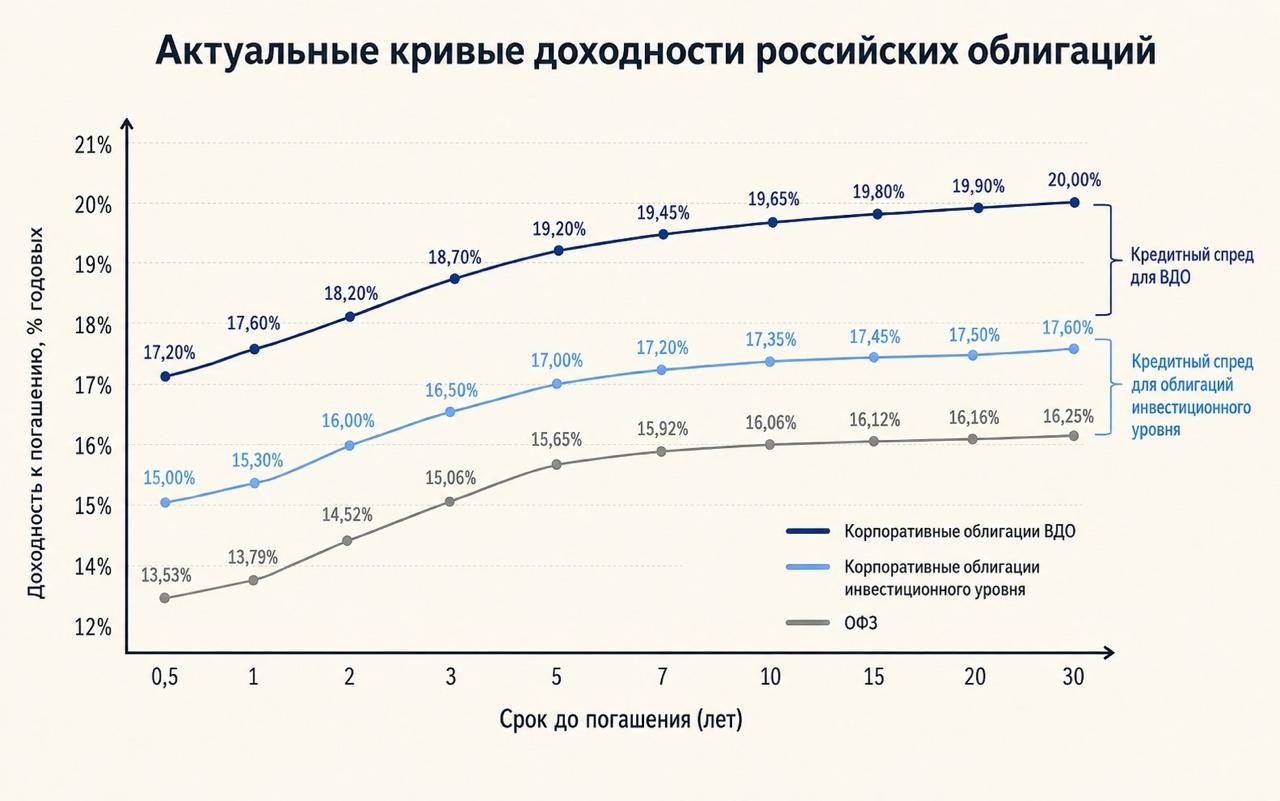
А если вы не готовы принимать повышенные риски, то от покупки таких облигаций сейчас лучше вовсе отказаться. На мой взгляд, к облигациям девелоперов сейчас стоит относиться как к ВДО.

🌐 Инвестиции - просто! I MAX


✅ НоваБев Групп 004P-01 — RU000A10G940

Novabev Group — один из ведущих игроков алкогольного сектора российской экономики и лидер по производству крепкого алкоголя: водки, коньяка, виски и ликеро-водочных изделий.


◀️ Стоимость: 1000 рублей
◀️ Рейтинг: АА (Стабильный) от НКР
◀️ Доступен всем: да
◀️ Дата размещения: 02-10-2026
◀️ Дата погашения: 16-09-2029 (3 года)
◀️ Частота выплат купонов: 12 раз в год
◀️ Тип купона: фиксированный
◀️ Амортизация: да (30 и 36 купон по 50%)
◀️ Оферта: нет
◀️ Доходность купона: 16.25% годовых

Новое размещение от НоваБев Групп.

Мне нравится этот эмитент в том числе тем, что компания работает в секторе, который не так широко представлен на российском фондовом рынке. Поэтому её облигации позволяют дополнительно диверсифицировать портфель не только по отдельным компаниям, но и по отраслям.

В целом интересный вариант для тех, кто хочет снизить концентрацию облигационного портфеля на традиционных секторах — девелоперах, лизинге, финансовых компаниях и других популярных эмитентах.

#топ_облигаций

🌐 Инвестиции - просто! I MAX


Мой пассивный доход вырос до 527 000 ₽ в год | Показываю портфель

Продолжаю двигаться к своей главной инвестиционной цели — создать капитал, который сможет приносить мне полноценный пассивный доход.

В этом видео покажу, как изменился мой портфель, из каких активов он сейчас состоит и за счёт чего вырос потенциальный пассивный доход.

Все цифры показываю на примере собственного портфеля. Это мой личный опыт и моя инвестиционная стратегия.

📹 YouTube

✏️ ВК Видео

Поддержите видео лайком и поделитесь с друзьями. Ваши просмотры и обратная связь помогают создавать больше полезного контента.

🌐 Инвестиции - просто! I MAX


Пополнения — сентябрь 2026

В сентябре я пополнил свои инвестиционные счета два раза, что уже очень радует после тяжёлого и затяжного лета.

30 000 рублей направил на свой ИИС-3 и уже купил на них новые облигации. Ещё 20 000 рублей отправил на брокерский счёт и докупил дивидендные акции.

Видео про все мои новые покупки выйдет уже сегодня.

◀️Сумма пополнений за месяц: 50 000 рублей
◀️Общая сумма пополнений за 2026 год: 730 000 рублей

В сентябре я также сделал первое пополнение отдельного брокерского счёта, на котором планирую постепенно покупать драгоценные металлы. Для начала направил туда ещё 20 000 рублей.

Пока эти пополнения решил считать отдельно от основных. А уже при подведении итогов года соберу всё вместе и посмотрю, сколько в общей сложности удалось направить в инвестиции за 2026 год.

После лета особенно приятно снова возвращаться к более активным пополнениям. Не каждый месяц получается инвестировать столько, сколько хотелось бы, но для меня главное — не прерывать этот процесс и продолжать наращивать капитал при любых обстоятельствах.

🌐 Инвестиции - просто! I MAX


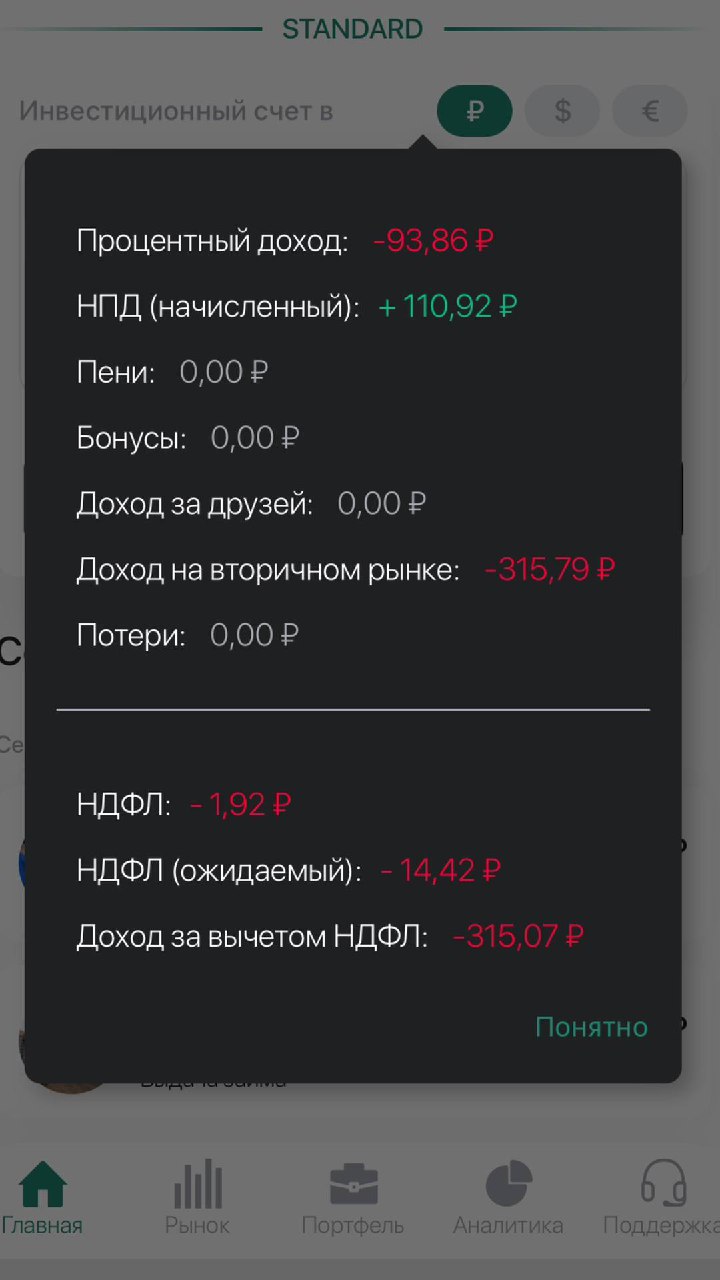
Неадекватная статистика переводов

А вот так сейчас выглядит статистика расходов в моём банковском приложении 😁

Всё из-за моего эксперимента с кредитными картами. Я переводил деньги между разными банками, возвращал их обратно, снова снимал и в итоге приложение учитывает часть этих операций в общей статистике.

В результате мои траты с учётом переводов превысили 1 млн рублей. Конечно, к реальным расходам эта цифра никакого отношения не имеет.

Именно поэтому для полноценного учёта расходов я предпочитаю использовать стороннее приложение. Так картина личных финансов получается намного точнее.

🌐 Инвестиции - просто! I MAX


🧠 Неочевидный факт №23

Деньги начинают приносить больше денег только после достижения определённой массы капитала.


В начале инвестирования почти весь рост портфеля обеспечиваете вы сами.

Например, при капитале 100 000 ₽ и доходности 10% инвестиции принесут 10 000 ₽ за год. Если при этом вы пополняете портфель на 15 000 ₽ каждый месяц, собственные вложения намного важнее доходности.

Но при капитале 2 млн ₽ те же 10% — это уже 200 000 ₽ в год. Это больше, чем годовые пополнения по 15 000 ₽ в месяц.

Именно здесь происходит интересный перелом: капитал начинает добавлять в портфель больше денег, чем вы сами.

Причём никакой универсальной суммы для этого не существует. У каждого она своя и зависит от размера пополнений и доходности.
-------------
Наберём 100 ❤️ — сделаю полноценный разбор этой темы в отдельном посте.

🌐 Инвестиции - просто! I MAX


Топ моих трат за сентябрь

На первом месте по отдельным категориям — заправки на ЛУКОЙЛе. Для меня машина — это не просто средство передвижения, а полноценное увлечение. Плюс я люблю просто сесть за руль и покататься по области.

Но если сложить траты в Пятёрочке и SPARе, то окажется, что больше всего денег за месяц у меня ушло всё-таки на продукты.

Что, в принципе, неудивительно. Сейчас я придерживаюсь правильного питания, слежу за рационом и всегда готовлю себе сам. В кафе и ресторанах ем очень редко.

🌐 Инвестиции - просто! I MAX


Спокойствие, которое дают финансы

Для меня одна из главных целей накоплений и инвестиций — вовсе не возможность покупать больше дорогих вещей. Это спокойствие.

Когда у тебя есть финансовая подушка, инвестиции и капитал, который постепенно начинает приносить доход, многие жизненные ситуации воспринимаются совершенно иначе.

Именно поэтому финансовая независимость для меня — это прежде всего возможность принимать решения без постоянного страха остаться без денег.

Наверное, именно это и есть одна из самых ценных вещей, которые могут дать правильно выстроенные личные финансы.

🌐 Инвестиции - просто! I MAX


А что, если бы просто держали деньги в LQDT?

Интересное сравнение результатов фонда денежного рынка ВИМ-Ликвидность (LQDT) и индекса Мосбиржи полной доходности (MCFTR):

С начала года:
◀️ LQDT: +10,9%
◀️ Индекс Мосбиржи: −10,8%

За 2 года:
◀️ LQDT: +40,8%
◀️ Индекс Мосбиржи: −5,2%

За 3 года:
◀️ LQDT: +64,4%
◀️ Индекс Мосбиржи: −3,8%

Получается довольно необычная ситуация: последние несколько лет можно было практически ничего не делать, держать деньги в фонде денежного рынка и получить результат значительно лучше российского рынка акций.

Эти цифры хорошо показывают, насколько сильно высокая ключевая ставка изменила инвестиционный рынок за последние несколько лет.

🌐 Инвестиции - просто! I MAX


На фоне всех последних событий интересно узнать, как вы сейчас относитесь к сектору недвижимости.


Сектор недвижимости в зоне риска

Сейчас сектор девелоперов переживает далеко не лучшие времена. Одним из главных источников беспокойства для инвесторов стала ситуация вокруг ГК Самолёт, но давление ощущают и другие компании: АПРИ, А101, Брусника, Эталон и другие.

Причём проблема здесь не в одной конкретной компании, а в ситуации во всём секторе.
-------------
Основные причины:

— Высокая ключевая ставка.
— Отмена массовой льготной ипотеки и изменение условий «Семейной ипотеки».
— Снижение доступности жилья и проблемы с продажами.
— Растёт количество банкротств в отрасли.
-------------
Девелоперы и раньше были для меня сектором с повышенным риском, но сейчас этот риск стал ещё заметнее.

На данный момент на облигации компаний из сектора недвижимости приходится 8,37% моего облигационного портфеля или 197 198 рублей. И это, если честно, уже не такая маленькая доля.

Именно в такие моменты особенно хорошо понимаешь, зачем вообще нужна диверсификация, не только между эмитентами, но и между отраслями.

🌐 Инвестиции - просто! I MAX


Иногда ничего не делать — самая прибыльная стратегия

В инвестициях постоянно кажется, что нужно что-то делать: искать новые акции, продавать старые, перекладываться между отраслями, фиксировать прибыль или пытаться заранее выйти перед падением.

Но довольно часто лучшее решение — вообще ничего не менять.

Представим, что вы купили акции хорошей компании. Бизнес продолжает расти, прибыль увеличивается, долговая нагрузка остаётся комфортной, дивиденды выплачиваются. Но за несколько месяцев котировки практически не изменились.

В такой ситуации легко решить: «акция не растёт — значит, деньги лежат без дела» и продать её ради более интересной идеи. Хотя для первоначальной инвестиционной идеи ничего не изменилось.

Особенно хорошо эффект постоянной активности изучен на американском рынке. В известном исследовании экономистов Брэда Барбера и Терренса Одина были проанализированы 66 465 брокерских счетов частных инвесторов. Самые активные трейдеры получили существенно меньшую доходность, чем рынок (около 11,4% годовых против 17,9% у рынка за исследуемый период).

Причина не только в комиссиях. Чем чаще инвестор принимает решения, тем больше возможностей совершить ошибку.

Это особенно заметно во время коррекций. Когда портфель падает на 10–20%, возникает сильное желание хотя бы что-нибудь предпринять. Но если фундаментально с компаниями ничего не произошло, действие ради самого действия может только зафиксировать временный убыток.

Конечно, принцип «ничего не делать» не означает, что портфель нужно забыть на десять лет. Если изменилась инвестиционная идея, ухудшился бизнес или риск стал слишком высоким — действовать необходимо.

Но если бизнес развивается, стратегия не изменилась, а портфель соответствует вашим целям, отсутствие сделок тоже является инвестиционным решением.

Иногда самые большие деньги зарабатываются не в момент покупки или продажи, а между этими двумя действиями, пока инвестор просто ждёт.

🌐 Инвестиции - просто! I MAX


💳 Финуслуги выпустили новое приложение в App Store

Маркетплейс Финуслуги сегодня выпустил новое приложение для iPhone под названием FinNewsio. Об этом сообщила Московская биржа.

Ссылка на приложение

Теперь пользователи iOS снова могут получить доступ к сервису через отдельное приложение.

Для меня это особенно актуально, поскольку Финуслугами я пользуюсь регулярно — открываю через площадку вклады и использую её в том числе для своего проекта по накоплению на квартиру.

Если вы тоже пользуетесь сервисом с iPhone, рекомендую не откладывать установку. Как мы уже неоднократно видели с приложениями российских финансовых сервисов, их наличие в App Store может быть недолгим.

🌐 Инвестиции - просто! I MAX


🧠 Неочевидный факт №22

Богатые люди редко живут только на зарплату.


Зарплата имеет один существенный недостаток: чтобы продолжать её получать, обычно нужно продолжать работать. С капиталом всё устроено иначе.

Вклады приносят проценты, облигации купоны, акции дивиденды, недвижимость арендный доход, а бизнес прибыль.

Поэтому по мере роста капитала всё большую роль начинает играть не только вопрос «сколько я зарабатываю?», но и «сколько зарабатывают мои активы?»

Именно в этом заключается важный переход: сначала человек использует трудовой доход, чтобы создавать капитал, а затем сам капитал постепенно становится дополнительным источником дохода.
-------------
Наберём 100 ❤️ — сделаю полноценный разбор этой темы в отдельном посте.

🌐 Инвестиции - просто! I MAX

Показано 20 последних публикаций.