


Репост из: Высокое напряжение | энергетика
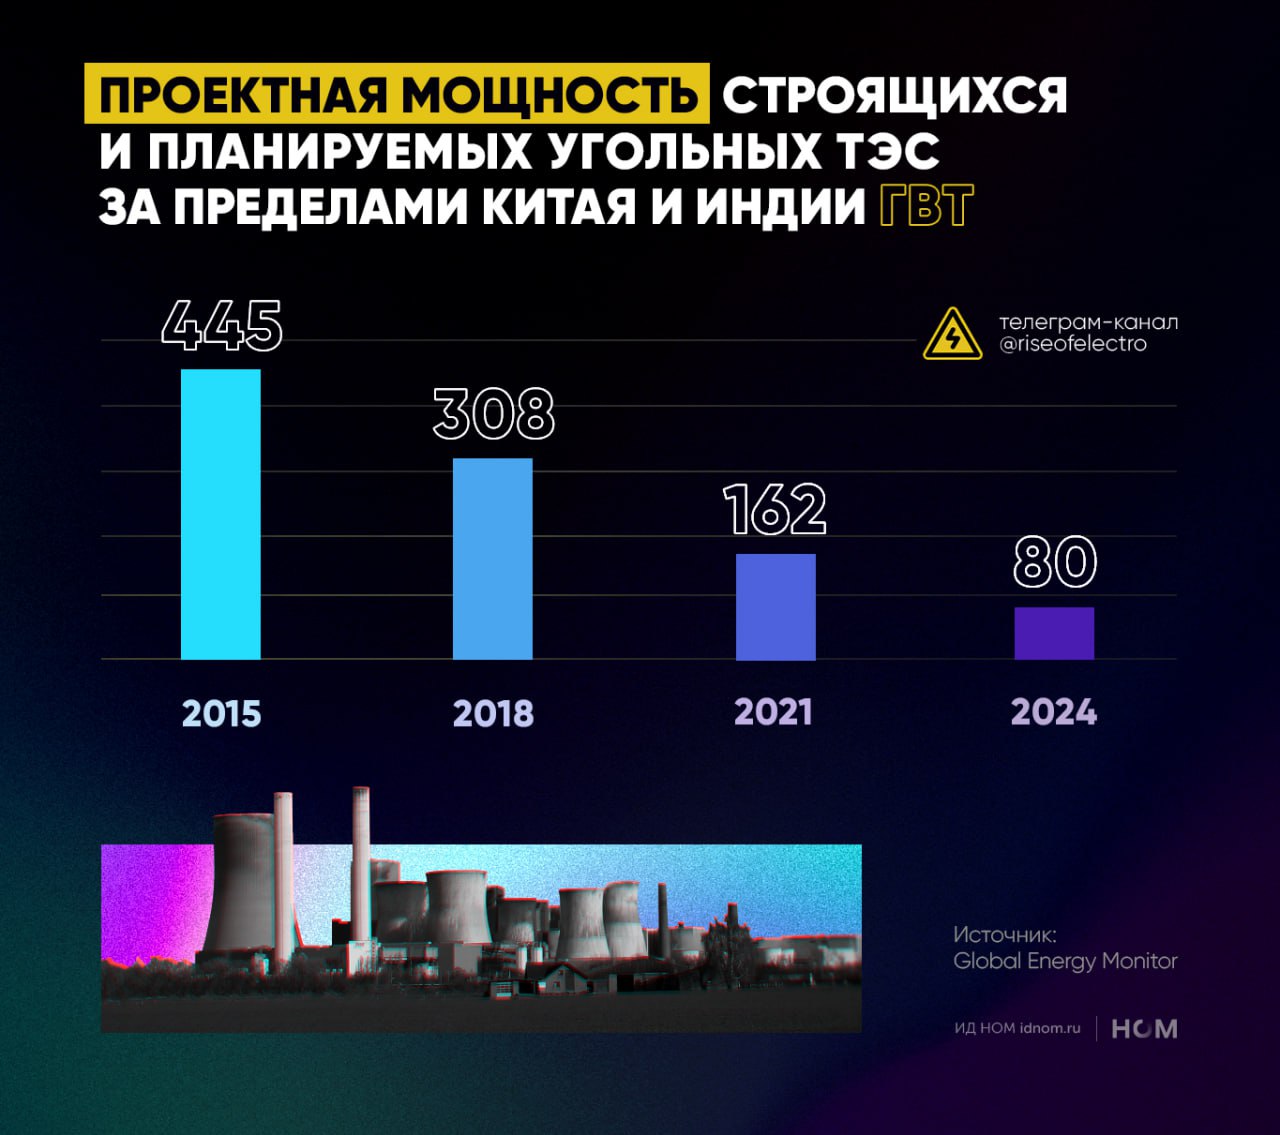
География угольной генерации стремительно сжимается
⚡️ Проектная мощность строящихся и планируемых угольных ТЭС за пределами Китая и Индии по итогам 2024 г. составила 80 ГВт. По данным Global Energy Monitor, это в пять с лишним раз ниже, чем в 2015 г. (445 ГВт).
География отрасли становится всё более узкой: в 2024 г. 96% мировой мощности угольных ТЭС, находящихся в фазе строительства или на предынвестиционной стадии, приходилось на десять стран: Китай, Индию, Индонезию, Бангладеш, Россию, Зимбабве, Казахстан, Вьетнам, Лаос и Филиппины.
⬛️ Ключевая причина – бум возобновляемой энергетики, который ускорил отказ от угля в Европе и Северной Америке и «затормозил» рост угольной генерации в ряде стран Южной и Восточной Азии. По данным МЭА, инвестиции развивающихся стран – без учета Китая – в развитие ВИЭ увеличились вдвое в период с 2015 по 2023 гг. (до $128 млрд в год), тогда как в строительство угольных ТЭС – сократились на 55% (до $14 млрд).
▶️ Среди прочего сказывается удешевление технологий, которое произошло, в том числе, под влиянием масштабного ввода ВИЭ и в Китае: по данным IRENA, среднемировая стоимость ввода солнечных панелей снизилась на 86% в период с 2010 по 2023 гг. (до $758 на кВт мощности), а наземных ветроустановок – на 49% (до $1160 на кВт).
Дополнительным вызовом является распространение накопителей энергии, которые со временем снизят спрос на использование ТЭС в качестве балансирующих источников.
™️ Высокое напряжение