


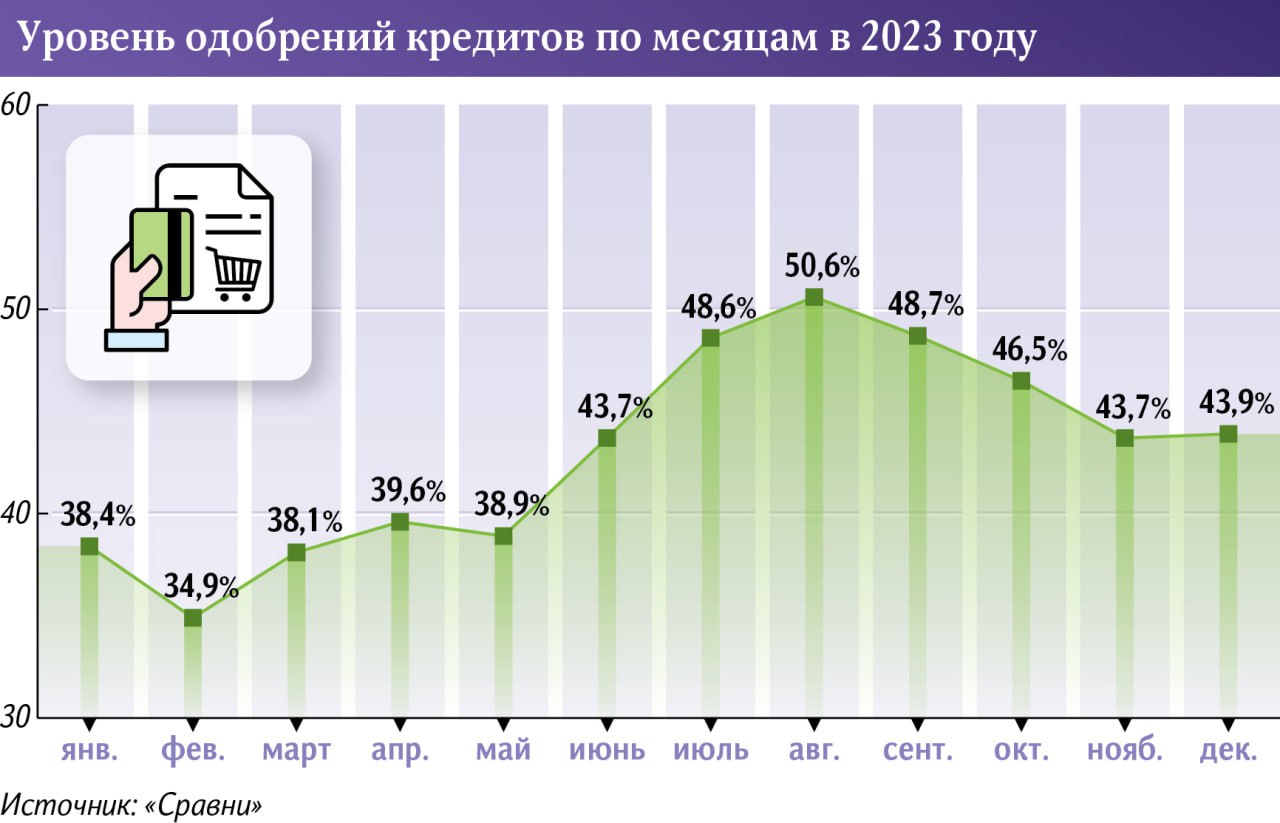
Банки стали чаще отказывать россиянам в выдаче потребительских кредитов. По данным на ноябрь и декабрь, такие организации отклоняли почти две трети всех заявок на необеспеченные займы (56%). Это следует из статистики финансового маркетплейса «Сравни», которая подсчитывается с временным лагом.
До этого, в первой половине 2023 года, банки смягчали условия выдачи ссуд. В августе они одобряли каждый второй запрос на потребкредит, однако затем резко увеличили число отказов. Это связано с тем, что в IV квартале вступили в силу новые макропруденциальные ограничения ЦБ.
С октября ЦБ также обязал финорганизации ограничить предоставление кредитов клиентам с долговой нагрузкой в диапазоне 50–80%. На них должно было приходиться не более 30% от всех выданных потребзаймов за квартал и не более 20% кредиток. Регулятор хотел охладить рынок, что сказалось на количестве оформленных необеспеченных ссуд.
Сокращение доли одобрений по кредитам началось в сентябре, а в октябре достигло пиковых значений.
В прошлом году у россиян повышался показатель предельной долговой нагрузки, следует из данных «Сравни». Средний уровень у клиентов компании вырос на 12 п.п. с августа 2023-го и на 1 января этого года достиг 59,6% (в среднем именно такую долю от доходов люди тратили на погашение кредитов).
При этом у каждого третьего гражданина была просроченная задолженность хотя бы по одному кредиту, а чуть больше трети клиентов использовали микрозаймы.
По мнению экспертов, в скором времени снизится уровень одобрений по ипотеке, по другим видам кредитов ситуация, вероятно, начнет меняться во втором полугодии при условии снижения ключевой ставки.
До этого, в первой половине 2023 года, банки смягчали условия выдачи ссуд. В августе они одобряли каждый второй запрос на потребкредит, однако затем резко увеличили число отказов. Это связано с тем, что в IV квартале вступили в силу новые макропруденциальные ограничения ЦБ.
ЦБ установил лимиты по выдаче потребзаймов с начала 2023-го. Сначала они действовали только для клиентов с долговой нагрузкой выше 80% (то есть когда человек тратит больше 80% дохода на погашение долга). Банки с универсальной лицензией могли предоставлять таким заемщикам максимум четверть от всех выданных ссуд. В III квартале регулятор снизил этот лимит до 20%, а в IV квартале — до 5%.
С октября ЦБ также обязал финорганизации ограничить предоставление кредитов клиентам с долговой нагрузкой в диапазоне 50–80%. На них должно было приходиться не более 30% от всех выданных потребзаймов за квартал и не более 20% кредиток. Регулятор хотел охладить рынок, что сказалось на количестве оформленных необеспеченных ссуд.
Сокращение доли одобрений по кредитам началось в сентябре, а в октябре достигло пиковых значений.
В прошлом году у россиян повышался показатель предельной долговой нагрузки, следует из данных «Сравни». Средний уровень у клиентов компании вырос на 12 п.п. с августа 2023-го и на 1 января этого года достиг 59,6% (в среднем именно такую долю от доходов люди тратили на погашение кредитов).
При этом у каждого третьего гражданина была просроченная задолженность хотя бы по одному кредиту, а чуть больше трети клиентов использовали микрозаймы.
По мнению экспертов, в скором времени снизится уровень одобрений по ипотеке, по другим видам кредитов ситуация, вероятно, начнет меняться во втором полугодии при условии снижения ключевой ставки.