


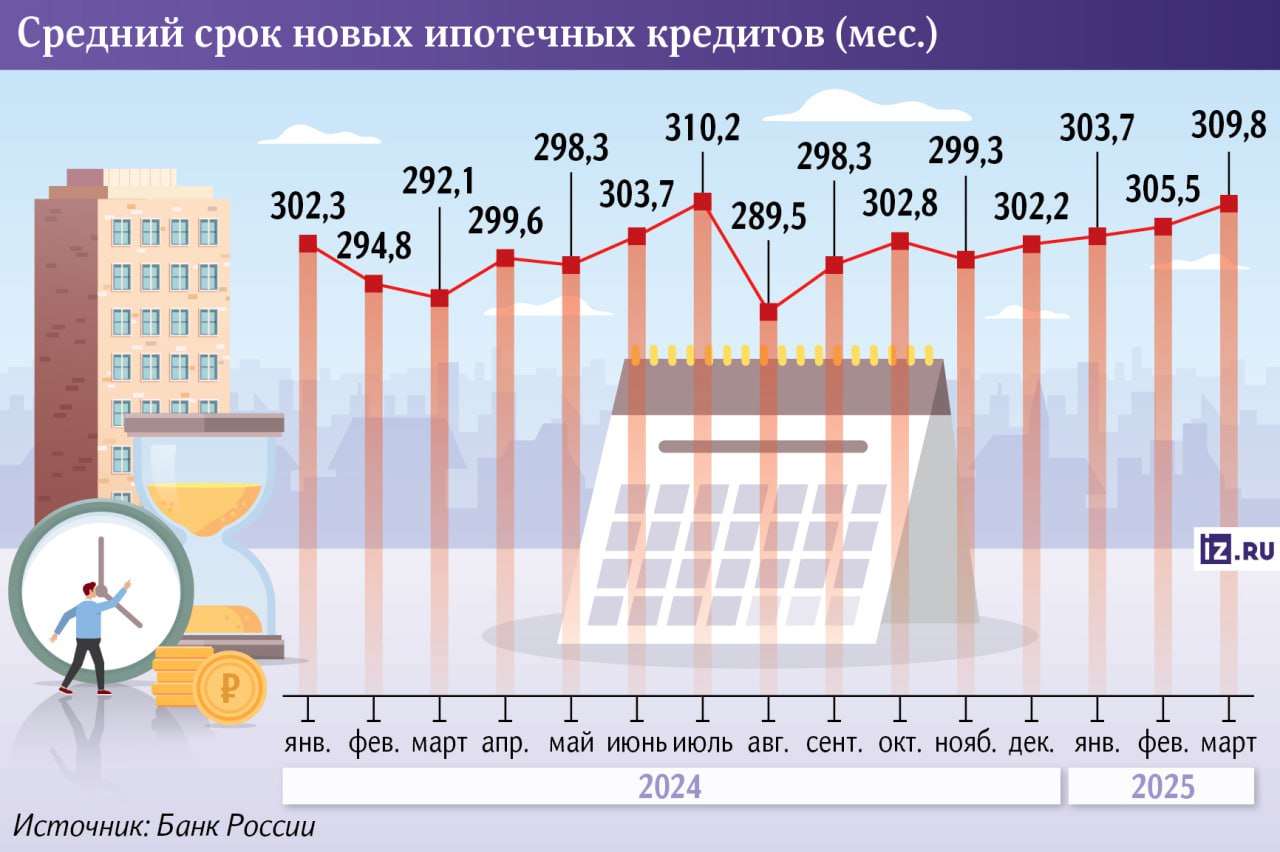
В России подскочил средний срок выданных ипотечных кредитов — только за февраль показатель увеличился на 5 месяцев и приблизился к рекордным 26 годам, следует из данных ЦБ.
В феврале 2025-го средний срок по выданным жилищным ссудам (и на новостройки, и на вторичку) достиг 309,8 месяца. При этом в сегменте ипотеки на строящееся жилье эта цифра в феврале достигла уже почти 27 лет (323 месяца).
Тенденция связана с подорожанием жилья — чтобы ежемесячный платеж по ипотеке оставался посильным, банки и заемщики вынуждены увеличивать срок кредита, пояснили в ЦБ. В первую очередь это касается первички — там цены продолжают расти не столько из-за увеличения себестоимости, сколько из-за искусственного завышения на фоне действия льготных программ, которые распространяются на объекты от застройщика.
По словам экспертов, цены на недвижимость в некоторых регионах прибавляют примерно по 20% за год. Чтобы купить квартиру с комфортным платежом, клиенты растягивают ссуду на 30 лет.
Средний срок ипотечного кредита сейчас достиг максимального значения. Это обусловлено несколькими факторами.
Во-первых, среди оформленных займов растет доля льготных программ. По данным ЦБ, в феврале по рыночной ипотеке выдавалось всего 13% ссуд — рекордный минимум.
Во-вторых, это жесткие ограничения ЦБ по снижению уровня предельной долговой нагрузки заемщиков (клиент не должен направлять на погашение долгов слишком большую долю своих регулярных доходов). Из-за этого банки уменьшают сумму ежемесячного платежа, а это отражается на сроке кредитования.
В-третьих, клиенты, у которых нет больших долгов, тоже стремятся взять льготную ссуду на максимально долгий срок, потому что доходность по вкладам сейчас существенно выше ставок по ипотеке с господдержкой, а значит, свободные средства выгоднее положить на депозит.
В четвертых, на фоне экономической нестабильности люди предпочитают брать «длинные» кредиты, надеясь на рефинансирование в будущем или рост доходов. Также увеличение срока зачастую становится для заемщика своего рода «подушкой безопасности», позволяющей чувствовать себя более комфортно.
В Банке России отмечают, что сейчас более половины выдаваемых жилищных кредитов заемщики будут планово закрывать уже на пенсии. Раньше этот показатель был ниже — еще во второй половине 2022-го он составлял 39%. В целом чем дольше срок ссуды, тем выше риски, поэтому Стандарт защиты прав и законных интересов ипотечных заемщиков рекомендует заключать договоры не более чем на 30 лет, добавили в регуляторе.
Однако фактические сроки погашения обычно значительно меньше плановых и составляют около 10 лет, уточнили в ЦБ. Поэтому сейчас там не видят существенных рисков закредитованности клиентов старшего возраста.