


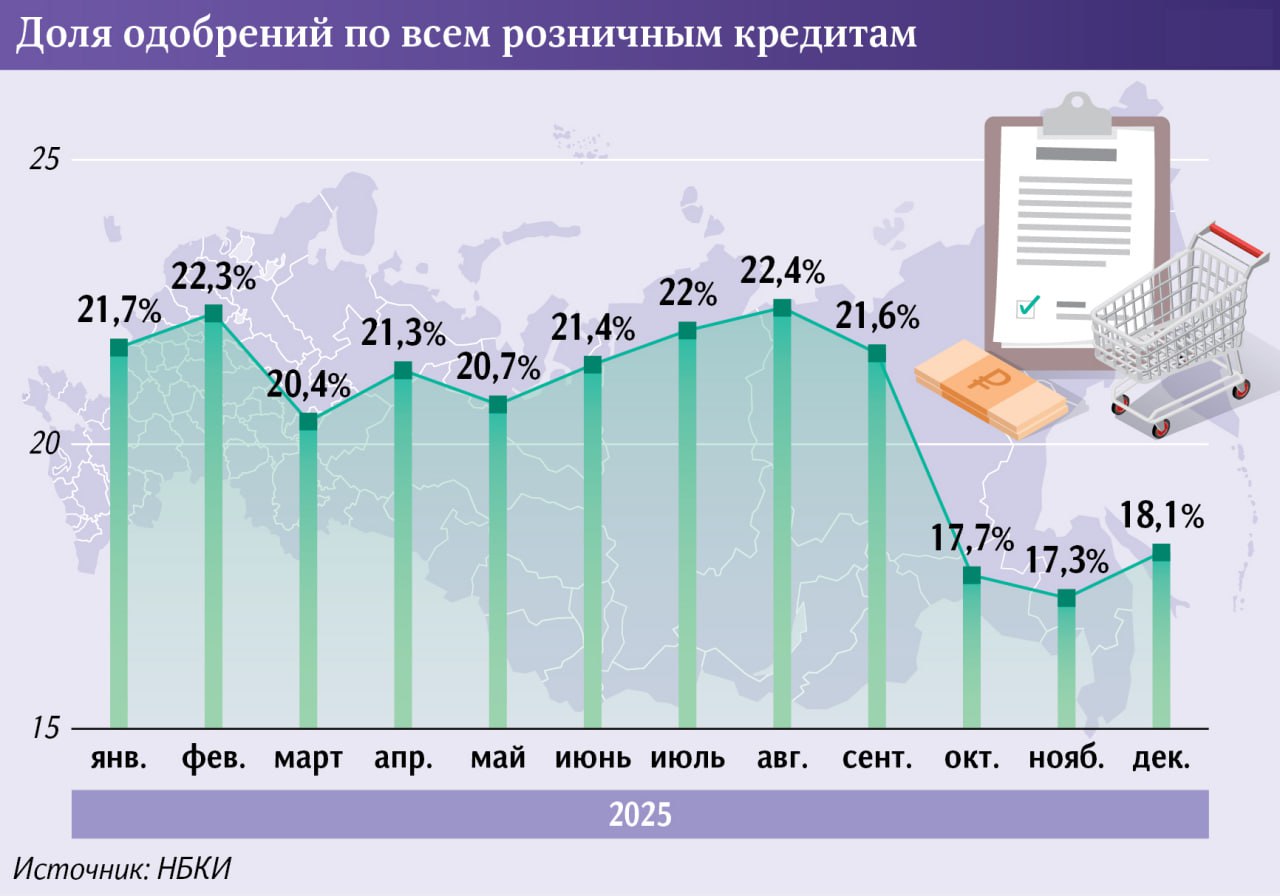
Доля одобрений по розничным кредитам к концу 2025 года опустилась до минимальных 17-18%, следует из данных Национального бюро кредитных историй (НБКИ), которые изучили «Известия». Это означает, что более 80% заявок банки сейчас отклоняют. Резкое увеличение отказов произошло именно в IV квартале 2025-го — при этом за аналогичный период прошлого года средний уровень одобрений составлял около 22,6%.
Самой сложной категорией стали автокредиты — по ним доля отказов доходила до 84%. Потребительские кредиты выдают реже, чем в 1 случае из 4. Несколько лучше ситуация с ипотекой: к концу 2025 года банки одобряли около 35% заявок. В то же время еще летом показатель превышал 50%.
Банки сознательно держат низкий уровень выдач и не готовы быстро наращивать риски, поскольку для них сейчас важнее качество портфеля, а не объемы кредитования, пояснил директор по маркетингу НБКИ Алексей Волков.
Центральную роль в этом процессе играют макропруденциальные лимиты (МПЛ), они ограничивают выдачу ссуд заемщикам с высокой долговой нагрузкой. ЦБ не запрещает такие кредиты полностью, но жестко регулирует их долю. Например, в автокредитовании банки имеют право выдавать не более 5% новых ссуд клиентам, которые тратят от 80% дохода на погашение своих долгов. Это снижает риски для финансовых организаций и защищает клиентов от перегрузки кредитами.
Снижение доли одобрений на фоне таких ограничений говорит о том, что спрос на заемные деньги со стороны уже закредитованных россиян остается высоким, даже несмотря на ужесточение правил.
Дополнительное давление создает рост просрочки: доля проблемных кредитов в портфелях банков достигла 12,9% на 1 октября 2025 года против 7,9% годом ранее. Это логично приводит к ужесточению требований к потенциальным заемщикам.
По словам экспертов. на статистику частично мог повлиять и сезонный фактор: к концу года спрос на кредиты традиционно растет. Например, по данным Frank RG, в декабре выдачи семейной ипотеки превысили ₽800 млрд, что в 1,5 раза больше, чем месяцем ранее.
Эксперты подчеркивают, что даже на фоне уменьшения ставки банки продолжают закладывать в свою политику неопределенность — нестабильность доходов населения, рост долговой нагрузки и регуляторное давление. По их словам, рынок сейчас выбирает осторожность, а не агрессивный рост.
Отдельной проблемой остаются автокредиты — их доступность резко снизилась из-за роста утильсбора, отмечают эксперты. В 2025 году он увеличился в 1,5-2 раза — для новых легковых автомобилей сбор вырос в среднем до ₽300-600 тыс., что напрямую разогнало цены и увеличило число отказов.
Кроме того, малое количество одобрений по автокредитам связано и с новыми требованиями к подтверждению доходов, считают в Freedom Finance Global. Банки теперь выдают такие ссуды только после официальной проверки через «Госуслуги» или Соцфонд, поэтому заемщикам с серой зарплатой получить ссуду стало почти невозможно. Рост цен на автомобили также увеличил суммы займов, а крупные кредиты банки готовы выдавать лишь ограниченному числу клиентов.
Ипотека остается исключением, поскольку это обеспеченный кредит с залогом в виде квартиры и активной господдержкой. Однако даже здесь банки чаще отказывают заемщикам с первоначальным взносом ниже 30%, отсеивая многих еще на раннем этапе.