Дивидендный сундучок!


Гео и язык канала: Россия, Русский


Здравствуйте! Меня зовут Валерий. Описываю свои инвестиции на ММВБ в Российские акции.
По поводу рекламы или интеграции пишите в личку. DantistNa@yandex.ru @Dantist_art

Связанные каналы  |  Похожие каналы

Гео и язык канала
Россия, Русский
Статистика
Фильтр публикаций


Удалил(-а) Вас из канала.

Вам отправлено приглашение в мой новый закрытый канал с бесплатной аналитикой и сделками.

❗️В новом канале нет ничего лишнего - каждый день прогнозы и конкретные точки входа и выхода в прямом эфире, которые принесут максимальную прибыль (5-12% ежедневно)

🥰 Сегодня все бесплатно. Если ты получил(а) эту ссылку - тебе нереально повезло (НИКОМУ её не отправляй)

Доступ открыт на 24 часа: https://t.me/+nOoY_nAqURE2NjY6

Не благодарите и успевайте ❤️


Сентябрьский разгон: недельная инфляция в России ускорилась вдвое…

Российская экономика на исходе сентября снова прибавила в темпе, но на этот раз — ценовом. За неделю с 22 по 28 сентября инфляция составила 0,12%, совершив ощутимый скачок по сравнению с предыдущими 0,06%.
Главные цифры свежего отчета Росстата и актуальная картина цен:

⦁ Итог за 9 месяцев: С начала года накопленный рост цен достигал 4,93%, а за сам сентябрь прирост составил 0,25%.

⦁ Годовой ориентир: По оценке Росстата, годовая инфляция символически снизилась до 6,25% (против 6,26% неделей ранее).

⦁ Что тянет цены вверх, а что тормозит: Традиционный сезонное удешевление овощей и фруктов постепенно сходит на нет — за последнюю неделю плодоовощная продукция подешевела лишь на 1,2%. При этом на топливном рынке наблюдается относительное затишье: ценники на бензин остались практически без изменений, а дизельное топливо даже подешевело на 0,6%.

Текущая недельная цифра (0,12%) заметно превосходит среднестатистические показатели прошлых лет для этого времени года. Осеннее затухание сезонных дефляционных факторов и ускорение цен задают важный контекст для Банка России, определяющего траекторию ключевой ставки.

МОЙ МАХ 👈

МОЙ ДЗЕН 👈

💤


ИНФЛЯЦИЯ СНОВА НАБИРАЕТ ТЕМП?

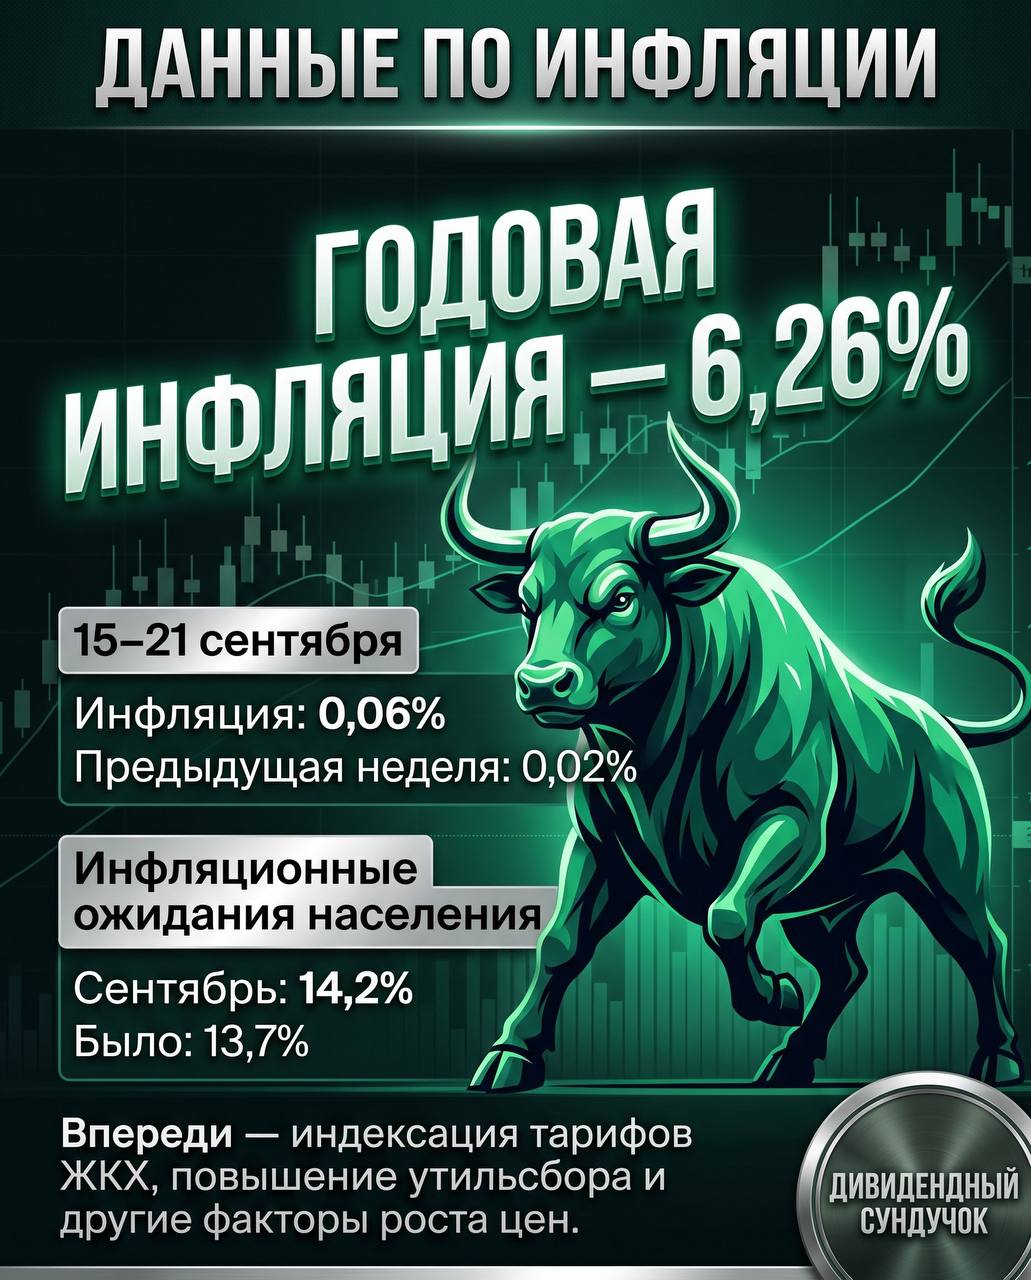
С 15 по 21 сентября цены в России выросли на 0,06%. Неделей ранее прирост составлял 0,02% — недельная динамика ускорилась втрое.

С начала сентября инфляция достигла 0,13%, а с начала года — 4,81%. Годовой показатель на 21 сентября составил 6,26%.

Что дорожало быстрее всего за неделю:

— яйца — +2,4%;
— овощные консервы — +1,0%;
— фруктово-ягодные консервы для детского питания — +0,8%;
— гречка и замороженная рыба — +0,6%;
— соль, свинина и курятина — +0,5%.

Отдельный сигнал — инфляционные ожидания. В исходных данных они выросли с 13,7% до 14,2%. Когда люди ждут дальнейшего роста цен, они чаще переносят покупки на более ранний срок, а бизнес закладывает будущие издержки в стоимость товаров и услуг.

При этом последние опубликованные данные Банка России за август показывали ожидания населения на уровне 13,7%, а сентябрьская оценка на момент публикации этого поста ещё не была представлена в официальной серии ЦБ.

Главный риск на ближайшие месяцы — накопленный рост издержек. На цены могут давить индексация тарифов ЖКХ, изменение ставок утилизационного сбора, расходы на логистику, продукты питания и сохраняющиеся высокие инфляционные ожидания.

Банк России сохраняет жёсткую денежно-кредитную политику: 11 сентября ключевая ставка была оставлена на уровне 14% годовых. Регулятор ожидает, что инфляция по итогам 2026 года составит 6–7%, однако устойчивое снижение ценового давления будет зависеть от того, насколько быстро начнут замедляться спрос, издержки и инфляционные ожидания.

Вывод:

Годовая инфляция пока снижается, но недельные данные и настроение населения показывают, что расслабляться рано. Для потребителей это означает продолжающийся рост расходов, а для инвесторов — сохранение высокой роли ставок, облигаций и компаний, способных перекладывать рост издержек в цены.

Не является индивидуальной инвестиционной рекомендацией.

МОЙ МАХ 👈
МОЙ ДЗЕН 👈

💤


2200 километров до Урала: где на трассе есть бензин, а где начинаются приключения

До Урала добрался.

За плечами — около 2200 километров, несколько регионов, длинные перегоны и маршрут:

Санкт-Петербург → Москва → Уфа → Сим.

Казалось бы, едешь по одной из главных дорог страны — заправок много, крупные сети встречаются регулярно. Но уже после Москвы ситуация заметно меняется. И если в Петербурге и столице о наличии топлива можно было особо не думать, то дальше пришлось внимательнее следить за запасом в баке.

На участке Санкт-Петербург — Москва с бензином проблем не было вообще. Заправки встречались постоянно, нужное топливо было в наличии, можно было спокойно ехать и не строить отдельную стратегию вокруг ближайшей АЗС.

А вот после Москвы началась совсем другая история.

Чем дальше на восток, тем чаще приходилось обращать внимание на остаток топлива и заранее планировать следующую заправку. Особенно непросто оказалось в Чувашии и Татарстане. Там бензин встречается далеко не на каждой заправке, а на некоторых АЗС его может не быть вовсе.

В дальней дороге это ощущается особенно остро. Когда впереди ещё десятки или сотни километров, а стрелка уровня топлива постепенно опускается, начинаешь смотреть на указатели заправок уже совсем иначе. Раньше проезжал мимо и думал: «Заправлюсь позже». Теперь же лучше воспользоваться возможностью и пополнить бак, пока такая возможность есть.

Главный вывод по этому участку простой: не стоит ждать, пока загорится лампочка, особенно если едете по незнакомой трассе. Увидели работающую заправку с нужным бензином — лучше заправиться. Следующая может оказаться закрытой, пустой или вообще через довольно большое расстояние.

В Башкирии ситуация заметно лучше. В самой республике, а особенно в Уфе, с бензином проблем практически нет. Заправки работают, топливо есть, можно спокойно пополнить бак и уже не думать о том, где искать следующую АЗС.

Отдельно отмечу Сим. На трассе, на заправке «Лукойл», бензин был. Без проблем удалось залить 50 литров в бак. Но в канистру топливо не отпустили.

Это тоже важный момент для тех, кто отправляется в дальнюю поездку и рассчитывает взять дополнительный запас. Даже если бензин на заправке есть, правила конкретной АЗС могут не позволить залить его в канистру. Поэтому на такой вариант лучше не рассчитывать как на единственный.

После 2200 километров впечатление такое: дорога на восток вполне проходимая, но требует чуть больше внимания и планирования, чем маршрут по центральной части России.

Если ехать из Петербурга в сторону Урала, я бы рекомендовал:

— перед Москвой заправить полный бак;
— после Москвы не откладывать заправку «на потом»;
— особенно внимательно следить за топливом в Чувашии и Татарстане;
— не рассчитывать, что на каждой следующей АЗС будет нужный бензин;
— в Башкирии можно немного выдохнуть, особенно после въезда в Уфу;
— заранее уточнить, можно ли заливать топливо в канистру;
— не ехать до полного опустошения бака, даже если навигатор показывает несколько ближайших заправок.

Дорога постепенно меняется. Санкт-Петербург и Москва — привычная инфраструктура, постоянный поток машин и заправки почти на каждом шаге. Дальше начинается настоящий дальний перегон: расстояния становятся ощутимее, населённые пункты встречаются реже, а запас топлива превращается в один из главных пунктов контроля.

Но есть в этом и своя романтика. Ты уезжаешь всё дальше от привычного маршрута, пересекаешь новые регионы, меняется пейзаж, ритм дороги и само ощущение расстояния. Ещё недавно был в Петербурге, а теперь уже Урал.

2200 километров позади. Впереди — новые дороги, новые города и новые истории.

💤


Российский фондовый рынок продолжает находить опорные точки для локального роста. Индекс МосБиржи консолидируется в районе 2300 пунктов, демострируя сдержанную динамику: отсутствие явных общерыночных драйверов компенсируется высокой избирательностью инвесторов и точечным спросом на дивидендные истории и отдельные эшелоны.
💤


Текущая картина — классический пример локального спекулятивного «ралли» во втором и третьем эшелонах. Подобные взлеты часто носят короткий характер и сопровождаются высокой волатильностью, поэтому при работе с низколиквидными акциями важно соблюдать риск-менеджмент и учитывать вероятность быстрых коррекций.

💤


HeadHunter: дивиденды за I полугодие утверждены

На прошедшем собрании акционеры МКПАО «Хэдхантер» приняли решение выплатить дивиденды из расчета 200 рублей на каждую обыкновенную акцию. На текущий момент это соответсвует доходности около 7%.

Важные даты для инвесторов:
• 25 сентября — последний день покупки бумаг с правом на получение выплат.
• 28 сентября — дата составления списка лиц (реестра), имеющих право на дивиденды.

Данный материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.

МОЙ МАХ 👈
МОЙ ДЗЕН 👈

💤


Ближайшие дивиденды «голубых фишек» Мосбиржи: на что обратить внимание?

Составил подборку по дивидендным выплатам крупнейших российских компаний. В списке есть как уже объявленные выплаты, так и прогнозируемые значения.


✅ Объявленные дивиденды (успеть купить в октябре)

Первая группа компаний уже утвердила/объявила выплаты, поэтому даты «купить до» жестко зафиксированы:

⦁ Татнефть — 5,3% (33 ₽, купить до 12 октября). Самая высокая доходность среди ближайших подтверждённых отсечек.
⦁ Новатэк — 3,4% (36 ₽, купить до 9 октября). Стабильная история для нефтегазового сектора.
⦁ Т-Технологии — 1,9% (4,7 ₽, купить до 9 октября).
⦁ Норникель — 1,4% (1,85 ₽, купить до 9 октября).

✅ Прогнозируемые выплаты (среднесрочные и долгосрочные ориентиры)

По двум крупным именам ожидаются двузначные или близкие к ним доходности:

1. 🛢 Лукойл — 10,7% (557 ₽, ориентация: купить до 10 декабря). Традиционный лидер по двузначной доходности среди тяжеловесов индекса.
2. 🛒 ИКС 5 (X5) — 9,5% (170 ₽, ориентация: купить до 5 января 2027). Высокий дивидендный потенциал после завершения процедур редомициляции/перестройки структурирования.
Остальные прогнозы:
⦁ Ozon — 3,9% (106 ₽)
⦁ Полюс — 3,7% (35 ₽)
⦁ Яндекс — 3,0% (110 ₽)
⦁ Роснефть — 2,6% (9,4 ₽)

Резюме:
Если ваш приоритет — дивидендный поток прямо сейчас, то главный фокус на октябрьские отсечки (Татнефть выглядит наиболее щедро). А для тех, кто формирует портфель под конец года и начало следующего, ключевым событием станет дивиденд Лукойла с двузначной доходностью.

📌 Не является индивидуальной инвестиционной рекомендацией.

МОЙ МАХ 👈
МОЙ ДЗЕН 👈

💤


📊 МОЙ ПОРТФЕЛЬ АКЦИЙ: Разбор портфеля на 21,2 млн рублей
Друзья, привет! Решил открыто показать состояние своего брокерского счета, подробно разобрать структуру портфеля и поделиться мыслями по позициям.

📈 Общие показатели активов
Общая стоимость портфеля: 21 226 002,06 ₽
Общий результат за всё время: -590 947,53 ₽ (-2,71%)
Доля акций в портфеле: 1 188 928,15 ₽ (5,6% от всего портфеля)
Результат по блоку акций: -81 615,17 ₽ (-6,42%)
Примечание: Основная часть капитала (около 94,4%) находится в других классах активов (облигации, фонды денежного рынка или кэш). Акции составляют лишь небольшую, но интересную часть портфеля.

🔍 Разбор бумаг в блоке «Акции»
Посмотрим на конкретные позиции и их доходность с момента покупки:
•Россети Центр и Приволжье
Стоимость: 450 360,00 ₽ (900 000 шт. по 0,5004 ₽)
Прибыль: +235 203,30 ₽ (+109,32%)
Комментарий: Крупнейшая позиция в портфеле акций и главная звезда по доходности! Отличная точка входа позволила удвоить вложения.
ЕГП ап (Евросибэнерго / Энергосбыт / региональные энергосети)
Стоимость: 141 525,00 ₽ (37 000 шт. по 3,825 ₽)
Прибыль: +44 064,04 ₽ (+45,21%)
Комментарий: Вторая по объему позиция, показывающая уверенный плюс.
Группа Позитив (Positive Technologies)
Стоимость: 52 030,20 ₽ (51 шт. по 1 020,20 ₽)
Убыток: -10 734,19 ₽ (-17,1%)
Комментарий: Сектор кибербезопасности находится под давлением на фоне общей коррекции рынка.
Московская Биржа
Стоимость: 44 502,85 ₽ (301 шт. по 147,85 ₽)
Убыток: -11 474,91 ₽ (-20,5%)
Комментарий: Защитный дивидендный актив, который временно просел вместе с широким рынком.
Мать и дитя (MD Medical Group)
Стоимость: 7 782,00 ₽ (6 шт. по 1 297,00 ₽)
Прибыль: +2 490,30 ₽ (+47,06%)
Комментарий: Небольшая позиция, но с отличным приростом.
Россети Центр
Стоимость: 5 366,40 ₽ (8 000 шт. по 0,6708 ₽)
Прибыль: +2 606,92 ₽ (+94,47%)
Комментарий: Почти +100% доходности.
Сбербанк (Обыкновенные и Префы)
Сбербанк ап: 2 760,00 ₽ (10 шт.) | Прибыль: +1 453,40 ₽ (+111,23%)
Сбербанк ао: 2 755,30 ₽ (10 шт.) | Прибыль: +1 381,45 ₽ (+100,55%)
Комментарий: Точечные тестовые покупки, сделанные на самых низах (удвоение капитала).
МТС
Стоимость: 1 750,50 ₽ (10 шт. по 175,05 ₽)
Убыток: -94,11 ₽ (-5,1%)
Комментарий: Небольшая дивидендная фишка.
💡 Главные выводы по портфелю
Консервативное распределение (Защитная стратегия): Доля акций составляет всего 5,6%. При капитале свыше 21 млн рублей основная часть средств, судя по всему, работает в фиксированной доходности (облигации/фонды денежного рынка). Это защищает портфель от глубоких просадок при высокой ключевой ставке.
Ставка на электроэнергетику оправдалась: Основные драйверы роста в блоке акций — «Россети Центр и Приволжье» и «ЕГП ап». Сетевые компании принесли отличную двузначную и трехзначную доходность.
Дисбаланс в размерах позиций: Портфель акций имеет сильную асимметрию:
83% от всех акций приходятся всего на две бумаги («Россети ЦиП» ~450 тыс. ₽ и «ЕГП ап» ~141 тыс. ₽).
Такие гиганты, как Сбербанк и МТС, присутствуют скорее номинально (по ~2,7 тыс. ₽ и ~1,7 тыс. ₽).
Просадка рынка затронула IT и Финансы: Мосбиржа (-20,5%) и Позитив (-17,1%) тянут красную зону в текущем моменте. Однако с учетом их фундаментала это хорошие кандидаты на постепенное усреднение при снижении ставок.
🎯 Дальнейшие шаги и резюме
Портфель выглядит крайне устойчивым к рыночным штормам за счет минимальной доли акций. В случае смягчения денежно-кредитной политики логичным шагом станет переток капитала из защитных инструментов (денежного рынка/облигаций) в акции, где уже есть отличные точки входа по ключевым эмитентам.


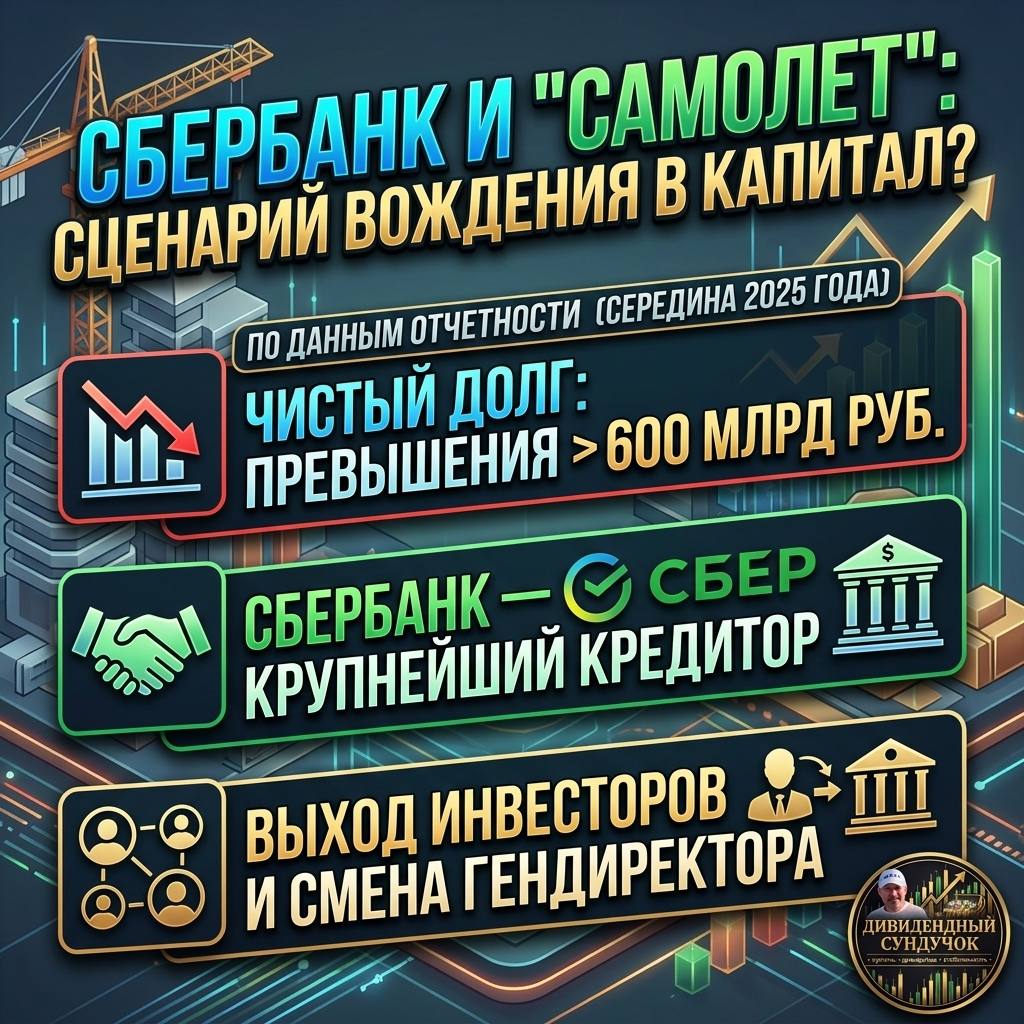
Сбербанк может войти в капитал «Самолета»: что происходит с девелопером?

Финансовое положение одного из крупнейших застройщиков России, ГК «Самолет», остается в центре внимания рынков. Высокая ключевая ставка и отмена массовой льготной ипотеки существенно снизили спрос на жилье, из-за чего девелопер столкнулся с высокой долговой нагрузкой.

В рамках реструктуризации задолженности Сбербанк рассматривает возможность взять под управление часть бизнеса компании или получить долю в ее проектах.

Ключевые детали:

По данным отчетности, чистый долг «Самолета» на середину 2025 года превышал 600 млрд рублей (с учетом проектного финансирования). На фоне высоких ставок обслуживание этого долга стало серьезным испытанием для бизнес-модели.

⦁ Роль Сбербанка:
Сбер — крупнейший кредитор девелопера. Вход банка в управление или конвертация части долга в доли — стандартная практика финансового оздоровления, позволяющая избежать дефолта и сохранить операционную деятельность застройщика.

⦁ Перестановки в акционерном капитале: Ситуация развивалась на фоне выхода из капитала крупных инвесторов (в частности, бизнесмена Михаила Кенина, продавшего свой пакет) и смены генерального директора.

Что это значит для рынка и покупателей?

Для участников долевого строительства и держателей облигаций участие Сбера — позитивный сигнал. Государственный банк с огромным запасом прочности не допустит заморозки стройплощадок. Однако для текущих акционеров «Самолета» это означает существенное размытие долей и переход операционного контроля к структуре кредитора.

Рынок ожидает официальных параметров сделки и условий реструктуризации.

Здесь мой 👉МАХ
Здесь мой 👉ДЗЕН
💤


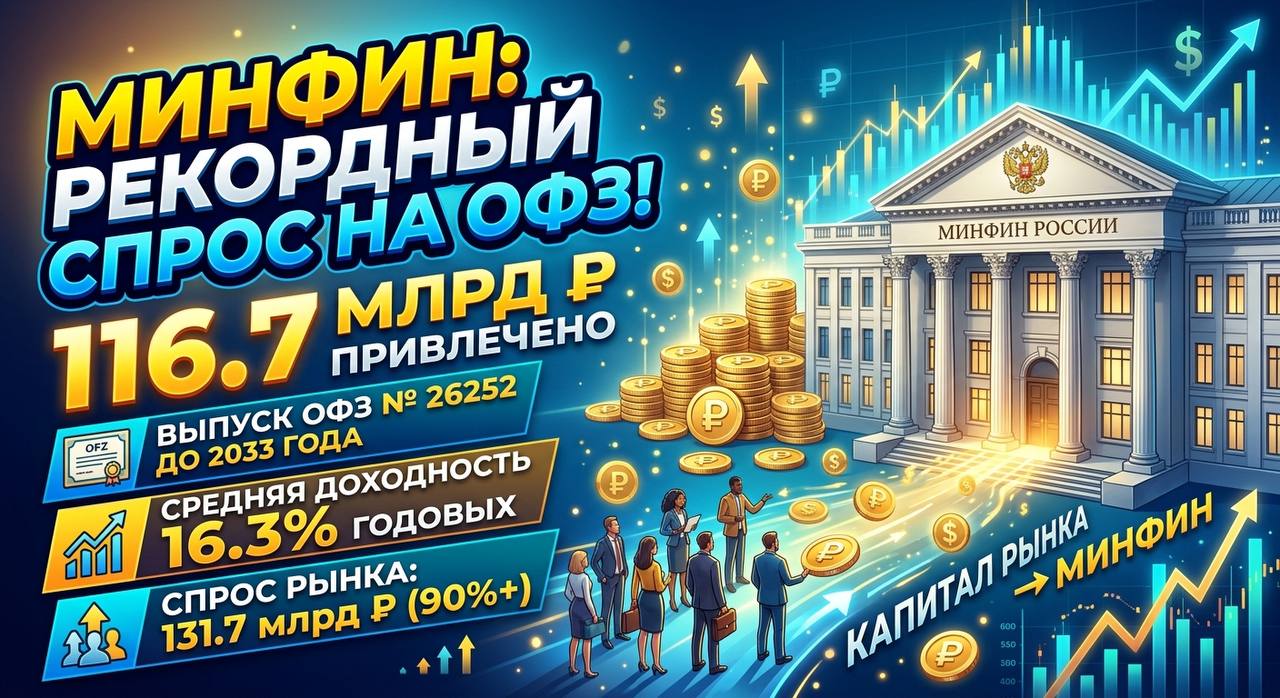
Минфин забрал с рынка 116 млрд рублей: итоги свежего аукциона ОФЗ

Российский Минфин успешно провел очередной аукцион по размещению классических облигаций с постоянным купоном (ОФЗ-ПД). Инвесторский спрос оказался высоким, что позволило ведомству заняться масштабным привлечением средств.

Главное из отчета Минфина

⦁ Выпуск:
ОФЗ-ПД № 26252 (дата погашения — 12 октября 2033 года).
⦁ Привлечено средств: 116,742 млрд рублей при общем спросе в 131,767 млрд рублей — покупатели забрали почти всё предложенное.
⦁ Средневзвешенная доходность: 16,3% годовых.
⦁ Цена размещения: 86,65% от номинала (бумаги продавались с существенным дисконтом).

Что это значит для частного инвестора

1. Долгосрочная фиксация высокой ставки. Минфин предлагает зафиксировать 16,3% годовых на внушительный срок — почти на 9 лет (до 2033 года). Для тех, кто верит в постепенное снижение ключевой ставки в будущем, это шанс «залочить» доходность выше банковских депозитов.
2. Дисконт дает запас прочности. Покупка ниже номинала (86,65%) обеспечит дополнительный апсайд (рост тела облигации) ближе к дате погашения, помимо постоянного купонного дохода.
3. Сильный аппетит институционалов. Спрос свыше 131 млрд рублей показывает, что крупный капитал (банки и фонды) активно заходит в длинный госдолг, несмотря на текущую жесткую денежно-кредитную политику.

На ДЗЕН можно посмотреть разбор МТС !

💤


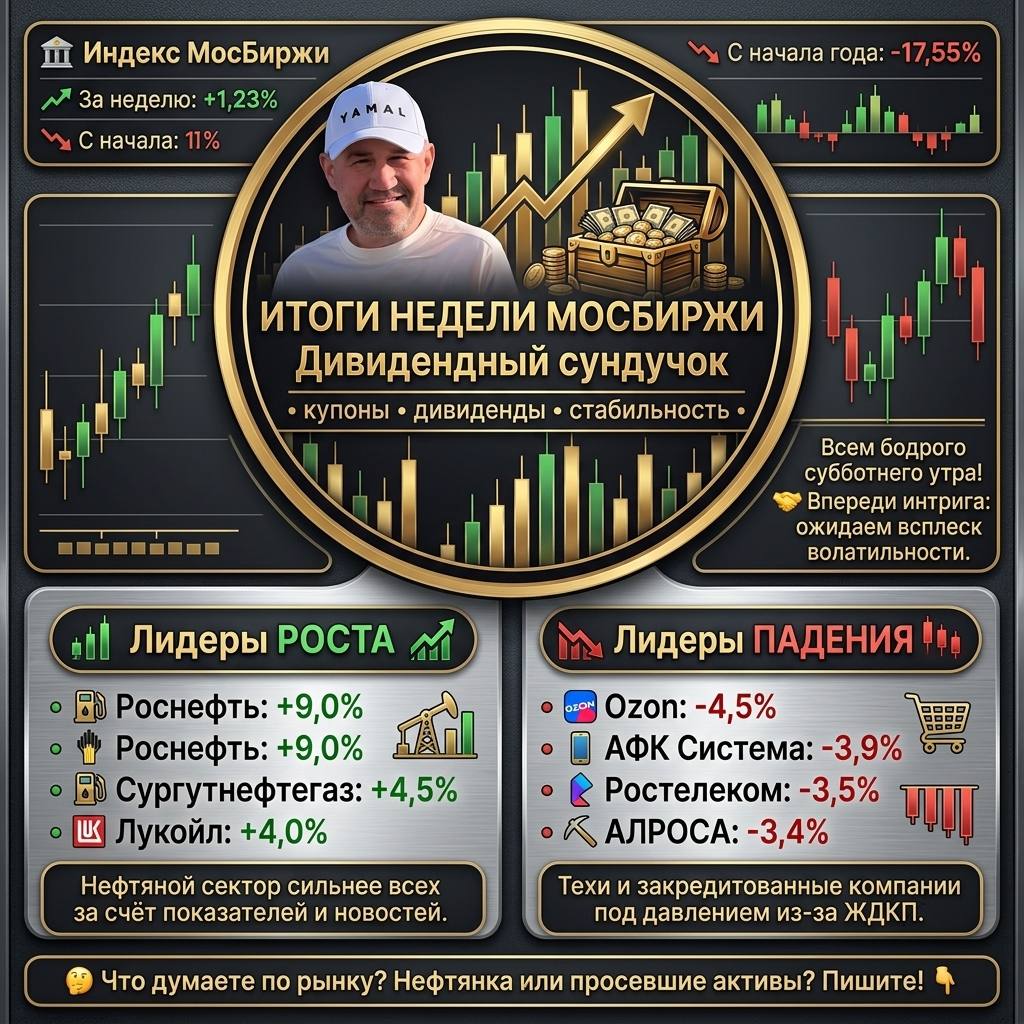
🏦 Индекс МосБиржи: Итоги недели

📈 За неделю: +1,23%
📉 С начала года: -17,55%

Всем бодрого субботнего утра, друзья! 🤝

Неделю закрыли в умеренном плюсе, но вся интрига ещё впереди. Главные драйверы рынка и всплеск волатильности ожидаем уже в ближайшее время на фоне предстоящих выборов и решений регуляторов.

📊 Лидеры роста 📈
• ⛽️ Роснефть: +9,0%
• ⛽️ Сургутнефтегаз: +4,5%
• ⛽️ Лукойл: +4,0%

Нефтяной сектор чувствует себя увереннее всех за счёт операционных показателей и корпоративных новостей.

📉 Лидеры падения 📉
• 🛍 Ozon: -4,5%
• 📱 АФК Система: -3,9%
• 📡 Ростелеком: -3,5%
• ⛏ АЛРОСА: -3,4%

Технологический сектор и компании с высокой долговой нагрузкой остаются под давлением из-за жесткой денежно-кредитной политики.

————————

🤔 Что думаете по рынку? Перекладываетесь в нефтянку или подбираете просевшие активы? Делитесь мнением в комментариях! 👇


Что решит регулятор 11 сентября и к чему готовиться инвесторам?

Ближайшая пятница станет определяющим днем для отечественного финансового рынка: подавляющее большинство рыночных экспертов — 24 из 30 аналитиков, принявших участие в опросе СберИнвестиций, — сходятся во мнении, что Банк России возьмет паузу и удержит ключевую ставку на отметке 14% годовых.

Такой консенсус-прогноз сформировался не на пустом месте. В пользу сохранения жесткого курса регулятора выступает сразу целая батарея макроэкономических факторов:

⦁ Импульс инфляции: динамика цен снова показывает восходящий тренд, выходя за рамки целевых ориентиров.
⦁ Настроения рынка: проинфляционные ожидания как среди рядовых граждан, так и в предпринимательской среде остаются на тревожно высоких уровнях.
⦁ Топливный фактор: напряженность и дисбалансы в сегменте ГСМ продолжают оказывать дополнительное давление на издержки.
⦁ Валютный вектор: сохраняющаяся просадка курса национальной валюты удорожает импорт и подталкивает общие инфляционные риски вверх.
В этих условиях регулятор, скорее всего, предпочтет проявить максимальную осторожность, чтобы сдержать избыточный спрос и стабилизировать ценовую ситуацию в экономике.


💬 А как вы считаете, справится ли ставка 14% с инфляционной волной или регулятору придется действовать еще жестче? Делитесь мнением в комментариях!


Дивидендный Клондайк-2027: Главные фавориты «СберИнвестиций» и перекройка правил игры на рынке

Российский фондовый рынок вступает в фазу интригующего парадокса. С одной стороны, средняя дивидендная урожайность по индексу нацелилась на новые высоты. С другой — круг компаний, готовых реально делиться прибылью с инвесторами, стремительно сжимается. Эпоха, когда дивиденды платили почти все подряд, осталась в прошлом. На смену ей пришел жесткий естественный отбор, где выживают и щедро платят только сильнейшие.

Главным триллером года рискует стать новая история МТС. Телеком-гигант настойчиво дает понять: легендарный «нерушимый» уровень в 35 рублей за акцию уходит в историю. Рынок замер на пороге объявления обновленной дивидендной стратегии — здесь инвесторов ждет либо мощный импульс для взлета, либо холодный душ с переоценкой рисков.

Аналитики «СберИнвестиций» уже сформировали свой ТОП-10 надежных дивидендных якорей, однако мой личный выбор сфокусирован на ударной тройке рыночных тяжелоатлетов:

⦁ X5 Group — непревзойденный лидер фуд-ритейла, который превращает ежедневный чековый поток миллионов покупателей в железную дивидендную базу.
⦁ Сбер — неоспоримый флагман финансового сектора и безупречно работающий печатный станок для инвесторских portfolios.
⦁ Московская биржа — главный защитный актив рынка, зарабатывающий колоссальные процентные доходы в условиях жесткой денежно-кредитной политики.
Осенний марафон финансовой отчетности расставит финальные акценты, но ключевая ставка уже очевидна: максимум защиты в активах с железобетонным фундаменталом.

Зашел разбор?
Ставьте 🔥 и делитесь в комментариях, кто ваш дивидендный фаворит на 2027 год!

💤


Друзья, на Дзене вышла статья о моей поездке в Териберку!
СПАСИБО БОЛЬШОЕ СБЕР ПЕРВОМУ.
Организовано на высшем уровне ! ☕️

Показано 20 последних публикаций.