В этом посте мы приводим описание базовых параметров, которые мы используем при анализе распределений доходностей отдельных классов активов и инвестиционных портфелей.
Напоминаем, что на разных инвестиционных горизонтах значение этих параметров претерпевают существенные изменения. Используя их, можно формировать подходящие портфели под горизонт и риск инвестора, в том числе превращая их в функции полезности и даже "страха", которые можно оптимизировать.
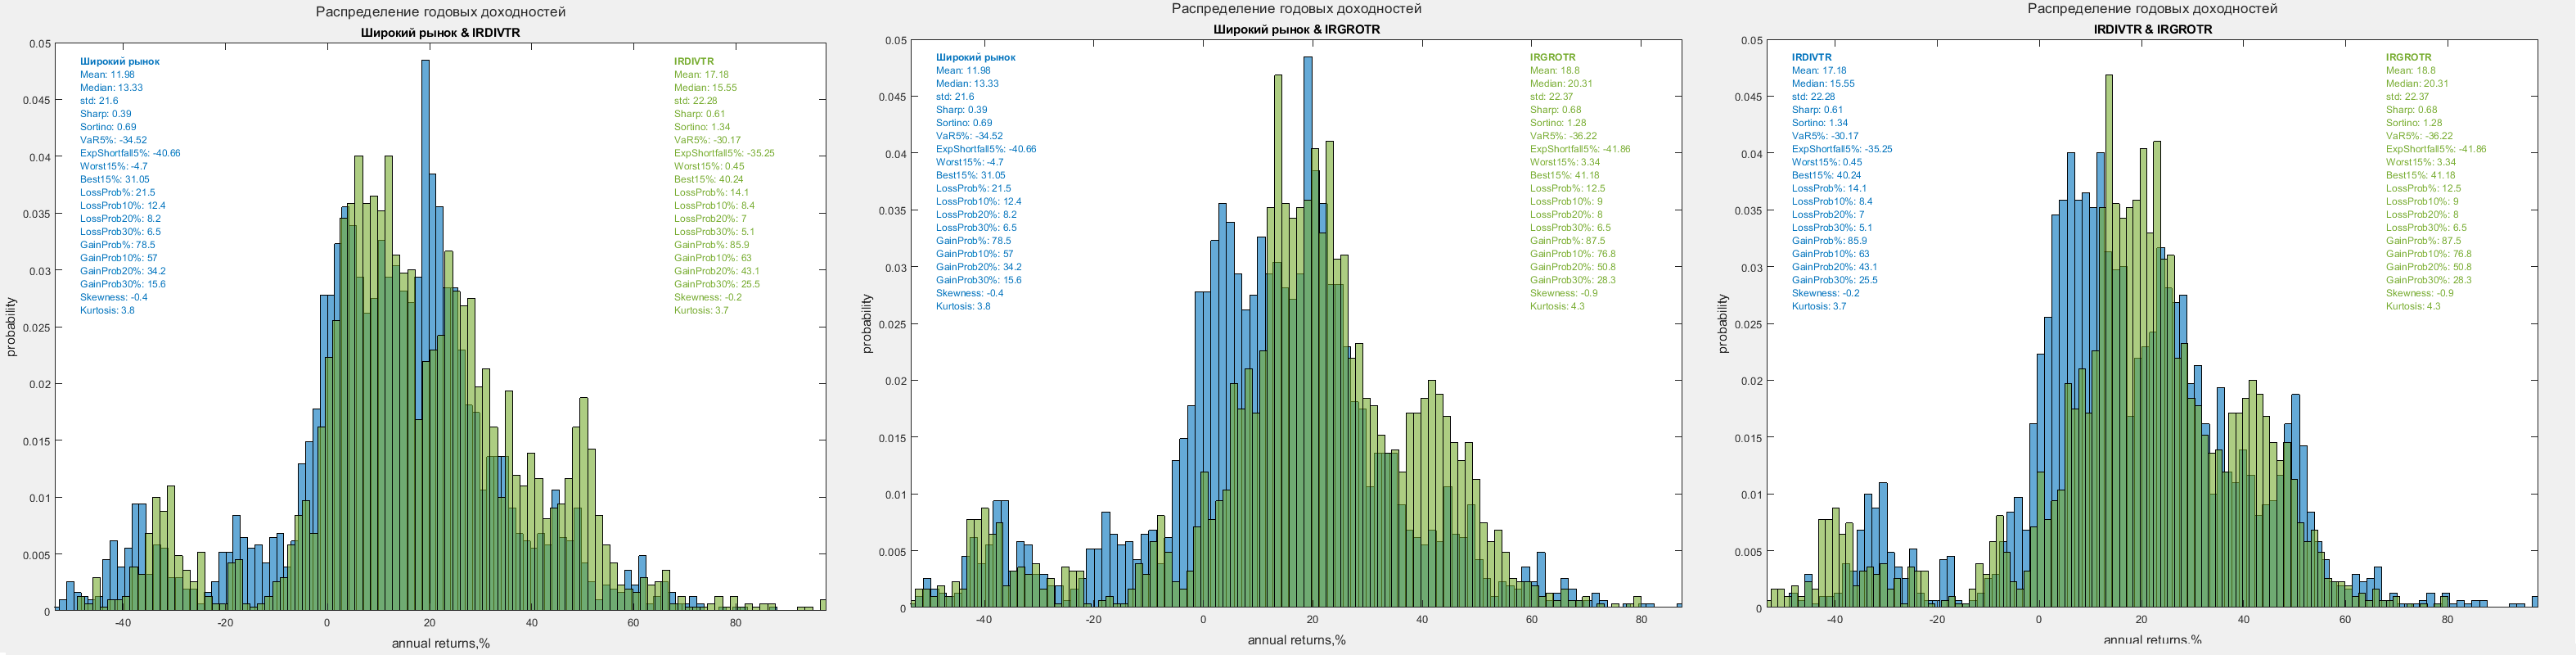
Ниже на картинке - иллюстрация - распределения исторических годовых (250 торговых дней) доходностей российского рынка акций и облигаций (включая дивиденды и купоны) и их параметры. Описание данных - см. здесь.
▪️Mean – среднее значение доходности. Чем больше горизонт инвестирования, тем распределения становятся все более и более несимметричными, поэтому среднее значение "смещается" и становится менее ценным (медиана – более показательна).
▪️Median – медиана доходности. Делит все значения (исходы) пополам – половина выше медианы, половина – ниже.
▪️Std – стандартное отклонение от среднего. Это самый распространенный индикатор риска – как сильно могут изменяться доходности данного актива на данном сроке инвестиций. Обычно три стандартных отклонения объясняют 99.7% всех исходов, но так как распределения доходностей на рынке несимметричны (и не нормальны) в реальности это не так. Для уточнения риска используются показатели VaR, Expected Shortfall и перцентили (типа Best15% и Worst15%) - см. ниже.
▪️Sharp – коэффициент Шарпа. Показывает отдачу реальной средней доходности на риск (std). Для схожих типов активов - чем выше, тем лучше.
▪️Sortino – коэффициент Сортино. Рассчитывается аналогично коэффициенту Шарпа, однако вместо волатильности портфеля используется «волатильность вниз». Считается более ценным, чем коэффициент Шарпа.
▪️VaR5% - Value at Risk (стоимость под риском) в процентах с доверительным уровнем 5%. Граница доходности, после которой начинаются 5% самых негативных результатов (то есть до этой границы расположены 95% всех возможных доходностей). Чем эта граница выше (негативные результаты меньше), тем, при прочих равных, лучше.
▪️ExpShortfall5% - среднее значение внутри за границей VaR5% - то есть, какая в среднем будет доходность в 5% самых худших доходностей. Чем такая средняя выше (меньше негативный результат), тем, при прочих равных, лучше.
▪️Worst15% - граница 15% худших результатов.
▪️Best15% - граница 15% лучших результатов.
▪️LossProb% - вероятность убытка (приведены 4 показателя для убытка (более 0%), более чем 10%, 20% и 30%).
▪️GainProb% - вероятность прибыли (приведены 4 показателя для любой прибыли (более 0%), более чем 10%, 20% и 30%.).
▪️Skewness – коэффициент асимметрии распределения. Если распределение симметрично относительно среднего значения, то его коэффициент асимметрии равен нулю. В этом случае, среднее значение и медиана совпадают. Этот коэффициент важен, так как, если он положителен вместе с положительными средней и медианой, то отражает сдвиг распределения вправо, то есть к положительным доходностям (при прочих равных - это лучше).
▪️Kurtosis – эксцесс - мера остроты пика распределения. Он положителен, если пик распределения около математического ожидания острый, и отрицателен, если пик очень гладкий.
=======
Если у вас возникает вопрос о распределении доходностей индексов IRDIV и IRGROTR, которым следуют наши биржевые фонды DIVD и GROD, то вы можете увидеть их по этой ссылке (png). Такие распределения более сложны для анализа, но, в общем то, в таком анализе и заключается проблема и задача оптимального распределения активов.