


Инвестиционный горизонт, риск и доходность
Оглядываясь назад при оценке доходностей различных активов, мы обычно привязываемся к конкретным датам и периодам. Это удобно и наглядно. Поэтому инфографика с ротацией доходностей по годам, треугольники доходностей и просто доходностями отдельных акций за конкретные периоды так популярна.
Однако, очевидно, что мы с вами не инвестируем в акции только 31 декабря 2000 года и через 23 года с наслаждением оцениваем результаты. Даты инвестиций во многом случайны и их, как правило, множество, инвестиционные горизонты на практике, даже если говорить о целых годах, могут начинаться 15 августа одного года и заканчиваться 15 августа через год, два, три или 20 лет. Поэтому доходности по годам удобны, но совсем не показательны.
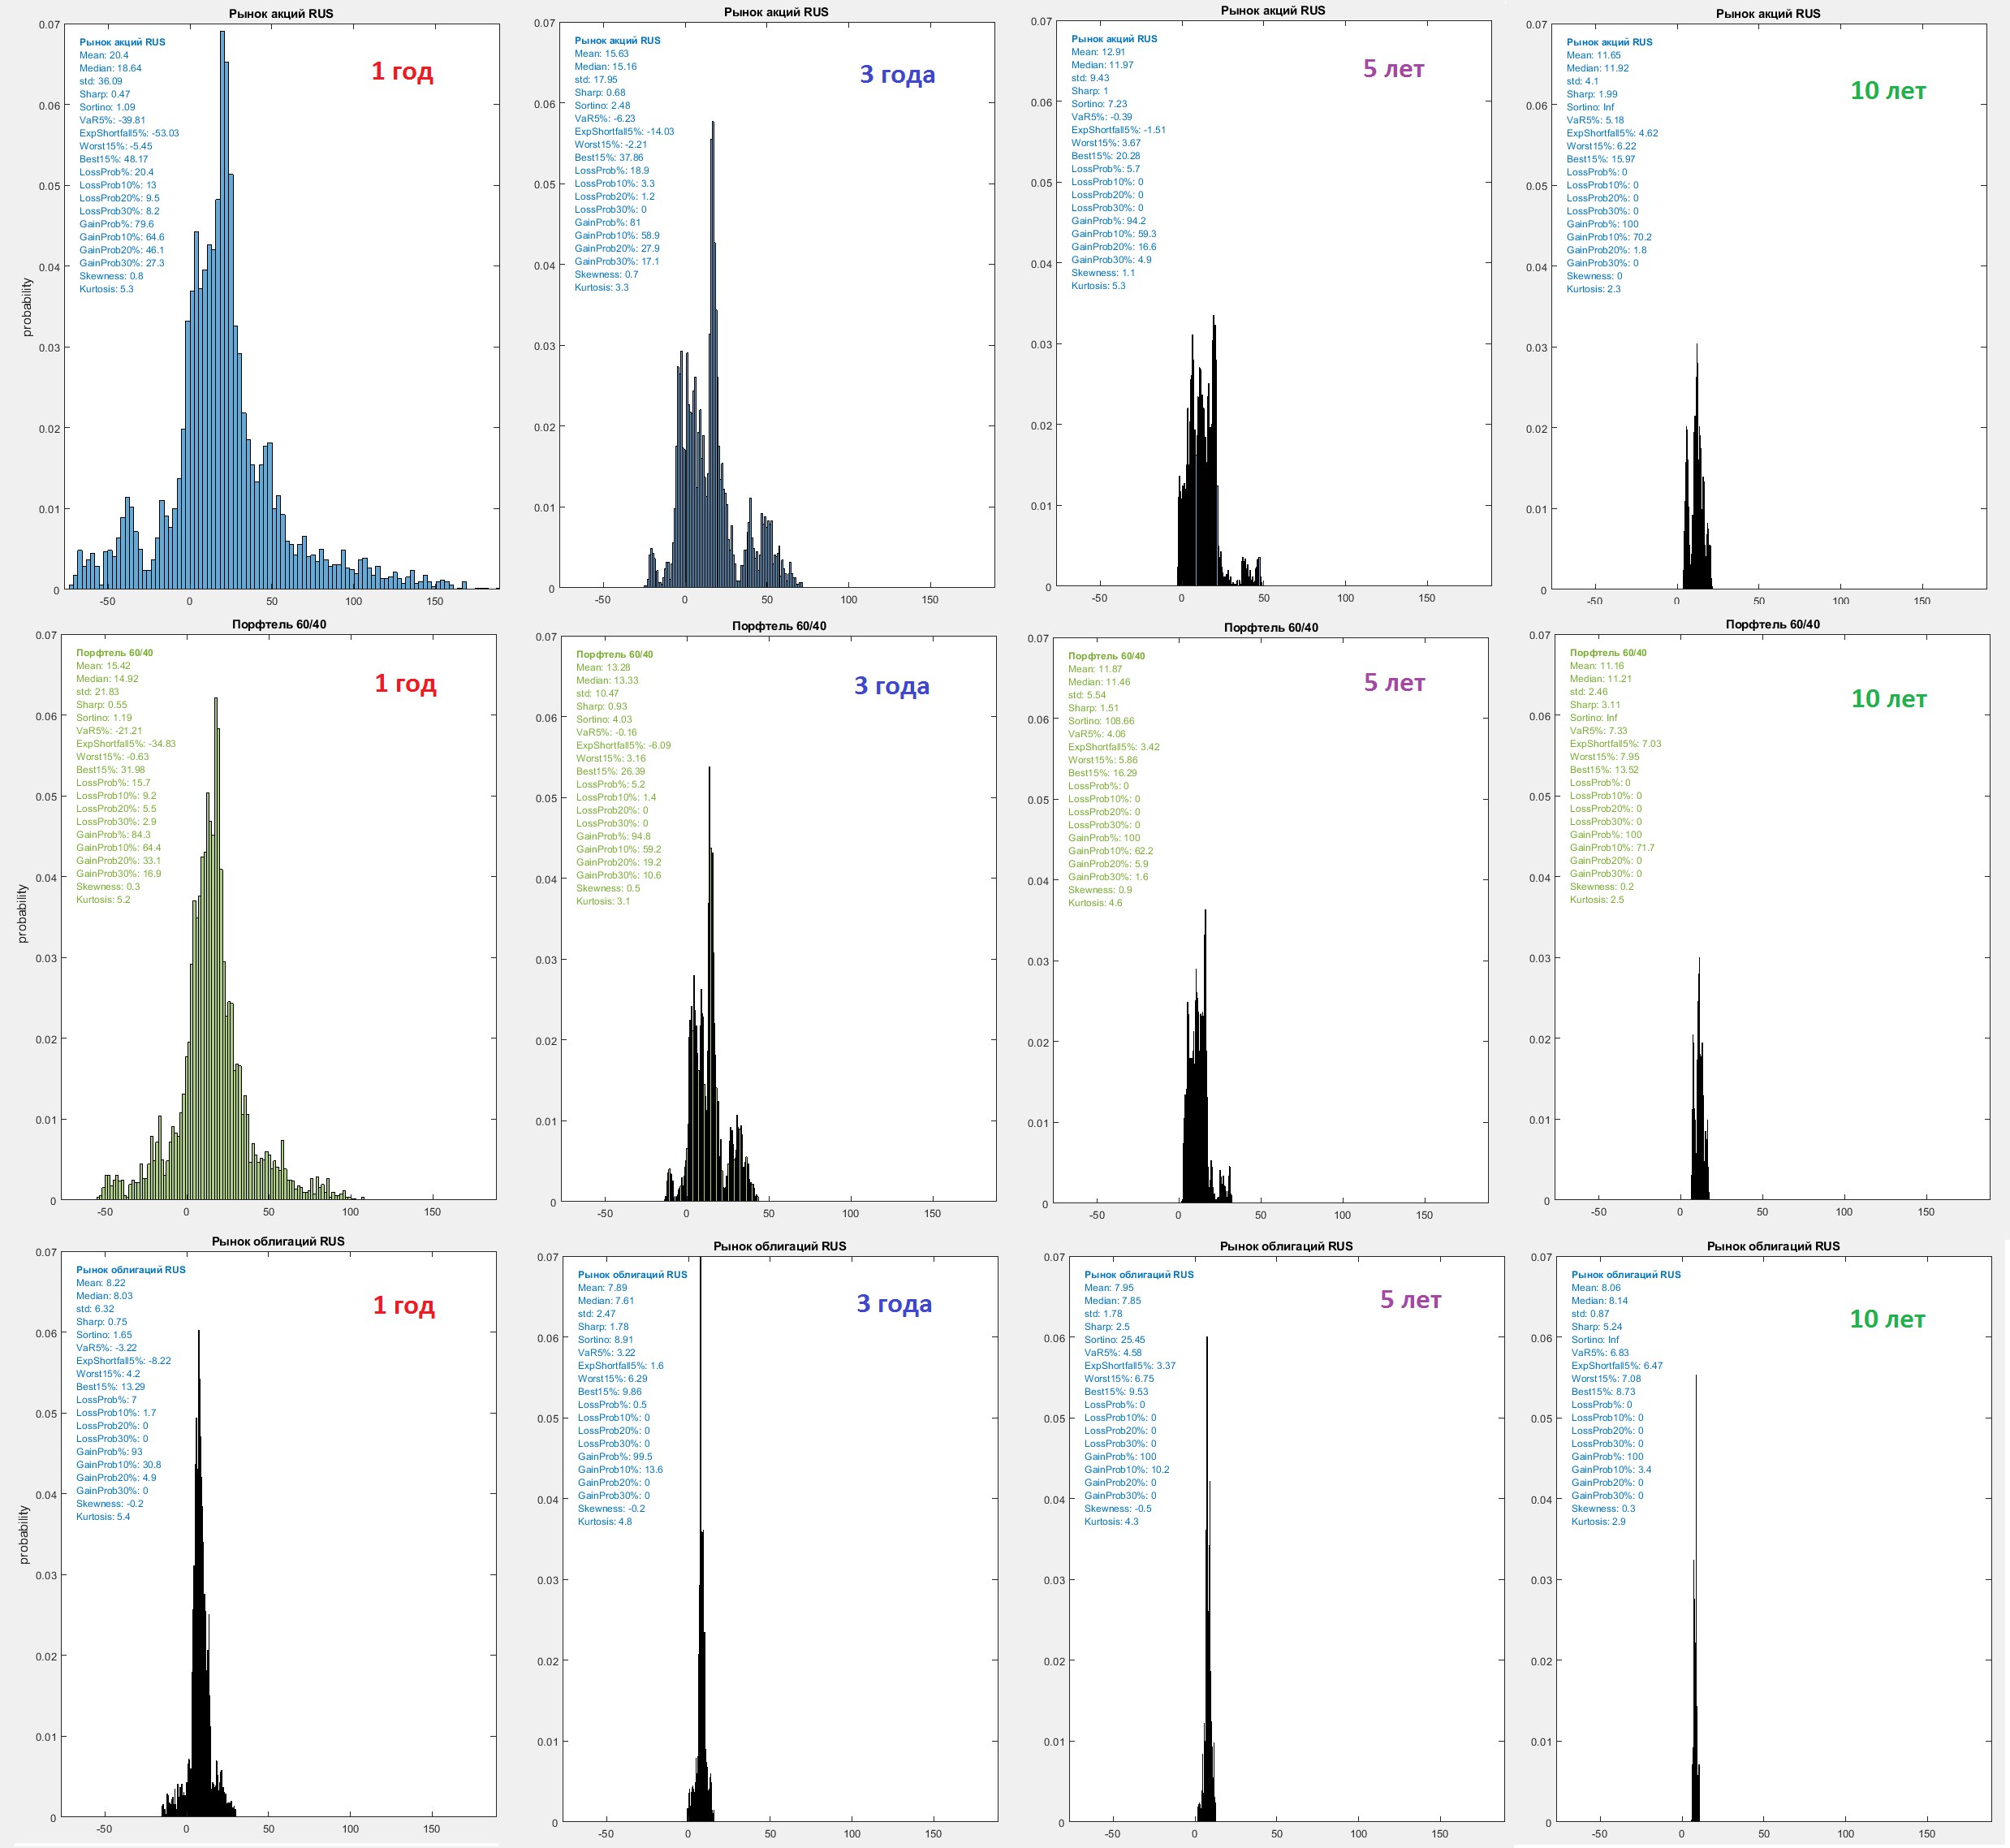
Графики в этом посте отражают доходности (в % годовых и с учетом дивидендов) всех возможных периодов в 1 год (250 торговых дней), 3 лет, 5 и 10 лет для российского рынка акций, портфеля 60/40 (60% акций, 40% облигаций) и рынка облигаций за период с 2003 по 2023гг.
Скачайте картинку на свое устройство, чтобы увидеть все детали.
Это, так называемые, распределения доходностей (здесь только исторические данные – обычно, такие данные дополнительно моделируются, чтобы не привязываться к конкретному периоду). Вы можете видеть как сильно изменяется доходность различных активов и как важен инвестиционный горизонт для стабилизации ожидаемой доходности.
Годовые доходности рынка акций изменяются от -77% до 189% (вероятность убытка – более 20%), портфеля 60/40 – от -55% до 108% (вероятность убытка около 16%), рынка облигаций - от -15% до 30% (вероятность убытка - 7%).
Но уже на пяти годах мы видим более стабильную картину: доходности рынка акций изменяются от -2.7% до 48.5% годовых (вероятность убытка – более 5.7%), портфеля 60/40 – от +1.7% до 32% годовых (вероятность убытка 0%), рынка облигаций - от +1.5% до 12,6% годовых (вероятность убытка - 0%).
Так, для получения оптимальных портфелей для каждого инвестиционного горизонта и возможности конкретного инвестора принимать риск, используются похожие распределения реальных (после ожидаемой инфляции) доходностей самых разных активов и их комбинаций, часто с динамическими комбинациями, чтобы не терять накопленные сбережения в конце периода инвестиций.
=====
👉👉 Полную версию этой статьи с описанием всех параметров распределений читайте в Дзен
Оглядываясь назад при оценке доходностей различных активов, мы обычно привязываемся к конкретным датам и периодам. Это удобно и наглядно. Поэтому инфографика с ротацией доходностей по годам, треугольники доходностей и просто доходностями отдельных акций за конкретные периоды так популярна.
Однако, очевидно, что мы с вами не инвестируем в акции только 31 декабря 2000 года и через 23 года с наслаждением оцениваем результаты. Даты инвестиций во многом случайны и их, как правило, множество, инвестиционные горизонты на практике, даже если говорить о целых годах, могут начинаться 15 августа одного года и заканчиваться 15 августа через год, два, три или 20 лет. Поэтому доходности по годам удобны, но совсем не показательны.
Графики в этом посте отражают доходности (в % годовых и с учетом дивидендов) всех возможных периодов в 1 год (250 торговых дней), 3 лет, 5 и 10 лет для российского рынка акций, портфеля 60/40 (60% акций, 40% облигаций) и рынка облигаций за период с 2003 по 2023гг.
Скачайте картинку на свое устройство, чтобы увидеть все детали.
Это, так называемые, распределения доходностей (здесь только исторические данные – обычно, такие данные дополнительно моделируются, чтобы не привязываться к конкретному периоду). Вы можете видеть как сильно изменяется доходность различных активов и как важен инвестиционный горизонт для стабилизации ожидаемой доходности.
Годовые доходности рынка акций изменяются от -77% до 189% (вероятность убытка – более 20%), портфеля 60/40 – от -55% до 108% (вероятность убытка около 16%), рынка облигаций - от -15% до 30% (вероятность убытка - 7%).
Но уже на пяти годах мы видим более стабильную картину: доходности рынка акций изменяются от -2.7% до 48.5% годовых (вероятность убытка – более 5.7%), портфеля 60/40 – от +1.7% до 32% годовых (вероятность убытка 0%), рынка облигаций - от +1.5% до 12,6% годовых (вероятность убытка - 0%).
Так, для получения оптимальных портфелей для каждого инвестиционного горизонта и возможности конкретного инвестора принимать риск, используются похожие распределения реальных (после ожидаемой инфляции) доходностей самых разных активов и их комбинаций, часто с динамическими комбинациями, чтобы не терять накопленные сбережения в конце периода инвестиций.
=====
👉👉 Полную версию этой статьи с описанием всех параметров распределений читайте в Дзен