


СПОСОБНОСТЬ БЕЗДЕЙСТВОВАТЬ, ИНТУИЦИЯ И СОРНЯКИ
Предположим, мы вложили деньги в равновзвешенный портфель из 2 акций: А и В.
«А» росли на 10% каждый год. «В» росли на 20% каждый год. Дивидендов не было. Мы не трогали этот портфель 30 лет и продали.
Какова среднегодовая доходность такого портфеля?
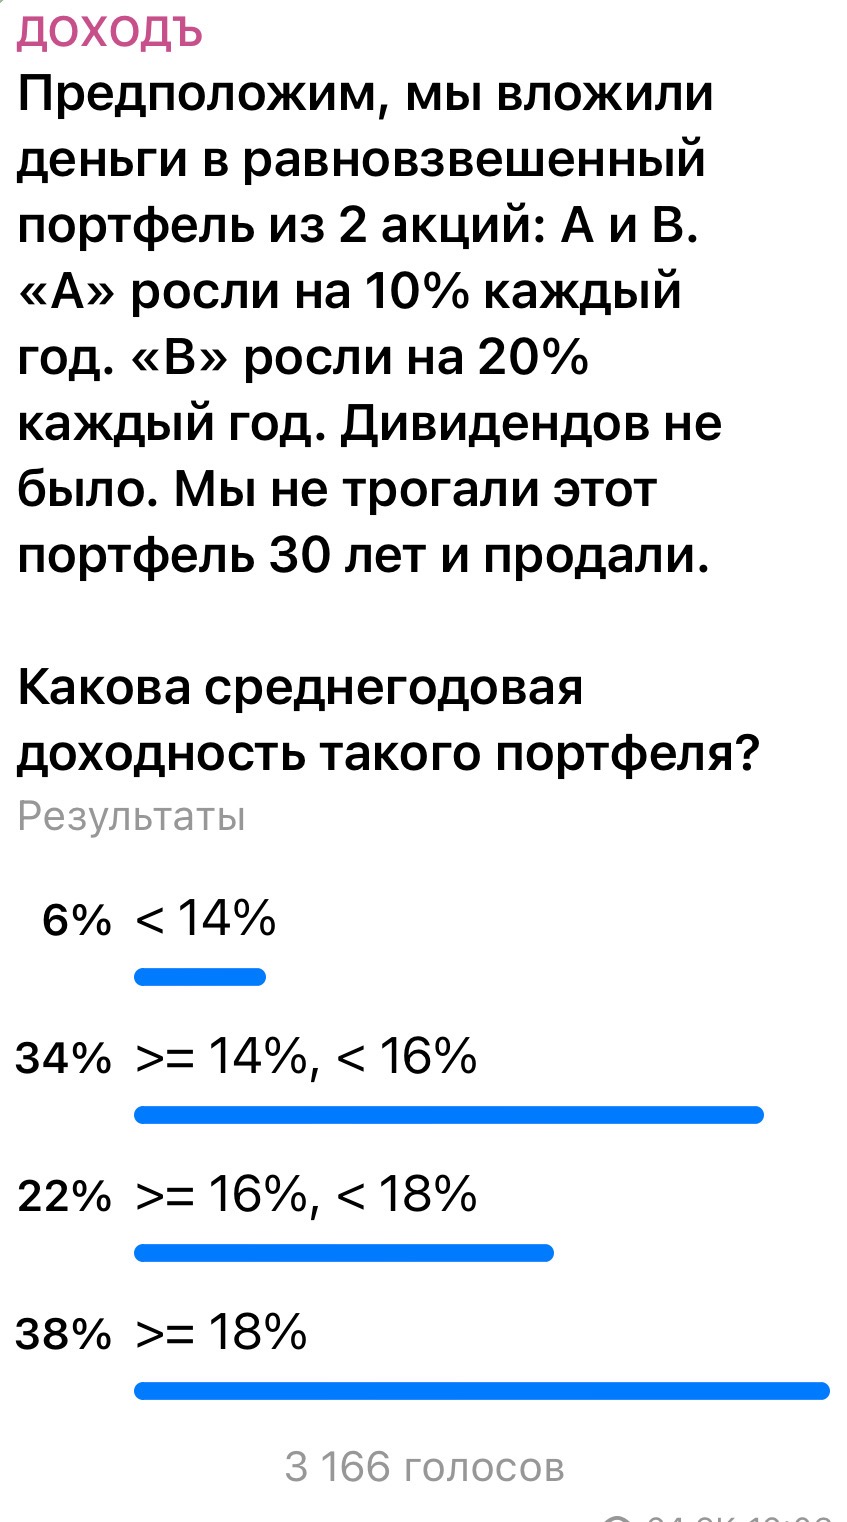
Мы спросили наших читателей, какой из вариантов ответа на этот вопрос они считают правильным. Вот результаты.
👉 Правильный ответ: ~17,54%.
Только ~22% респондентов ответили правильно.
Мы думаем, что большинство из нас понимает: по мере того, как время уходит в бесконечность, доходность портфеля достигает 20%, так как акции «B» все больше доминируют в портфеле.
Но, как видно по результатам, интуитивно мы склонны переоценивать или недооценивать скорость этого процесса.
🔹РЕШЕНИЕ
Изначально портфель равновзвешенный, поэтому давайте скажем, что мы имеем стоимость X в акции «A» и X - в акции «B». Тогда стоимость нашего совокупного портфеля равна 2X.
Через 30 лет стоимость в акции «A» будет равна X*(1+0.1)^30 = 1.1^30.
Аналогично, стоимость в акции «B» будет равна X*(1+0.2)^30 = 1.2^30.
И тогда стоимость всего портфеля через 30 лет = X*(1.1^30+1.2^30).
Используя формулу будущей стоимости по сложному проценту FV = PV*(1+r)^n:
2X*(1+r)^30 = X*(1.1^30+1.2^30)
Отсюда нам нужно найти ставку r и так мы, на самом деле, выводим формулу среднегодовой доходности с учётом сложного процента CAGR (любая другая доходность просто не имеет смысла и бесполезна для практического применения, например, для сравнения различных финансовых инструментов).
r = ((X*(1.1^30+1.2^30) / 2X)^(1/30))-1
Сокращаем X и получаем:
r = (((1.1^30+1.2^30) / 2)^(1/30))-1 = 17.54%
и поэтому верен ответ >=16%,
Предположим, мы вложили деньги в равновзвешенный портфель из 2 акций: А и В.
«А» росли на 10% каждый год. «В» росли на 20% каждый год. Дивидендов не было. Мы не трогали этот портфель 30 лет и продали.
Какова среднегодовая доходность такого портфеля?
Мы спросили наших читателей, какой из вариантов ответа на этот вопрос они считают правильным. Вот результаты.
👉 Правильный ответ: ~17,54%.
Только ~22% респондентов ответили правильно.
Мы думаем, что большинство из нас понимает: по мере того, как время уходит в бесконечность, доходность портфеля достигает 20%, так как акции «B» все больше доминируют в портфеле.
Но, как видно по результатам, интуитивно мы склонны переоценивать или недооценивать скорость этого процесса.
🔹РЕШЕНИЕ
Изначально портфель равновзвешенный, поэтому давайте скажем, что мы имеем стоимость X в акции «A» и X - в акции «B». Тогда стоимость нашего совокупного портфеля равна 2X.
Через 30 лет стоимость в акции «A» будет равна X*(1+0.1)^30 = 1.1^30.
Аналогично, стоимость в акции «B» будет равна X*(1+0.2)^30 = 1.2^30.
И тогда стоимость всего портфеля через 30 лет = X*(1.1^30+1.2^30).
Используя формулу будущей стоимости по сложному проценту FV = PV*(1+r)^n:
2X*(1+r)^30 = X*(1.1^30+1.2^30)
Отсюда нам нужно найти ставку r и так мы, на самом деле, выводим формулу среднегодовой доходности с учётом сложного процента CAGR (любая другая доходность просто не имеет смысла и бесполезна для практического применения, например, для сравнения различных финансовых инструментов).
r = ((X*(1.1^30+1.2^30) / 2X)^(1/30))-1
Сокращаем X и получаем:
r = (((1.1^30+1.2^30) / 2)^(1/30))-1 = 17.54%
и поэтому верен ответ >=16%,