


РАСЧЕТ ДОХОДНОСТИ ОБЛИГАЦИЙ К СЛЕДУЮЩЕЙ ОФЕРТЕ/ПОГАШЕНИЮ, ЕСЛИ КУПОНЫ УЖЕ ИЗВЕСТНЫ
Как вы уже знаете, в нашем сервисе Анализ облигаций мы рассчитываем доходность облигаций на основе собственной модели.
Когда эмитент перед ближайшей офертой (опцион put) принимает решение о новом размере купона (или порядке определения его размера) на срок до даты погашения облигации или даты следующей оферты, мы начинаем рассчитывать эффективную доходность к такой новой дате (следующей эффективной дате) с учетом всех известных денежных потоков.
Это происходит до даты фактического выкупа облигаций по ближайшей оферте и даже до даты окончания приема заявок на участие в такой оферте, что позволяет получить более полезную метрику оценки доходности для инвесторов.
Это отличается от подхода, используемого по умолчанию на биржах, в торговых системах и большинстве других скринеров.
Полученная доходность лучше учитывает следующие известные купоны и реакцию рынка на их размер относительно ожиданий и текущих рыночных процентных ставок (то есть оценивает бумагу, «смотря сквозь» события ближайшей оферты).
Например, после объявления нового размера купона цена облигации может остаться выше или уйти выше, если купон превзошел ожидания рынка. Классическая доходность в этом случае будет отрицательной, но, очевидно, что не этой доходностью нужно оперировать и не она лежит в основе цены бумаги.
Но даже если цена не уходит выше номинала (новый купон низкий или просто рыночный) и просто стремится к нему по мере приближения к дате выкупа, наш расчет будет более полезным.
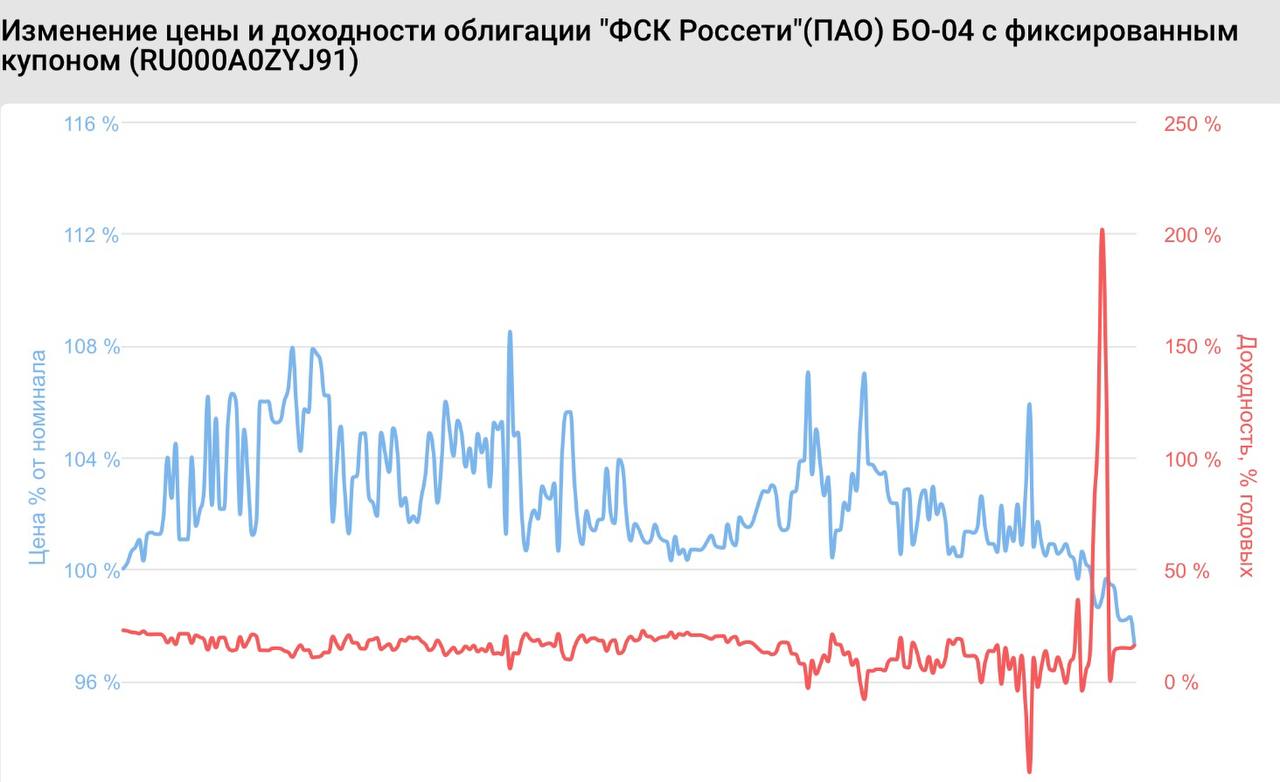
В этом кейсе доходность бумаги становится слишком чувствительной даже к самым небольшим изменениям в цене. При цене чуть ниже номинала можно видеть доходность выше 100 или 200%, что возможно и имеет смысл, но почти никогда не реализуемо. Простой учет всех следующих известных купон делает доходность адекватной.
В этом же случае классический расчет может не отражать, например, слишком низкие следующие купоны. Обрушение доходности с учетом таких купонов будет явным и полезным сигналом предъявить облигацию к выкупу или просто не покупать такую бумагу при подборе новых бумаг в нашем сервисе.
Редко, для случаев поиска арбитражных возможностей, доходность к самой ближайшей дате выкупа при уже известных следующих купонах может быть полезной.
Однако в остальных случаях (если вы уже владеете бумагой, думаете предъявлять ли ее к выкупу по оферте или рассматриваете возможность ее покупки больше чем на несколько дней) вам нужна доходность с учетом всех известных будущих денежных потоков - ее мы и рассчитываем в качестве основной эффективной доходности.
Пример ФСК РС Б4 (RU000A0ZYJ91)
У этой бумаги оферта была назначена на 03.12.2025 и все доходности, которые вы могли видеть были рассчитаны к этой дате.
Когда эмитент объявил размер следующих купонов наша доходность переключилась на следующую дату (оферта 02.12.2026).
В то время как доходность в торговых системах составляла 146.7% (см. на график), наша доходность была рассчитана в соответствии с рыночной логикой к следующей значимой дате и составила 13.9%, что позволяло адекватно сравнивать ее со всеми остальными возможностями на рынке (облигациями, депозитами, чем угодно).
#доходъоблигации
Как вы уже знаете, в нашем сервисе Анализ облигаций мы рассчитываем доходность облигаций на основе собственной модели.
Когда эмитент перед ближайшей офертой (опцион put) принимает решение о новом размере купона (или порядке определения его размера) на срок до даты погашения облигации или даты следующей оферты, мы начинаем рассчитывать эффективную доходность к такой новой дате (следующей эффективной дате) с учетом всех известных денежных потоков.
Это происходит до даты фактического выкупа облигаций по ближайшей оферте и даже до даты окончания приема заявок на участие в такой оферте, что позволяет получить более полезную метрику оценки доходности для инвесторов.
Это отличается от подхода, используемого по умолчанию на биржах, в торговых системах и большинстве других скринеров.
Полученная доходность лучше учитывает следующие известные купоны и реакцию рынка на их размер относительно ожиданий и текущих рыночных процентных ставок (то есть оценивает бумагу, «смотря сквозь» события ближайшей оферты).
Например, после объявления нового размера купона цена облигации может остаться выше или уйти выше, если купон превзошел ожидания рынка. Классическая доходность в этом случае будет отрицательной, но, очевидно, что не этой доходностью нужно оперировать и не она лежит в основе цены бумаги.
Но даже если цена не уходит выше номинала (новый купон низкий или просто рыночный) и просто стремится к нему по мере приближения к дате выкупа, наш расчет будет более полезным.
В этом кейсе доходность бумаги становится слишком чувствительной даже к самым небольшим изменениям в цене. При цене чуть ниже номинала можно видеть доходность выше 100 или 200%, что возможно и имеет смысл, но почти никогда не реализуемо. Простой учет всех следующих известных купон делает доходность адекватной.
В этом же случае классический расчет может не отражать, например, слишком низкие следующие купоны. Обрушение доходности с учетом таких купонов будет явным и полезным сигналом предъявить облигацию к выкупу или просто не покупать такую бумагу при подборе новых бумаг в нашем сервисе.
Редко, для случаев поиска арбитражных возможностей, доходность к самой ближайшей дате выкупа при уже известных следующих купонах может быть полезной.
Однако в остальных случаях (если вы уже владеете бумагой, думаете предъявлять ли ее к выкупу по оферте или рассматриваете возможность ее покупки больше чем на несколько дней) вам нужна доходность с учетом всех известных будущих денежных потоков - ее мы и рассчитываем в качестве основной эффективной доходности.
Пример ФСК РС Б4 (RU000A0ZYJ91)
У этой бумаги оферта была назначена на 03.12.2025 и все доходности, которые вы могли видеть были рассчитаны к этой дате.
Когда эмитент объявил размер следующих купонов наша доходность переключилась на следующую дату (оферта 02.12.2026).
В то время как доходность в торговых системах составляла 146.7% (см. на график), наша доходность была рассчитана в соответствии с рыночной логикой к следующей значимой дате и составила 13.9%, что позволяло адекватно сравнивать ее со всеми остальными возможностями на рынке (облигациями, депозитами, чем угодно).
#доходъоблигации