


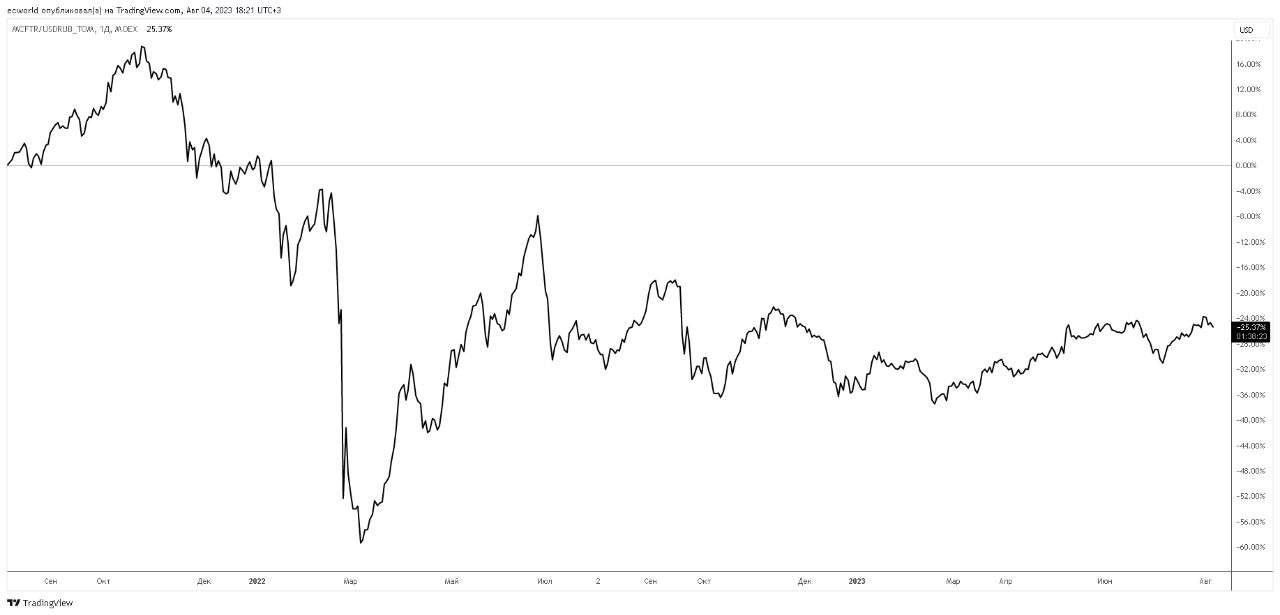
Просто, напомню, как выглядит https://t.me/ecworld/3535 доходность российского рынка акций даже с учетом дивидендов (в долларах) за последние 2 года.
Даже с учетом импульса роста последних недель доходность за 2 года -25% (минус 25%). За 3 года - 0%.
Почему важно об этом помнить?
Потому что каждый раз, когда вы думаете об "инвестициях", вы подразумеваете ваши траты в будущем. И это либо крупные траты (автомобиль, учеба детям ... для кого-то это даже дорогостоящая техника, а для кого-то недвижимость за рубежом), либо жизнь на пенсии через ХХ лет.
И в том, и в другом случае к моменту выхода "инвестиций" в деньги, ваши деньги в реальности сильно обесценятся. Потому что инфляция на "крупные расходы" (особенно на товары длительного спроса) всегда выше официальной инфляции. А в последние годы - выше доходности, которую может давать наш рынок акций. Если геополитическая и внутриполитическая ситуация затянется в текущем тренде (а вы сейчас видите иной путь? какова вероятность пойти по нему?), то и ситуация на фондовом рынке продолжит текущую динамику.
"Как в Иране" и "в Иране же рынок растет" - это, конечно, интересно. Но давайте смотреть по покупательной способности национальной денежной единицы. На ваши "инвестиции" (тело + доход) вы теперь можете купить только половину автомобиля / от той цены, по которой могли его купить 3 года назад. За границу на отдых съездить теперь только на в 2-3 раза меньший срок, чем 3 года назад. Еще раз: даже с учетом инвестиционного дохода и дивидендов. И так далее. Вот такие сейчас "инвестиции".
Смотрите вперед (срок инвестиций - ключевая вводная), а не назад или под нос. Особенно это касается тех, кто "вытащу из акций деньги через год и куплю ..." (то есть реально - среднесрочных, а не долгосрочных "инвесторов").
| подписывайтесь на @ecworld
| прогнозы и аналитика