


Елена Триллион | Ипотека. Кредиты. Недвижимость.
🦈 Елена Мирошникова. Все виды кредитов, ипотека, подбор жилья без «довесов» банков
🦈 Я экс-управляющая банка, тут жёстко и с юмором об изнанке кредитования
🦈 Лично вам отвечу здесь👇
https://wa.me/+79882424152 Связанные каналы | Похожие каналы
4 693
подписчиков
Популярное в канале
⚡️⚡️ Минфин опубликовал условия новой семейной ипотеки На всей территории Российской Федерации ...
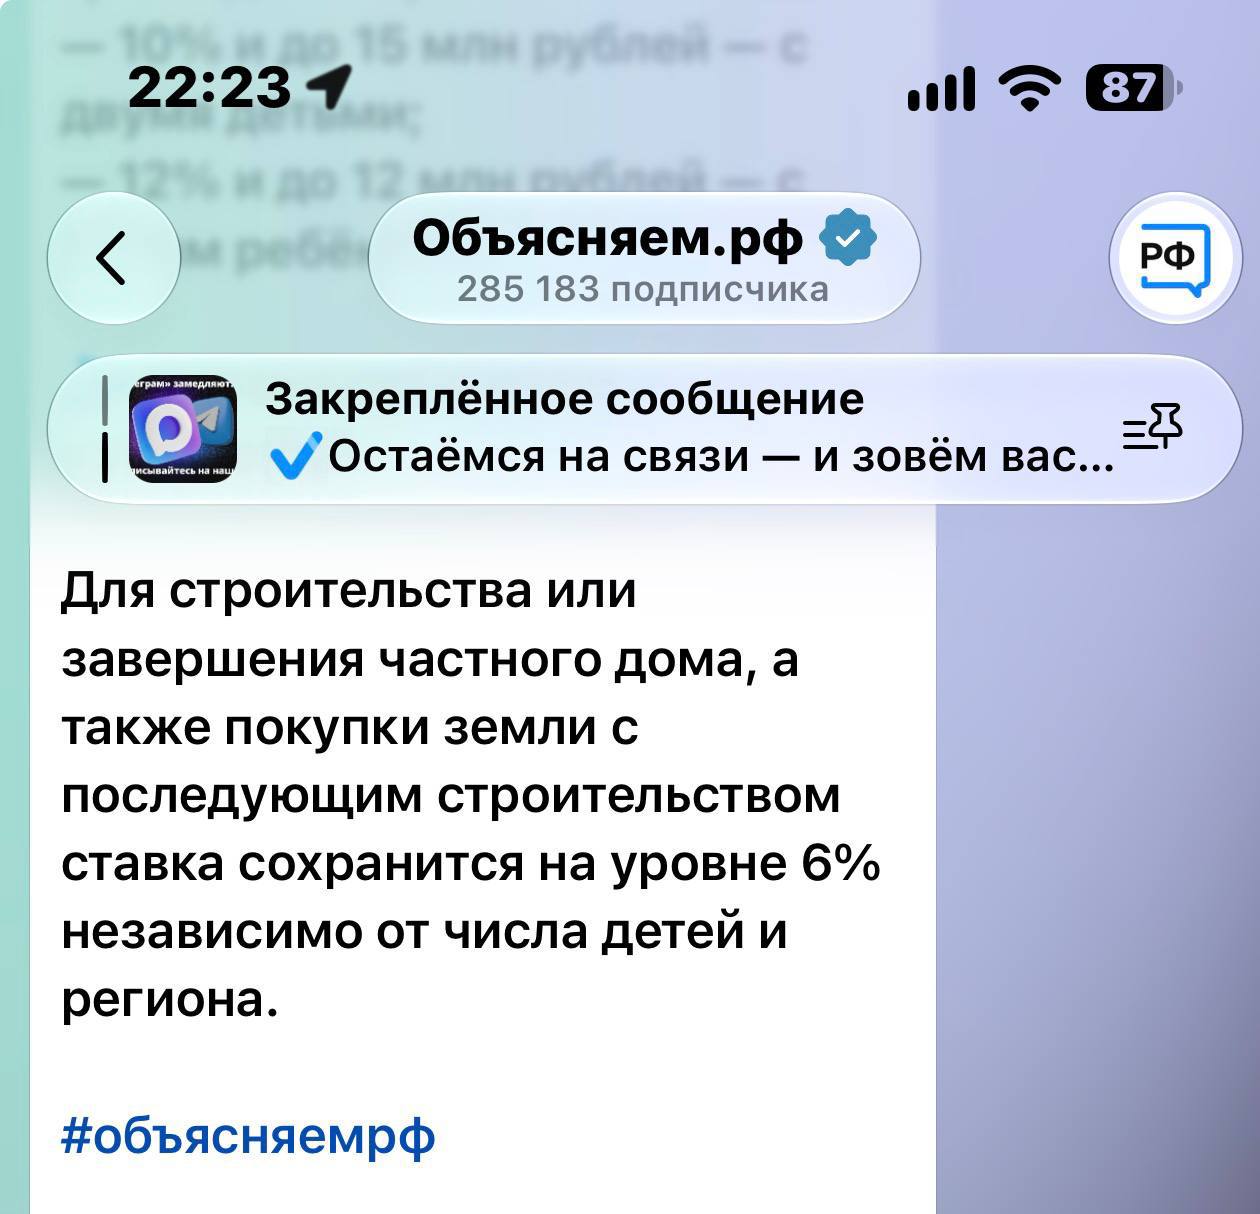
По ИЖС мы все дружно пишем уточняющие вопросы, ибо оператор госпрограмм банк «Дом рф» отвечает ...
Друзья, пишите ваши вопросы, будем разбирать NEW-Постановление вместе
⚡️Решение от 22.09.2026 № 25-67381-01850-Р о порядке предоставления субсидии
Почему я действительно верю, что семейную ипотеку «порежут»? Еще раз подробно в новом видео