


Среднегодовая доходность среднестатистического инвестора в фонды акций за последние 20 лет составила 4,25%, тогда как среднегодовая доходность S&P 500 за то же время равна 6,06%. За 2019 г. среднестатистический инвестор уступил рынку по доходности около 5,35% годовых.
Значения доходностей, приведённых в заголовке, не выдуманы, а взяты из последнего исследования поведения инвесторов, проведенного американской фирмой Dalbar в 2020 г. Несмотря на то, что обзор затрагивает только американский рынок, российские инвесторы также могут извлечь важные уроки, которые помогут быстрее достичь финансовых целей.
Согласно материалам Dalbar, большинство инвесторов играют в краткосрочную игру, торгуя всем, что является «акциями» — акциями компаний и акциями биржевых фондов, т.е. тем классом активов, который, как известно, предназначен для инвестирования на длинном временном горизонте. Именно поэтому большинство инвесторов получают более низкую доходность в сравнении даже со средней доходностью рынка. Если бы инвестор в 2016 году вложил 100 тыс. долл. США в ETF на индекс S&P 500, то заработал бы на 25,5 тыс. долл. больше, чем среднестатистический инвестор, нацеленный на спекулятивную торговлю.
Как показывает исследование Dalbar, инвесторам вредно переключаться с одних фондов на другие и заниматься маркет-таймингом (выбором подходящего времени для инвестирования). Типичная ошибка среднего инвестора заключается в том, что после того, как рынок идет вверх, он вкладывает деньги в фонды (покупает дорого). Затем, после того, как рынок падает, он забирает деньги (продает дешево). Согласно данным Dalbar, в 2019 г. инвесторы смогли угадать направление рынка только в 3-х месяцах из 12. При этом любое неправильное решение среднестатистического инвестора, как правило, может стоить нескольких правильных решений, совершённых ранее.
Вместо «угадываний» инвестору гораздо важнее сфокусироваться на тех биржевых фондах, которые уже успели продемонстрировать устойчивые результаты в прошлом и зарекомендовали себя как надёжные инструменты коллективного инвестирования, в т.ч. в периоды спада и коррекций. Чем дольше инвестор находится «в рынке» с помощью этих инструментов, тем выше у него вероятность получить рыночную доходность и не стать «среднестатистическим инвестором».
Интересный факт: ежегодно публикуемое исследование компании Dalbar не раз подвергалось критике со стороны научного сообщества. Самый громкий пример — статья Уэйда Д. Пфау, опубликованная в 2017 году. Пфау не понравилась методология, которую используют в Dalbar (доходность = изменение активов, за вычетом притоков - оттоков), из-за которой среднестатистический инвестор всегда проигрывает рынку. Но предложенные Пфау методы (на базе IRR или TWR), по мнению CEO Dalbar, не подходят в полной мере для целей исследования и являются «сложными для понимания» рядовому инвестору. В целом, даже применение других методологий не повлияет на выводы исследования Dalbar, которые подтверждают пользу долгосрочного владения фондами на индексы широкого рынка.
#smart_etf_reading
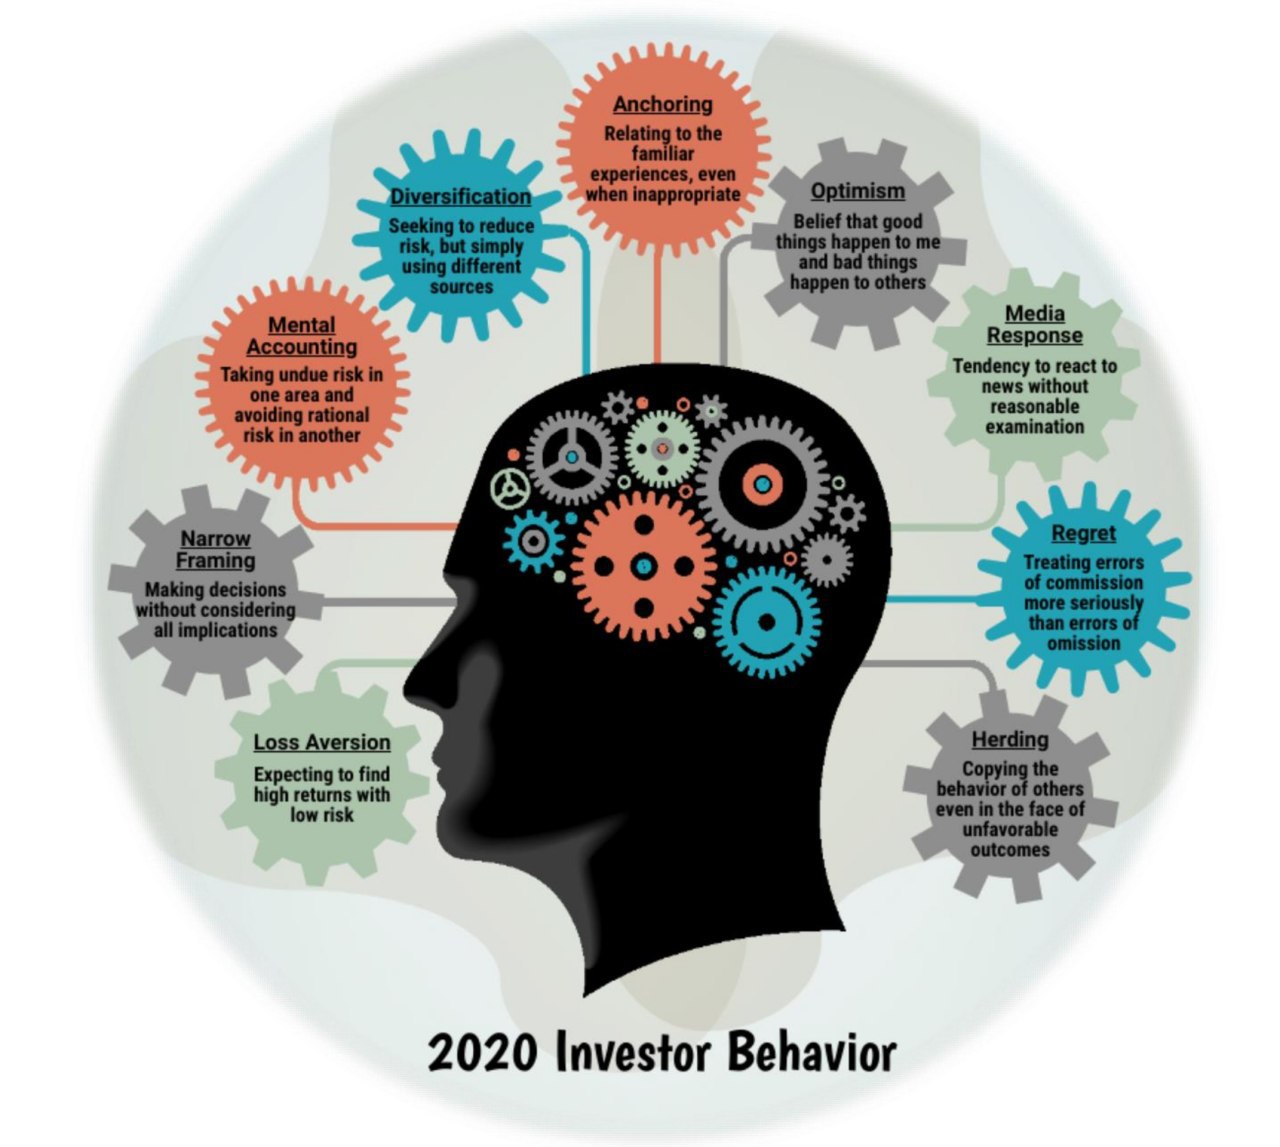
Значения доходностей, приведённых в заголовке, не выдуманы, а взяты из последнего исследования поведения инвесторов, проведенного американской фирмой Dalbar в 2020 г. Несмотря на то, что обзор затрагивает только американский рынок, российские инвесторы также могут извлечь важные уроки, которые помогут быстрее достичь финансовых целей.
Согласно материалам Dalbar, большинство инвесторов играют в краткосрочную игру, торгуя всем, что является «акциями» — акциями компаний и акциями биржевых фондов, т.е. тем классом активов, который, как известно, предназначен для инвестирования на длинном временном горизонте. Именно поэтому большинство инвесторов получают более низкую доходность в сравнении даже со средней доходностью рынка. Если бы инвестор в 2016 году вложил 100 тыс. долл. США в ETF на индекс S&P 500, то заработал бы на 25,5 тыс. долл. больше, чем среднестатистический инвестор, нацеленный на спекулятивную торговлю.
Как показывает исследование Dalbar, инвесторам вредно переключаться с одних фондов на другие и заниматься маркет-таймингом (выбором подходящего времени для инвестирования). Типичная ошибка среднего инвестора заключается в том, что после того, как рынок идет вверх, он вкладывает деньги в фонды (покупает дорого). Затем, после того, как рынок падает, он забирает деньги (продает дешево). Согласно данным Dalbar, в 2019 г. инвесторы смогли угадать направление рынка только в 3-х месяцах из 12. При этом любое неправильное решение среднестатистического инвестора, как правило, может стоить нескольких правильных решений, совершённых ранее.
Вместо «угадываний» инвестору гораздо важнее сфокусироваться на тех биржевых фондах, которые уже успели продемонстрировать устойчивые результаты в прошлом и зарекомендовали себя как надёжные инструменты коллективного инвестирования, в т.ч. в периоды спада и коррекций. Чем дольше инвестор находится «в рынке» с помощью этих инструментов, тем выше у него вероятность получить рыночную доходность и не стать «среднестатистическим инвестором».
Интересный факт: ежегодно публикуемое исследование компании Dalbar не раз подвергалось критике со стороны научного сообщества. Самый громкий пример — статья Уэйда Д. Пфау, опубликованная в 2017 году. Пфау не понравилась методология, которую используют в Dalbar (доходность = изменение активов, за вычетом притоков - оттоков), из-за которой среднестатистический инвестор всегда проигрывает рынку. Но предложенные Пфау методы (на базе IRR или TWR), по мнению CEO Dalbar, не подходят в полной мере для целей исследования и являются «сложными для понимания» рядовому инвестору. В целом, даже применение других методологий не повлияет на выводы исследования Dalbar, которые подтверждают пользу долгосрочного владения фондами на индексы широкого рынка.
#smart_etf_reading