


📈Доходность активов за последние 15 лет
На сайте портала Финансовая культура (ресурс Банка России) есть полезный ежемесячно обновляемый инструмент, который позволяет смотреть прошлую доходность разных классов активов на длинном временном промежутке. Максимально возможный период для анализа — с 2000 года.
Мне стало интересно посмотреть на динамику доходности активов за последние 15 лет, чтобы не захватывать нерелевантные сегодняшней повестке времена бурного расцвета российской экономики (2000-2008) и мировой финансовый кризис.
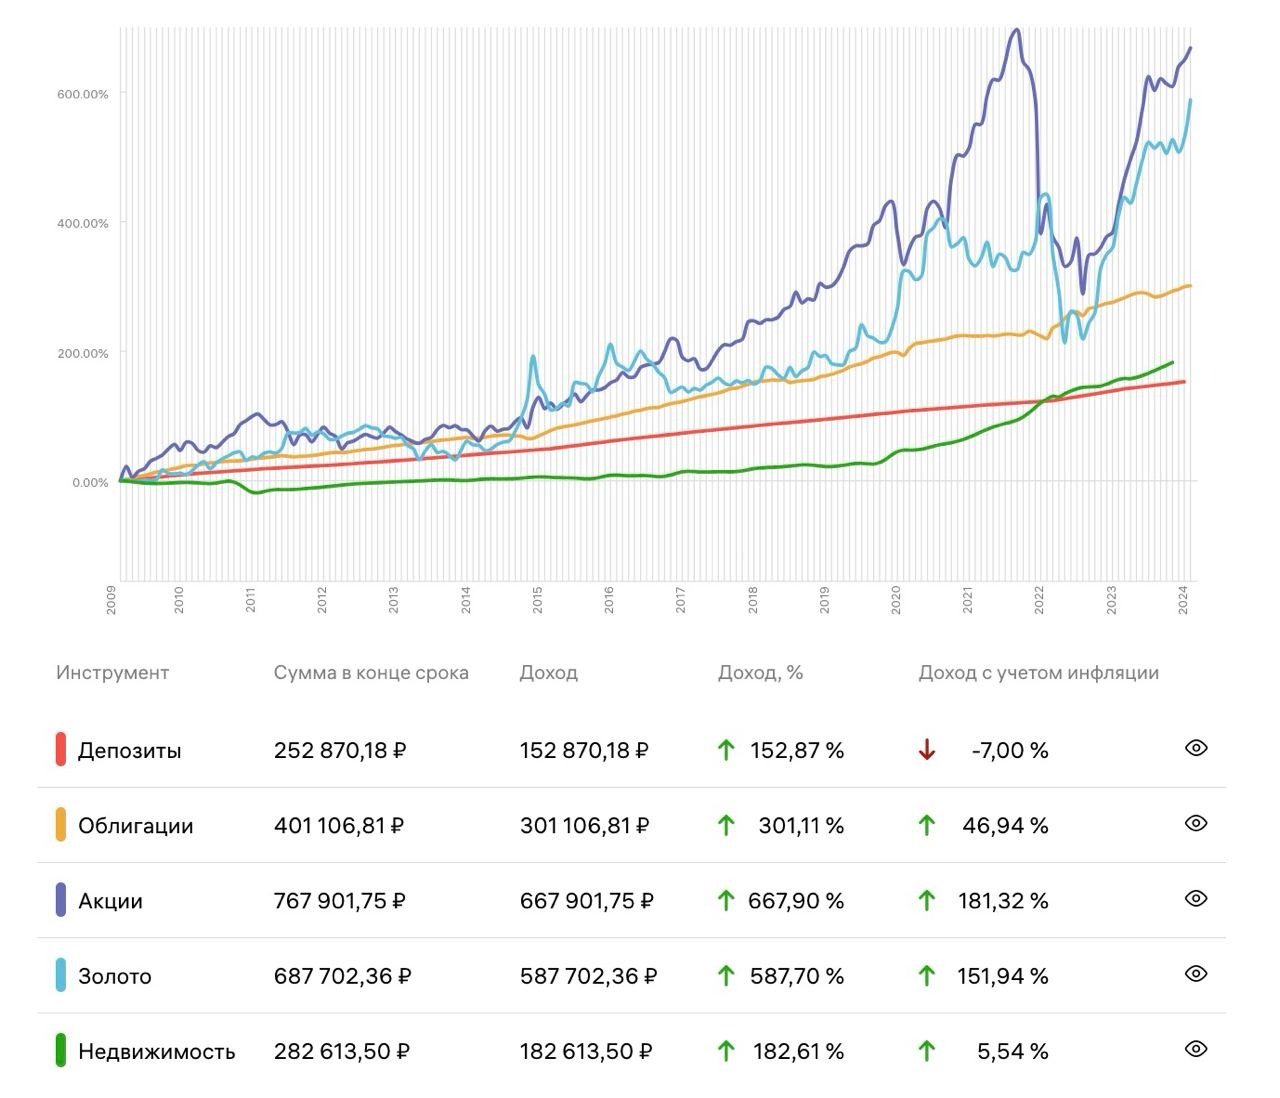
Вот что получилось (я перевел доходность в среднегодовые значения):
🟧Депозиты: 2,9% годовых
🟧Недвижимость: 4,1% годовых
🟧Облигации (ОФЗ): 5,0% годовых
🟧Облигации (корпоративные): 7,6% годовых
🟧Золото: 12,5% годовых
🟧Акции: 13,5% годовых
*Все доходности в рублях, в комментариях оставил информацию об источниках данных
В общем-то результаты вполне закономерные: более рисковые активы демонстрируют высокую доходность на длительном горизонте, менее рисковые — наоборот.
📌Но есть несколько важных моментов, которые мне бы хотелось отметить:
1. Депозиты и вклады никогда не защитят вложения от инфляции. Банковский депозит — единственный «актив», который показал отрицательную реальную доходность (доходность, за вычетом инфляции).
2. Вопреки «мнению толпы» относительно баснословных доходностей в недвижке, большую часть временного периода недвижимость отставала от депозитов по доходности и по сути начала расти только в 2020-х. В итоге за 15 лет она обогнала депозиты на 1,2% годовых — так себе история для приумножения капитала.
3. Золото и акции хоть растут синхронно в последнее время, на графике четко прослеживаются периоды отрицательной корреляции: акции идут вверх — золото вниз, акции вниз — золото вверх. Это очень полезное свойство золота отлично работает при портфельном инвестировании.
📌Мне бы очень хотелось, чтобы авторы этого полезного инструмента добавили в него несколько важных индикаторов:
- динамику валют, например, доллара и евро (чтобы показать, что сбережения в валюте не работают)
- портфель из нескольких активов + возможность регулировать пропорции для бэктестинга
- инфляцию, чтобы видеть её графическое отображение
Также было бы полезно иметь возможность выгрузки всех данных для проведения собственных исследований. В других калькуляторах-аналогах часто есть эти функции, но нет такой глубины данных. Если всё было в одном месте — цены бы такому сервису не было.
Хотя и сейчас можно понять, что для приумножения капитала необходимо составлять диверсифицированные портфели и не надеяться на депозиты/вклады под 16-18%, которые уже через год-два уже не будут приносить такую рекордную доходность. Лучше готовить почву заранее, чтобы не попасть в неловкую ситуацию, когда весь рынок изменится. Начать можно с экспресс-консультации «Финансовый компас». На следующей неделе есть слоты, записаться можно здесь.
@findanil
На сайте портала Финансовая культура (ресурс Банка России) есть полезный ежемесячно обновляемый инструмент, который позволяет смотреть прошлую доходность разных классов активов на длинном временном промежутке. Максимально возможный период для анализа — с 2000 года.
Мне стало интересно посмотреть на динамику доходности активов за последние 15 лет, чтобы не захватывать нерелевантные сегодняшней повестке времена бурного расцвета российской экономики (2000-2008) и мировой финансовый кризис.
Вот что получилось (я перевел доходность в среднегодовые значения):
🟧Депозиты: 2,9% годовых
🟧Недвижимость: 4,1% годовых
🟧Облигации (ОФЗ): 5,0% годовых
🟧Облигации (корпоративные): 7,6% годовых
🟧Золото: 12,5% годовых
🟧Акции: 13,5% годовых
*Все доходности в рублях, в комментариях оставил информацию об источниках данных
В общем-то результаты вполне закономерные: более рисковые активы демонстрируют высокую доходность на длительном горизонте, менее рисковые — наоборот.
📌Но есть несколько важных моментов, которые мне бы хотелось отметить:
1. Депозиты и вклады никогда не защитят вложения от инфляции. Банковский депозит — единственный «актив», который показал отрицательную реальную доходность (доходность, за вычетом инфляции).
2. Вопреки «мнению толпы» относительно баснословных доходностей в недвижке, большую часть временного периода недвижимость отставала от депозитов по доходности и по сути начала расти только в 2020-х. В итоге за 15 лет она обогнала депозиты на 1,2% годовых — так себе история для приумножения капитала.
3. Золото и акции хоть растут синхронно в последнее время, на графике четко прослеживаются периоды отрицательной корреляции: акции идут вверх — золото вниз, акции вниз — золото вверх. Это очень полезное свойство золота отлично работает при портфельном инвестировании.
📌Мне бы очень хотелось, чтобы авторы этого полезного инструмента добавили в него несколько важных индикаторов:
- динамику валют, например, доллара и евро (чтобы показать, что сбережения в валюте не работают)
- портфель из нескольких активов + возможность регулировать пропорции для бэктестинга
- инфляцию, чтобы видеть её графическое отображение
Также было бы полезно иметь возможность выгрузки всех данных для проведения собственных исследований. В других калькуляторах-аналогах часто есть эти функции, но нет такой глубины данных. Если всё было в одном месте — цены бы такому сервису не было.
Хотя и сейчас можно понять, что для приумножения капитала необходимо составлять диверсифицированные портфели и не надеяться на депозиты/вклады под 16-18%, которые уже через год-два уже не будут приносить такую рекордную доходность. Лучше готовить почву заранее, чтобы не попасть в неловкую ситуацию, когда весь рынок изменится. Начать можно с экспресс-консультации «Финансовый компас». На следующей неделе есть слоты, записаться можно здесь.
@findanil