


Репост из: RationalAnswer | Павел Комаровский
Сбербанк и Мосбиржа совместно вводят инвесторов в заблуждение
Вчера обсуждали на втором канале, тема важная – давайте тут тоже проговорим.
Смотрите, чтобы сравнивать облигации между собой, нужен какой-то простой показатель доходности, приведенный «к единому знаменателю». Хочется здесь сразу предложить наивный подход а-ля «давайте просто сложим все будущие выплаты по облигации и посчитаем, на сколько они в процентах превышают текущую цену бумаги, по которой ее можно купить – это и есть самый логичный показатель».
Но в финансах важен не только размер выплат, но и их тайминг. Чем раньше инвестор получает свои деньги обратно, тем ему выгоднее – он их может взять и направить на что-нибудь полезное (к примеру, вложить еще куда-нибудь и заработать дополнительную прибыль). Поэтому для облигаций принято рассчитывать показатель доходность к погашению (YTM, yield to maturity) – грубо его смысл можно охарактеризовать как «сколько в процентах годовых приносят вложенные в облигацию деньги с учетом времени, пока они не выплачены обратно и "работают" внутри инвестиции».
В мире финансов принято инвестиционную доходность считать по принципу сложного процента, поэтому доходность к погашению по облигациям считается именно так (замечу, что это отнюдь не означает «расчет YTM предполагает реинвестирование полученных купонов» – но к этому разговору мир, похоже, еще не готов).
Так вот, теперь на сцену выходят бескупонные облигации – они приносят инвестору доход не благодаря купонам, а за счет того, что продаются изначально с большим дисконтом к номиналу. Было бы логично, если бы доходность к погашению по таким облигациям считалась точно таким же образом, как и по обычным купонным облигациям – тогда эти показатели можно было бы очень просто сравнивать между собой.
Но с этим тезисом кое-кто не согласен! А именно – эмитент таких бескупонных облигаций, которые на российском рынке выпускает один только Сбербанк. В сентябре прошлого года Сбер выпустил пятилетнюю бескупонную облигацию с дисконтом в 50% и с честными глазами рекламировал ее инвесторам как возможность «получить гарантированную доходность 20% годовых»: вложил 500 рублей, через 5 лет получил +100% (1000 руб.), значит доходность равна 100% / 5 = 20%. Тогда как корректная доходность к погашению (которую можно было бы сравнивать с другими бумагами) считается в данном случае как «корень пятой степени из двух», что дает примерно 15% годовых.
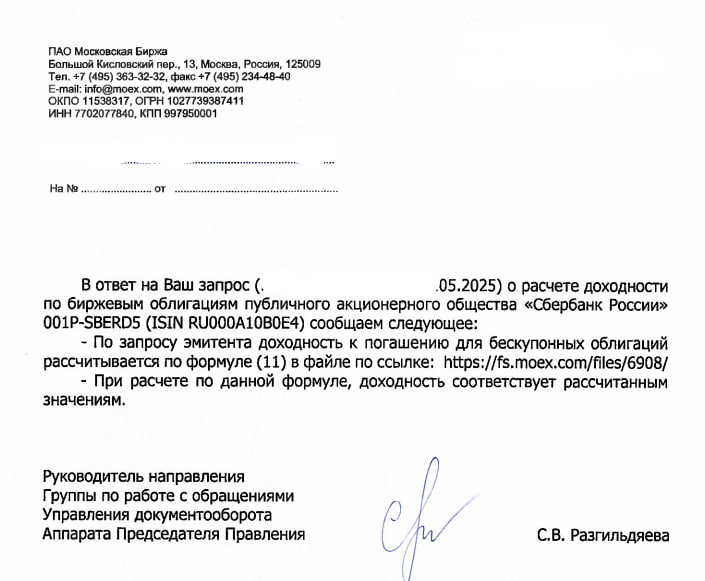
А теперь самое смешное: Сбербанк попросил Мосбиржу вписать в ее официальную методологию расчета доходности к погашению эту свою неправильную формулу расчета без учета сложного процента, которая систематически завышает доходность бескупонных облигаций (напомню, их на рынке РФ выпускает один только Сбер) – и те, э-э, согласились: см. приложенный скрин официального ответа Мосбиржи.
Ну и раз это Мосбиржа, сам организатор торгов – то все брокеры тоже обязаны подтягивать эти фейковые «официальные данные по доходности» и показывать их своим клиентам в приложениях. А если тебе брокер показывает в одной табличке в графе «доходность», что у всех эмитентов она равна 15%, а у сверхнадежного Сбера можно купить бумаги аж под 20% – то что вы выберете? 🤔
Короче, вывода тут два:
1. Увы, даже «официальные данные от биржи» не являются гарантией того, что вас не пытаются банально обвести вокруг пальца с помощью нехитрой подмены понятий. Если вы не посчитали доходность самостоятельно в Excel – то доверять ей нельзя.
2. Я считаю, что Центробанк как регулятор финансового рынка в РФ должен немедленно предъявить претензию к Мосбирже в связи с использованием биржей некорректной методологии расчета доходности, которая вводит инвесторов в заблуждение и создает неконкурентное преимущество для конкретного типа бумаг и конкретного эмитента.