


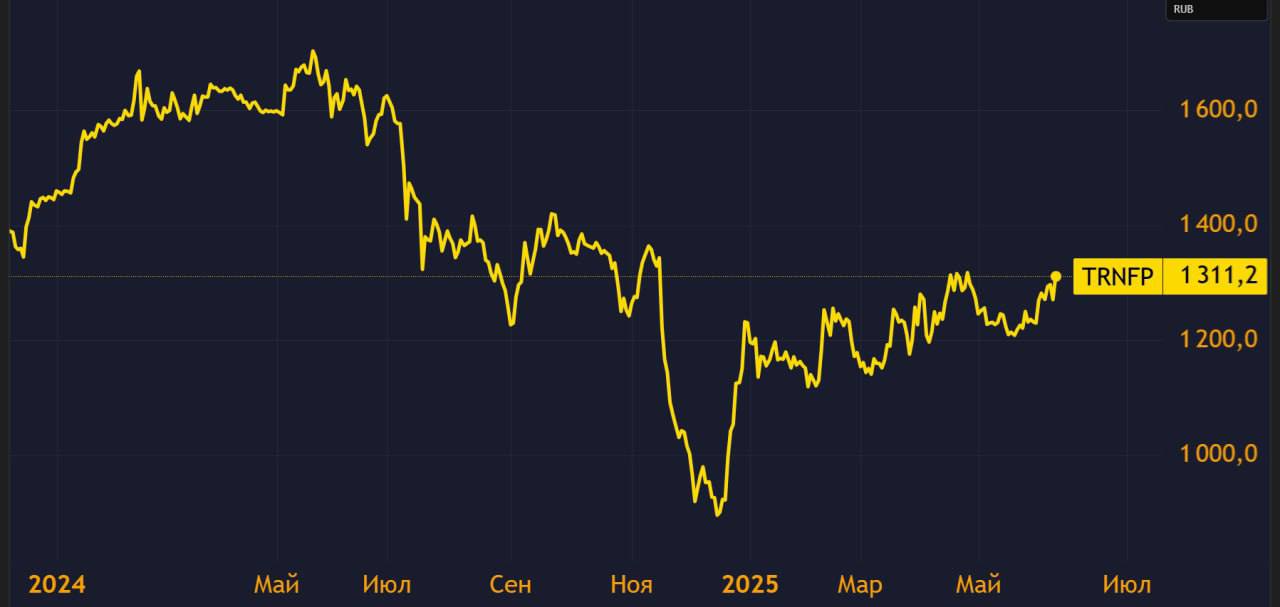
🛢 Как там Транснефть после двойного роста налогов? Держится?
В прошлом году у #TRNF была налоговая драма. Государство решило, что монополист может платить больше, и с 2025 подняло налог на прибыль вдвое, до 40%.
Компания сразу предупредила: придется поднять тарифы на прокачку. Если не дадите – к 2030 году будет дефицит почти на 600 млрд ₽.
Что ж, ФАС разрешила их повысить почти на 10%. Это, конечно, помогает. Но 10% явно меньше ставки 40%, которая будет действовать аж до 2030 года.
❓ Как это отразилось на финансах компании в 1 квартале 2025 года?
➖выручка: –2% г/г (362 млрд ₽) — добыча по ОПЕК+ просела
➖EBITDA: -1% (159 млрд ₽)
➖прибыль до уплаты налога: +8% (134 млрд ₽)
➖чистая прибыль: -15% (80 млрд ₽)
➖свободный денежный поток отрицательный (-10 млрд ₽) — давят налоги, НДС и капвложения
Пока что компания продолжает зарабатывать, но всё больше денег уходит в бюджет. Причём это не временная просадка, а новая реальность на ближайшие 5 лет.
💰 При этом дивиденды никто не отменял. Совет директоров рекомендовал 198,25 ₽ на привилегированную акцию, что даёт 15% доходности. И это при том, что выплаты формируются по нормализованной прибыли и всё ещё составляют не менее 50%. О снижении нормы выплат в правительстве заявили прямо: «не обсуждается».
Что по мультипликаторам?
➖P/E = 3,3
➖EV/EBITDA = 1,2
На фоне большинства госкомпаний выглядит дёшево. Особенно если учесть, что…
…Транснефть — не обычная нефтянка. Она не зависит от цен на нефть, в отличие от добытчиков. Прокачка будет идти, пока есть добыча. Это стабильный, защищённый кэшфлоу даже в условиях санкций, ценовых качелей и геополитики.
Плюс — это монополия. Да, с износом инфраструктуры, долгами и налогами, но всё-таки.
Вывод. Финансовый стресс у Транснефти, конечно, есть. Но никакой катастрофы. Компания адаптировалась: добилась повышения тарифов, дивиденды платит щедрые, оценки умеренные, а бизнес стабилен.
Естественно, это не история роста. Но надёжная дивидендная бумага для стабильной части портфеля — вполне.
Не является инвестиционной рекомендацией.
#Разбираем
@IF_Stocks