Руслан Дмитрук | Глобальные инвестиции, капитал, наследие


Гео и язык канала: Россия, Русский
Категория: не указана


Международный фин.советник, партнер инвест.фонда AUM $20M+, VP венчурных синдикатов. Разбираю акции США, pre-IPO.
Founder MIX-Capital.com - multi-family office для экспатов, номадов. Стратегия капитала семьи, защита и передача. ВНЖ, 2й паспорт, счета.

Связанные каналы
Гео и язык канала
Россия, Русский
Категория
не указана
Статистика
Фильтр публикаций


Друзья, перезапускаю канал и хочу, чтобы он работал на ваши задачи, а не на мои догадки о них.

Ниже 6 коротких анонимных вопросов, это займёт минуту. По итогам выберу, с каких тем начать, и поделюсь результатами 👇


Рад приветствовать новых подписчиков! Давайте познакомимся 👋

Меня зовут Руслан Дмитрук. Если вы читаете канал давно, то заметите, что он меняется. Раньше я больше говорил о спокойном пассивном инвестировании. Теперь добавляю вторую половину - рост.

ℹ️ Кто я
— Международный финансовый советник
— Партнёр инвестиционного фонда с AUM $20M+
— Venture Partner в венчурных синдикатах, работаю со сделками поздней стадии (pre-IPO)
— Основатель независимого инвестиционно-консультационного сервиса MIX-Capital.com и multi-family office для экспатов и номадов.

Как я сюда пришёл
Мой путь начался далеко в Хабаровске, когда я закончил международные экономические отношения и даже 1 год прожил в Ю.Корее по обмену. Потом была карьера в банке ВТБ, международном холдинге Caterpillar, но затем стал предпринимателем. Начал со стартапа по заказу и доставке еды из ресторанов "ДавайЗакажем.ру", а закончил глэмпингом в Адыгее "Бунгало у реки". После переезда в Турцию гостиницу продал и вернулся в финансовый сектор, т.к. фактически капитал эффективнее работает в финансах, чем в недвижимости.

Облигации в валюте под 11-14% были первым инструментом, который приносил деньги без моего ежедневного участия. Тогда я понял: капитал — это система, и её можно выстроить. С тех пор это моя профессия. Получил диплом фин.консультанта и прошел обучение у коллег с опытом UBS, Citi, Deloitte.

Чем я занимаюсь
Переезд — только половина дела. Дальше встают вопросы: где держать деньги, как не терять на валюте, во что инвестировать, как защитить семью и передать капитал детям. Этим я и моя команда занимаемся.

Мой подход: 🛡️ фундамент + 🚀 атака.
Фундамент — защита и передача капитала: страхование, трасты, фонды, стратегия капитала семьи.
Атака — рост: акции США, pre-IPO, криптовалюта.

Одно без другого не работает. Если у вас только защита, капитал медленно съедает инфляция. Если только атака, рано или поздно это превращается в казино.

🏆 Мои принципы
Деньги в управление не беру. Капитал всегда остаётся на ваших счетах и в вашей собственности.
Строю отношения надолго, на поколения, а не на одну сделку.

✅ Что в канале
• Разборы акций США с выводами и аргументами
• Pre-IPO: какие компании идут к бирже и как устроен вход до размещения
• Капитал семьи: защита, наследование, налоги
• ВНЖ, второй паспорт, счета, карты — практика для экспатов
• Макро и геополитика: что происходит и что с этим делать

Для кого этот канал
Для предпринимателей, экспатов и номадов, у которых капитал уже есть, либо хотят создать его безопасно. Для тех, кто хочет его не только сохранить, но и приумножить.

🔥 С чего начать — 5 главных постов

📌 Мне 39, и я боюсь не того, чего боится большинство: что на самом деле угрожает капиталу

📌 Маршрут капитала: окно закрывается за сутки: санкции, переводы и почему структуру строят заранее

📌
Где на SpaceX реально заработали: почему деньги делаются до IPO, а не на нём

📌 Клоун или дивидендный король?: пример моего разбора акций США

📌
Сыну 10 лет, и у него уже свой капитал: как я строю капитал для детей


🚀 IPO, pre-IPO сделки — @mix_ipo
👍 Отзывы клиентов — @investorus1

🗓️ Первая встреча-знакомство без оплаты: записаться
✉️ Или напишите мне: @ruslan_winwin

* Материалы канала не являются индивидуальной инвестиционной рекомендацией.


HOODший выбор для продажи?
#MIX_портфель
📈 $113 | ATH $154 📉 -27%

Robinhood ($HOOD) на октябрьском саммите представил ИИ-агентов для торговли, бессрочные фьючерсы и запуск торгов по выходным. Многие инвесторы по-прежнему воспринимают компанию как простой сервис для начинающих розничных трейдеров, получивший известность во времена мемных акций. За последние годы она превратилась в финтех-экосистему, объединяющую брокерское обслуживание, банковские продукты и цифровые сервисы.

Robinhood выстроил портфель из 13 ключевых направлений, годовой доход каждого из которых достиг $100 млн и более. Модель сочетает элементы финтех-стартапа, традиционного брокера и коммерческого банка, что позволяет эффективно монетизировать каждого пользователя.

💵 Источники дохода
Транзакционные доходы: +44% во II квартале. Драйверы — опционы $342 млн, акции $129 млн, крипта $100 млн
Процентные доходы от кредитного портфеля и маржинальной торговли — $389 млн
Подписка Robinhood Gold — более $100 млн в год
Кредитная карта: 1 млн клиентов, объём покупок свыше $17 млрд
ARPU вырос на 24% год к году, до $187

Снижение в одном сегменте компенсируется ростом в других — в этом смысл диверсификации.

📈 Финансы
Темпы роста выручки превышают 50%
Операционная маржа — 44%, заметно выше классических финансовых компаний
Свободный денежный поток практически равен чистой прибыли
ROIC — выше 20%

Высокий FCF позволяет поглощать перспективные компании, запускать новые сервисы вроде рынков прогнозов и поддерживать обратный выкуп акций.

📍 Риски
Активность рынков: торговые доходы чувствительны к затишью на фондовом и крипторынке. Диверсификация сглаживает волатильность, но не отменяет её.
Регулирование: основной транзакционный доход идёт не от комиссий, а от продажи потока клиентских заявок маркет-мейкерам по схеме PFOF. В Великобритании и ЕС модель уже запрещена, ограничения в США ударили бы по крупнейшей статье выручки.

✅ Итог
По текущим мультипликаторам HOOD торгуется с премией к финансовому сектору, но премия оправдана кратно большими темпами роста. Относительно собственной истории акции оценены справедливо, а модель дисконтированных денежных потоков и форвардные мультипликаторы указывают на существенный дисконт к фундаментальной стоимости.

🆗 Наша команда считает Robinhood компаундером — бизнесом, способным годами удерживать высокую доходность на вложенный капитал и реинвестировать прибыль обратно в рост.

* Не является индивидуальной инвестиционной рекомендацией
#HOOD #акции #сша


📰 Деньги замедляют старение на клеточном уровне — в ДНК детей нашли след от дохода матерей.

Учёные провели крупное исследование: 1000 мам с низким доходом разделили на две группы. Одни получали по $333 в месяц просто так, без условий, другие — по $20. Выплаты шли почти 6,5 лет подряд с рождения ребёнка. Когда детям исполнилось 4, у них взяли слюну и посчитали биологический возраст по шкале DunedinPACE — это как спидометр клеточного износа, который смотрит не на паспортный возраст, а на реальный уровень изношенности организма через химические метки на ДНК.

В результате у детей из группы с $333 клетки старели заметно медленнее. Сами деньги ничего не чинят напрямую: механизм работает через хронический стресс. Когда семья живёт в постоянной нехватке, тело ребёнка бессознательно годами сохраняет режим тревоги, а это как раз то, что разгоняет клеточный износ, отмечают эксперты. Лишняя копейка в месяц снимает часть напряжения, и организм начинает расти в более спокойном режиме.

✅ Вывод

Деньги сами по себе не лечат. Они снимают фон тревоги.
$333 в месяц — это не богатство, а предсказуемость. Кстати, чтобы получать $333/мес нужен капитал всего $40 000.
Поэтому с капиталом то же самое. Кроме доходности, он даёт спокойствие: запас, который не зависит от одной страны, одной валюты и одного банка.

Мое финансовое кредо «скучно, но прибыльно» - это про жизнь без режима тревоги.

Если ваши деньги лежат без плана и вы о них беспокоитесь, либо хотите создать капитал даже с небольших сумм пишите в личку → @ruslan_winwin


Клоун или новый дивидендный король?
#MIX_портфель

McDonald's ($MCD) вложит $8,5 млрд в масштабную трансформацию сети с учётом внедрения ИИ. С начала года акции компании рухнули на 30%, утверждается, что падение связано с застоем и отсутствием свежих идей в McD. В меню сделают акцент на «здоровый» белок: появятся боулы, роллы с курицей на гриле и новые яичные закуски. В инфраструктуре произойдёт глобальное обновление кухонь, запуск шкафчиков для бесконтактной выдачи доставки, расширение детских зон и кофе-поинтов. Внедрённая нейросеть будет управлять запасами продуктов, составлять графики смен и минимизировать ошибки в заказах.

Для потребителей это фастфуд, для инвесторов — империя недвижимости. Компании принадлежат 80% зданий и 56% земли под ~45 тыс. ресторанов. Объекты сдаются франчайзи по схеме triple net: налоги, страховку и обслуживание платит арендатор. Аренда составляет 6–23% от выручки заведения. Только этот сегмент принёс $4,4 млрд во II квартале 2026 года и $8,4 млрд за полугодие.

📈 Финансы
Выручка растёт в среднем на ~4% в год
Валовая маржа — 58%, операционная — 46%
Чистая маржа — 33%: с каждых $10 выручки $3 остаются прибылью
ROIC — 17%

🏆 Дивидендный король
Бизнес ежегодно генерирует ~$2 млрд свободного денежного потока. Из них ~$1,3 млрд идёт на дивиденды, ~$800 млн — на байбэк. За свою историю компания выкупила более 57% выпущенных акций. 17 сентября 2026 года McDonald's вошёл в клуб «Дивидендных королей»: 50 лет непрерывного роста выплат.

📍 Риски
США: после повышения цен меню стало менее доступным для ядра аудитории. Это компенсирует рост на международных рынках.
Препараты от ожирения: по данным компании, 84% домохозяйств, где их принимают, продолжают ходить в McDonald's. Меняется лишь состав заказа.

ℹ️ Итог
Недвижимость на балансе по рыночным мультипликаторам стоит на 13–40% дороже всей капитализации. P/E — 22x, это минимум с 2024 года при историческом уровне 25–30x. P/FCF — 25x против средних 33x.
Бизнес устойчив, растёт и направляет денежный поток на дивиденды и байбэки.

🆗 Наша команда считает акции недооценёнными и оцениваем справедливую стоимость в $300–330.

* Не является индивидуальной инвестиционной рекомендацией
#MCD #акции #сша


⚡️Ставка вверх впервые за три года

ФРС 16 сентября подняла ставку на 25 б.п., до 3,75–4,00%. Решение единогласное и полностью ожидаемое рынком. Интереснее не оно, а то, что прозвучало после.

🟢 Что произошло
Всплеск волатильности дала не сама ставка, а пресс-конференция. Кевин Уорш, возглавивший ФРС в июне вместо Пауэлла, говорил жёстко и обозначил готовность ужесточать дальше. Основания — инфляция выше цели в 2%, сильный рынок труда, геополитические риски.

🟢 Что в обновлённых прогнозах
— ориентир по ставке на конец 2026 года поднят до 4,1% — это ещё одно повышение
— возврат инфляции к 2% отложен до 2029 года
— прогноз по безработице пересмотрен вниз, до 4,1%

Рынок оценивает вероятность повышения на заседании 27–28 октября примерно в 51%, до конца года — в 89%.

🟢 Что это меняет
Выросла безрисковая ставка. Доходность двухлетних бумаг США — на максимумах с 2024 года, десятилетние снова закрепились выше психологической отметки в 5%. А значит, каждый рисковый актив теперь сравнивается с более щедрой альтернативой «просто держать американский госдолг», и сравнение это уже не в его пользу.

Плюс на долговом рынке становится тесно: за одни и те же деньги конкурируют казначейство и техгиганты, занимающие на дата-центры и обучение моделей.

🟢 Что делаем мы
Краткосрочно ждём коррекцию по широкому рынку и в отдельных секторах — и смотрим на неё как на окно, а не как на повод выходить. Среднесрочно взгляд на рынок США остаётся растущим.

Фокус держим на технологическом секторе, прежде всего на бенефициарах ИИ — производителях полупроводников и памяти. Золото — как основная защита от инфляции и рисков американского госдолга. Точечно интересны компании из секторов постоянного потребительского спроса, финансов, ПО и информационной безопасности.

🟢 Если ваш капитал просто лежит на счёте
Высокие ставки дольше — это не новостной фон, а окно. Доходность по консервативным долларовым инструментам сейчас такая, какой не было несколько лет. Вопрос не в том, куда вложить, а в какой последовательности перекладывать, чтобы не потерять по дороге на налогах и конвертациях.

*Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией
#MIX_аналитика #акции #сша #фрс


🚀 Доллар уже 90

Рубль стал главным аутсайдером среди мировых валют в августе — он подешевел сразу на 6,71% к доллару. А за полгода на 12%

Официально 87, но реальный обмен в обменниках уже идет под 90 руб.

И это замечательно! Потому что текущий курс лучше поддерживает доходы экспортеров и бюджет, а также снижает давление на конкурентоспособность российского производства.

Кому нужно купить доллары по лучшему курсу обращайтесь - скрин выше (это крупная биржа, куда можно завести рубли через СБП с любой российской карты, без P2P и всяких серых схем).

Также вариант Алтын Карта. Курс около ЦБ - также легко пополняете рублями через СБП и далее выводите как крипту, либо на зарубежные карты, либо оплачивайте покупки как обычной картой. Ну и конечно же подписочки на ChatGPT, Claude, прочие нейронки и сервисы .

🟡 Выпуск – 999 ₽. 699₽ по моему промокоду RUSS
🟡 Обслуживание – бесплатно
🟡 Комиссия – 0% в то время, как у конкурентов от 0.5% за транзакцию
🟡 Курс RUB → USD – самый выгодный на рынке.
🟡 Пополнение карты – 0%. Средства списываются по курсу с баланса кошелька. 

📱 Выпустить карту


🔔С 1 сентября!

Сегодня День знаний. И это буквально про деньги. Дочитайте до конца и получите подарок 🎁

За годы консультаций я ни разу не слышал фразу «на бирже только теряют» от человека, который понимает, как устроен индексный фонд.

Эту фразу говорят только те, кто не разбирался в вопросе, либо слышал какие-то неудачные кейсы и поэтому априори боиться этого рынка. И здесь важно кое-что различать.

Страх бывает двух видов

1️⃣ — от незнания. Человек не понимает, чем облигация отличается от депозита, кто хранит его активы и что происходит, если брокер закроется. Этот страх лечится знанием. Одним вечером чтения.

2️⃣ — от реального риска. Заморозка счёта, отказ комплаенса, отключение корсчёта, страновой риск. Этот страх обоснован. Он не лечится знанием — он лечится конструкцией: где лежат активы, в какой юрисдикции, в какой валюте, через кого.

Беда в том, что люди эти два страха складывают в один. И бездействуют.

А бездействие не бесплатно

📈 Вот итоги моей 3й четверти — обезличенно, пять клиентских портфелей за три месяца:

$50 000 → $55 410 (+10,8%)
$30 000 → $32 142 (+7,1%)
$30 000 → $31 802 (+6,0%)
45 161 → 50 956 USDT (+12,8%)
10 000 → 12 026 USDT (+20,3%)

А теперь строка, которой в этом списке нет. Деньги, которые всё это время лежали на счёте у человека, «пока он разбирается»: 0%.
При любой инфляции — минус в реальном выражении.

📌«Ничего не делать» — это тоже решение. Просто единственное с заранее известным отрицательным результатом.

С чего начать самому

Разберитесь в четырёх вещах, и половина страха уйдёт за вечер:

1. Чем депозит отличается от брокерского счёта с точки зрения права собственности.
2. Где физически хранятся ваши бумаги и что с ними происходит при банкротстве брокера.
3. Что такое налоговое резидентство и как оно влияет на ваши доходы со всех мировых счетов.
4. Почему горизонт важнее доходности.

Это не реклама. Это реально можно освоить самому, и часть моих читателей так и делает.

🎁Теперь про подарок в честь праздника

1 сентября родители дарят рюкзаки, планшеты, велосипеды. Через три года от подарка не остаётся ничего. При этом самый дорогой подарок ребёнку — не то, что можно распаковать сегодня, а то, что будет работать через пятнадцать лет.

Портфель, открытый на ребёнка сейчас, к его восемнадцати превращается в первый взнос за жильё, оплату университета или просто в свободу не соглашаться на первую попавшуюся работу. Это и есть подарок, который распаковывают один раз в жизни — и он оказывается больше, чем всё остальное вместе взятое.

Если хотите сделать такой подарок вашим детям — пишите в директ @ruslan_winwin. На бесплатном созвоне посмотрим вашу текущую конструкцию: какие риски закрыты, какие нет, и что можно собрать под ваши цели.

🏆 С Днём знаний! Он в финансах стоит дороже, чем где-либо ещё.


👋Давно здесь не появлялся — признаюсь честно, почему.

Последние месяцы основная работа сместилась в закрытые коммуникации. Появился канал, где мы с партнёрами (финансовыми советниками) разбираем инструменты, провайдеров, конкретные ЛФП клиентов и помогаем друг другу. Когда у одного советника клиент с испанским резидентством и российским брокерским счётом, а у второго такой кейс уже был — вопрос закрывается за час, а не за месяц.

Параллельно реанимирую международный клуб инвесторов. Аналитика, разборы, сделки, обсуждения — всё это будет жить там, и там я планирую писать регулярно.

Что это значит для этого канала: постов станет меньше.
Не потому что темы закончились, а потому что глубина ушла туда, где можно говорить конкретно — без оглядки на алгоритмы и формулировки.

Но я никуда не исчезаю. Если вас волнует конкретный вопрос — пишите в личные сообщения, подскажу и помогу. Первый созвон-знакомство — без оплаты: разберём вашу ситуацию и честно скажем, есть ли там задача, которую стоит решать сейчас.

Забронировать слот для встречи

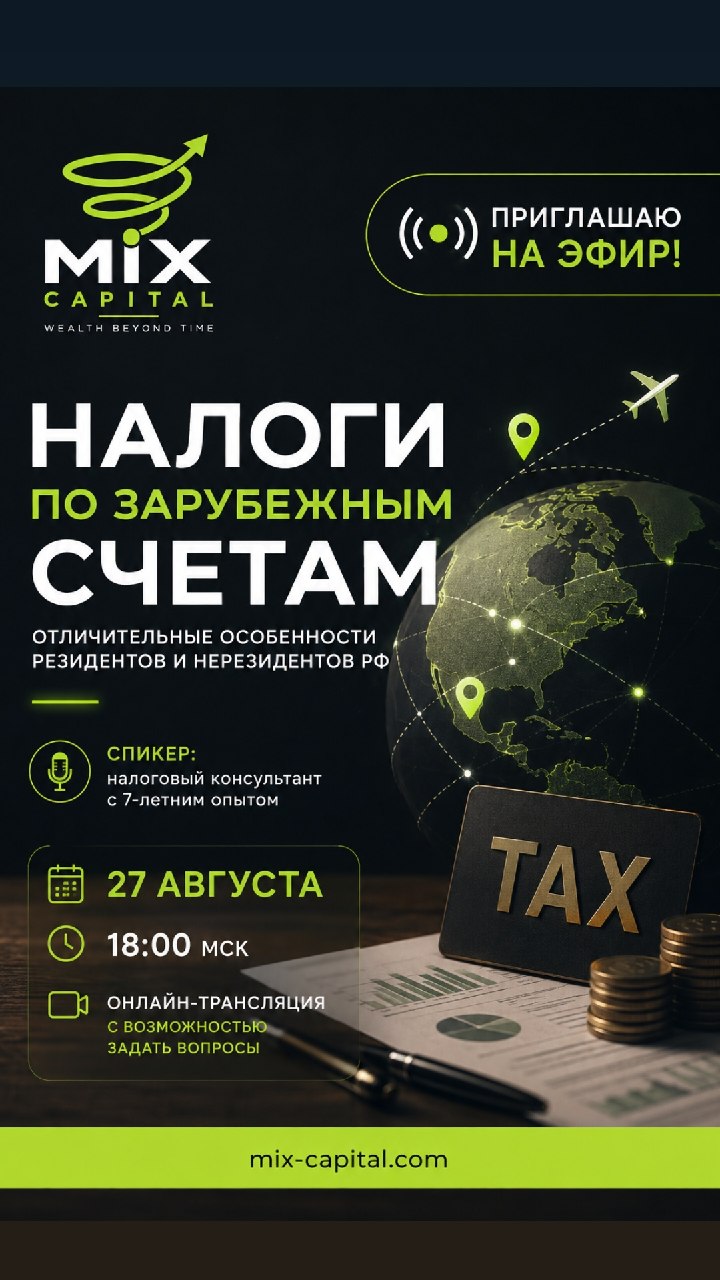
✉️✉️✉️А завтра — приглашаю на эфир!
«Налоги по зарубежным счетам. Отличительные особенности резидентов и нерезидентов РФ»

🎤Спикер: налоговый консультант с 7-летним опытом.
Разберём самый острый вопрос для инвесторов, живущих за границей: выгодно ли сохранять налоговое резидентство РФ или безопаснее его утратить.

🔍На вебинаре разберём следующие вопросы:
🟢Резидентство налоговое и валютное — что это и как определяется
🟢Налоговые ставки для резидентов и нерезидентов - когда и кем выгоднее быть
🟢Как стать нерезидентом и Как доказывать статус. Что для этого нужно. Показательно — реальные запросы ФНС
🟢Автоматический обмен (CRS) — кто и что узнает, какие данные передаются между странами?
🟢Блиц. Частые вопросы — мифы и реальность. Крипта, Трасты, автоматическое определение резидентства и многое другое.

📌Дата и время: 27 августа в 18:00 мск
Формат: онлайн-трансляция с возможностью задать вопросы.

Ссылка — по запросу в личные сообщения @ruslan_winwin

Ставьте реакции если эта тема интересна 🔥 И не забудьте зафиксировать в календари 🗓️


🔥 Update: теперь и Турция

Сегодня все пишут, что Корона ёк. Проверил сам - действительно, в Турцию перевод через «Корону» уже не проходит.

Логика ровно та, о которой я и говорил в прошлый раз. Турция держалась не потому, что её кто-то отдельно берёг, а пока работал турецкий банк-партнёр, через который шли эти переводы. Банк перестал — и направление закрылось.

Это и есть главная проблема, которую люди недооценивают. Когда ты живёшь на переводах, ты завязан на одно звено, про которое чаще всего даже не знаешь — какой-то банк-контрагент где-то в цепочке. Пока он на месте — всё летает. Отвалился — и деньги твои никто не заморозил, они просто больше никуда не идут. А узнаёшь ты об этом в тот момент, когда деньги уже нужны.

Поэтому я давно не советую строить свою финансовую жизнь вокруг переводных систем. Это не доступ к деньгам, это разовая доставка, которая держится на честном слове чужого банка.
Что я предлагаю вместо этого и с чем реально помогаю:

Зарубежные карты. Карта банка в дружественной стране, которую пополняешь рублями, а тратишь по миру — платишь, покупаешь, снимаешь наличные там, где живёшь. Подбираю страну и банк под конкретную ситуацию, потому что то, что работает у одного, другому может не подойти.

Крипто-карты. Отдельный слой на случай, когда обычные коридоры сужаются. USDT и стейблкоины как способ держать и двигать средства, привязанный к карте, которой можно расплачиваться. Один из рабочих вариантов — Pionex: пополняешь криптой, тратишь картой. Показываю, как этим пользоваться легально и без самодеятельности, на которой люди теряют деньги.

Финансовая логистика целиком. Это шире, чем «где открыть карту». Это вопрос, как у тебя вообще устроено движение денег: где счёт, в какой юрисдикции, где ты налоговый резидент, через что пополняешь, через что тратишь, что делать с капиталом, который пока в России. Карта — это один кирпич. А нужна вся конструкция, чтобы очередной пакет санкций был для тебя новостью из ленты, а не личной катастрофой.

Каждый новый пакет отрезает ещё один канал. Двадцать первый не последний. Тот путь, который сегодня «пока работает», у кого-то уже лежит в списке на следующий раз.

Если сейчас смотришь на свои переводы и понимаешь, что привычный способ отвалился или вот-вот отвалится — не спеши искать первый попавшийся рабочий канал и гнать через него деньги. Первое движение обычно самое дорогое, потому что закрывает остальные варианты.

Напиши мне слово КАРТА. Разберём твою ситуацию: где деньги сейчас, какая карта и в какой стране тебе подходит, как всё это связать в нормальную работающую систему.

@ruslan_winwin


Друзья, завтра в 11:00 собираемся с предпринимателями на нетворкинг в кафе на пляже Дамлаташ.
Обсудим продажи, возможности, запросы, найдем точки для сотрудничества.

Участие по предварительной заявке @ruslan_winwin


Выше 2 новости об одном и том же - окно возможностей закрывается.
И об этом я предупреждал...


23 июля Совет ЕС утвердил 21-й пакет санкций. 24 июля документы опубликованы в Официальном журнале. Кая Каллас назвала его крупнейшим за четыре года — 218 позиций.

Разберу только то, что напрямую касается вас — людей, которые живут за границей и двигают деньги между странами.

1. Золотая Корона

Под заморозку активов попал оператор системы — новосибирская РНКО «Платёжный центр», входящая в группу ЦФТ. Она же расчётный центр для нескольких платёжных систем.

Последствия наступили в тот же день: из приложения Korona Pay исчезло направление переводов в Грузию. Одно из ключевых направлений системы.

2. Цифра банк и казахстанский коридор

«Цифра банк» попал сразу в два списка: заморозка активов и транзакционный запрет (33 организации, по которым запрещены трансграничные операции). Туда же попал «Юнистрим».

24 июля клиенты «Фридом Банк Казахстан» получили уведомление о приостановке переводов через «Цифра банк».

Уточню, потому что это важно и это уже переврали в нескольких каналах: сам Фридом Банк Казахстан под санкции не попал. Он остановил переводы, потому что под ними лежал банк-контрагент. Механика именно такая — вы теряете доступ не потому, что санкции против вашего банка, а потому что они против звена, о котором вы даже не знали.

3. Крипта перестала быть универсальным обходом

ЕС впервые ввёл механизм, позволяющий полностью запретить операции с криптосервисами целой третьей страны. Не отдельной биржи — страны целиком. Под ограничения уже попали 14 платформ из Грузии, Панамы, ОАЭ, Киргизии, Беларуси и с Маршалловых Островов.

4. Фон

Заморожены активы 94 банков и финансовых организаций. В списке — Московская биржа, банки экосистем («Яндекс Банк», «Озон Банк», «Вайлдберриз Банк», «МТС Банк», «Почта Банк»), цифровые банки («Точка», «Модульбанк», «Бланк»). Россельхозбанк и «Центр-инвест» — два из трёх эмитентов карт UnionPay — тоже под заморозкой. «Центр-инвест» открыл предзаказ на эти карты 13 июля и планировал выпуск в конце июля.

Одиннадцать дней между запуском и заморозкой.

Теперь главное.
Обратите внимание на хронологию. Не на список — на скорость.

23 июля документ. 24 июля — из приложения пропадает страна, банк рассылает уведомления, предзаказ карт повисает в воздухе.

Между решением и последствием — меньше суток. У человека, который «собирался на следующей неделе перевести», следующей недели не было.

Я говорю об этом в каждом разборе, и повторю ещё раз, потому что это не абстракция, а вчерашняя новость:

Маршрут капитала проектируется до первой транзакции, а не в момент, когда деньги нужно двигать.

Причина не в скорости. Причина в том, что путь денег определяет, какие двери останутся открытыми дальше. Капитал, прошедший через нерегулируемый или серый канал, теряет доступ к легальной инфраструктуре — брокер не примет, банк не зачислит, комплаенс задаст вопросы, на которые нет ответа. Это необратимо. Обратно эту дверь не открывают.

И второе. Работающий сегодня канал — это не решение. Это временное окно. Каждый канал, который «пока работает», уже стоит в чьём-то списке на следующий пакет. Двадцать первый — не последний.

Устойчивость даёт не канал. Устойчивость даёт структура: где вы налоговый резидент, в какой юрисдикции счёт, через какого брокера, в каких валютах, с какой отчётностью. Это конструкция, а не транзакция. Её строят заранее и на годы, а не в панике за выходные.

Если вы сейчас смотрите на свои деньги в России или на счёт в стране, которая вчера пропала из списка направлений, — не делайте резких движений. Первое действие обычно самое дорогое, потому что оно закрывает варианты.


Напишите мне в личные сообщения слово МАРШРУТ. Разберём вашу конкретную ситуацию: где капитал сейчас, куда его логично двигать, какие пути ещё открыты и в каком порядке их использовать.
@ruslan_winwin


Репост из: Код.ру
⚡️ Санкции

ЕС принял 21-й пакет санкций. «Золотая Корона» мгновенно перестала переводить деньги в Грузию и ряд других стран, то же коснулось «Цифра банка».

Также ЕС заморозил активы 94 российских банков и ввёл санкции против петербуржского хостинг-провайдера Beget.

Разбираем новый пакет:

☀️ https://kod.ru/es-sankcii-21-paket-banki-beget-korona


Репост из: Crypto Headlines
🇷🇺 Депутат Сергей Миронов предложил полностью запретить вывод капитала за рубеж!

Он ссылается на статью Bloomberg, в которой утверждается, что российские олигархи выводят миллиарды долларов за рубеж – покупая криптовалюту, золото и зарубежную недвижимость.

«Все закономерно: олигархи все богатеют и богатеют, вкладываться в развитие страны они не хотят, помогать стране воевать — тем более. А деньги куда-то девать надо. И тут пособил добрый Центробанк, который в декабре прошлого года снял даже те достаточно мягкие ограничения на вывод валюты за рубеж, что были введены после начала СВО. Теперь вывози сколько хочешь: есть миллиард — вывози миллиард. Был запрет на вывод дивидендов на зарубежные счета — отменили. Всем этим наши олигархи с удовольствием пользуются»


«Я сейчас повторю то, что сказал 24 февраля 2022 года. Открытая российская экономика выгодна только олигархам, это дырявое сито, через которое наши деньги утекают за кордон. И те ограничения, которые ввели после начала СВО, надо не свертывать, а ужесточать вплоть до полного запрета на вывод капитала. Тогда у нас будут суверенная экономика, которая поможет России одолеть коллективный Запад»


Сергей Миронов – российский политик, депутат Госдумы и руководитель фракции «Справедливая Россия». Ранее, с 2001 по 2011 год, он возглавлял Совет Федерации и дважды участвовал в президентских выборах.

Ранее:
• Аксаков
• Про уехавших
• Регулирование крипты в РФ

Cryptо Headlines

Показано 20 последних публикаций.