


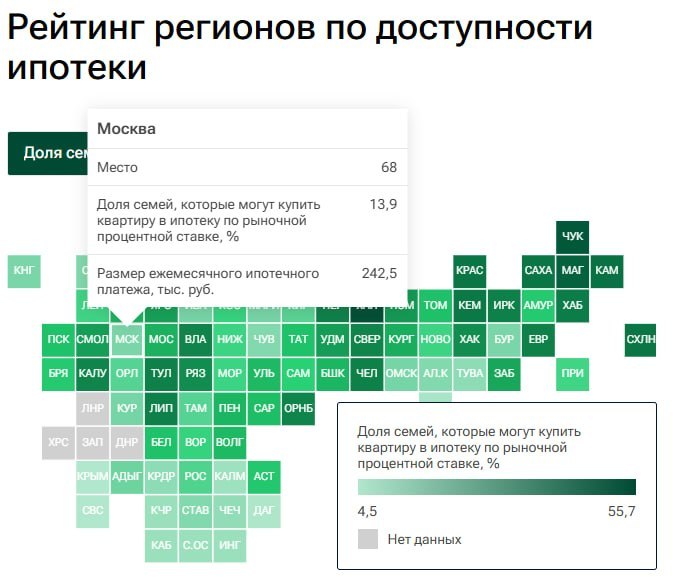
С 1 октября 2026 года программа «Семейная ипотека» перейдёт от плоской ставки 6% для всех к дифференцированной шкале. Ставка, лимит кредита и срок субсидирования теперь привязаны к количеству детей и региону.
Ключевые дополнительные условия: срок субсидирования ограничен 15 годами (после — переход на рыночную ставку), для ИЖС сохраняется 6% независимо от состава семьи, при взносе от 50% действует ставка 6% на весь срок, требуется постоянная регистрация в ипотечном жилье не менее 5 лет.
Государство решило, что единая ставка для пары с одним ребёнком и для семьи с пятью детьми — это экономическая бессмыслица. Программа, задуманная как демографический стимул, превратилась в универсальный инструмент покупки жилья, где наличие ребенка стало формальным пропуском к дешёвому кредиту. По данным экспертов, семьи с одним ребёнком формируют около 60% всех сделок по программе.
Реформа решает три задачи одновременно:
✂️Сокращение расходов бюджета.
🪆Стимулирование рождаемости. Впервые в истории программы ставка обратно пропорциональна количеству детей и с понятной градацией. В регионах семья с пятью детьми получит 2% — это уровень, при котором ипотека перестаёт быть финансовым бременем.
🏦Торможение перегрева столичных рынков. Ставки в Москве и Петербурге системно на 2 п.п. выше, чем в регионах, при больших лимитах. Это реализация идеи о том, чтобы сдержать отток населения из малых городов.
В октябре–ноябре спрос на новостройки в массовом сегменте может упасть на 10–20%, по отдельным проектам и регионам — до 30–40%. Вторичный рынок получит косвенный рост: часть семей, для которых семейная ипотека стала недоступной или невыгодной, переориентируется на альтернативные сделки (продажа старой квартиры + доплата). Это тенденция уже отобразилась в цифрах «Сбера».
Аренда вырастет: семьи, не вписавшиеся в новые требования банков, продолжат снимать жильё. Девелоперы начнут наращивать долю рассрочек (уже 25–30% сделок), но это не может заменить ипотеку — при больших объёмах рассрочка создаёт кассовые разрывы в проектном финансировании. Скидки вероятны, но ограничены себестоимостью и нагрузкой эскроу-счетов.
В долгосроке рынок будет ждать снижения рыночной ставки до 12–13% — уровня, при котором ипотека снова становится массовым инструментом. До него ещё минимум год. Переходный период может затянуться и оказаться весьма болезненным для девелоперов.
Дело семейное. Ипотека