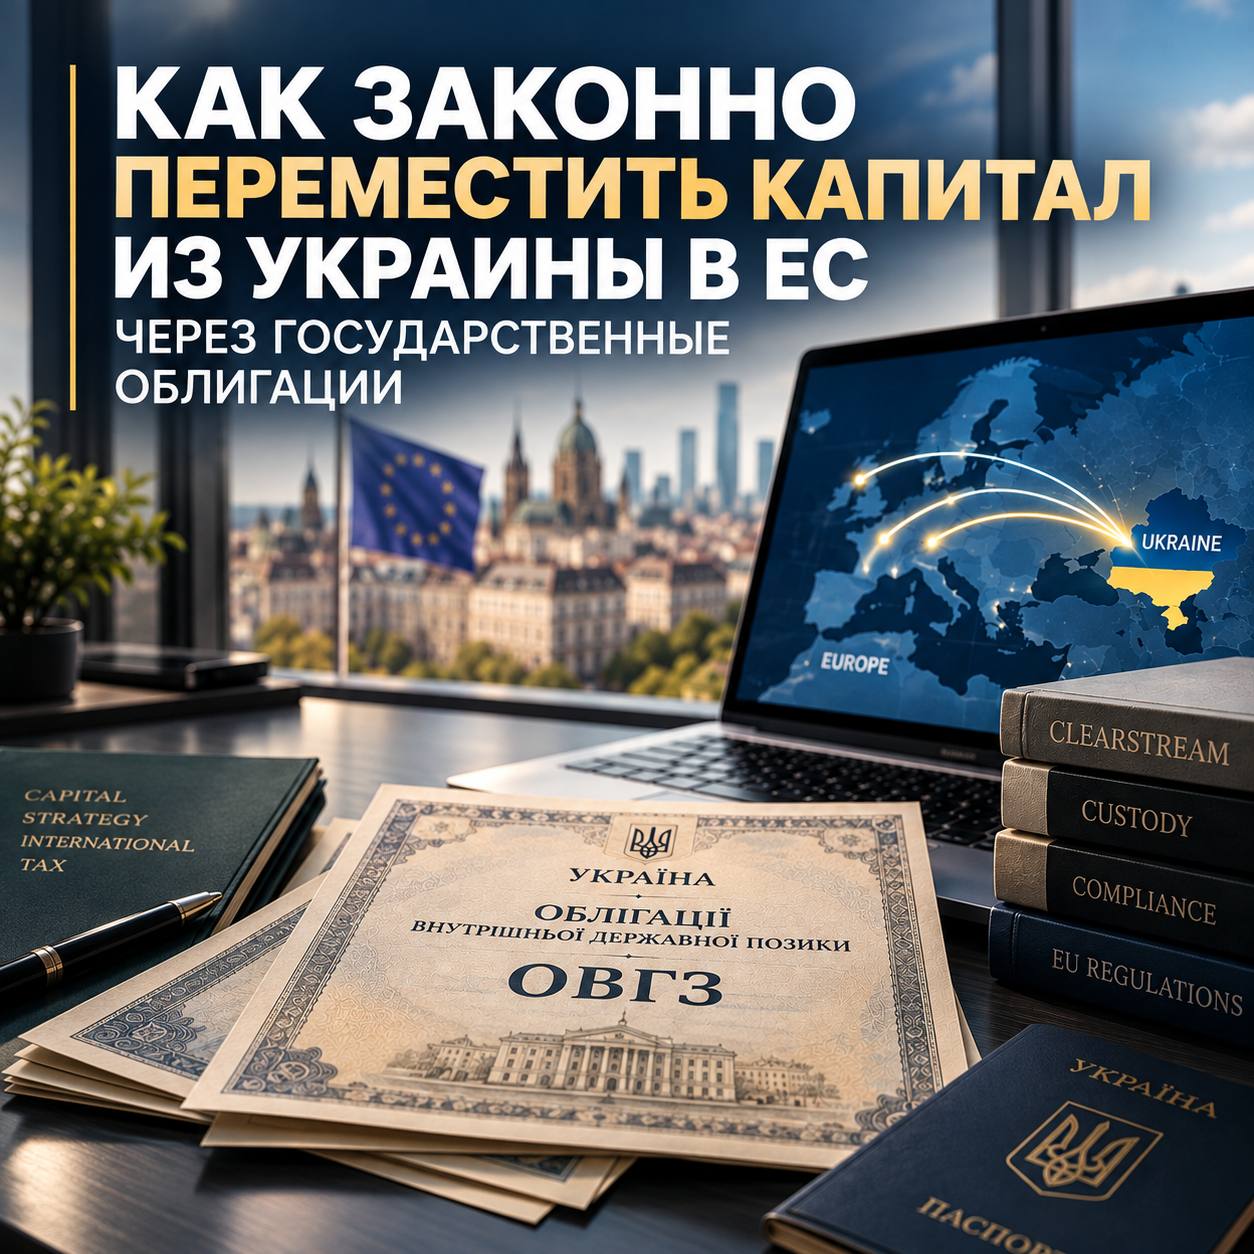
Как законно переместить капитал из Украины в ЕС через ОВГЗ и что говорит свежая судебная практикаНа фоне действующих валютных ограничений бизнес продолжает искать законные способы перемещения капитала из Украины. Один из наиболее интересных инструментов сейчас это
ОВГЗ, облигации внутреннего государственного займа Украины. 🇺🇦🇪🇺
Недавно мы подробно разбирали эту конструкцию в нашей публикации для «Экономической правды».
Полный разбор в «Экономической правде»
Почему вообще возникает такая возможность?
Ценные бумаги сами по себе не являются валютными ценностями. Поэтому депозитарное перемещение ОВГЗ через границу юридически отличается от обычного валютного перевода.
Но это не означает, что можно просто купить любые ОВГЗ и вывести их в Европу.
Рабочая конструкция значительно сложнее. Украинская компания приобретает ОВГЗ. Далее проверяется конкретный
ISIN и возможность учета выпуска через международную депозитарную инфраструктуру Clearstream. После этого бумаги потенциально могут перейти европейской компании, например как неденежный вклад в капитал, если это допускается законодательством конкретной страны ЕС.
Есть и другой сценарий. Если ОВГЗ уже находятся у европейской компании, она потенциально может
продать их другому независимому нерезиденту, а покупатель рассчитаться в евро за пределами Украины.
То есть деньги физически не переводятся из Украины.
Из Украины перемещается финансовый актив, а денежный расчет возникает впоследствии в рамках отдельной сделки между нерезидентами. 💶
И здесь принципиальная деталь:
это не означает свободный вывод номинальной стоимости ОВГЗ после погашения. Для гривневых государственных облигаций существуют отдельные правила репатриации купонного дохода и требования к сроку учета. На практике также критичны конкретный выпуск, кастодианы, корпоративное основание передачи, рыночная оценка, налоги, санкционный контроль и AML.
А теперь самое интересное. ⚖️
Практически одновременно появилась свежая судебная практика по спору клиента с ПриватБанком, дело
№757/37161/24-ц.
В деле фигурируют операции с недвижимостью почти на
40 млн грн и приобретение ОВГЗ более чем на
20,9 млн грн, а позднее еще более чем на
3,7 млн грн. Также клиентка обращалась по вопросу подтверждения источника средств для покупки ОВГЗ примерно на
$890 тыс.Банк установил клиентке неприемлемо высокий уровень риска и прекратил обслуживание. Среди прочего банк считал последовательность операций потенциально связанной с
обходом процедур финансового мониторинга.
Сначала суд первой инстанции поддержал банк. Апелляция, наоборот, удовлетворила требования клиентки.
Но Верховный Суд отменил решение апелляции и направил дело на новое рассмотрение. Важный момент: Верховный Суд не признал схему через ОВГЗ способом законного обхода валютных ограничений и не поставил окончательную точку в пользу клиента.
При этом сам спор показывает важную практическую вещь:
позиция банка о высоком AML риске и предполагаемом обходе процедур еще не означает, что любой последующий судебный спор автоматически заканчивается в пользу банка. Суд должен исследовать конкретные основания, доказательства, процедуру и то, какое именно право клиента было нарушено.
Поэтому ОВГЗ действительно могут быть
элементом законной трансграничной корпоративной структуры, но это не готовая «схема вывода денег».
Сначала проверяются конкретный ISIN, Clearstream и кастодианы. Затем правовое основание передачи ОВГЗ европейской компании, корпоративное законодательство страны ЕС, оценка, налоги, AML и Source of Funds. И только после этого можно говорить о реализации структуры.
Главная ошибка здесь сначала купить бумаги, а потом пытаться понять, как их переместить. Такая операция должна согласовываться по всей цепочке еще до покупки ОВГЗ.