Предбанкротный анализ: что проверяют и как защититься от субсидиарной ответственности Что такое предбанкротный анализ?
Это комплексная независимая проверка финансово-хозяйственной деятельности компании. Проводится до подачи заявления о банкротстве, когда уже есть признаки неплатёжеспособности или системного кризиса. Цель — ответить на главный вопрос: есть ли шанс спасти бизнес или нужно готовиться к банкротству, минимизируя риски субсидиарной ответственности.
Этапы анализа: ➡️Оценка финансового состояния — коэффициенты платёжеспособности, финансовой устойчивости, деловой активности.
➡️Оценка имущественного потенциала — полнота и достоверность отражения активов в отчётности.
➡️Оценка дебиторской задолженности — сроки взыскания, инвентаризация, акты сверки, списание безнадёжной.
➡️Оценка кредиторской задолженности — выявление просроченной, оценка рисков неплатёжеспособности.
➡️Оценка финансовых результатов и динамики выручки.
➡️Анализ структуры себестоимости и наиболее существенных расходов.
➡️Оценка денежных потоков — движение средств, займы, выдача под отчёт, сомнительные операции.
➡️Анализ рисков субсидиарной ответственности — проверка сделок на соответствие закону и экономическую целесообразность.
❓Какие сделки проверяют в первую очередь
🔖Нормативная база — Постановление Правительства РФ № 855 от 27.12.2004.
В зоне риска: 📌Сделки по отчуждению имущества, не являющиеся куплей-продажей, если они замещают ликвидное имущество менее ликвидным.
📌Сделки купли-продажи на заведомо невыгодных условиях, а также с имуществом, без которого невозможна основная деятельность.
📌Сделки, связанные с возникновением обязательств, не обеспеченных имуществом, или с приобретением неликвидного имущества.
📌Сделки по замене одних обязательств другими на заведомо невыгодных условиях.
📌Заведомо невыгодные условия могут касаться цены, вида и срока платежа.
❗️Проще говоря, все операции с имуществом, выдача поручительств и залогов, займы, уступки права требования — потенциальные кандидаты на оспаривание.
⚖Что из практики чаще всего приводит к субсидиарке:
📌️Искажение бухгалтерской отчётности, отсутствие инвентаризации, «запасы есть в отчётности, а по факту нет».
📌Несписание оборотных средств в затраты, непринятие мер по взысканию дебиторской задолженности (особенно с аффилированными лицами).
📌Выдача беспроцентных займов аффилированным лицам.
📌Реализация основных средств на нерыночных условиях.
📌Отсутствие встречного исполнения по сделкам, отсутствие авансовых отчётов по выданным деньгам.
📌Сомнительные операции, не имеющие отношения к уставной деятельности.
📌Нецелевое расходование кредитных ресурсов.
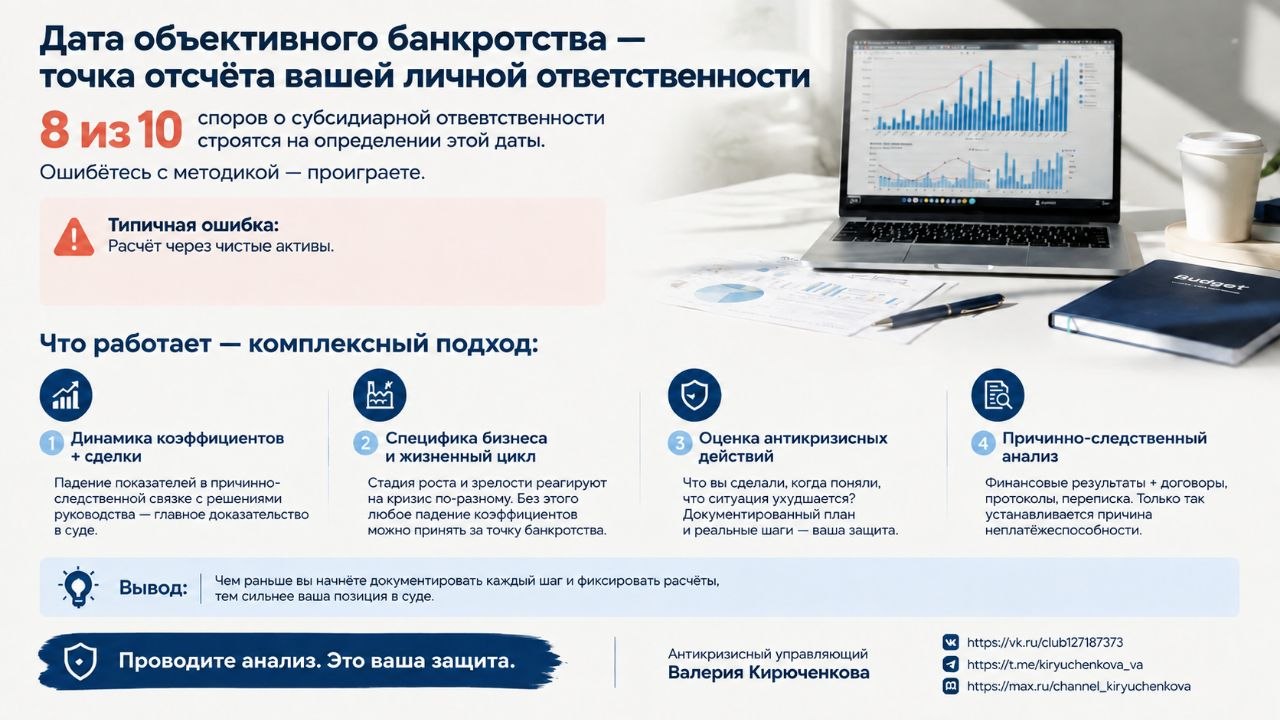
📌Бездействие при возникновении финансовых проблем — непринятие антикризисных мер.
✏️
Как выстроить защиту 📈Анализ финансового состояния должен проводиться регулярно, раз в квартал. Раннее выявление кризисных явлений снижает потери. Своевременный запуск антикризисного управления помогает избежать субсидиарной ответственности.
❗️
Конкретные шаги: ✅Проводите инвентаризацию.
✅Работайте с дебиторской задолженностью — не только ради кассового разрыва, но и потому, что наличие в отчётности не означает наличие по факту.
✅Следите за своевременным погашением налогов и обязательств перед контрагентами.
✅Не «раздувайте» себестоимость.