Ксюша копит на квартиру


Гео и язык канала: Россия, Русский
Категория: Экономика


Коплю на свою квартиру и тебя копить и инвестировать научу! Все полезные посты про деньги, лайфхаки и инвестиции – в закрепе🔥
Реклама: @k_fraser. Отзывы и цены: @ksusha_ads
Мой канал в МАХ: https://clck.ru/3Sgx4H
Посты в канале не ИИР!

Связанные каналы

Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика
Фильтр публикаций


Есть 380 000₽ подушки и автокредит под 13%. Закрыть кредит декретными деньгами?

НЕТ НЕТ И НЕТ!!! Никогда не отправляем свои декретные деньги на погашение кредитов, ремонты и так далее.

Эти деньги - ваша личная подушка безопасности в декрете!!! Да, чисто математически кредит под 13%, когда вклад даёт около 12%, немного проигрывает. Но разница здесь для меня вообще не настолько большая, чтобы ради неё остаться без денег под рукой.

Потому что машина уже оплачена кредитом. А если через 3 месяца понадобятся лекарства, ремонт, стоматолог или что-то ребёнку, обратно досрочно внесённые 300 000₽ уже не достанешь!! Я бы оставила эти деньги на вашем счете. Не хочу никому никакие вещи загадывать, но муж познается в декрете. И даже если муж у вас замечательный, то пусть будут деньги про запас!

Тем более вы и так платите не 11 000₽, а 20 000₽ в месяц, то есть кредит уже сокращаете быстрее графика.

Поэтому лично я бы здесь выбрала не максимальную выгоду, а спокойствие:
подушка остаётся + кредит продолжаем активно гасить.
А когда остаток станет совсем небольшим, уже можно закрыть его одним платежом из премии или других денег ♥️

#ответы_на_вопросы


Когда-нибудь моя финансовая грамотность начнет распространяться на посуду… а пока я в восторге от этих розовых тарелочек и бантиков на бокале🤣🤣🤣


Отправила ещё 18 000₽ с одной из зарплат в досрочное погашение ипотеки.

Осталось всего ничего: БОЛЬШЕ МИЛЛИОНА🤣 зато срок погашения уже в 2034 году!! Работаем дальше))

#ипотечные_дела


Есть 2 млн рублей и страшно сделать с ними что-нибудь не то

Мне кажется, здесь вообще не нужно срочно что-то покупать😁 Деньги появились всего 2 месяца назад, а участок пока вызывает больше вопросов, чем желания: далеко, неизвестно, когда строиться, и непонятно, насколько легко потом его продать.

Я бы в такой ситуации спокойно дала себе время. Положила деньги на вклад/накопительный счёт и сначала решила, для чего они мне нужны. Потому что купить участок просто из страха, что 2 млн лежат без дела, мне кажется намного страшнее, чем несколько месяцев ничего с ними не делать.

С акциями похожая история. Чтобы купить акции Сбера, в отделение банка идти не нужно. Нужен брокерский счёт, его можно открыть онлайн у брокера, а дальше покупать бумаги через приложение. Акции Сбера действительно торгуются на Московской бирже. А вот вопрос «сейчас дорого или дёшево?» я бы вообще не пыталась угадать.

Когда я только начинала инвестировать, мне тоже хотелось обязательно купить в самый правильный момент 😁 Сейчас мне намного ближе покупать постепенно. Например, если решила направить в инвестиции 100 000₽ (были бы такие суммы разово, но помечтаем!) необязательно завтра покупать Сбер сразу на все 100 000₽.

И я бы точно не отправляла существенную часть этих 2 млн в одну акцию, пока вообще нет опыта инвестирования. Сначала цели. Потом сумма, которую готовы инвестировать надолго. И только потом конкретные бумаги. А начать можно с вкладов на Финуслугах.

#ответы_на_вопросы


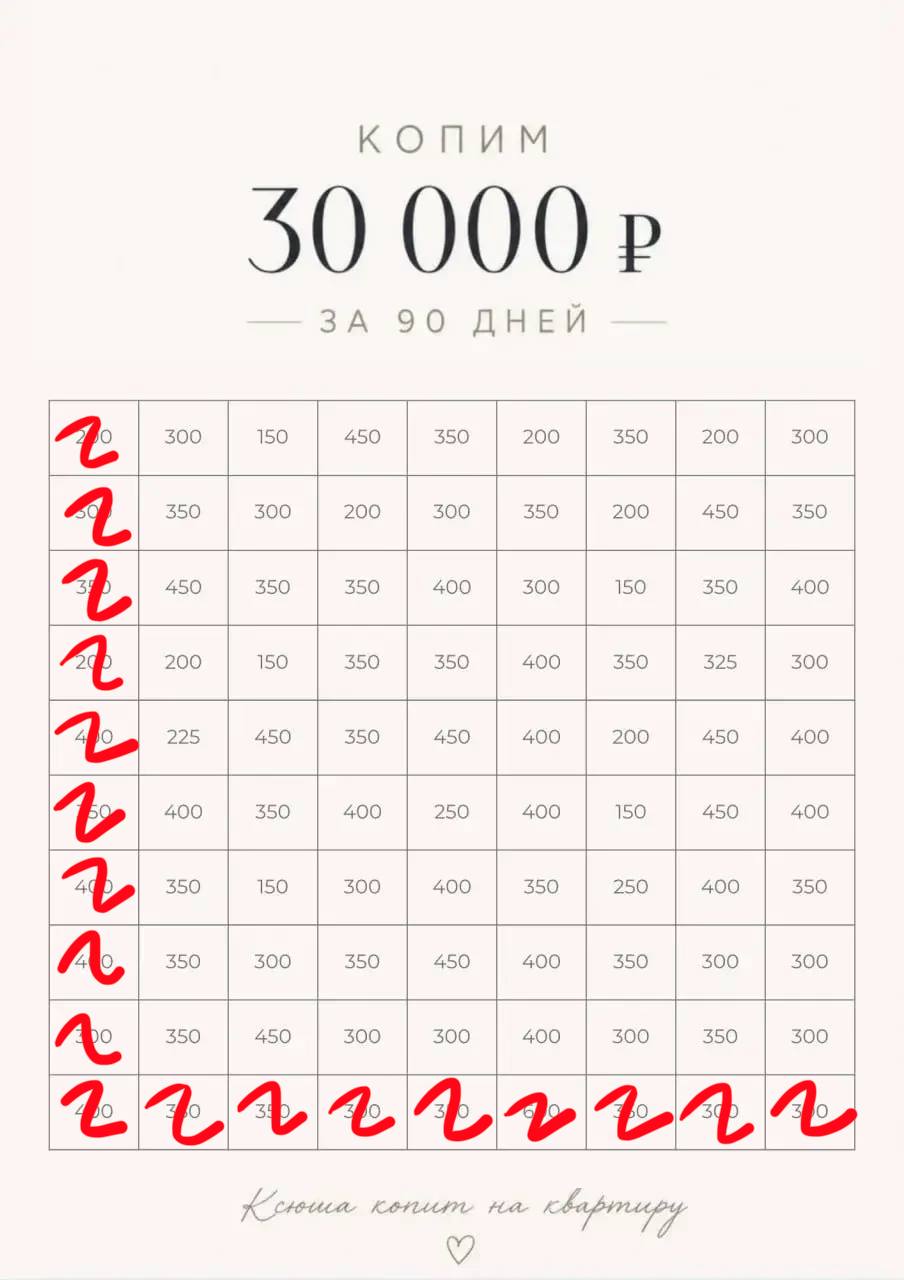
165 000₽ подушки я собрала вот такими переводами по 200–450₽

Сегодня в рамках #челлендж_30_тысяч отправила ещё 450₽ и закрасила очередную клеточку 😁 Сейчас в подушке уже 165 445₽. И отдельно меня очень радует, что 8 517₽ из этой суммы деньги заработали сами.

После утренней истории с моим счётом «278₽ в день», который умудрился уйти в минус, видеть здесь зелёные цифры особенно приятно 😂 У нас с мужем начало октября по деньгам пока сильно спокойнее сентября. И вот как раз в такие месяцы очень легко подумать: «Ну всё нормально же. Зачем сейчас ещё откладывать?» А мне кажется, наоборот.

Подушку проще всего собирать тогда, когда она вам не нужна. Не когда уже что-то случилось, а когда есть возможность спокойно отправить 200₽, 350₽, 450₽ и жить дальше.

Потому что из таких смешных переводов потом и получаются 165 тысяч. Продолжаю закрашивать клеточки ❤️

#челлендж_30_тысяч


Я почти накопила 100 000₽. И вот где я ошиблась)

Давно хотела про это написать, потому что эксперимент получился даже полезнее, чем я планировала. Почти год назад я решила откладывать 278₽ каждый день. Если делать так 365 дней, получится чуть больше 100 000₽.

Хотела показать, что большая сумма не всегда начинается с большой зарплаты. Иногда она начинается с каких-то смешных 278₽ в день. Сейчас на счёте 96 721₽. И сам эксперимент я почти закончила. Но есть нюанс 😂

Когда начинала, часть денег отправляла в длинные ОФЗ. Рассчитывала, что ставка будет снижаться быстрее, облигации подрастут, плюс хотела получить налоговый вычет. В итоге рынок пошёл не по моему плану)) Сейчас бумаги просели, и по самому портфелю у меня около -1 500₽ с учётом полученных дивидендов и купонов.

И вот это очень хороший пример того, о чём я постоянно говорю вам в ответах (хотя сама на это и попалась!). Сначала срок цели. Потом инструмент. Если деньги понадобятся через год, я бы сейчас гораздо спокойнее выбрала вклад, накопительный счёт или короткие облигации.

А длинные облигации могут прекрасно подходить на несколько лет, но за один год цена там вполне может сходить вниз. Для меня эта просадка вообще не критична. Эти деньги мне сейчас не нужны, счёт я всё равно планирую держать ещё несколько лет. Поэтому моя ошибка тут не в том, что я «неудачно инвестировала». Я просто взяла длинный инструмент для короткого эксперимента.

Теперь хочу докупить ОФЗ 26238 на оставшиеся деньги и оставить этот портфель спокойно жить дальше😁 А сам эксперимент мне всё равно очень нравится.

Потому что главное он доказывает: 278₽ в день постепенно превращаются почти в 100 тысяч.

#278_рублей #копим


Продолжаем день денег😁

Карты с бонусами утром разобрали! Теперь про деньги, которые уже есть)) Я в начале месяца очень люблю сразу убрать накопления с глаз. Потому что если условные 50 000₽ просто лежат рядом с картой, через пару недель они почему-то превращаются в: ну всего 2 000₽, это вообще-то нужная покупка, ладно, в следующем месяце себе верну!! 😂

Поэтому деньги, которые мне точно не понадобятся ближайшие 1–3 месяца, я бы сразу отделяла от обычных расходов. Сейчас на Финуслугах все еще есть вклады до 25% годовых. Например, 10 000₽, а максимальные ставки обычно действуют на определённые сроки и для новых клиентов.

Есть первые 10 000–50 000₽, которые точно не нужны завтра → уже можно посмотреть, куда их положить, чтобы они не просто лежали.


Я бы начала с просмотра актуальных вкладов здесь → https://agents.finuslugi.ru/go?erid=2W5zFG1obfF

Только подушку целиком я бы туда не отправляла. Деньги на внезапного стоматолога, ремонт и жизнь должны быть под рукой 😁 А вот ту часть, которую вы точно не собираетесь трогать, я бы уже сегодня пристроила.


1 октября = день денег😁

Я решила начать новый месяц с того, где в октябре можно забрать бонусы у банков! Делюсь с вами♥️ Собрала 5 вариантов

1. ОТП Банк → сертификат 2 000₽. На выбор Ozon, Золотое Яблоко, Wildberries, Магнит или Giftery. Нужно оформить карту с доставкой курьером и сделать покупку от 100₽ в течение 30 дней. ЗАБРАТЬ КАРТУ →

2. МТС Деньги → сертификат 500₽. На Ozon или Золотое Яблоко. Нужно оформить карту, получить её курьером и сделать покупку от 500₽. Обслуживание бесплатное, есть кешбэк по категориям. ЗАБРАТЬ КАРТУ →

3. Фора-Банк → сертификат 1 000₽. На Ozon, Wildberries, Читай-город или Магнит. Нужно получить карту и сделать покупку от 500₽ в течение 60 дней. Сам сертификат доступен новым клиентам банка по условиям акции. ЗАБРАТЬ КАРТУ →

4. ПСБ → сертификат 2 000₽. На Ozon, Золотое Яблоко или Wildberries. Карта «Твой кешбэк» бесплатная, плюс есть кешбэк по категориям. ЗАБРАТЬ КАРТУ →

5. СберПремьер → сертификат 2 000₽. На выбор Яндекс Еда, Купер, Пятёрочка, Глобус, ВкусВилл или Яндекс Лавка. Здесь уже не обычная дебетовая карта, а подключение СберПремьер. Внутри есть дополнительные категории кешбэка, надбавки по некоторым вкладам, накопительный счёт и другие преимущества премиального обслуживания. ХОЧУ УЗНАТЬ ПРО СБЕРПРЕМЬЕР →

Короче, 1 день месяца теперь официально объявляю днём денег!) Следующим постом расскажу, куда можно пристроить уже накопленные деньги, чтобы они тоже приносили доход!)


Доход 246 000₽ в месяц, а накопить всё равно не получается

Вот такие вопросы мне особенно интересны, потому что здесь проблема явно не в маленьком доходе! Читатель зарабатывает 246 000₽ в месяц. Из известных обязательных расходов: ипотека 12 000₽ и коммуналка 11 000₽. Плюс уже есть около 80 000₽ в инвестициях. И вот здесь я бы вообще пока ничего не советовала сокращать))

Потому что мы не знаем, куда уходят остальные деньги. Я бы следующие 2–3 месяца не пыталась «начать больше копить», а просто посмотрела выписки и разделила расходы хотя бы на крупные категории: продукты, машина, здоровье, помощь близким, покупки, развлечения и т.д. Мне кажется, там и найдётся ответ.

Потому что при таком количестве источников дохода очень легко попасть в ловушку: «ещё же придёт пенсия», «ещё аренда», «ещё подработка». Деньги постоянно приходят и так же незаметно расходятся. А уже после этого я бы решала, сколько реально можно автоматически отправлять в накопления сразу после поступлений.
Очень интересно было бы посмотреть ваши расходы за месяц. Мне кажется, здесь может получиться хороший разбор!)

#ответы_на_вопросы


Деньги есть, но в финансах полный хаос. С чего вообще начать?

Мне кажется, здесь вообще не нужно пытаться сразу построить идеальный семейный бюджет😁 Девушка пишет: работают оба, зарплаты хорошие, но есть ипотека, кредит, ремонт дома, машина, ребёнок и теперь ещё дополнительные занятия. При этом она уже откладывает 5–7% своего дохода.

Я бы начала с очень простой вещи: перестала делить деньги на 15 фондов и завела всего три.
Первый – подушка. Пока небольшая, хотя бы на один месяц обязательных расходов.
Второй — предсказуемые крупные траты. Машина, ремонт, занятия ребёнка, медицина. То, что почему-то всегда кажется неожиданным, хотя появляется регулярно!)
Третий – долгосрочные накопления. И я бы распределяла эти 5–7% сразу после зарплаты, а не ждала конца месяца.

А мужа пока вообще не заставляла бы «тоже откладывать». Если сейчас его зарплата реально уходит на дом, счета и машину, сначала надо увидеть весь семейный бюджет целиком. Потому что возможно, он уже оплачивает большую часть общих расходов, а ваши 5–7% и есть семейные накопления.

Я бы месяц просто записывала, сколько пришло семье и куда ушло. Без попытки сделать все «идеально» 😂 А уже после этого станет понятно, какие фонды вам действительно нужны и сколько туда можно отправлять.

#ответы_на_вопросы


Как я хочу жить (в посте выше)👆

Но как я живу на самом деле🤣


Как выглядит жизнь моего мужа, когда он слушает свою финансово грамотную жену (которая кешбэками копит на такие завтраки)🤣🤣🤣


Брачный договор теперь можно подготовить через Госуслуги 😁

Теперь на Госуслугах можно заранее подготовить проект брачного договора. То есть не просто записаться к нотариусу, а сначала заполнить, как супруги хотят разделить права на имущество и финансовые обязательства.

Обычно брачный договор звучит почему-то так, будто люди уже собрались разводиться)) Хотя на деле его можно воспринимать как определение: кто отвечает за какие долги, кому что принадлежит, что будет с недвижимостью, купленной в браке.

На Госуслугах путь такой: Запись к нотариусу → Брачно-семейные отношения → Имущество супругов → Брачный договор.


Сам договор всё равно нужно будет удостоверить у нотариуса. Онлайн можно именно подготовить проект и заранее разобраться с формулировками.

Мне кажется, это особенно удобно тем, у кого уже есть ипотека, недвижимость, бизнес или просто сильно разный финансовый вклад в семью.

А вы как относитесь к брачным договорам?
❤️ считаю полезной вещью
🤔 отношусь нейтрально
👎 вообще не понимаю, зачем он нужен

543 0 5 87 41


Показано 14 последних публикаций.