Александр Лекомцев | Помогаю получать деньги для бизнеса


Гео и язык канала: Россия, Русский


Ваш путеводитель в мир инвестиций и кредитования для бизнеса:
- от 5 до 500 миллионов рублей
- Club 500
Написать мне 👉 @lekomtsev_finance

Связанные каналы
Гео и язык канала
Россия, Русский
Статистика
Фильтр публикаций


Кажется, начали помогать пострадавшим селлерам. Проверим — не только на словах?

После атак БПЛА по складам Wildberries у предпринимателей осталась не просто проблема с потерянным товаром.

Осталась дыра в оборотном капитале.

Деньги уже вложены в закупку, логистику, хранение, рекламу. Товар должен был продаваться и возвращать деньги в бизнес. А вместо этого предприниматель получает убыток — и ему всё равно нужно продолжать работать: платить зарплаты, налоги, аренду, закупать новый товар.

И сейчас появляются сразу несколько инструментов, которые могут помочь пережить эту ситуацию.

🌞Первая — программа поддержки пострадавших предпринимателей в Удмуртии:
— до 5 млн ₽
— 6% годовых
— срок до 36 месяцев.

🌞Вторая — банковская программа стимулирования кредитования пострадавших селлеров:
— от 6 до 150 млн ₽
— 17% годовых
— льготная ставка действует до 18 месяцев
— общий срок кредита — до 36 месяцев
— деньги можно направить на пополнение оборотных средств.

Для участия в банковской программе необходимо подтвердить, что предприниматель действительно пострадал в результате атак на объекты Wildberries. В качестве подтверждения используется документ от WB. Параметры программы предусматривают в том числе возможность использования гарантийных инструментов при недостатке собственного залога.

Отдельно государство запустило налоговые меры поддержки для пострадавшего бизнеса: для соответствующих критериям предпринимателей предусмотрено продление сроков уплаты ряда налогов и страховых взносов на 12 месяцев, а также приостановление отдельных налоговых проверок до конца 2026 года. Перечни пострадавших формирует РВБ и направляет их в ФНС.

Но здесь важно понимать главное.

Поддержка — это не просто деньги, которые можно получить и забыть о проблеме.

Предпринимателю нужно восстановить оборотный капитал, заменить потерянный товар, продолжить закупки и при этом не создать себе новую долговую яму.
Поэтому финансирование нужно считать от реальной потребности бизнеса: сколько потеряли, сколько необходимо на восстановление запасов, какой оборот можно вернуть и какой платеж бизнес способен выдерживать.

И есть ещё один вопрос, о котором предприниматели обычно вспоминают уже после того, как потеряли товар.

А можно было защититься заранее?

Да. Один из вариантов — страхование грузов. Здесь важно смотреть не только на сам факт наличия страховки, но и на конкретные страховые риски, исключения и условия договора.

Получается простая логика: потеря товара → компенсация ущерба → налоговые послабления → восстановление оборотного капитала → финансирование дальнейшей работы → защита следующих поставок.

Потерянный товар уже не вернуть. Но можно разобраться, какую часть последствий способен компенсировать бизнес и какие финансовые инструменты доступны сейчас.

#селлеры

Читать по теме:
Wb должен вам больше, чем вы думаете
Где можно кредитоваться еще?


Кейс 3: 890 тыс. ₽ в претензии к WB

Продолжаем показывать реальные кейсы по поиску товарных потерь на Wildberries.

Селлер — одежда, 2–3 слой. Оборот за 3 года — 79 млн ₽, процент выкупа — 28%.
В рамках аудита восстановили историю движения товара и выявили товарные разрывы.
В результате сформировали претензию к WB на 890 тыс. ₽.

Сейчас претензия находится на стадии рассмотрения.
И снова важно понимать: сама по себе разница в остатках ещё не означает, что маркетплейс должен компенсировать эту сумму.
Нужно пройти историю каждой спорной единицы: поставка, перемещение, продажа, возврат, утилизация, компенсация и другие движения.
Только после этого можно отделить обычное движение товара от действительно необъяснимых потерь и сформировать обоснованные требования к МП.

Поэтому мы и проверяем не отдельный отчёт, а историю движения товара за длительный период.

#кейс

Читать по теме:
10 000 000 рублей селлерам
Как мы ищем потерянные товары на Wildberries
Кейс 2: 800 тыс. ₽ в претензии к WB


Почему оценка залога иногда занимает неделю

К нам регулярно приходят клиенты со сложным залогом, который не так просто оценить. Ресторан, шале, гостиница, уникальный коммерческий объект — здесь нельзя просто открыть базу и за пять минут получить понятную стоимость.
Обычно задача звучит примерно так: «Нам нужно за две-три недели найти финансирование под залог».

Скажу прямо: банк за две недели не реализует залоговую сделку по сложному объекту. Давайте не будем отрываться от реальности.
Только оценка объекта может занимать до недели. Есть загрузка риск-менеджеров, отдела оценки залога, свои внутренние процедуры. У некоторых банков действительно есть экспресс-сервисы, но это скорее исключение, чем правило.

И вот на выходных, когда я чувствовал себя не очень хорошо и сидел дома, решил собрать для себя небольшой сервис, который позволяет предварительно оценивать стоимость объекта недвижимости для банка.
За основу взял индикативную стоимость и чистый операционный доход — NOI (Net Operating Income) от сдачи объекта. Банки ещё любят называть это ЧАП — чистым арендным потоком.
Оказалось, что не так сложно создавать модели, которые выполняют за тебя огромную часть рутинной работы. Собственно, в нашем бизнесе это происходит постоянно.
Возможно, именно за это нас иногда и не ценят — за нестандартный подход к решению задачи клиента.

Мне впервые пришлось столкнуться с подходом Decision Making ещё в моей родной области — нефтегазе. Я консультировал специалистов в Ираке и Иране, которые работают по европейским и американским стандартам.
И там задача ставилась немного иначе.
Не получить от заказчика огромное подробное ТЗ с опросными листами, чертежами до каждого болта и описанием каждой мелочи, а понять проблему, сформулировать конечный результат и определить, какой продукт в итоге должен получить заказчик.
Мне этот подход очень близок и в финансировании.

Клиенту не всегда нужно просто «получить кредит». Иногда задача — понять, сколько реально стоит его залог, какой кредитный потенциал у бизнеса и в каком банке эту конструкцию вообще можно реализовать.
Поэтому мы всё чаще автоматизируем предварительную часть работы, чтобы ещё до обращения в банк понимать, с чем мы имеем дело.

Записывайтесь на экспресс-аудит бизнеса и оценку залога — определим ваш кредитный потенциал и возможные варианты финансирования.

#кредитование

Читать по теме:
Кейс: рефинансирование и деньги сверху
Эту квартиру не возьмет не один банк
Почему полтора года назад мы одобряли 50 млн без залога


Кейс: 800 тыс. ₽ в претензии к WB

Продолжаем тему поиска потерянных товаров на Wildberries.
На этот раз — селлер верхней одежды. Оборот за 3 года — 88 млн ₽, процент выкупа — 33%.

При таком объёме продаж товар проходит через огромное количество операций: поставки, склады, перемещения, примерки, возвраты.
И чем больше история кабинета, тем сложнее вручную понять, куда в итоге делась конкретная единица товара.
В рамках аудита восстановили историю движения товара и нашли товарные разрывы. В результате подготовили претензию к WB на 800 тыс. ₽.

Сейчас претензия находится на стадии рассмотрения.
И здесь снова важный момент: мы не говорим, что любой товар, который не нашли в одном из отчётов, автоматически является потерей.
Нужно найти конкретные ID единиц, проверить их историю, исключить продажи, возвраты, перемещения, утилизацию, остатки и уже выплаченные компенсации.
Только после этого можно говорить о сформированной доказательной базе и предъявлять требования маркетплейсу.

Поэтому чем дольше работает кабинет и чем больше через него проходит товара, тем интереснее бывает проверить всю историю целиком.

#кейс

Читать по теме:
Как мы ищем потерянные товары на Wildberries
Кейс: нашли потери на WB на 2 млн ₽
Кредитование селлеров, что сейчас предлагают банки


Кейс: нашли потери на WB на 2 млн ₽

В прошлом посте рассказывал, как мы проверяем кабинеты селлеров и ищем товары, у которых по документам нет понятной судьбы.

Прежде. Читатели канала, предприниматели, знают, как получить в торговле рентабельность хотя бы 10-15%, какую наценку должен делать селлер?! Не будем пугать читателей - покупателей на МП. Боль таких селлеров - комиссии, логистика, хранение, % выкупа, ДРР (доля рекламных расходов.

Если представить все затраты селлера составляют 85-90%, которые заложены в стоимости и он не получает прибыль от реализации при утере товара, можно ли назвать это бизнесом???

Представим % выкупа - 15-25% (это обычная статистика в одежде). Вероятность, что в 5ую поездку до покупателя товар будет утерян, выше чем в случае товарной ниши, когда покупатель в 90/100 случаев купит товар.

Но это не совсем так. Теряется даже в электронике, бытовой химии и т.д.
Вот пример.

Селлер — продавец электронники. Самостоятельно нашёл утерянные товары примерно на 300 тыс. ₽.
Был проведен полноценный аудит кабинета и найдены дополнительные товарные разрывы. В итоге сумма потенциальных потерь выросла до 2 млн ₽.

Дальше - претензия и через 60 дней, МП возвращается с мировым на 1,5 млн.
Получается, начинали с найденных самостоятельно 300 тыс. ₽, а в результате аудита смогли увеличить сумму требований до 2 млн ₽ и договориться с WB о выплате 1,5 млн ₽.

Именно поэтому мы и говорим, что смысл аудита не в том, чтобы просто заявить о пропаже, важно выявить ID «пропавших» единиц (их может быть за несколько лет десятки тысяч). Важно восстановить всю историю движения товара и доказать, где действительно есть разрыв.

Участвуя в претензионной и судебной работе с МП, мой опыт говорит, что действовать и защищать свои права и интересы нужно и можно.

#кейс

Читать по теме:
Как мы ищем потерянные товары на Wildberries
Стоит ли брать кредит у озона или валдбериса?


WB может быть должен вам больше, чем вы думаете

Мой предпринимательский опыт начался с торговли на маркетплейсах. За несколько лет были взлеты и падения: штрафы, разбирательства, работа с Вьетнамом, Китаем, налаживание мостов с региональным контрагентам, шантаж от агента, потеря денег и т.д. Самое главное бизнес на маркетплейсах сформировал устойчивый навык адаптации и способности быть антихрупким.

Этот бизнес точно делает предпринимателей сильнее. То, как он устроен, как держать руку на пульсе, что делать, когда цену товара по ошибке сделали меньше себестоимости и как выходишь из ситуации - закаляет нервы (я в это верю).
Вместе с этим я понял, что забирать свое - это важный навык в бизнесе. Поэтому рассказываю, как можно взять свое.

Селлер обычно хорошо знает, сколько товара поставил, сколько продал и сколько денег получил. Но между этими цифрами есть ещё одна зона, которую редко кто проверяет поштучно.

Товар приняли на WB. Дальше он должен либо продаться, вернуться продавцу, остаться на складе, быть утилизирован или попасть под компенсацию.
А что, если ничего из этого не произошло?

Именно такие товарные разрывы мы сейчас ищем в кабинетах селлеров. Причём смотрим не один отчёт, а всю историю движения товара: поставки, продажи, возвраты, перемещения, остатки, утилизацию, подмены и уже выплаченные компенсации.
Особенно интересно проверять одежду. Большое количество размеров, баркодов, КИЗ, перемещений и возвратов создаёт много точек, где товар может «потеряться» между событиями.

Например, в одном из проверенных кабинетов было принято 1 103 единицы. По 899 нашли подтверждённую судьбу — продажи, возвраты, перемещения и другие события. А по 204 единицам не нашли ни остатка, ни утилизации, ни прямой компенсации.
Оценка по retail составила 541 384 ₽, консервативный расчёт — 403 952 ₽.
И здесь важный момент: мы не считаем всё, чего не нашли в одном отчёте, автоматически потерей. Сначала исключаем продажу, возврат, утилизацию, остатки, товар в пути, подмены, компенсации и переносы карточек. Только после этого единица попадает в реестр потенциальной утраты.

На выходе селлер получает поштучный реестр спорного товара, расчёт ущерба, доказательства и готовую претензию к ООО «РВБ».
Сам аудит занимает 2–4 дня. От селлера нужно примерно 10–15 минут на предоставление доступа только на чтение — дальше выгрузки и сверку делаем сами. Продажи при этом не останавливаются, данные в кабинете не меняем.
Если вы давно работаете на WB и у вас большой объём одежды — я бы хотя бы раз проверил кабинет целиком. Иногда деньги уже находятся внутри вашей истории продаж, просто до них никто не дошёл.

Напишите «WB» в личные сообщения — расскажем, как запустить аудит.

#селлер

Читать по теме:

Как селлер получил 10 млн, вместо 2 млн
Кредитование селлеров: что сейчас предлагают банки


Про ценности и маршруты

За месяц проходит несколько встреч с управляющими офисов разных офисов, мы расширяем партнерскую программу, изучаем продукты и исследуем зоны роста для наших клиентов. Наша задача - создавать идеальный маршрут до цели клиента.

Формула нашего успеха и роста:
Client х Bank х Product х Benefit
Time х Resistance

Принцип работы (наша ценность) win-to-win позволяет получать индивидуальные условия для клиентов. Мы часто при наличии агентского вознаграждения включаем его в скидку клиенту.

Сегодня в копилку попали еще одни приятные условия для ИП:

- до 10 млн. переводов на собственную карту ФЛ без комплаенса (снижается риск блокировки по 115-ФЗ);
- ВЭД от 0,9 % за перевод;
- открыт прямой перевод в Китай;
- работа с sanction product list;
- рабочий и живой Private Banking.

Ваши версия - что за банк? 🤣

Кто угадает - от меня суперполезная книга - мной используемый инструмент в маркетинге.


Банки начали внимательнее смотреть на наличные

В последнее время банки всё чаще задают клиентам один и тот же вопрос: «А откуда эти деньги?»
И это не просто разговоры. ЦБ рекомендовал банкам усилить контроль за крупными внесениями наличных и внимательнее анализировать операции клиентов.

Сейчас на рынке обсуждается следующий шаг: банки тестируют алгоритмы, которые могут сопоставлять объём внесённых наличных с официальными доходами клиента. Если цифры сильно расходятся — банк может запросить документы, подтверждающие происхождение денег.

Для бизнеса здесь вообще отдельная история.
Предприниматель может внести наличные после продажи имущества, получить возврат займа, деньги от партнёра или провести обычную хозяйственную операцию. Но если для банка эта операция выглядит нетипично, система сначала видит просто несоответствие цифр.
И дальше уже возникает вопрос: сможете ли вы нормально объяснить происхождение денег.
Поэтому я бы сейчас особенно внимательно относился к документам. Договоры, займы, расчёты с контрагентами, выписки, документы по продаже имущества — всё это формирует понятную историю движения денег.

Сегодня для банка важно не только, сколько денег у вас есть, но и насколько понятно, откуда они появились.
И чем активнее банки будут автоматизировать этот контроль, тем важнее будет заранее понимать, как ваши операции выглядят со стороны банка.

#финансовыйконтроль

Читать по теме:
161-ФЗ: что делать, если банк ограничил операции
Цифровой след бизнеса: что видит банк
Почему банк не видит ваш бизнес


Возможности кредита с ипотекой

Рефинансирование кредита с увеличение суммы становится популярным в условиях снижения ключевой ставки ЦБ. Экономия только на % может составлять сотни тысяч рублей в месяц. К таким сделкам относятся:

- Реф нескольких кредитов в один ипотечный
- Реф с доп суммой (для собственных целей)
- Реф и выкуп залога у частного инвестора, КПК, инвестплощадки

В 80% случая наши клиенты не подозревают какой потенциал может быть ипотечных кредитах. Если в вашей кредитной истории есть "кредит с ипотекой", пройдите бесплатный аудит и оцените ваши возможности.

Внимательный читатель заметит, зачем идти под 21,1%, если сейчас можно взять под 17,3% (на 08.09.2026 г.). Подробности расскажу в следующем посте...

#кредитование

Читать по теме:
Как превратил ипотеку в турбо-мотор для бизнеса


Насколько дорого банку держать меня в кредитном портфеле?

Сегодня разговаривал с директором банка, который управляет кредитным портфелем в десятки миллиардов рублей. Обсуждали нашего клиента.
Крупный бизнес. Серьезные активы. Большие обороты. Выручка такая, что компания проходит обязательный аудит.
Но есть проблема — просрочки.

И директор сказал мне одну очень важную вещь:
«Дело даже не только в том, хороший это бизнес или плохой. Нам такой заёмщик становится дорогим».

Почему?
У банков есть требования ЦБ по резервированию. Чем выше риск заёмщика, тем больше собственного капитала банку приходится резервировать под выданный кредит.
Для юрлица просрочка до 5 дней за последние 180 дней ещё может укладываться в хорошее обслуживание долга. А уже 6–30 дней — это другой уровень оценки качества обслуживания, и дальше риск для банка растёт ещё сильнее.

И вот здесь становится понятна важная вещь.
Когда небольшой или средний банк отказывает вам в кредите, это не всегда означает, что у вас плохой бизнес.
У вас может быть завод, недвижимость, миллиардная выручка и прибыль. Но банк смотрит немного иначе:
«Сколько собственного капитала мне придётся связать под этого заёмщика?»

Если рядом есть другой клиент — более «зелёный», с меньшим риском и сопоставимой доходностью для банка, — деньги получит он.
Поэтому кредитование — это не только вопрос:
«Дадут мне кредит или нет?»
Правильнее спросить:
«Насколько дорого банку держать меня в своём кредитном портфеле?»

И вот с этого вопроса начинается настоящее понимание банковского скоринга.
Если узнали в этой истории свой бизнес — ставьте 🔥

#кредитование

Читать по теме:
Скоринг и дебиторка: почему банк не видит ваш бизнес
Почему меняются запросы банков?
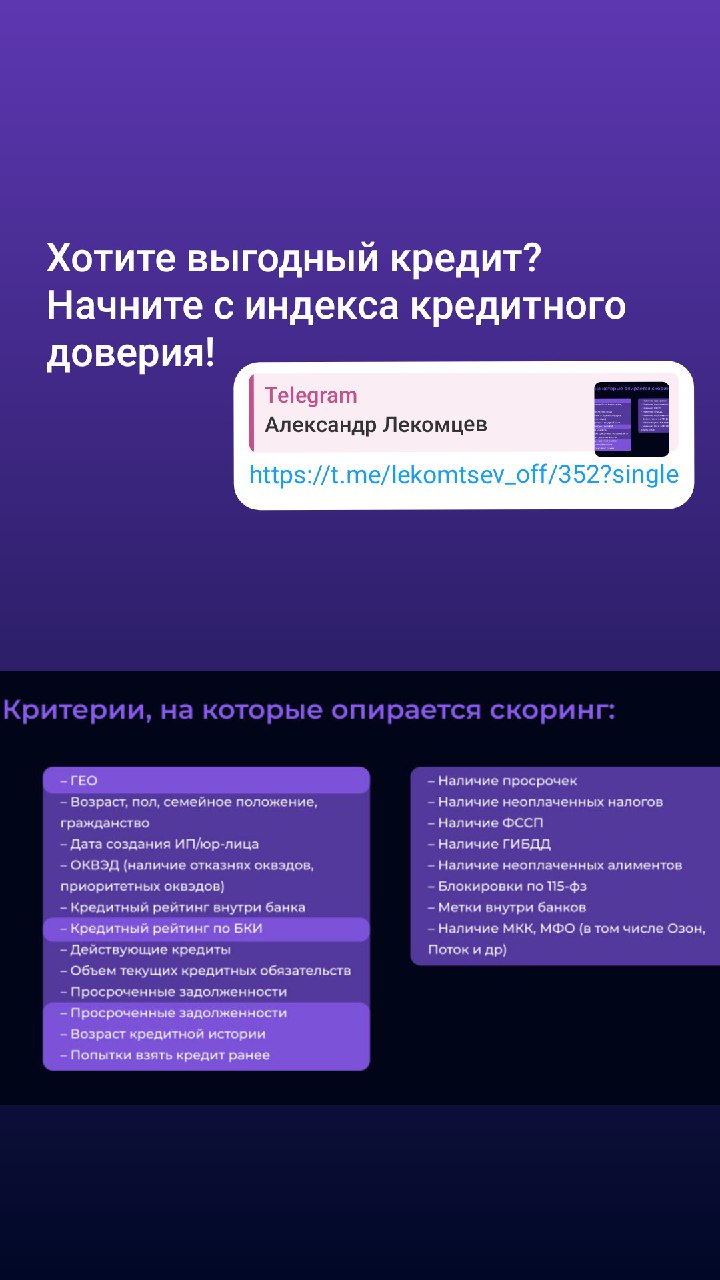
Что официально проверяет банк?


Кейс: 24 млн ₽ под 17,8% + рефинансирование и деньги сверху 🔥
К нам обратился предприниматель с задачей рефинансировать действующую ипотеку и получить дополнительную сумму под залог квартиры.
Действующая ставка была около 20%, поэтому просто получить новое одобрение было недостаточно — новая сделка должна была реально улучшать условия.
Начали подбирать банки.
🌞Первое предложение:
💰 около 20,3 млн ₽
📉 ставка 21%
Смысла в таком рефинансировании практически нет — ставка даже выше действующей.
Следующий банк оценил объект примерно в 30,5 млн ₽, но был готов выдать только 65% от стоимости — около 19,8 млн ₽.
Снова недостаточно.
Мы продолжили работу и в итоге нашли банк, который смог дать нужную конструкцию:
🔥 24 000 000 ₽
📉 17,8% годовых
🌞20 лет
рефинансирование действующей ипотеки
дополнительная сумма клиенту сверху.

То есть мы не просто перекредитовали клиента, а снизили ставку и высвободили дополнительный капитал под имеющийся актив.
Но на этом работа не закончилась.
Сделка требовала полного перезалога квартиры: погашения старой ипотеки, снятия предыдущего обременения, регистрации нового залога и раскрытия аккредитива.
Весь этот процесс мы сопровождали до фактического получения денег клиентом.
И еще один важный момент 🌞
Первоначально страхование по сделке выходило существенно дороже. После выдачи кредита мы помогли клиенту заменить страховую компанию и подобрать более выгодные условия.
Экономия на страховке — около 170 000 ₽.
Итог сделки:
🌞24 млн ₽ финансирования
🌞ставка 17,8% вместо ~20%
🌞срок 20 лет
🌞старый кредит рефинансирован
🌞получена дополнительная сумма сверху
🌞около 170 тыс. ₽ сэкономлено на страховке
Хорошее финансирование — это не просто получить одобрение.
Важно подобрать правильную структуру сделки, ставку, сумму и проконтролировать расходы, которые возникают уже после одобрения.
Иногда разница между «банк готов дать кредит» и хорошо проведенной сделкой измеряется миллионами рублей и годами будущих платежей.

#кейсы

Читать по теме:
10 млн для бизнеса
22 млн для бизнеса на маркетплейсах


Почему меняются запросы банков?

Любой предприниматель знает простое правило: активы = пассивы. Бизнес постоянно балансирует между тем, что у него есть, и тем, за счёт чего это профинансировано.
У банка работает примерно та же логика, только масштаб совсем другой.

Для компании мы смотрим на выручку, чистую прибыль, основные средства, собственный капитал и их динамику. Банк смотрит на свои активы и пассивы: кредиты, которые он выдал, должны быть обеспечены источниками фондирования.

В активах банка — выданные кредиты, ценные бумаги, деньги и средства на корреспондентских счетах, другие размещённые средства. В пассивах — вклады физических лиц, остатки на счетах компаний, межбанковские кредиты, средства ЦБ, выпущенные облигации и другие привлечённые деньги, а также собственный капитал.
И вот здесь становится понятно, почему банки периодически начинают очень активно искать деньги клиентов.

Последние недели многие наверняка получают звонки: «Откройте вклад, у нас хорошие условия». И я думаю, что дальше рынок будет всё больше двигаться в сторону продуктов, где деньги клиента автоматически работают каждый день: условные overnight или накопительные механизмы с ежедневным начислением, фиксированной либо плавающей ставкой.

Для банка это не просто красивый продукт. Привлечённые деньги формируют его пассивы, а значит, позволяют поддерживать и наращивать активную часть баланса — в том числе кредитование.
Причём конкуренция здесь работает в обе стороны. Небольшим банкам нужно привлекать пассивы, а крупным — удерживать клиентов и не отдавать им деньги конкурентам. Поэтому появляются всё более удобные накопительные продукты, автоматические переводы остатков и другие инструменты.

И вот этот же принцип мы видим в работе с юридическими лицами.
Когда к нам обращается клиент за рефинансированием крупного кредита, покупкой завода, технологической линии или бизнеса, мы смотрим не только на то, что нужно клиенту, но и на то, что сейчас нужно самому банку.
Иногда банку в конкретный момент нужны качественные активы. Иногда, наоборот, он перегружен по определённым направлениям и не готов наращивать кредитный портфель. Иногда ему важно получить клиента с хорошими оборотами и понятным фондированием.
Поэтому в отдельных банках можно получить условия вроде ключевая ставка + 2,5–3%, возобновляемая кредитная линия на 3 года, отсрочка платежа, отсутствие лишних страховок или инвестиционное финансирование на 5–7 лет.

Именно поэтому мы не ограничиваемся федеральными банками. Региональные банки второго и третьего эшелона иногда дают гораздо больше пространства для переговоров. Можно перевести клиента из крупного федерального банка в региональный, собрать нужную структуру сделки и получить условия, на которых крупный банк просто не стал бы разговаривать.

Я вообще считаю, что баланс банка — это не только отчётность для ЦБ, но и дополнительный инструмент переговоров.
Поэтому подготовил карточку с 20 основными активами и пассивами банков. При согласовании сложной сделки можно использовать её, чтобы понимать, что именно сейчас может быть интересно банку и чем мы можем усилить свою переговорную позицию.

Если было полезно — ставьте 🔥

#кредитование

Читать по теме:
ПМЭФ-2026, качество заявок и новая реальность кредитования
Как пересобрать кредитный портфель и снизить нагрузку
Где можно кредитоваться ещё?


Почему одному бизнесу банк даёт 1 млрд ₽, а другому — отказывает?

Вместе с реальным кейсом знакомлю аудиторию с фондированием банка. Это когда банк занимает у другого кредитора (фонда, банка и т.д.). Здесь есть один интересный нюанс, о котором редко говорят.

Одним из ориентиров стоимости фондирования для банков является RUONIA. К стоимости привлечения денег банк добавляет свою маржу, стоимость риска и обслуживания сделки — так формируется экономика кредита для клиента.

Формула выглядит так:

Ставка ЦБ ставка RUONIA*[индекс банка]+Х п.п. (обычно 3-4%)

где:
[индекс банка] - заработок банка
Х п.п. - операционные издержки

Но когда речь идёт о крупных суммах, важна уже не только ставка.
Например, компания просит 1 млрд ₽. Если по сделке банку необходимо зарезервировать 20%, то под одного клиента фактически отвлекается 200 млн ₽ собственного капитала.

Для банка это серьёзная нагрузка. А если у клиента ещё и неидеальный рейтинг, сложная структура группы, внутригрупповые обороты или повышенный риск, требования к резервированию могут быть ещё выше. В зависимости от сделки речь может идти о 8–20% и более.

И вот здесь возникает парадокс: компания может быть вполне нормальной, деньги ей действительно нужны на работающий бизнес, но крупный банк всё равно говорит:
«Вам отказано».
А дальше начинаются стандартные объяснения: не хватает выручки, высокий риск, сложная структура, внутригрупповые обороты, возможные налоговые вопросы, не проходит внутренний скоринг и так далее.
Хотя иногда проблема вообще не в бизнесе.

Просто конкретному банку эта сделка не подходит по экономике.

И вот здесь появляются те самые «санитары леса» — финансовые посредники, агенты и другие участники рынка, которые умеют собирать нестандартные сделки.
То, что крупный банк не может или не хочет провести через свой бюрократический аппарат, иногда можно структурировать через другого кредитора, другой источник фондирования или изменить саму конструкцию сделки.

Именно такие сделки мы и собираем — те, которые не проходят по стандартному банковскому сценарию.
Поэтому отказ одного, двух или даже нескольких банков ещё не означает, что финансирование невозможно. Иногда нужно просто искать не следующий банк, а другую конструкцию сделки.

Собственников среднего и крупного бизнеса консультируем бесплатно и собираем финансирование под конкретные задачи.

#кредитование

Читать по теме:
Что проверяет банк?
С чем и как работаем сейчас?
Эту квартиру не возьмет ни один банк


Где можно кредитоваться ещё?

Если бы какой-нибудь ментор посмотрел на этот пост, он бы, наверное, сказал: «Что ты делаешь? Просто раскрываешь лайфхак своим потенциальным клиентам».
Но поверьте, клиентов у нас достаточно, чтобы не бояться таких уловок 🌞

В некоторых ситуациях за кредитом вообще не обязательно идти в банк. Особенно это актуально для торговли, где товар быстро оборачивается, а с поставщиком уже выстроены нормальные отношения.
Если вы работаете с одним поставщиком не первый раз, всегда можно обсуждать не только цену, но и условия оплаты. Объём закупок, регулярность заказов, частота поставок, реферальные программы — всё это аргументы для переговоров.
И здесь появляется интересный инструмент — кредитование от поставщика.

Например, вы договорились о цене, а на следующую партию просите не скидку, а отсрочку платежа на 30 дней. Поставщик увеличивает цену на 2%, зато деньги вы отдаёте через месяц.
Давайте просто посчитаем, сколько это стоит. Если партия стоит 1 млн ₽, дополнительные 2% — это 20 тыс. ₽.
На 3 млн — 60 тыс. ₽, на 5 млн — 100 тыс. ₽, на 10 млн — уже 200 тыс. ₽.
Получается, 2% за 30 дней — это примерно 24% годовых. С учётом сложного процента — около 26,8%.

И вот тут уже становится понятно, что это не «маленькая наценка», а полноценная стоимость денег, которую можно сравнивать с банковским кредитом.
Но есть ещё более интересный вопрос: а нужна ли вам эта отсрочка вообще?

Недавно разбирали такую ситуацию у клиента. У компании перед заводом долг около 600 тыс. ₽, при этом покупатели должны ей 3,6 млн ₽. То есть компания сама ждёт от клиентов гораздо больше денег, чем должна поставщику.
И здесь возникает простой вопрос: зачем бизнесу дополнительно платить за отсрочку, если деньги от покупателей и так должны прийти раньше срока расчёта с заводом?

Но всё зависит от того, что происходит с этими деньгами дальше.
Если высвободившиеся 600 тыс. ₽ можно оставить в обороте и заработать на них 30–35%+ годовых, а стоимость отсрочки составляет условные 24% — такая схема может иметь смысл.
А если деньги просто лежат на счёте, получается обратная история: вы платите поставщику за финансирование, которое вам фактически не нужно.

И ещё один нюанс — обеспечение. В этом случае поставщик хотел получить в залог склад стоимостью примерно в два раза выше суммы поставки. А значит, нужно учитывать не только процент за отсрочку, но и то, что этот актив на время становится менее доступным для других кредитных операций.
Поэтому отсрочку от поставщика я всегда рассматриваю как обычный кредит. Только кредитор здесь — не банк, а ваш поставщик.

Смотрите на всё сразу: стоимость денег, срок, доходность их использования, обеспечение и итоговую переплату.

Иногда отсрочка действительно помогает бизнесу заработать больше. А иногда вы просто платите за деньги, которые вам не нужны.
А иногда оказывается, что лучший кредит — тот, который вообще не пришлось брать.

#кредитование

Читать по теме:
Как превратил ипотеку в тирбо-мотор для бизнеса
Скоринг и дебиторка: почему банк не видит ваш бизнес
Как выгодные условия банка разрушают будущие финансовые проекты


Иногда проще забрать предложение в банке как ФЛ - собственник бизнеса. Это решает задачу свободных денег на руках, уменьшение ставки по кредиту, сокращение ежемесячного платежа.
Клиент с хорошей КИ, собственник бизнеса (ИП! - это важно)
Текущий кредитный портфель: 13 млн.
Оборот: 29 млн. в год
+18 млн. под объект недвижимости


🌞🌞. Падение выручки
В качестве финансового ковенанта озвучен ориентир: падение выручки год к году более чем на 20% считается существенным ухудшением.

На старте подачи заявки ваш бухгалтер или финдир способен соотнести показатели и критерии, ответить на вопросы готов ли ваш бизнес идти в заявочную кампанию. Если хотя бы по одному из критериев вы вываливаетесь, готовьте аргументы и ресурсы для передачи в банк.
Основными является: выручка, залог, обеспечение контрактом, банковские гарантии, депозиты, поручительства, личные активы собственника, субсидиарная ответственность собственников, включение новой компании и консолидация компаний в «банковский холдинг».

При структурировании заявок наших клиентов, мы дает подробный ответ по каждому вопросу. Как и в любой «сделке» (DEAL) есть фактор «сильной переговорной позиции»: использование ковенант, обеспечения, повышения качество кредитного портфеля через перевод оборотов в банк, сейфовые поручительства и многое другое. Подготовка заявки 90% успеха + 10% переговоры.
Если было полезно - ставьте 🔥
Читать по теме:
Банки видит то, что не видит собеседник
У нас свои люди в банках
Банки - банкроты
#кредитование


Показано 19 последних публикаций.