Ликвид 💧


Гео и язык канала: Россия, Русский
Категория: Экономика


Остап, 28 лет.
На данный момент учусь и проживаю в Чехии, в городе Прага. Инвестирую в фондовый рынок РФ.
На канале вы увидите мой инвест. портфель, аналитику и статистику по рынку.
Связь: @sorochkin_ostap
Чатик: https://t.me/liqviid_chat

Связанные каналы

Гео и язык канала
Россия, Русский
Категория
Экономика
Статистика
Фильтр публикаций


📉Как поживает портфель после рекордного 7-месячного падения?

​Захотелось посмотреть на мой портфель до этой просадки и вспомнить прошлое.

🛢Нефтяники

​Из прошлого портфеля видно, что в нём было предостаточно нефтегаза, и я оставил только НОВАТЭК, а всю нефтянку в десятых числах марта зафиксировал. Писал об этом здесь.

Средняя цена фиксации:
⛽️Сургута п. — ~47-48₽
⛽️Лукойла — ~5800₽
⛽️Татнефти п. — ~610₽

Я клянусь хотел перезайти летом, но проебался и забыл. Ну хотя бы в 📦Озон зашёл.

🐟Инарктика, рыбки.

Фиксировал по ~415–420 ₽ в июне, минус 15–17%. Очень жаль, но котировка чувствовала себя хуже рынка в среднем, хуже индекса. Я это заметил и зафиксировал убыток. Маленькая компания, нестабильная, отсюда и волатильная.
Писал о рыбках здесь

⛏Полюс

Компания теперь считается чисто спекулятивной и чувствительной бумагой в моём понимании, вышел из неё по ~1300 ₽, как отменили дивиденды. Помню, что мог выйти по ~1500 ₽, но дал себе денёк на обдумывание — надо было сразу резать.
​Если бы не закрытый менеджмент, который не заинтересован в росте акционерной стоимости, то бумага была бы топ-1 на рынке. Увы.
Подробнее писал тут

🪓Итог:

По сути, сделок-то больше и не было за полгода, я очень редко продаю бумаги. И все компании, кроме Полюса, изначально покупались спекулятивно. Да и нефтянку: если бы я купил этим летом, то уже бы снова продал в сентябре.

​А костяк инвестпортфеля, надеюсь, уже ни одна бумажка больше не покинет. Так как в целом, кроме Озона, я не вижу каких-то слабостей в котировках в моменте: ни закрытого менеджмента, ни ещё чего-то неопределённого.

​За это время удалось удвоить или даже утроить некоторые позиции по количеству штук в портфеле, что не может не радовать. За это спасибо регулярным пополнениям и своевременному выходу из спекулятивных идей, которые по итогу у меня не очень-то и заходили.

​Рад, что есть этот канал, который позволяет вспомнить, что было когда-то давно, и поработать над ошибками.


Директор Казначейства банка решил открыть свои торговые идеи для всех.

30 лет в трейдинге. От дилера-стажёра до Директора Казначейства банка.
Теперь Светлана открыто делится своей инсайдерской кухней трейдинга

До завтрашнего дня доступ в канал будет открыт. Все, кто успеет подписаться - останутся навсегда. Кто захочет подписаться уже после 8 числа, сделать этого уже не смогут.

Вступить –https://t.me/SvetaFXTradingBlog

#PR


💼Небольшая ребалансировка.

📦Фиксирую 1/5 часть Озона, т.к доля в портфеле переваливала за 14%, из-за роста котировки.

Перекладываю в 📱Яндекс и 🏦Т-технологии.


Дивиденды и остатки денег в последнее время закидываю в 🏦Т-технологии и 📱Яндекс.

Изменения в прогрессивной шкале НДФЛ делают дивидендные истории менее эффективными для крупного капитала.

Когда инвестор с доходом выше порогов получает дивиденды, налог откусывает ощутимый кусок от денежного потока сразу.

​В акциях роста математика немножко другая, т.к компания реинвестирует прибыль в экспансию внутри контура бизнеса, капитал работает без ежегодного налогового трения, а инвестор сохраняет право на ЛДВ при удержании от 3 лет. Пусть порог в 5 млн рублей касается не каждого частного инвестора, именно этот пул капитала формирует значительную долю объёмов и ликвидности на Мосбирже. Их переток в истории роста неплохой такой драйвер для таких компаний.


🩺Мать и Дитя

⚪️Прогноз по выручке повышен до 23–25% г/г по итогам 2026 года (ранее закладывали около 20%) за счет консолидации купленных активов и органического роста пациентопотока.

⚪️Маржинальность EBITDA сохраняется на уровне ~29%, однако показатель находится под давлением из-за интеграции купленной Ильинской больницы (актив требует оптимизации завышенных операционных расходов). Издержки у Мать и Дитя растут быстрее доходов, что давит на маржинальность бизнеса.

⚪️Чистая прибыль выросла на +5,1% (г/г) до 5,3 млрд руб. Кроме роста операционных издержек, давление на итоговый фин. результат оказали процентные расходы, вследствие реализации M&A-сделок.

❌Пусть долга практически нет, но кубышки, которая генерировала чистый процентный доход, её больше нет. Менеджмент даже открыто заявляет, что готов наращивать кредитный портфель ради новых слияний поглощений. Руководство Мать и Дитя принципиально отказывается от выпуска облигаций и получения кредитного рейтинга, считая этот источник заёмного капитала неоправданно дорогим для своей модели. Тем более в текущие времена высоких ставок.

👉 Также Мать и Дитя не планирует менять дивидендную политику и продолжит направлять на выплату акционерам 60% от чистой прибыли дважды в год.

⬆️Единственный минус, это цена акций, которая болтается в районе 1300р. за штуку. P/E высокий = 8,5. В середине июля была возможность зацепить акции по цене 1000-1100р., но увы, хорошие компании отрастают быстрее всех.

Чтобы купить 🩺Мать и Дитя по косарю, нужно было заранее иметь подготовленную кубышку на этот случай (с) Уорэн Баффет


🩺$MDMG


Объем торгов МосБиржи в августе вырос на 37% г/г за последние 8 месяцев.

Вообще, почти 80% объема исходит от Денежного рынка (+39,3% г/г), поэтому лучше посмотреть по отдельным категориям, так как денежный рынок низкомаржинален, в отличии от других сегментов.

Акции в стагнации: падение объема торгов акциями РФ на -27,1% за 8 месяцев (с 23,07 до 16,82 трлн руб.)

Срочный рынок (+51,6%) и вторичный бондовый рынок (+47,1%): именно те направления, которые сейчас вытягивают комиссионную выручку Мосбиржи, пока рынок акций находится под давлением высоких ставок.

⬆️🏛 В общем, объёмы увеличиваются, комиссионные доходы тоже.

🏛$MOEX


😏


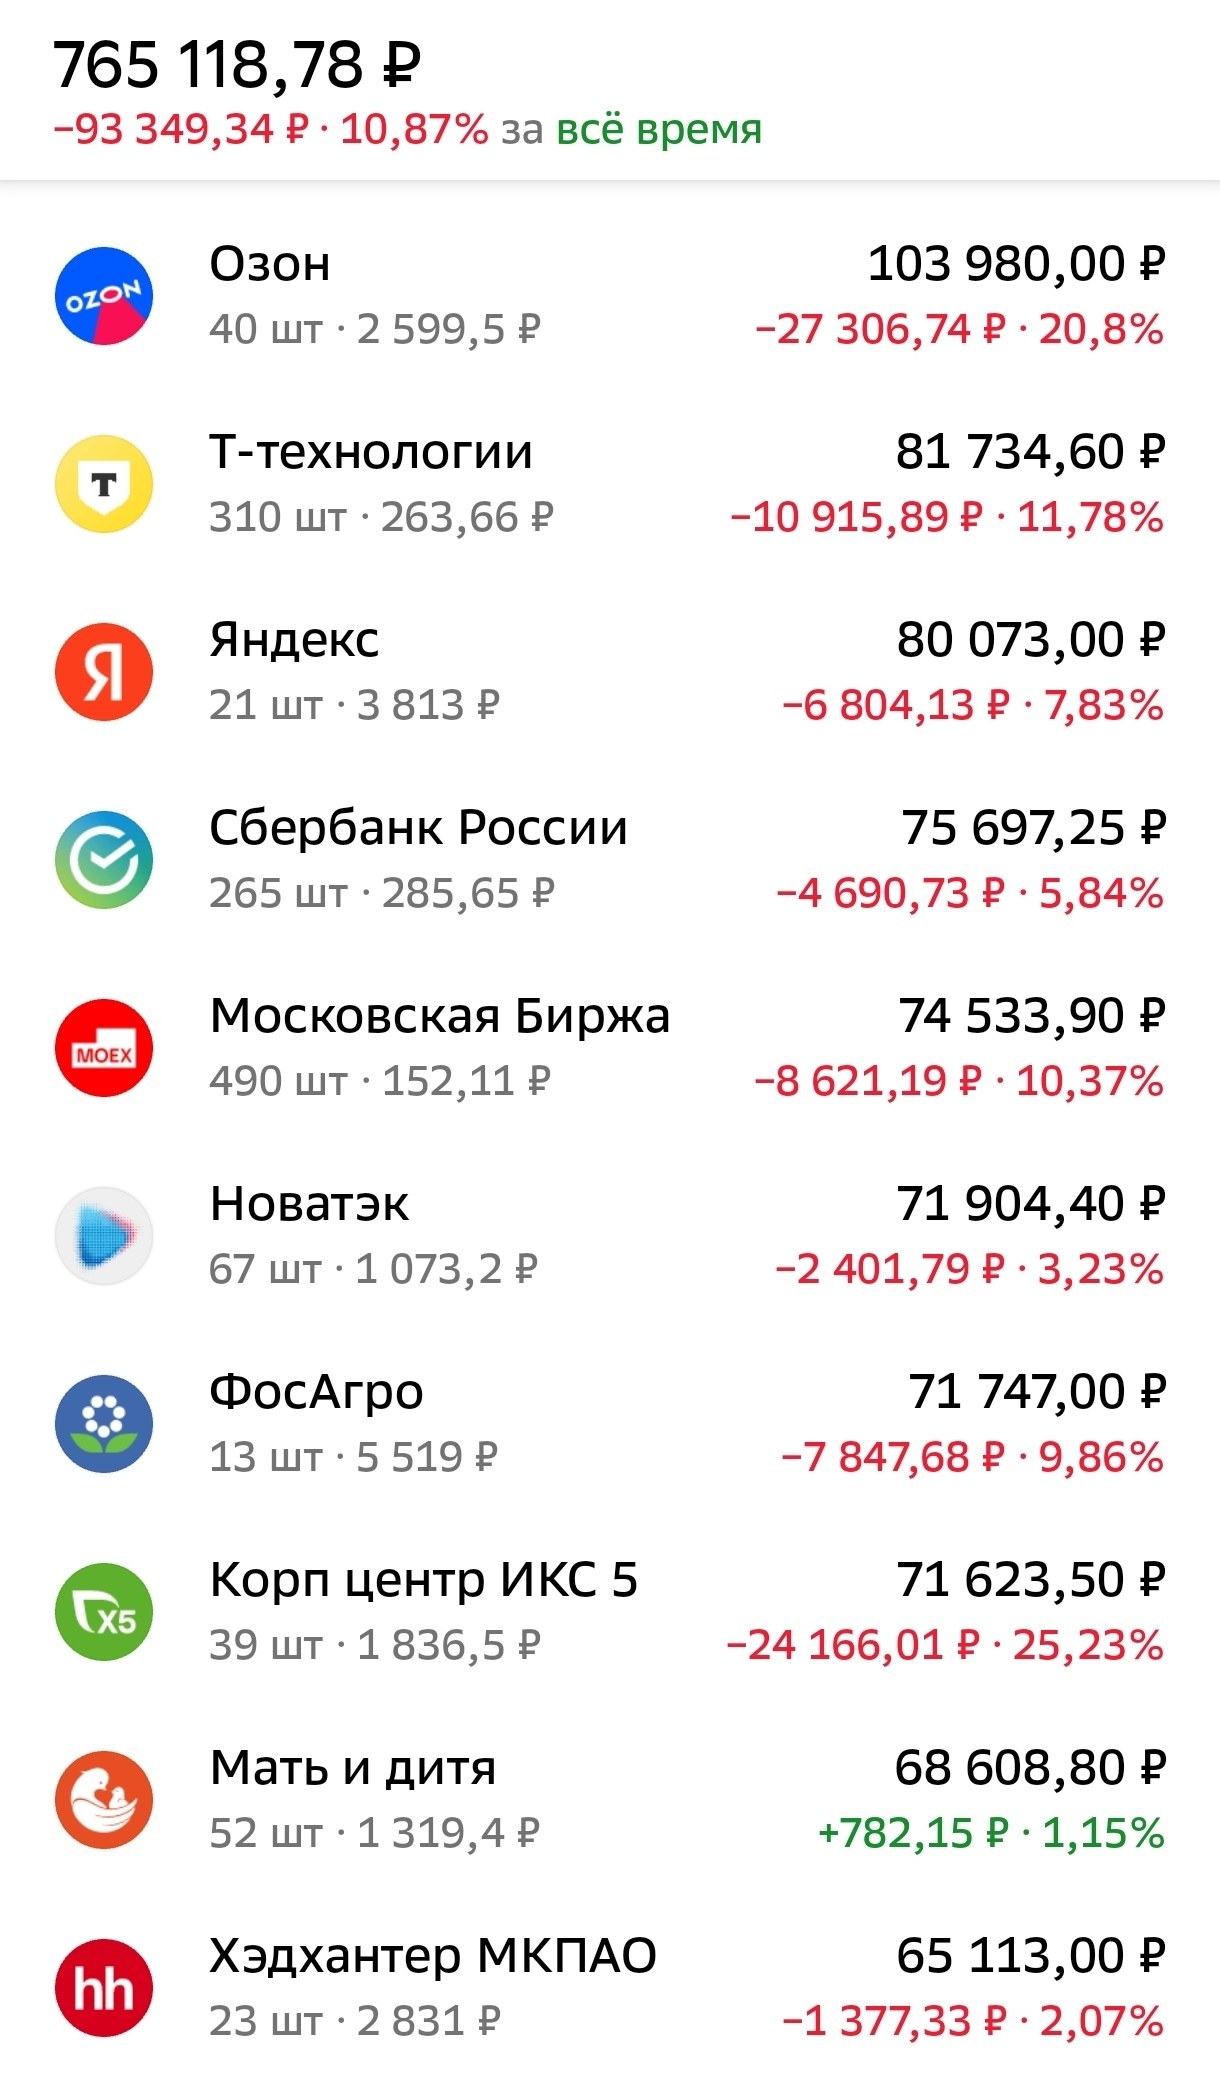
💼Портфель на данный момент

Возможно заигрываюсь с 📦Озоном, но хотелось набрать его наперёд. Как уже писал, для меня это не только отличный бизнес, но и теперь миркоин.

Верю, что логистика адаптируется, а большую складскую коробку из дерева и металла не тяжелее восстановить, чем дорогое импортное оборудование в НПЗ, которые уже не первый год под ударами. Главное не потерять селлеров и генерить прибыль уже через финтех.

Набирать дальше Озон пока не собираюсь, ~13% позиции в портфеле уже с головой хватает.


🍏Ретейлер X5 обратился к Владимиру Путину с предложениями, которые, по мнению руководства компании, помогут снизить риски, связанные со снабжением продуктами регионов и ростом цен (копия документа есть у Forbes). X5 попросил Путина отменить норму закона, запрещающую сетям открывать новые магазины после достижения доли 25% в муниципалитетах и регионах. Это ограничение связано с рисками, в том числе угрожает сбоями поставок из-за участившихся атак беспилотников на инфраструктуру, считают авторы послания. Кроме того, по их мнению, запрет сдерживает развитие магазинов низких цен.

))


🔑 Ключевая ставка — 14%

Совет директоров Банка России 11 сентября 2026 года принял решение сохранить ключевую ставку на уровне 14% годовых. Экономика в целом в 3к26 растет умеренными темпами. Текущее ценовое давление в последние месяцы существенно усилилось. По нашей оценке, устойчивый рост цен ускорился до 5–6% в пересчете на год, прежде всего из-за влияния временного сокращения производственных мощностей в отдельных отраслях. По мере исчерпания этих эффектов и при сдержанном росте совокупного спроса снижение устойчивой инфляции возобновится.

Банк России будет принимать дальнейшие решения по ключевой ставке в зависимости от динамики инфляции и инфляционных ожиданий, а также от оценки рисков со стороны внутренних и внешних условий. В базовом сценарии с учетом проводимой денежно-кредитной политики годовая инфляция составит 6–7% в 2026 году, вернется к 4% в 2027 году и будет находиться на цели в дальнейшем. — ЦБ

📈 Полный текст решения

🔢 В 15:00 по мск состоится пресс-конференция по сегодняшнему решению.

🏦 Следующее заседание Совета директоров по ключевой ставке запланировано на 23 октября 2026 года.


Отлично поговорил с Путиным, он хочет заключить сделку — Трамп

Время биг дилов 🤣


🇷🇺Смотрим бюджет

Минфин опубликовал предварительную оценку исполнения федерального бюджета за январь–август 2026 года. Цифры выходят тревожными:

​Доходы: 25 929 млрд руб. (+9,2% г/г). Исполнение плана на год — 64,4%.

​Расходы: 31 724 млрд руб. (+14,7% г/г). Исполнение плана на год — 72,0%.

⬇️​Дефицит: -5 795 млрд руб. (-2,5% ВВП) против -3 920 млрд руб. годом ранее.

Картинка выглядит жестко из-за дефицита, но в таблице есть несколько позитивных моментов:

🔸Ненефтегазовые доходы выросли на +18,1% г/г (до 20,9 трлн руб.). Это опережает и официальную инфляцию, и заложенные консервативные темпы. Бизнес работает, оборот идет, компании платят налоги.

🔸Сборы по НДС взлетели на +26,3% г/г (11,3 трлн руб.). Внутренний рынок переваривает объемы, потребительская активность не ушла, а розница и промышленность продолжают крутиться.

🔸Госзакупки уже профинансированы на 87,5% от годового плана (почти 9 трлн из 10,3 трлн). Опережающий темп сейчас означает, что значительная часть контрактов проавансирована заранее, поэтому ударного всплеска трат по этой статье в конце года может просто не произойти.

🔵 В общем, люди и бизнес вытягивают бюджет как могут в непростой ситуации, но этого мало. Рекордный дефицит, навес на ОФЗ и давление на ЦБ, т.к это проинфляционный фактор. Надеемся на лучшее.


Пока я про Покемонов рассказывал, тут договорнячком запахло 🤣


Показано 20 последних публикаций.